作者 | 何佳燕
“中国微车之王”转身入局轻客,两年时间从“新人”成为领跑者。公开资料显示,自2024年3月上市以来,五菱扬光累计销量近17万辆,连续多个月位居新能源轻客行业第一。其中2026年7月,五菱扬光单月销量5765辆,市占率达到58.3%,相当于每卖出2辆轻客就有1辆是五菱扬光。
从1982年第一辆微车下线,到如今五菱扬光家族稳坐新能源轻客销冠,五菱商用车走过了四十余年。回看来时路,五菱之光照亮了城镇化浪潮中个体商户的创业路,五菱荣光承载了中国经济“扩内需、保增长”的托底希望,五菱宏光见证了亿万家庭从温饱迈向小康的历史跨越。每一代五菱,都踩中了时代的节拍。

今天,时代又一次变了。平台经济崛起,城配物流成为连接城市消费与生产的核心动脉;新能源轻客渗透率突破70%;大轻客正吸收市场绝大部分增量。奋斗者的赚钱方式变了,商用车的产品逻辑也变了。五菱再次选择顺应时代,走出微车舒适区,进入轻客新赛道,全面深耕城配市场。
新时代城配变局:从“运输工具”到“赚钱工具”
变化的第一个信号:中国城市物流体系正在经历新一轮调整。数据显示,城配物流市场规模已超过1.4万亿元,承担全社会约80%的商品流通量。
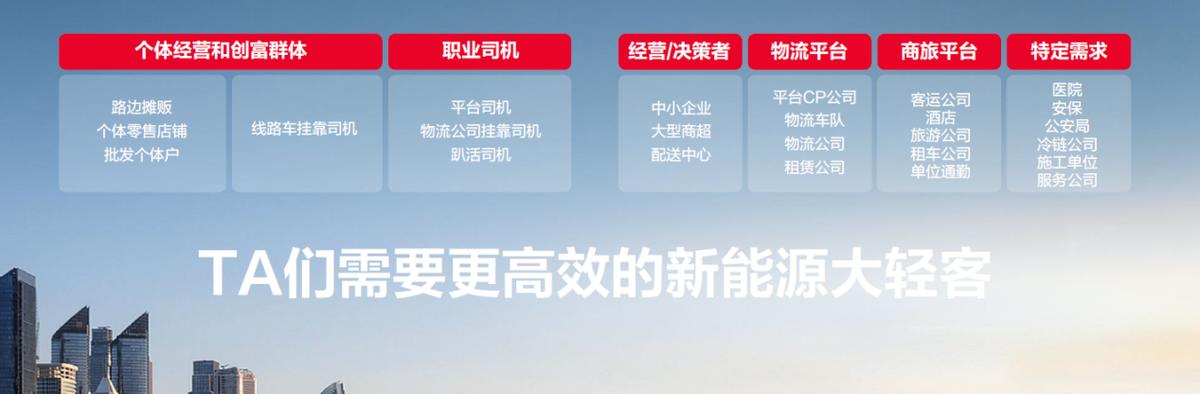
传统商用车市场长期以个体户“自购自运”为核心场景,车是辅助送货的生产工具,用户在意的是“能不能跑”。而随着电商下沉、即时配送、社区团购等新业态蓬勃兴起,城配物流和同城货运逐步平台化。商品流通方式从过去的大规模、低频次运输,转向更加碎片化、高频次的城市配送——订单变小,频次增加,配送半径缩短,城配物流成为连接生产端和消费端的重要基础设施。
司机不再“自己买车、自己找货”模式,而是通过接入平台获得订单模式,新的需求已然形成。这一转型改变了用户对车辆的评估逻辑。接单效率决定收入上限,运营成本决定利润空间,出勤率决定接单稳定性,车辆从“运输工具”变成了“赚钱工具”。
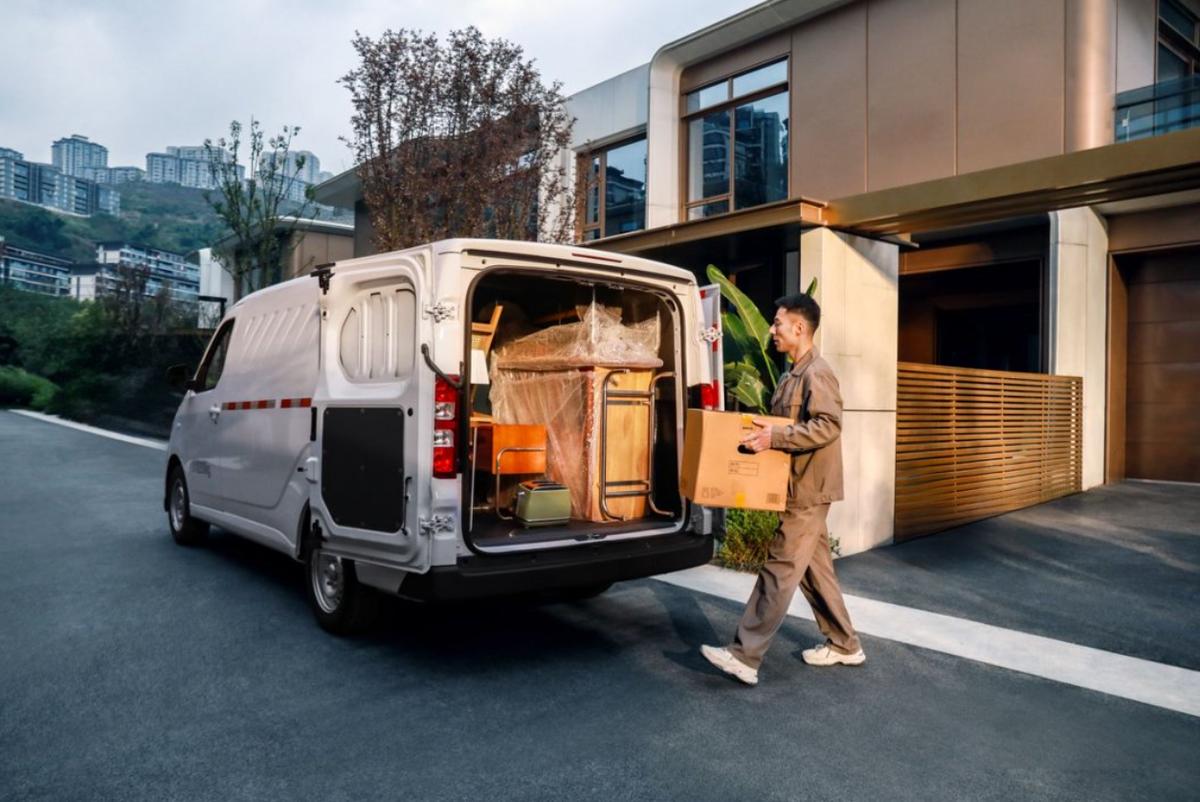
第二个信号,来自能源逻辑的切换。新能源轻客正在从“政策驱动”走向“价值驱动”。2026年上半年,新能源轻客渗透率已突破70%,意味着每卖出10辆轻客,就有超过7辆是新能源车型。用户选择新能源不再是为了补贴或牌照,而是因为它实实在在地帮用户省了钱、多赚了钱。
第三个信号,来自市场结构的裂变。公开资料显示,2026年7月,新能源轻客市场全月销售44,369辆,同比增长54.88%。但数字背后的结构变化更值得关注:大轻客单月销售29,077辆,同比翻倍增长,市场份额高达65.53%;轻客仅销售9,577辆,同比下降22.26%。一升一降之间,底层逻辑已然改写。城配用户从“够用”走向“好用”,更大的货厢容积意味着更少的运输趟次、更低的单趟成本和更高的运营效率,大轻客时代已经到来。
三重变化叠加,指向同一个方向:城配物流的工具正在经历一轮系统性升级。
效率革命:五菱扬光的“产品矩阵”打法
五菱进入新能源轻客市场,并没有简单延续微车时代的产品逻辑,而是围绕新的城配场景重新定义车辆价值。"好用好省"依然是商用车用户最核心的需求,只是今天的"好用"已经从过去的皮实耐用,扩展到空间效率、能源效率和运营效率。
轻客的出现,本身就是城配用户对车辆需求的一次调整。过去一辆小车多跑几趟也能完成运输任务,如今时间本身已经成为成本——配送平台不断提高履约效率要求,商户和物流企业更加关注单位时间内能够完成多少订单。车辆容积增加,意味着单次运输可以承载更多货物;续航提升,意味着车辆能够覆盖更长距离;能耗降低,意味着每天运营成本进一步下降。
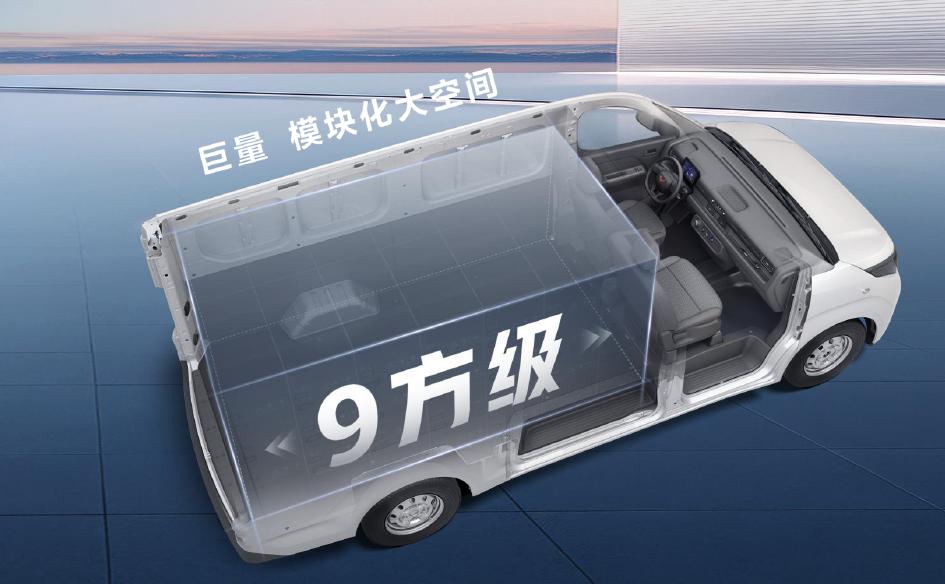
五菱扬光家族的产品布局正是围绕这种效率变化展开。扬光首先覆盖6.5方级市场,针对城市短途配送、高频运输等场景;扬光Pro以9方级空间瞄准大轻客市场增量;随后推出的扬光Pro增程版,则进一步拓展了跨城物流场景,让车辆既可以适应城市内高频配送,也能够满足跨区域运输需求。不同产品对应不同运营场景,形成从城市内部到跨区域运输的完整覆盖。
每一种产品,都对应一种不同的运营方式:高频短途配送需要低成本和高周转,大宗货物运输需要更高装载效率,跨城配送需要更强续航能力。随着城配市场不断细分,单一车型已难以覆盖所有用户需求,产品矩阵开始成为商用车企业竞争的重要能力。
五菱扬光家族连续29个月保持新能源轻客销量领先,背后对应的正是城配用户对于效率工具的选择。当城市物流进入精细化运营阶段,商用车也开始从满足运输需求,转向提升生产效率。大轻客市场的崛起,本质上是一场围绕空间、能源和时间效率展开的升级。
7-8方轻客,五菱的下一个战场?
大轻客市场的容积梯队已经成型,但各梯队的战略意义并不相同。
6-7方是入门托底市场,主打极致性价比;9方及以上是专业重载市场,面向城际配送、企业车队等场景。而7-8方,是当前大轻客市场容量最大、用户最集中的区间,它贡献了大轻客半数以上的销量,平衡了装载效率与城市通过性,覆盖了广泛的城配场景。五菱扬光首先覆盖6.5方级市场,针对城市短途配送、高频运输等场景;五菱扬光Pro以9方级空间瞄准大轻客市场增量;随后推出的扬光Pro增程版,则进一步拓展了跨城物流场景,但7-8方这一“腰部市场”,尚在产品线的空白处。

这个空白的背后,是一批城配市场中极具成长性的用户。他们需要比6方级更大的空间来承接更高频的订单,又不愿为了9方级的运力牺牲城市穿行的灵活性。目前这一区间虽有产品在售,却难以看到一款在空间、能耗、续航、价格四个维度同时做到较好平衡的车型,用户往往需要在续航、空间与价格之间做出取舍。
这样的市场缺口,五菱并不陌生。微车时代,五菱荣光曾以大微客的品类创新打开细分市场;轻客时代,扬光家族用不到两年时间完成了6.5方和9方级的产品验证和渠道铺设。2800+服务网点、电芯至高8年或60万公里质保、近17万用户的实际运营反馈,这些体系能力为五菱进入任何一个新容积段提供了基础。7-8方不是从零开始,而是在已验证的产品逻辑和用户基础上的自然延伸。
时代在变,奋斗者的需求在变,五菱的产品逻辑也在随之调整,但有一条逻辑始终未变:“人民需要什么,五菱就造什么”。从微车王者到新能源轻客销冠,五菱已经完成了一次转身;而7-8方这块拼图何时补上,或许很快就会揭晓。