中国藏了全球足足30年的三张底牌总算亮出来了。
第一张牌,名叫“电”。不少人第一念头或许是,电能算底牌?哪个工业强国还没几座发电站?这话听着没毛病,但体量差出一个量级,根本就不是一码事。
这个差距到底有多大?说个最直观的数字,2024年中国全年发电量突破10万亿千瓦时,占到了全球总发电量的三分之一。换句话说,全世界每发出3度电,就有1度来自中国。
别觉得这只是人多耗电大的必然结果,把排名第二的美国、第三的印度,再加上整个欧盟和日本的发电量捆到一块儿,都追不上中国的总量。
前两年西方媒体还总拿中国发电量说事,动不动扣上“耗能大户”的帽子,结果转头欧洲爆发能源危机,工业电价直接翻了三四倍,多少老牌化工厂、炼钢厂扛不住成本直接停工,最后不少产能都悄悄转移到了中国。
原因无他,制造业的根基首先就是电。电量够不够稳,电价够不够平,直接决定了工厂开不开得下去。而中国这张“电”牌,最狠的地方恰恰不是发得多,而是既够量又够稳,还能跨大区域精准调配。
光发电多不算真本事,能把西部戈壁的光伏、塞外的风电、西南的水电,千里迢迢送到几千公里外的东部沿海,损耗还低到可以忽略,这才是真正的技术壁垒,也就是很多人听过但没概念的特高压。
简单说,普通输电线路就像乡镇公路,运量小、跑不远、损耗还高;特高压就是电力领域的高铁,电压等级越高,输送的电量越大、距离越远,线路损耗反而越低。
如今中国建成的特高压工程已经有46项,线路总长度超过6.2万公里,绕地球赤道一圈半还富余,横跨东西、纵贯南北的“电力高速公路”,把西电东送的能力拉到了3.4亿千瓦。
东部经济发达省份每用10度电,就有4度是从西部能源基地送过来的。更关键的是,这套技术从核心设备到标准制定,全都是中国自主攥在手里的。
三四十年前,高端输变电装备还被欧美企业垄断,卖天价还随时卡脖子;现在反过来,全球超过8成的特高压技术标准都是中国主导制定的,别的国家想建特高压,先得学中国的规范、买中国的成套设备。
不是西方国家不想搞,是既掏不起天量的研发资金,也没有足够广袤的国土和庞大的用电需求去落地验证,这俩门槛就把绝大多数国家挡在了外面。
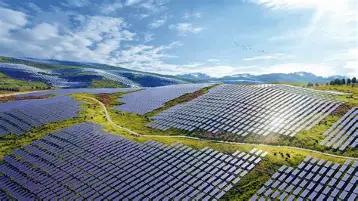
更耐人寻味的是这张牌的后劲。早十几年还有人嘲讽中国发电全靠烧煤,没什么技术含量,结果悄无声息间,中国的风电、光伏装机已经连续十几年稳居世界第一。
2024年风光合计装机占了全球总规模的47%,每年新增的装机量更是占到全球的63%,相当于全世界每新增10台风机、10块光伏板,就有6块多装在中国。
也就是在2024年,中国新能源发电装机容量正式超过煤电,成了国内第一大电源。别人搞新能源还在“靠天吃饭”,发电多了消纳不掉浪费,发电少了顶不上负荷,中国靠着特高压和智能电网,已经能把分散在全国各地的绿电统一调度,把波动的能源熨成稳定的供给。
可能有人会问,发电再多再先进,不就是个基础配套吗,怎么就算王牌了?往小了说,稳定低廉的电价,是中国制造业成本优势的核心支撑之一,从几块钱的日用品到几十万的汽车,所有产品的成本里都藏着电价的影子;往大了说,现在所有的高端产业赛道,全是“吞电巨兽”。
人工智能的数据中心、新能源汽车的全产业链、几万公里的高铁网络、全国布局的算力基地,哪一个离得开充足稳定的电力供应?就拿一个大型算力中心来说,一年耗电量抵得上一座中小城市,没有这张电牌托底,这些产业根本无从谈起。
前两张是硬实力家底,第三张是压舱石。有电当能源底座,有制造当产业骨架,再加上稳定的大环境,自然形成正向循环:产业越聚越多,成本越降越低,优势越来越大。过去30年我们没怎么声张,闷头把这三张牌打磨得越来越亮,等西方反应过来的时候,已经很难追上了。