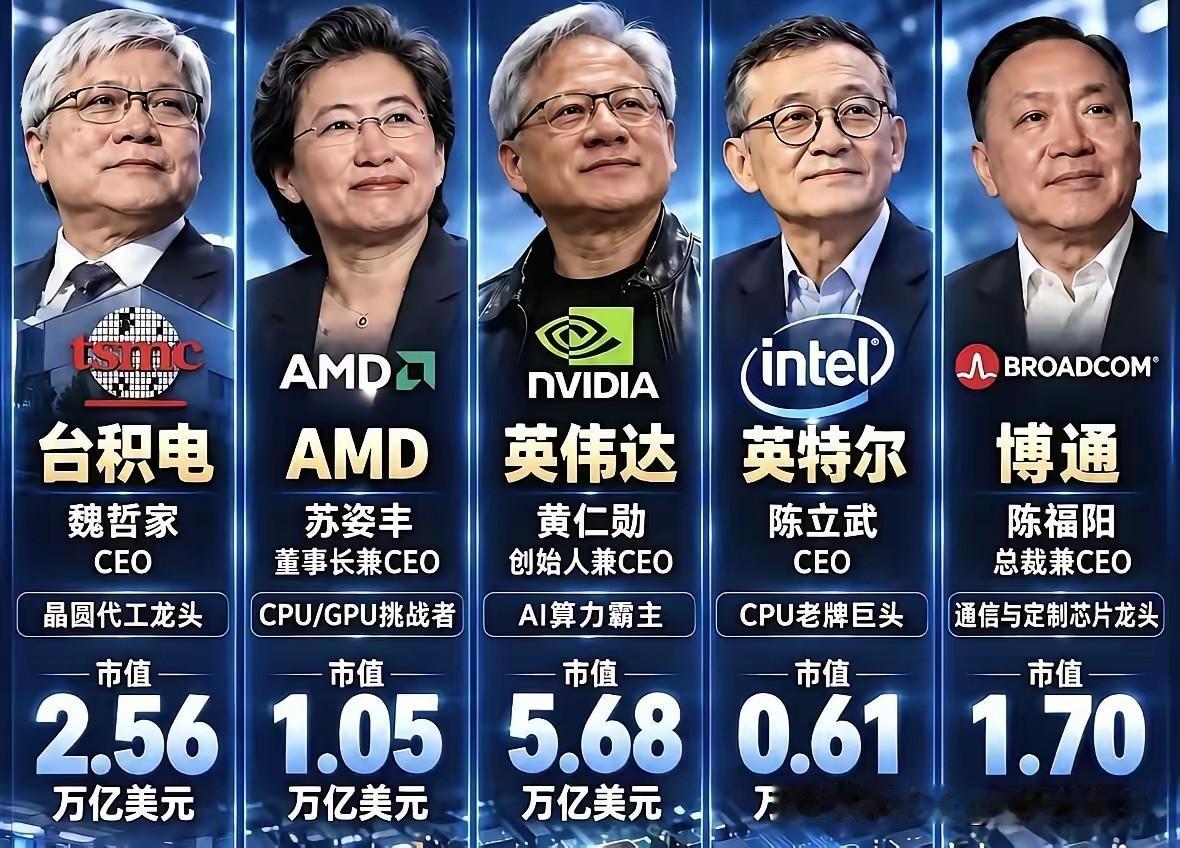
欧美芯片巨头现在最怕的不是中国不买了,而是中国不光不买,还在自己造,而且造出来的东西,比他们卖给你的还便宜还好用。
很多人之前有一种固有印象:高端芯片门槛高,只能靠海外大厂供应。
过去很长一段时间里,国内不少行业想要芯片,只能选择进口产品。采购定价权握在别人手里,交货周期、供货数量,都要看对方的安排。一旦外部环境发生变动,供应链随时会受到影响。
以前海外厂商的逻辑很简单。只要掌握核心工艺,就能保持产品溢价。同类芯片,卖给不同客户报价不一样,下游企业没有太多议价空间。
大家没得选,就算价格偏高,也只能继续采购。这也是过去几十年全球半导体产业的常态,少数几家企业占据市场主导地位。
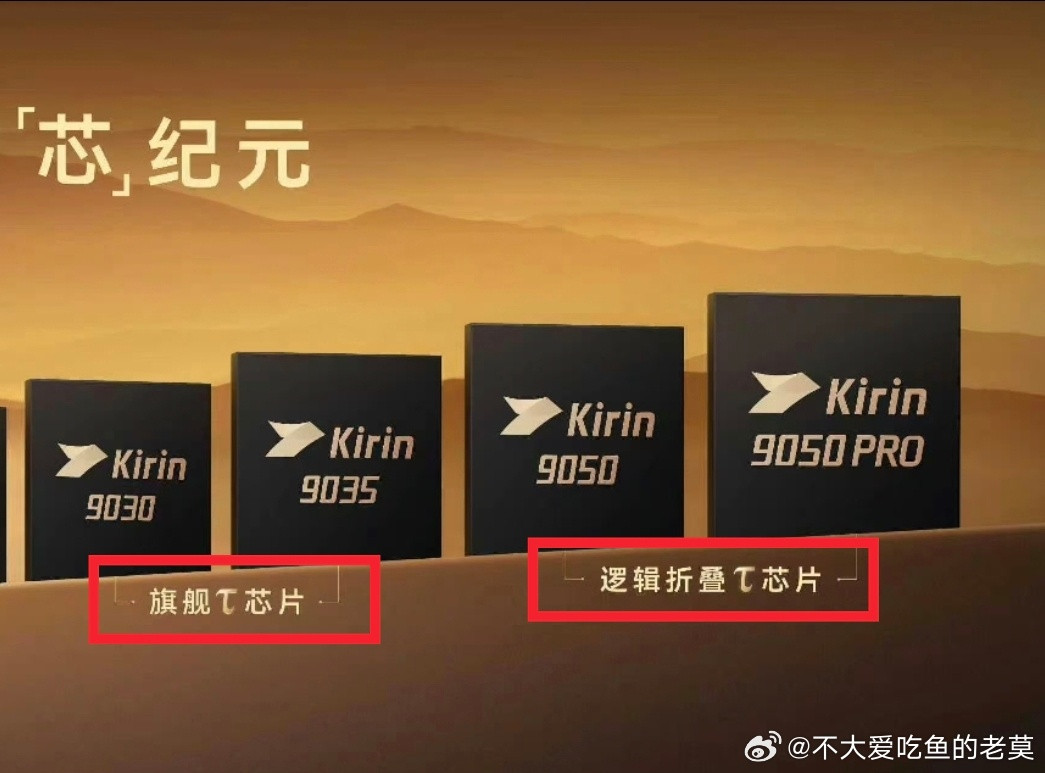
但最近几年,局面正在悄悄反转。国内芯片产业链,从设计、制造到封装测试,都在持续推进本土化落地。
很多细分赛道里,国产芯片已经实现量产,开始进入工业设备、消费电子、汽车电控等领域。
有行业统计显示,近几年国内芯片自给率稳步提升,中低端成熟制程芯片已经实现大规模替代。
不少设备厂商做过对比测试,在同等性能指标下,国产芯片采购成本明显低于同类型进口芯片。
部分工业控制芯片,国产产品价格甚至能降到进口产品的一半,稳定性经过长期上机验证,完全可以满足生产需求。
这才是海外巨头真正担心的点。如果只是单纯减少采购,影响只是短期订单下滑。市场很大,他们还可以把产品卖给其他国家,弥补缺口。可一旦国内实现自主量产,就等于永久丢掉一块市场。
芯片行业有一个特点,规模决定成本。生产越多,单片分摊的研发、产线折旧费用就越低。当国产芯片大批量出货,成本会持续往下走,性价比优势会进一步放大。
客户一旦试用稳定,就不会轻易换回原来的进口芯片。客户的更换成本、软件适配、设备调试都是一次性投入,企业没有动力频繁替换核心元器件。
当然我们也要客观看待,不能盲目乐观。在最先进的高端制程芯片领域,双方仍然存在不小差距。
产业链不是一蹴而就,设备、材料、光刻胶等配套环节,还需要持续投入打磨。国产替代不是一夜之间完成,是一步一步、逐个细分领域突破。
外部企业也不会坐视市场流失。他们一方面调整产品定价,用降价的方式守住存量客户;另一方面收紧相关技术和设备出口,试图延缓国内产业升级节奏。
这也是全球半导体竞争里很现实的博弈。市场竞争本身,就是技术、成本、供应链综合实力的比拼。
这场竞争,本质不是简单的贸易对抗,而是产业格局的重塑。过去全球芯片分工明确,不同国家各负责一段环节。现在产业链安全,成为很多国家企业重点考量的因素。
越来越多制造企业,会主动准备两套方案,兼顾进口芯片和国产备选方案,降低供应链单一依赖的风险。
市场最终投票的标准永远不变,看性能、看价格、看供货稳不稳定。谁的产品性价比更高,交付更靠谱,谁就能拿到订单。
技术追赶从来没有捷径,靠的是长期持续投入,一点点补齐短板。不用追求一步赶超,只要持续迭代,在一个个细分赛道站稳脚跟,产业链的底气就会越来越足。
产业竞争的终点,从来不是谁彻底打败谁,而是让市场拥有更多选择。当技术不再被单一主体垄断,受益的,是全球千千万万的制造企业和普通消费者。