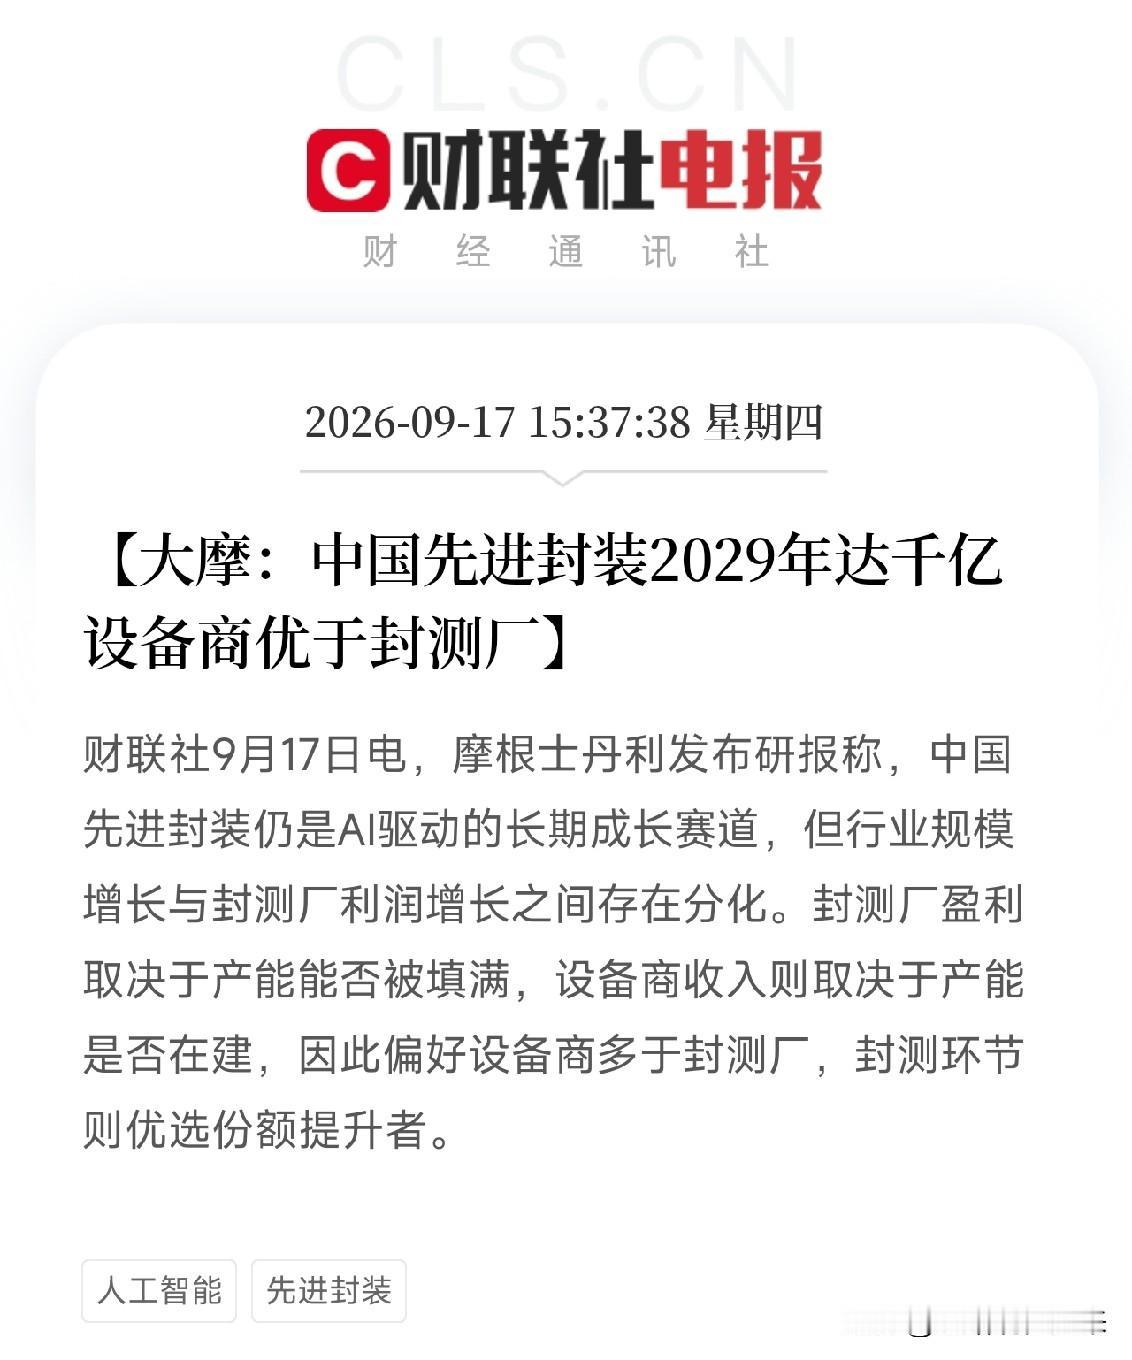
下午3点半,摩根士丹利这份研报扔出来,
如果你看懂了,会发现它点破了一个非常关键的产业逻辑:先进封装的钱,不在封测厂,在设备商
一、大摩的判断:设备商优于封测厂
我国先进封装仍是AI驱动的长期成长赛道,但行业规模增长与封测厂利润增长之间存在分化。封测厂盈利取决于产能能否被填满,设备商收入则取决于产能是否在建,因此偏好设备商多于封测厂,封测环节则优选份额提升者。
封测厂要赚钱,得看订单能不能把产线填满。
设备商要赚钱,只要有人在建产线就行。
一个赌稼动率,一个赌资本开支。
在当前AI算力疯狂扩产的阶段,资本开支的确定性,远高于稼动率的确定性。
为什么?
因为封测厂产能一旦建好,如果订单跟不上,折旧和人工成本会把利润吃掉。
而设备商卖一台是一台,收入确认就在交付那一刻。
行业扩产越猛,设备商越受益。
至于产线建成后有没有活干,那是封测厂的事,不是设备商的事。
二、千亿市场的拆解
大摩预测,我国先进封装市场规模2029年将达到千亿级别。
增量从哪里来?
第一,AI芯片。
英伟达GPU、华为昇腾、寒武纪,所有高性能AI芯片都需要先进封装。
CoWoS、HBM、Chiplet,这些技术全部依赖先进封装产能。
第二,Chiplet架构。
芯片设计从单片SoC走向多芯粒拼接,先进封装是物理基础。
第三,HBM。
高带宽存储需要TSV硅通孔和堆叠封装,这是先进封装里价值量最高的环节之一。
第四,国产替代。
海外先进封装产能被台积电、日月光垄断,国内封测厂和晶圆厂正在加速追赶。
三、A股产业链的卡位
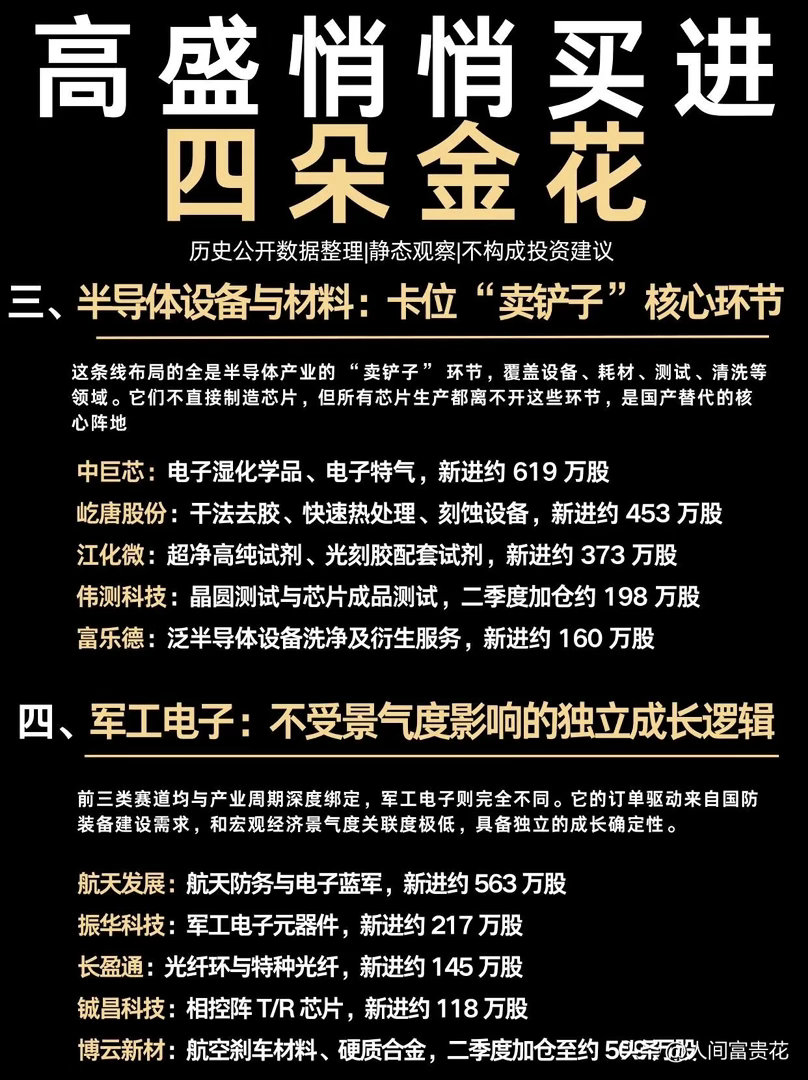
设备商方向,确定性最高。
华海清科是CMP设备龙头,先进封装需要减薄和抛光,CMP是核心工序。
芯源微在涂胶显影设备上有布局,先进封装的光刻工序需要涂胶显影。
北方华创在刻蚀、PVD、CVD等环节全覆盖,先进封装产线扩产直接受益。
中微公司的刻蚀设备用于硅通孔和深孔刻蚀,是先进封装的关键环节。
拓荆科技的薄膜沉积设备,用于先进封装的介质层和金属层沉积。
盛美上海的清洗设备,贯穿先进封装全流程。
封测厂方向,优选份额提升者。
长电科技是国内先进封装龙头,XDFOI Chiplet技术已经量产,客户覆盖高通、华为海思等。
通富微电深度绑定AMD,是AMD Chiplet封装的核心供应商,先进封装收入占比持续提升。
华天科技在TSV、Bumping、Fan-Out等先进封装技术上持续投入,产能利用率在回升。
甬矽电子聚焦中高端先进封装,产品结构在优化。
大摩说的优选份额提升者,意思很明确:
不是所有封测厂都能吃到这轮红利。
只有那些拿到AI芯片客户订单、技术能力跟得上、产能利用率在提升的公司,才是真正的受益者。
纯做传统封装、没有先进封装能力的,会被边缘化。
材料和零部件方向,同步受益。
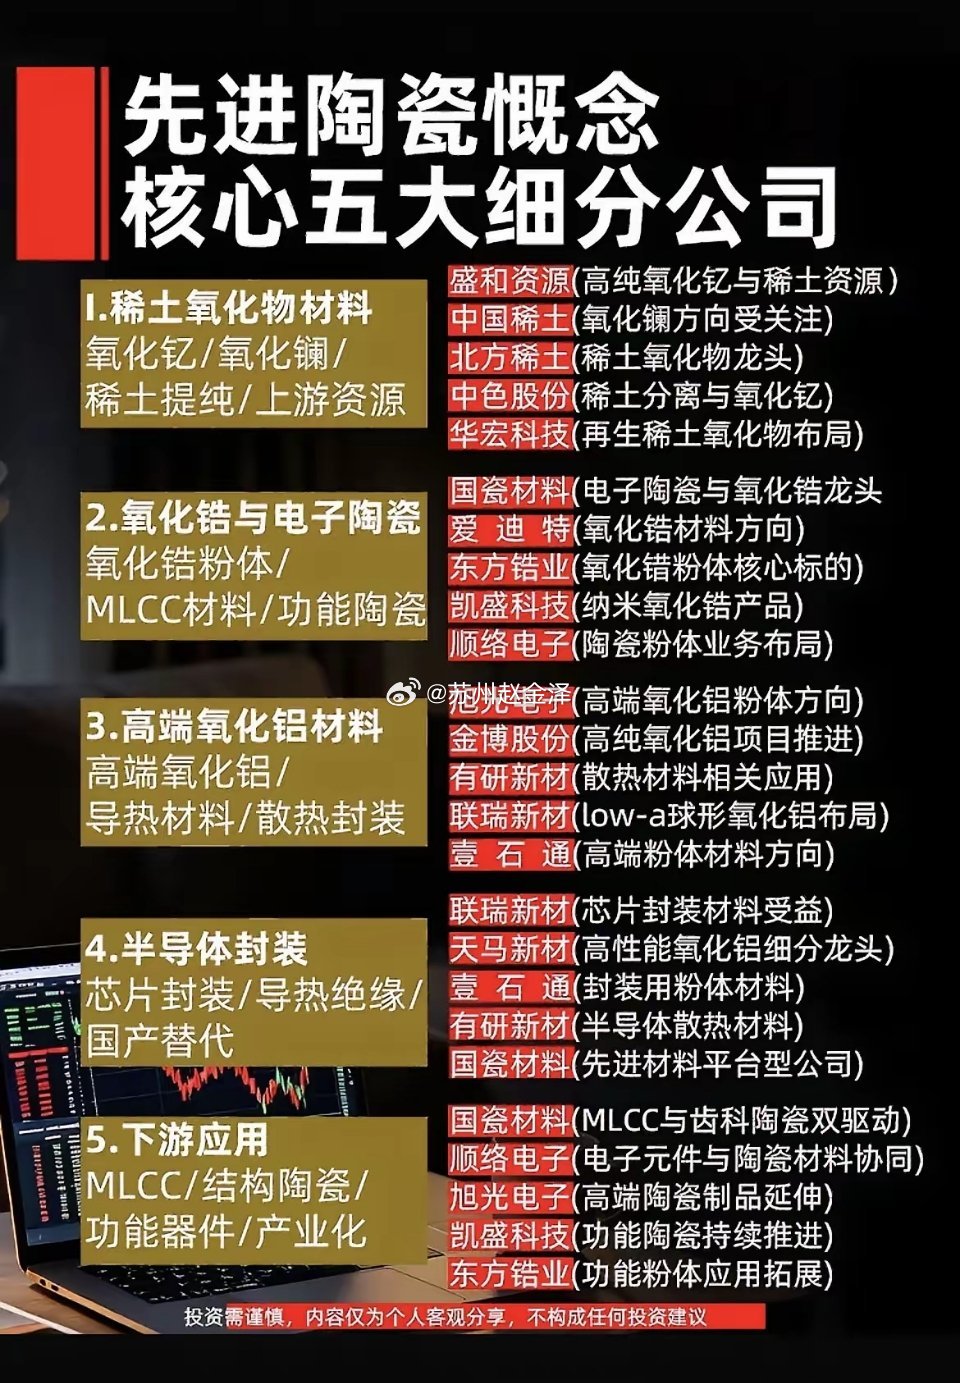
兴森科技的ABF载板,是先进封装的关键材料。
深南电路的封装基板,用于芯片封装和模组。
华海诚科的环氧塑封料,用于先进封装。
联瑞新材的球形硅微粉,用于封装基板。
壹石通的电子级陶瓷材料,用于封装。
四、但必须冷静
第一,先进封装是重资产行业,设备投资巨大。封测厂的利润弹性,取决于产能利用率和产品结构。如果AI芯片需求不及预期,稼动率下滑,利润会被折旧吃掉。
第二,大摩说的是设备商优于封测厂,不是封测厂不行。封测厂里真正有先进封装能力、有AI客户订单的公司,依然有机会。
第三,美联储刚加息,全球利率环境在收紧。半导体板块今年涨幅不小,获利盘需要时间消化。产业趋势的确定性,不等于股价短期没有波动。
第四,先进封装的技术迭代很快,CoWoS、SoIC、Chiplet,每一条路线都有不同的设备和材料需求。押错技术路线,可能白投产能。