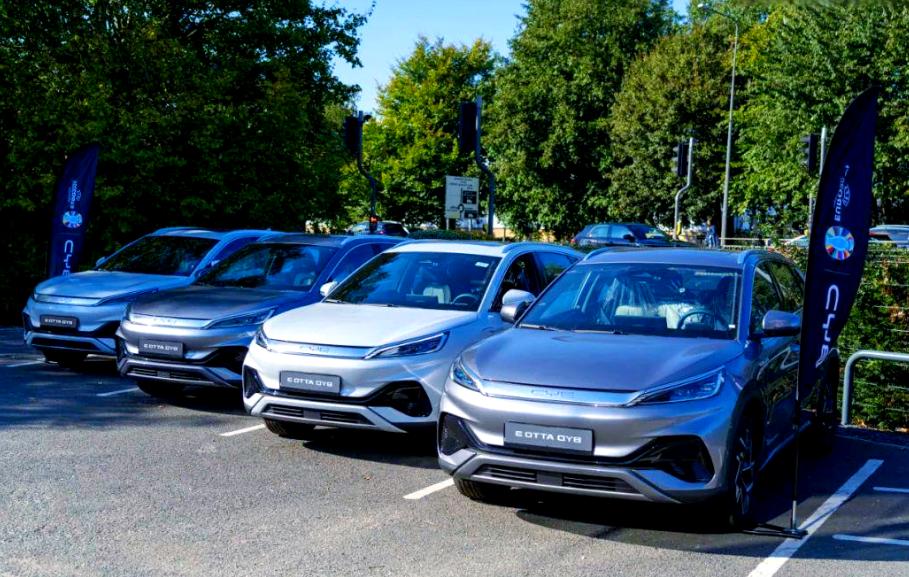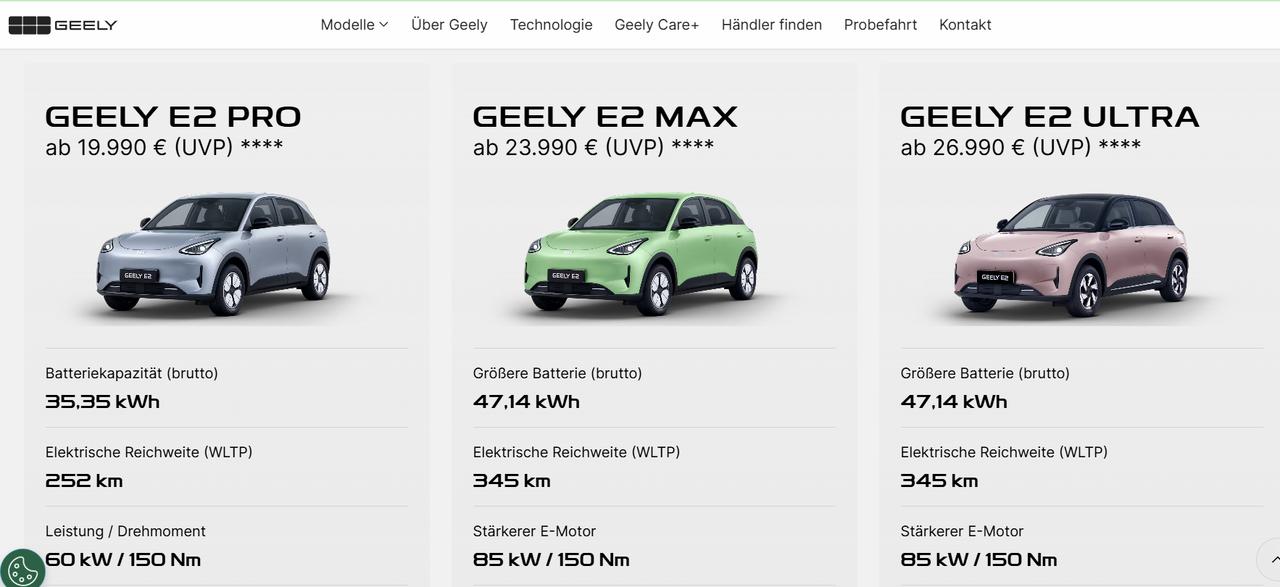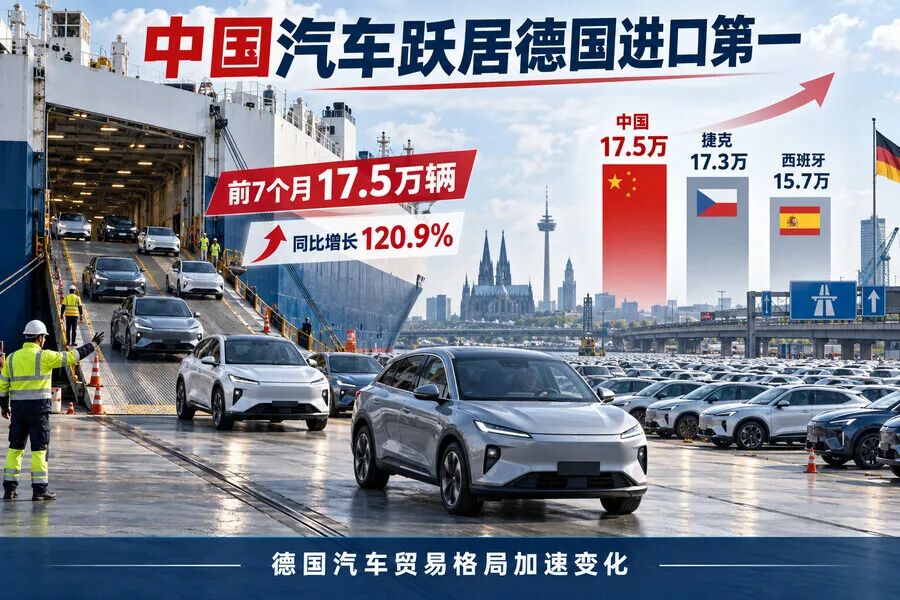
德国汽车贸易格局正在出现标志性变化。德国联邦统计局公布的数据显示,2026年前7个月,德国从中国进口约17.5万辆乘用车,同比增长120.9%。中国由此首次超过捷克,成为德国进口汽车数量最多的来源国。同期,捷克向德国出口约17.3万辆汽车,同比增长22.9%,退居第二;西班牙以约15.7万辆排名第三。中国与捷克之间的差距目前并不大,但中国汽车进入德国市场的增速明显更快。“来自中国”不完全等于“中国品牌”这组数据按汽车进口来源国统计,反映车辆从哪里生产并运入德国,并不等同于全部都是中国本土品牌。欧洲、美国及德国车企也在中国设有工厂,部分车型可能从中国生产基地出口到欧洲。因此,解读时应区分“中国产汽车”和“中国品牌汽车”。不过,中国本土车企在电动车、插电式混合动力车、车载软件和电池成本方面的竞争力确实不断增强,进入欧洲市场的品牌和车型选择也在扩大。德国进口增加,出口却在下降2026年前7个月,德国共进口约130万辆乘用车,比上年同期增加16%;按金额计算增长12.6%。与此同时,德国汽车出口量降至约200万辆,同比减少4%;出口金额下降8.9%,至735亿欧元。这意味着德国仍然是汽车净出口国,但出口数量只比进口多约70万辆,传统优势正在收窄。德国汽车的主要海外买家为英国、美国和意大利,分别进口约25.8万辆、24.5万辆和14.7万辆。出口车型仍以燃油车为主德国前7个月出口汽车中,燃油车占52.7%,约100万辆;纯电动车占28.1%,约56万辆;混合动力车占19.2%,约38万辆,整体结构与上年变化不大。美国市场的变化尤其明显。德国对美汽车出口数量下降2.6%,但出口金额大幅减少17.1%。出口美国的车辆中,燃油车占80.8%,纯电动车仅占10%,混合动力车占9.2%。对德国消费者意味着什么?
市场车型和价格选择可能继续增加,尤其是电动车领域;
购车时除价格和续航外,还要比较保修、维修网点、零件供应及软件更新承诺;
注意车辆生产地、品牌归属和售后责任主体并非同一概念;
二手残值、保险分级和长期服务能力,也应纳入总成本判断。
17.5万辆代表的是进口来源地变化,而不是德国市场已被某一类品牌全面取代。但120.9%的增速说明,竞争重心正在快速移动。
对德国车企而言,挑战不仅来自本土市场进口增加,也来自其在中国市场销售承压。未来竞争将同时围绕价格、电池、软件、服务网络和品牌信任展开。