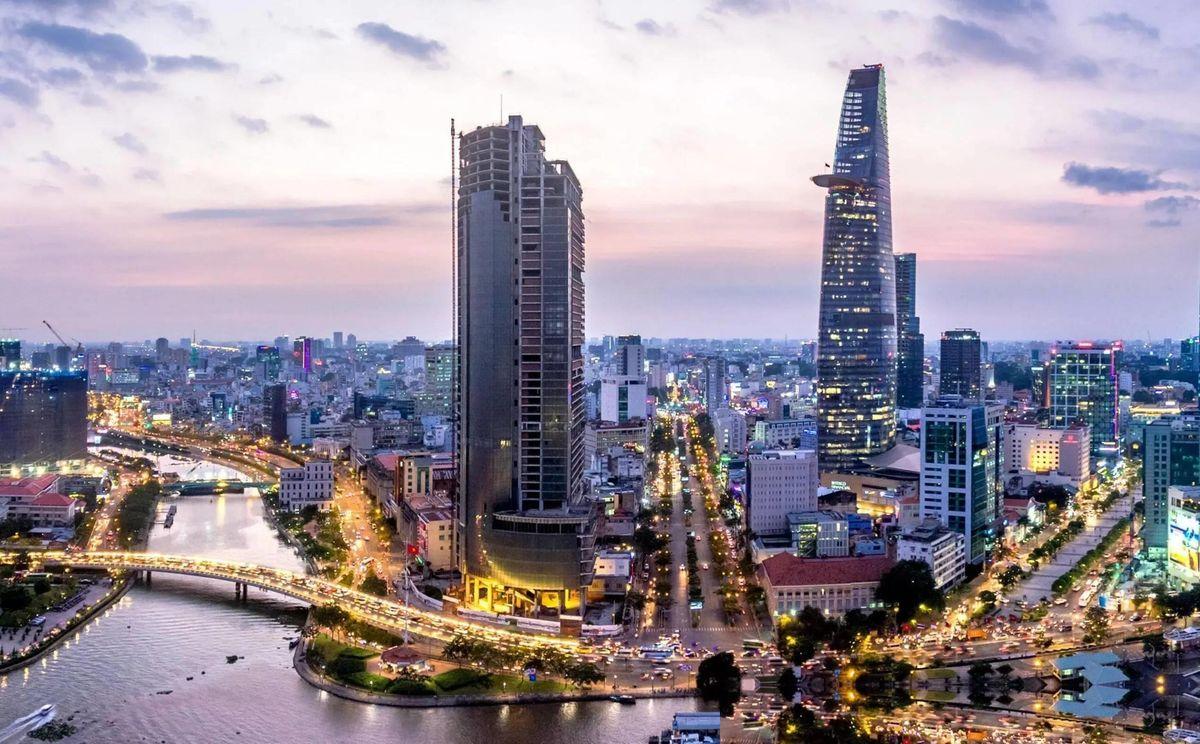
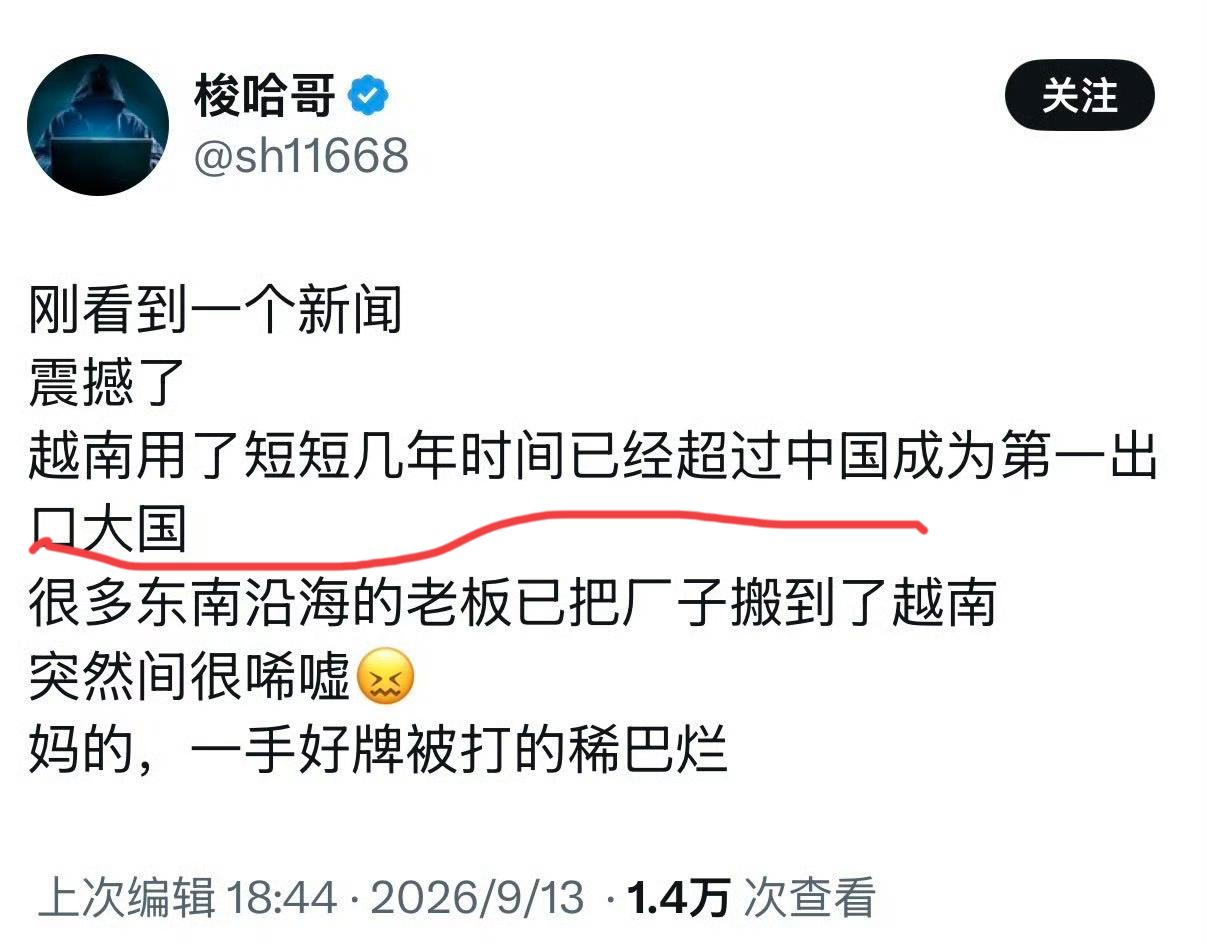
越南创造了一个历史。2026年前8个月,对美贸易顺差1066亿美元,正式超过中国大陆,坐稳美国第一大逆差来源国。数据一出,全球都在看。但没人盯着一个更绝的数字——同期,越南对中国的贸易逆差,高达1077亿美元。翻译成大白话就是:越南对美赚了多少,就对中国亏了多少。这笔账,越南到底是怎么打的?
先别急着算越南从中国买了多少,再卖给美国多少,把时间拨回2023年看看墨西哥。当年墨西哥20多年来第一次超过中国,成为美国最大的商品进口来源国。可位置刚坐热,美国很快开始往产业链里面查,2024年就要求部分墨西哥钢铁必须证明在北美熔炼浇铸,2026年,美墨经贸谈判已经直接谈到中国投资和汽车中的美国含量。这个过程说明一件事:成为美国的大供应商,从来不只是订单奖励,同时也是监管升级的开始。
越南现在已经走到了相似的位置。美国自己的官方数据目前只公布到7月,1至7月对越南货物逆差1388.6亿美元,对墨西哥约1288.9亿美元,对台湾地区1278.5亿美元,对中国大陆912.2亿美元,所以越南排名第一可以确认;但标题中的1066亿美元属于越南公布的前8个月统计,美国8月国别数据要到10月才公布,这两个统计周期不能硬拼成一套数字。趋势是真的,时间口径必须分清。
真正让我觉得值得看的,反倒是越南政府最近自己的动作。9月14日,越南官方明确提出,电子产业进口的零部件、原材料和设备规模过大,国内增加值仍然有限,本国企业进入供应链的程度偏低,还要求相关部门在9月底前找进口逆差大的企业逐家研究。河内现在担心的已经不是工厂有没有订单,而是订单这么多,究竟有多少价值真正留在越南。
这就把1616.3亿美元这个数字推到了台前。2026年前8个月,越南仅电子、计算机及零部件进口就达到1616.3亿美元,同比增长68.3%,这一类商品自身造成约606亿美元贸易逆差;全部进口中,生产资料占到了94.1%。所以越南今年全国出现204.6亿美元货物逆差,不能简单理解成“出口生意做亏了”,更像是在集中采购一整套工业扩张所需要的东西。
河内其实早就准备改变这种结构。今年5月批准的配套工业计划提出,到2030年重点产业平均本土化率要达到40%至45%,电子产业达到25%至30%,机械制造达到40%;到2035年,电子产业本土化率还要提高到35%至40%。这几个数字比今天的对美顺差更值得中国企业长期盯着,因为越南真正想留下来的,不只是工厂大门口那块“越南制造”的牌子,而是牌子后面的供应商和利润。
为什么越南敢这么做?因为全球资本正在用钱投票。截至8月底,越南吸收外资总额406.3亿美元,同比增长55.4%,其中新注册制造业投资121.5亿美元,占新注册资金55.9%;实际利用外资172.5亿美元,同比增长12%,其中制造业吃下82.6%。对越南而言,一个持续扩大美国订单的制造基地,本身就是吸引下一座零部件厂、下一条生产线和下一批工程师最有效的招商广告。
再看越南出口结构就更清楚。前8个月外资企业出口3003.7亿美元,占越南全部出口80.1%;本土经济部门反而形成306亿美元贸易逆差,外资部门则保持101.4亿美元顺差。换句话讲,越南眼下漂亮的出口规模,很大一部分还是跨国企业在越南配置产能形成的结果,所以河内下一步真正想做的,是让本土企业挤进这些跨国公司的采购名单。
这时候再回头看1066亿和1077亿,就会发现另外一种算法。越南不是把从美国收到的1066亿美元转手交给中国,这两笔双边差额没有这种一一对应关系;中国进口的零部件同样服务于欧洲、亚洲和越南国内市场。可两组数字如此接近,至少说明越南当前工业扩张同时需要两个外部条件:一边必须有美国这样的大市场消化产品,一边必须有庞大的亚洲工业体系不断提供投入品,这才是越南目前最难摆脱的双重约束。
问题也就来了,美国会容忍这种结构一直扩大吗?墨西哥已经给出了一个现成答案。美国最初盯的是进口额,随后盯钢铁在哪里熔炼,再往后开始盯汽车零部件含量、中国资本和供应链所有权。越南如果继续扩大对美顺差,华盛顿未来检查的重点很可能也会越来越深入,不只问货物在哪个港口装船,还会追问关键投入从哪里来、真正增加值发生在哪里,这条监管路径已经有前例可循。
从2026年9月中旬来看,这对中国的影响,就不能只盯今天1077亿美元的顺差。如果越南本土化计划推进顺利,最先被替代的很可能不是最复杂的核心设备,而是技术门槛相对较低、运输成本又高的普通配件、结构件和耗材;可随着越南工厂越来越多,它对高端设备、工业材料、自动化系统和复杂中间品的需求又可能继续增长。未来中越贸易很可能不是简单缩小,而是品类重新洗牌。