标签: 货币政策

美股A股股票兄弟们,美联储加息基本板上钉钉了,说下对A股的影响。先看昨晚美股收
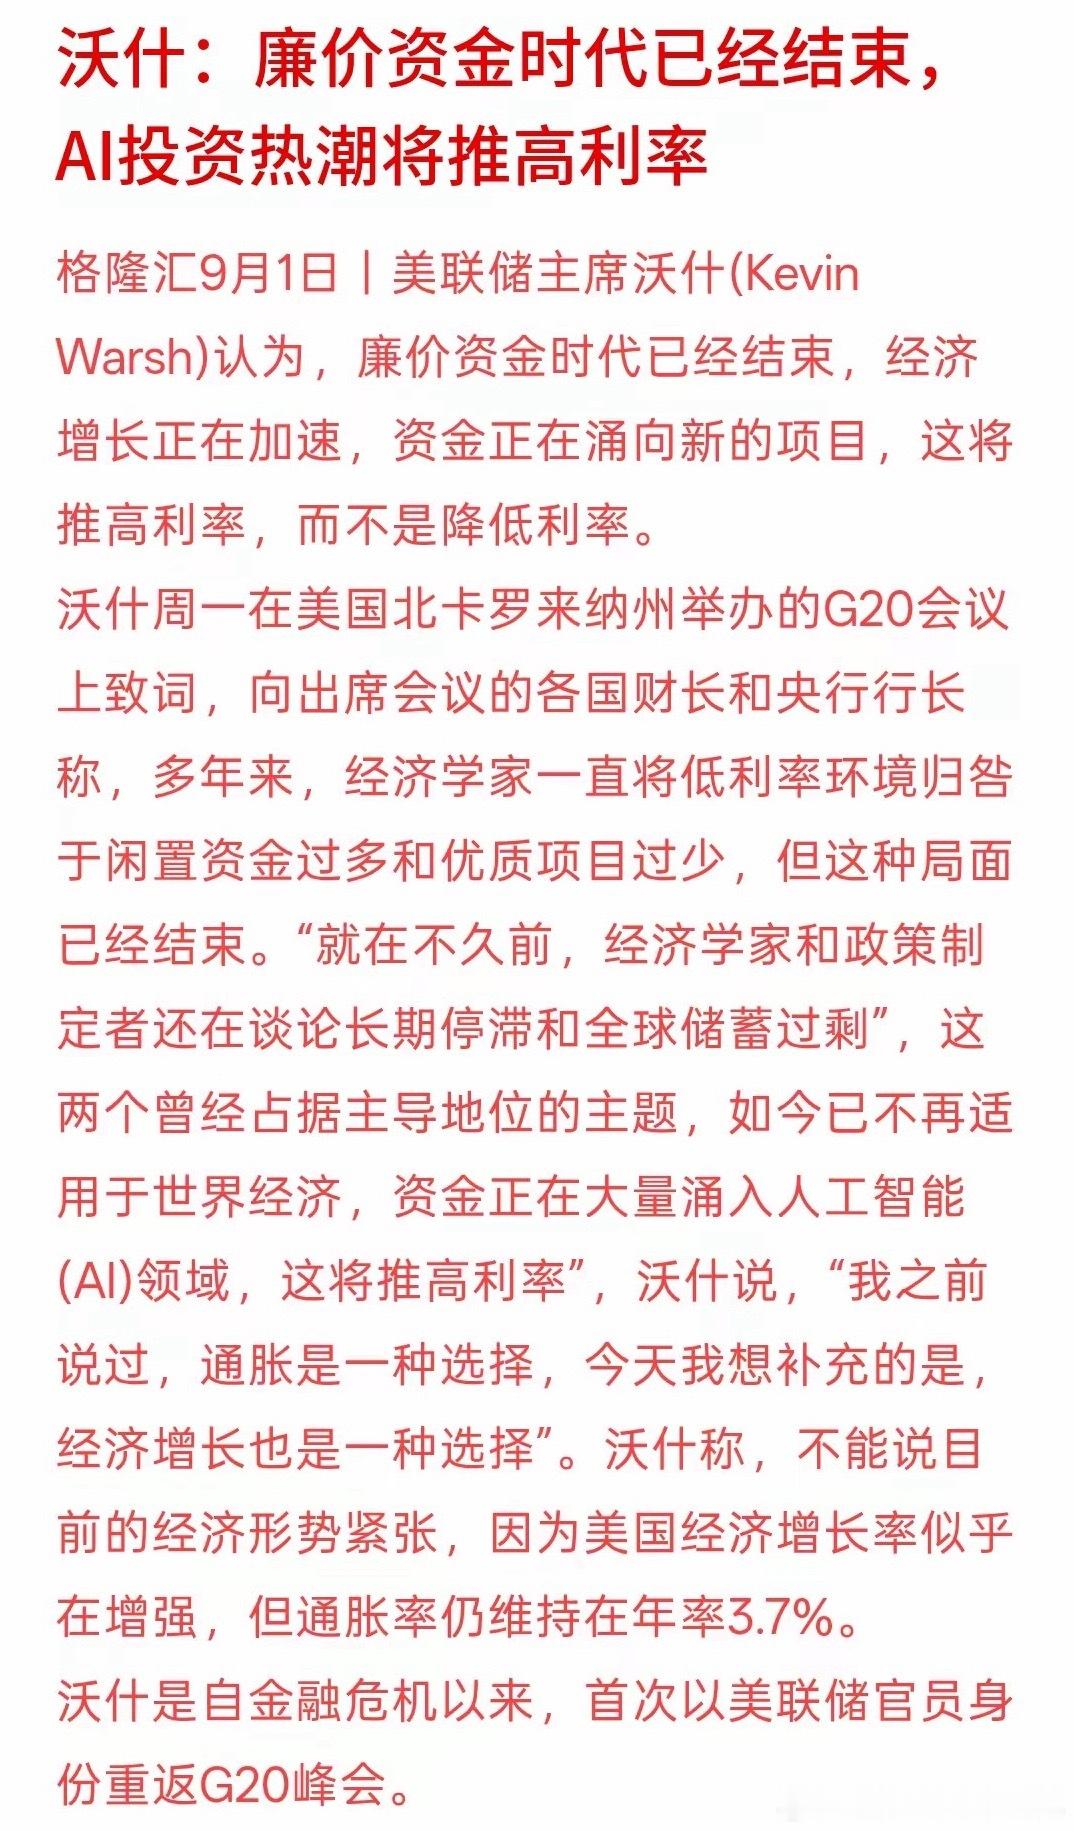
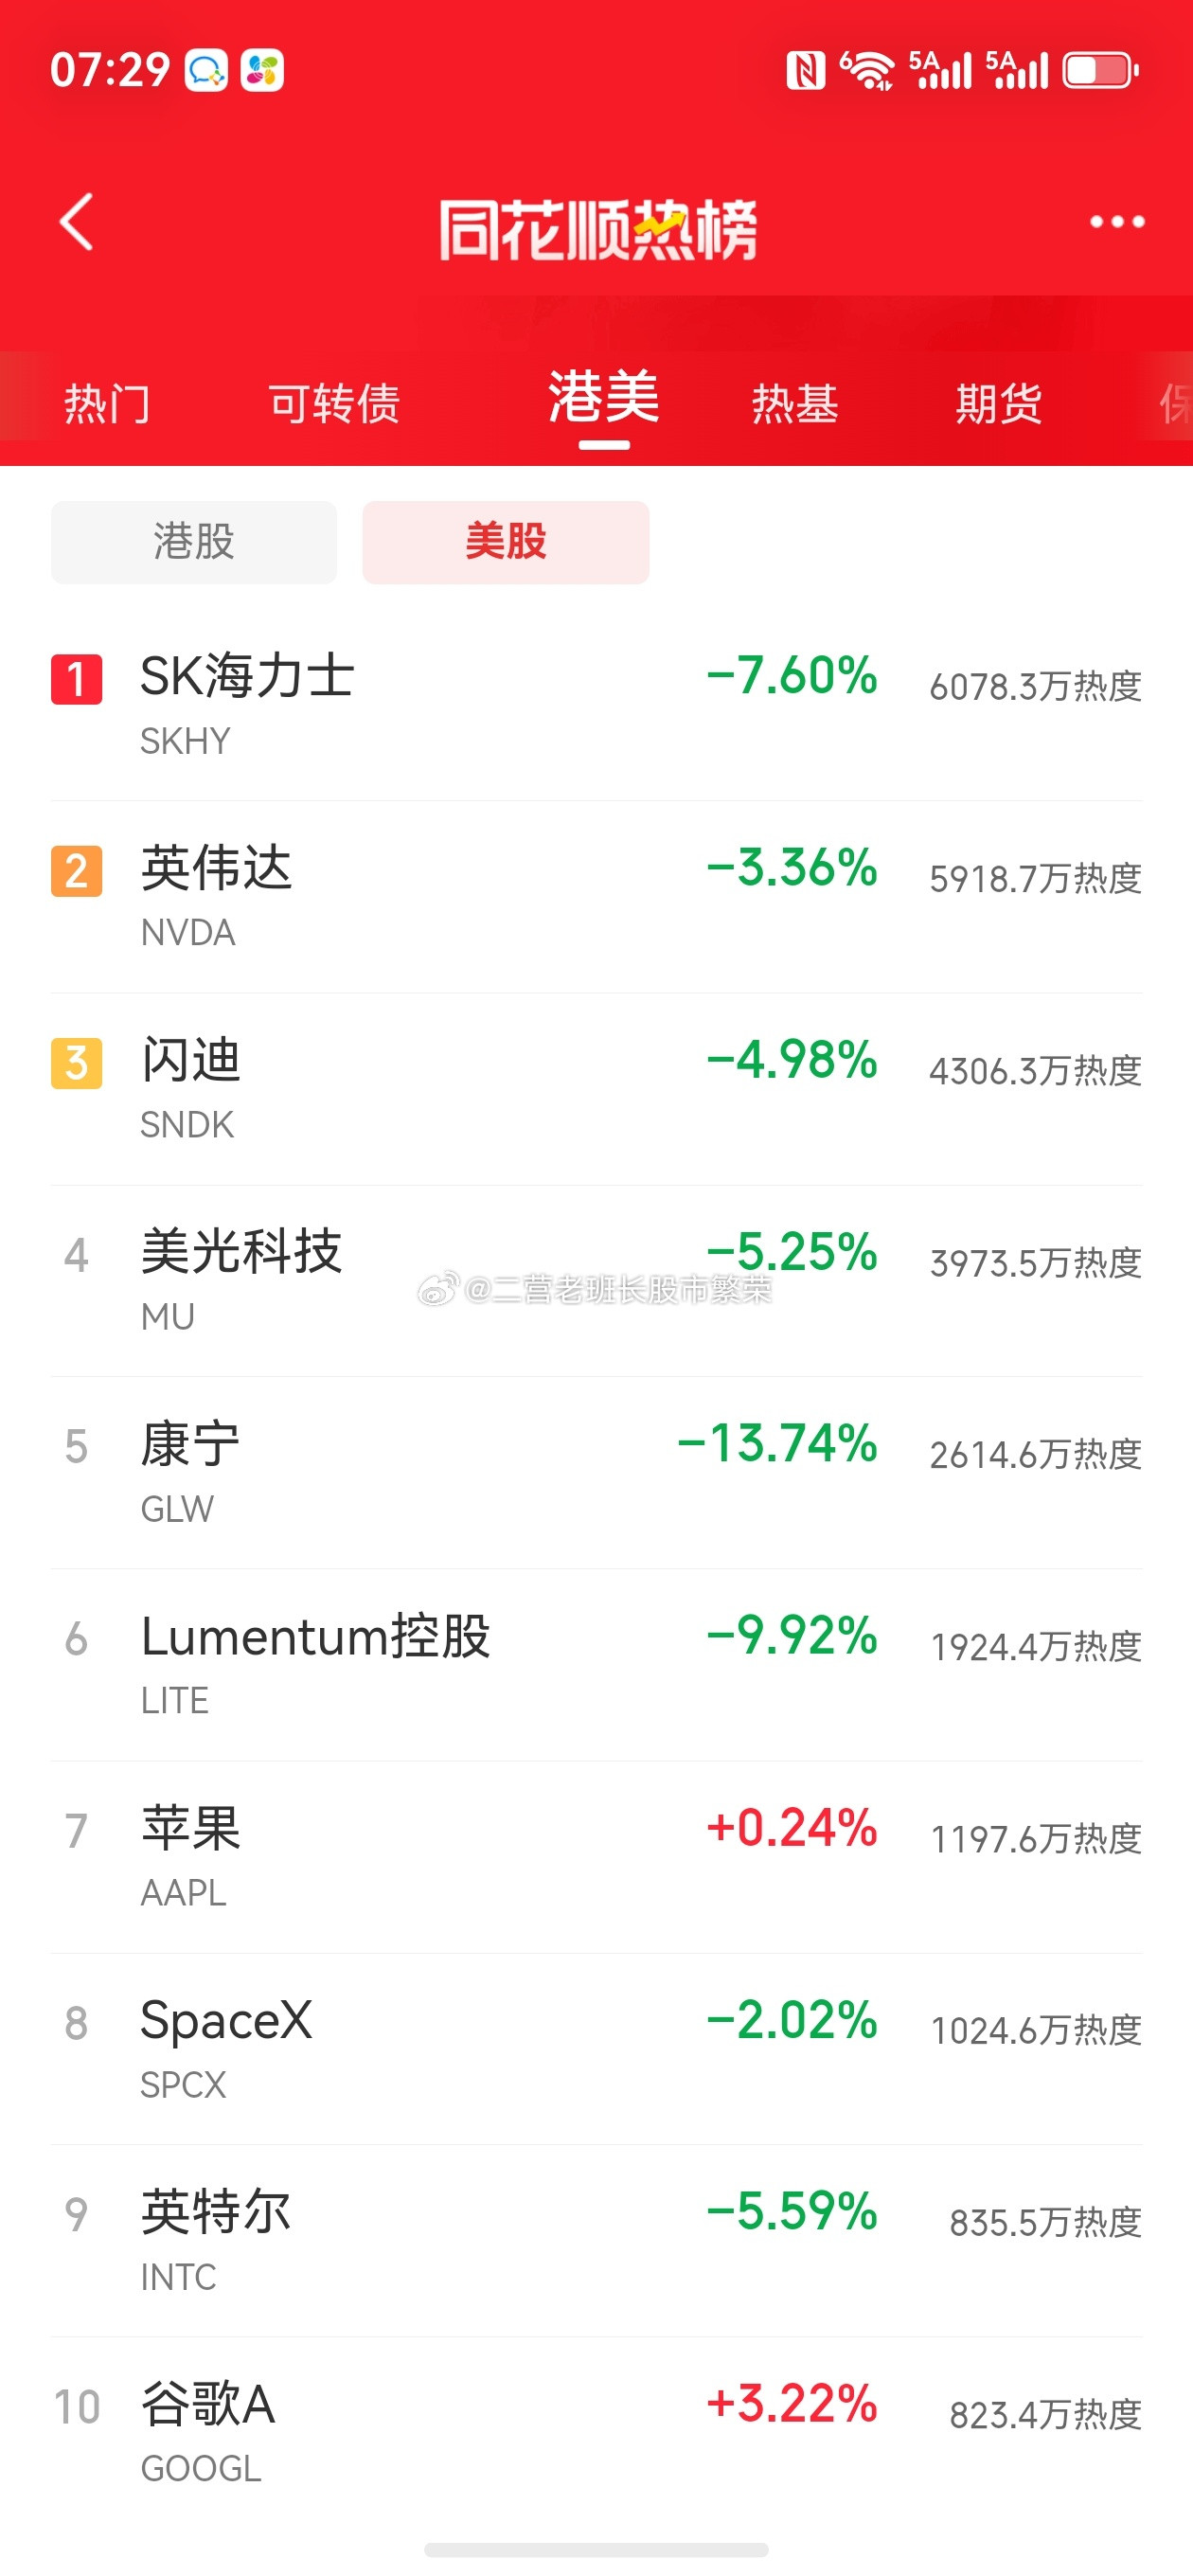
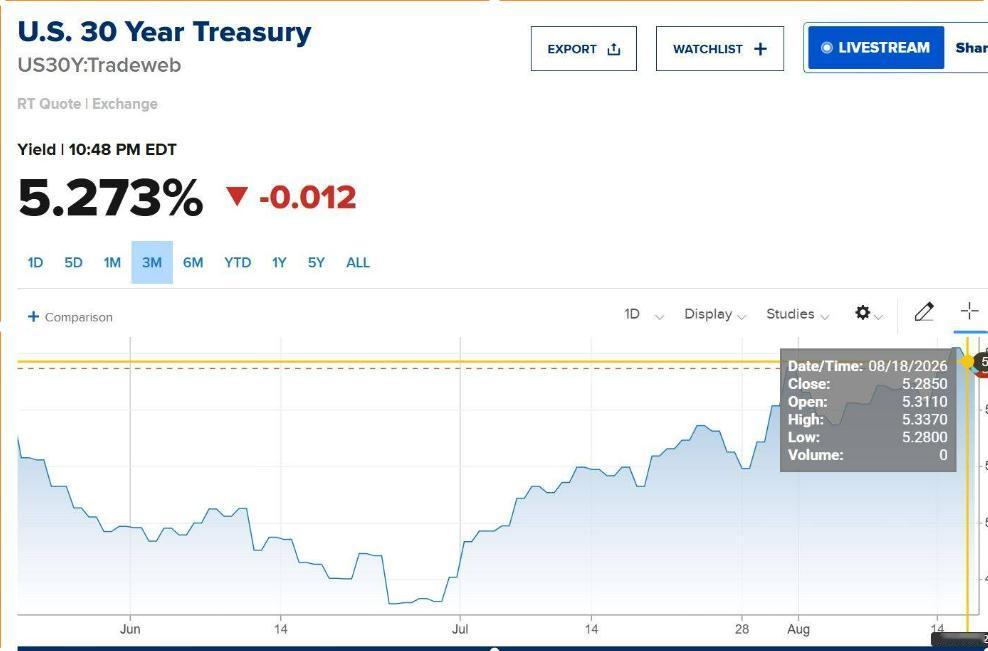
美股A股股票兄弟们,美联储加息基本板上钉钉了,说下对A股的影响。先看昨晚美股收盘:道指跌0.29%,报52421点标普跌0.48%,报7620点纳指跌0.56%,报26186点费城半导体指数暴跌5.86%,创7月以来最大跌幅核心就两件事:1)AI三巨头(Anthropic、OpenAI、xAI)集体喊“放缓AI迭代”2)10年期美债收益率突破5%,30年期飙到5.35%市场直接崩给你看——英伟达跌超3%,博通、AMD跌超4%,英特尔跌超5%光通信更惨:康宁跌13%,Coherent跌超12%存储芯片集体重挫:SK海力士、美光、西部数据跌超5%唯一亮点:软件板块逆势走强,ServiceNow涨超5%,Adobe涨近4%---🛢️油价继续飙WTI原油101美元/桶,布伦特105美元/桶中东局势紧张:霍尔木兹海峡通航受限,沙特管道遇袭💰美联储加息概率逼近90%北京时间9月17日凌晨2点公布利率决议8月CPI同比3.4%,核心CPI环比0.3%超预期高盛、摩根大通、汇丰全部转向预测加息---🇨🇳对A股影响预判:【利空方向】❌光通信、存储芯片——美股暴跌传导,明天承压❌高估值科技股——美债收益率高位压制成长股估值【利好方向】✅国产替代——半导体设备、AI芯片自主可控逻辑更硬了✅软件应用——资金从硬件切到软件,国内AI应用方向有轮动机会✅石油石化、航运——油价继续涨,还有空间✅黄金贵金属——避险需求+美元走弱【关键时间节点】周三凌晨美联储决议+沃什发布会如果“加一次就停”→利空出尽,修复行情如果暗示连续加→短期还要震荡---💡老班长观点:这次美股调整核心是AI叙事逻辑被撼动——从“加速”变“放缓”。但注意:目前只是口头层面,没有实际削减资本开支的信号。A股这边,产业逻辑没变:✅MLCC供需缺口在扩大(村田停产+三星52亿大单)✅PCB涨价周期启动(建滔、松下、南亚集体上调报价)✅国产替代加速(摩尔线程科创板IPO过会)策略上:短期别追高半导体,等情绪消化手里有AI硬件底仓的不用慌,产业逻辑没坏美联储落地后,大概率是“利空出尽”的修复窗口兄弟们,这种行情最考验定力。越是波动大的时候,越要冷静。⚠️以上仅为个人观点,不构成投资建议,股市有风险,入市需谨慎
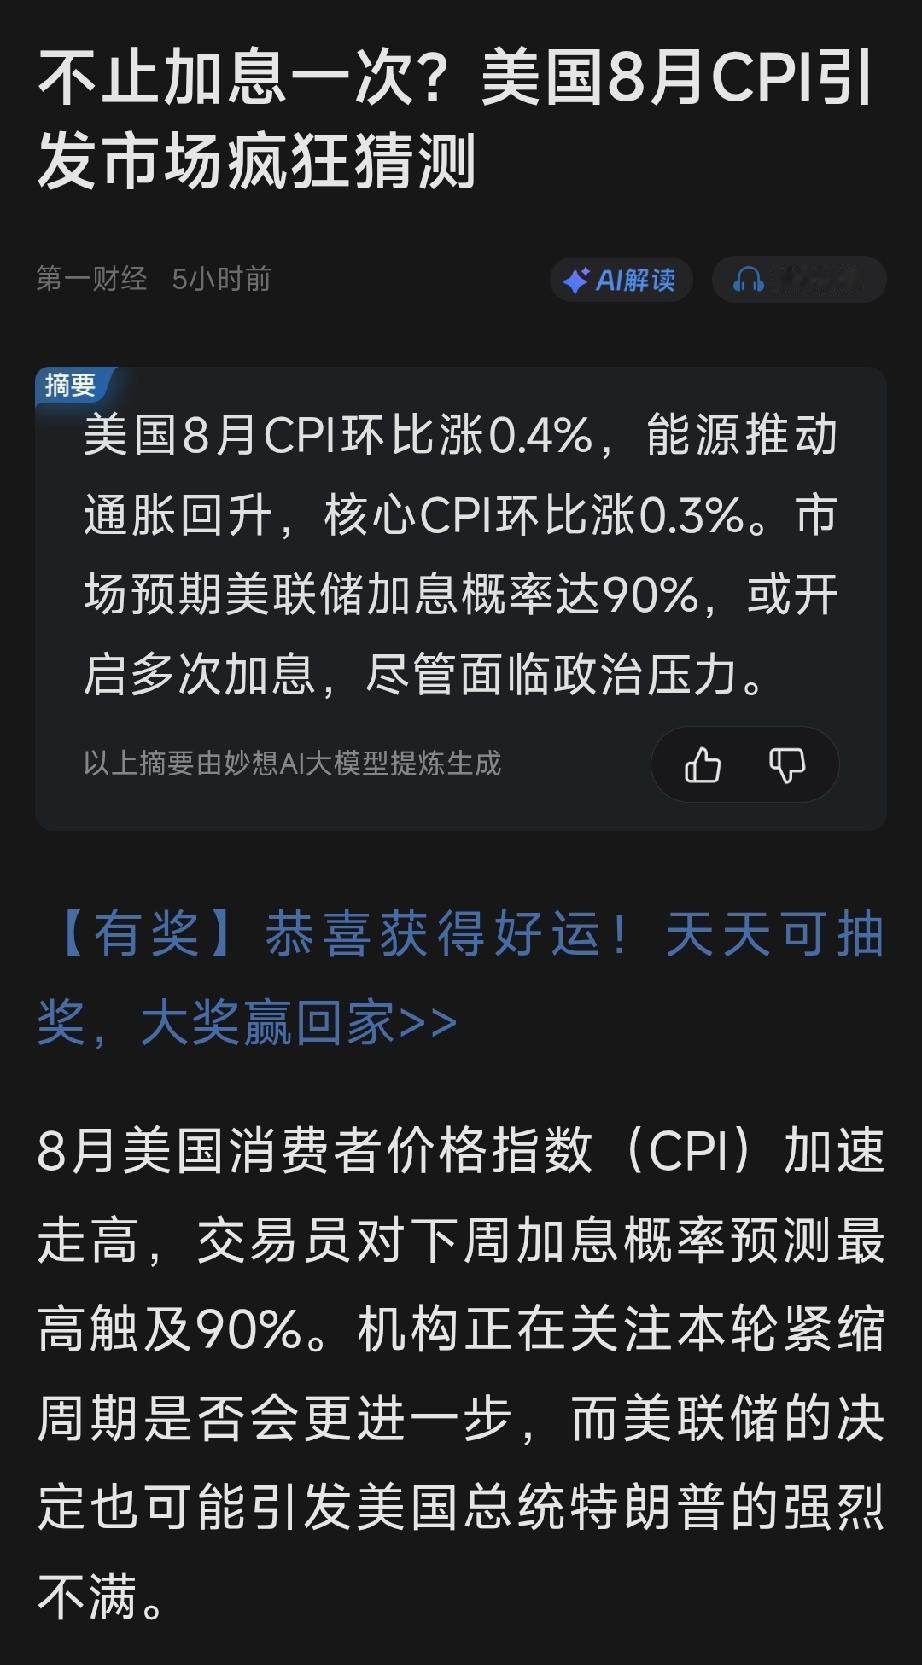
早上六点多,手机一亮,这条消息比闹钟还提神。有机构预测,本周美联储要是真加息
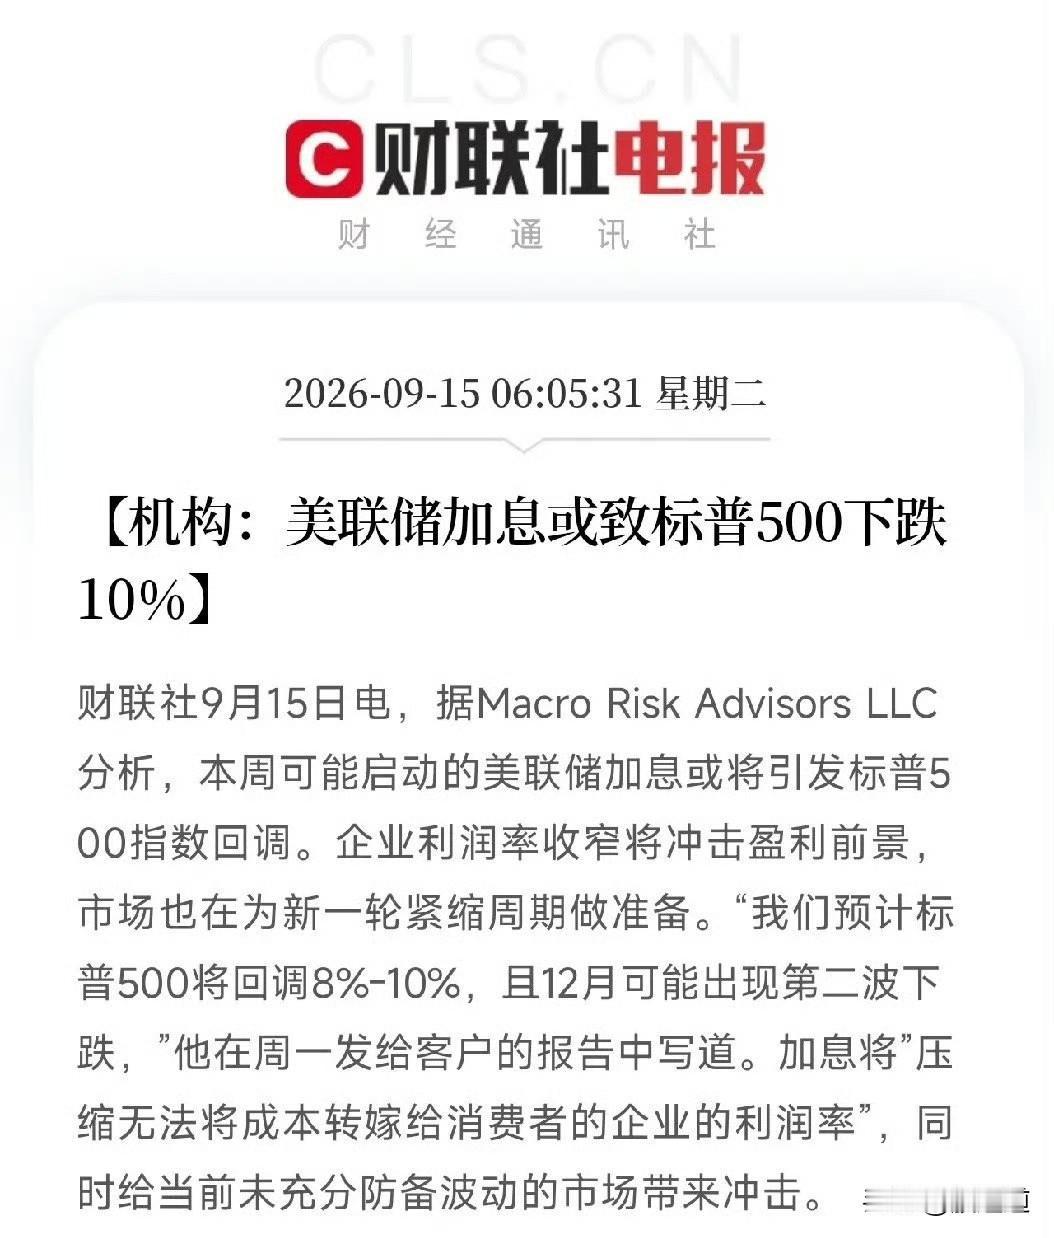
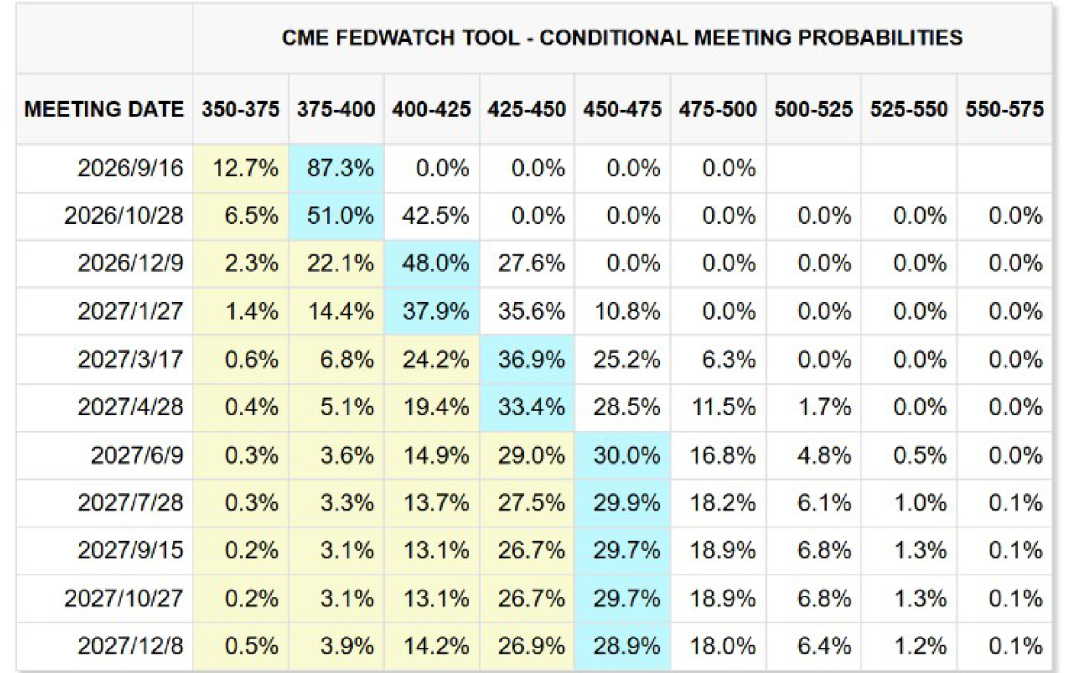
早上六点多,手机一亮,这条消息比闹钟还提神。有机构预测,本周美联储要是真加息,美股标普500可能回调8%到10%,12月还可能再来一波。说白了,加息就是借钱更贵了。那些没法涨价的公司,成本压不住,利润就得被吃掉。现在数据也不好看:美联储本周加息概率92.4%,30年期美债收益率5.35%,创2007年以来新高,油价又站上103美元,通胀数据还超预期。特朗普和白宫喊话别加息,市场直接用高概率回应了。更麻烦的是,很多人还没防备。美股一直在高位晃,对冲成本又低,一旦跌起来,程序化交易可能跟着砸盘。对A股来说,情绪上肯定有压力,高估值成长股容易挨杀,外资也可能流出。但资源、能源、抗通胀方向反而可能受益。国内政策也有自己的空间。现在别急着猜美股跌多少,先看自己手里的票:是靠低利率活着的,还是能涨价、有真业绩的?答案,决定你能不能扛过这轮紧缩。美股大盘指数美联储加息政策美股直线跳水美联储解读
全世界都在加息,美联储在加息的边缘徘徊,为什么只有我们在降息?现在国内存款几乎没
全世界都在加息,美联储在加息的边缘徘徊,为什么只有我们在降息?现在国内存款几乎没有利息了。大家都知道资金会流向利息高的地方,所以理论上美联储加息就会影响我们的A股,资金外流,A股下跌。应对资金外流,我们除了硬管控,治标不治本,还有其它办法吗?为什么我们不加息呢?从10年前到现在,利率基本降了2/3,现在几乎没有什么利息了。国外在通胀在加息,而我们在通缩,在降息。问题出在哪里呢?为什么我们与世界经济洪流背道而驰?
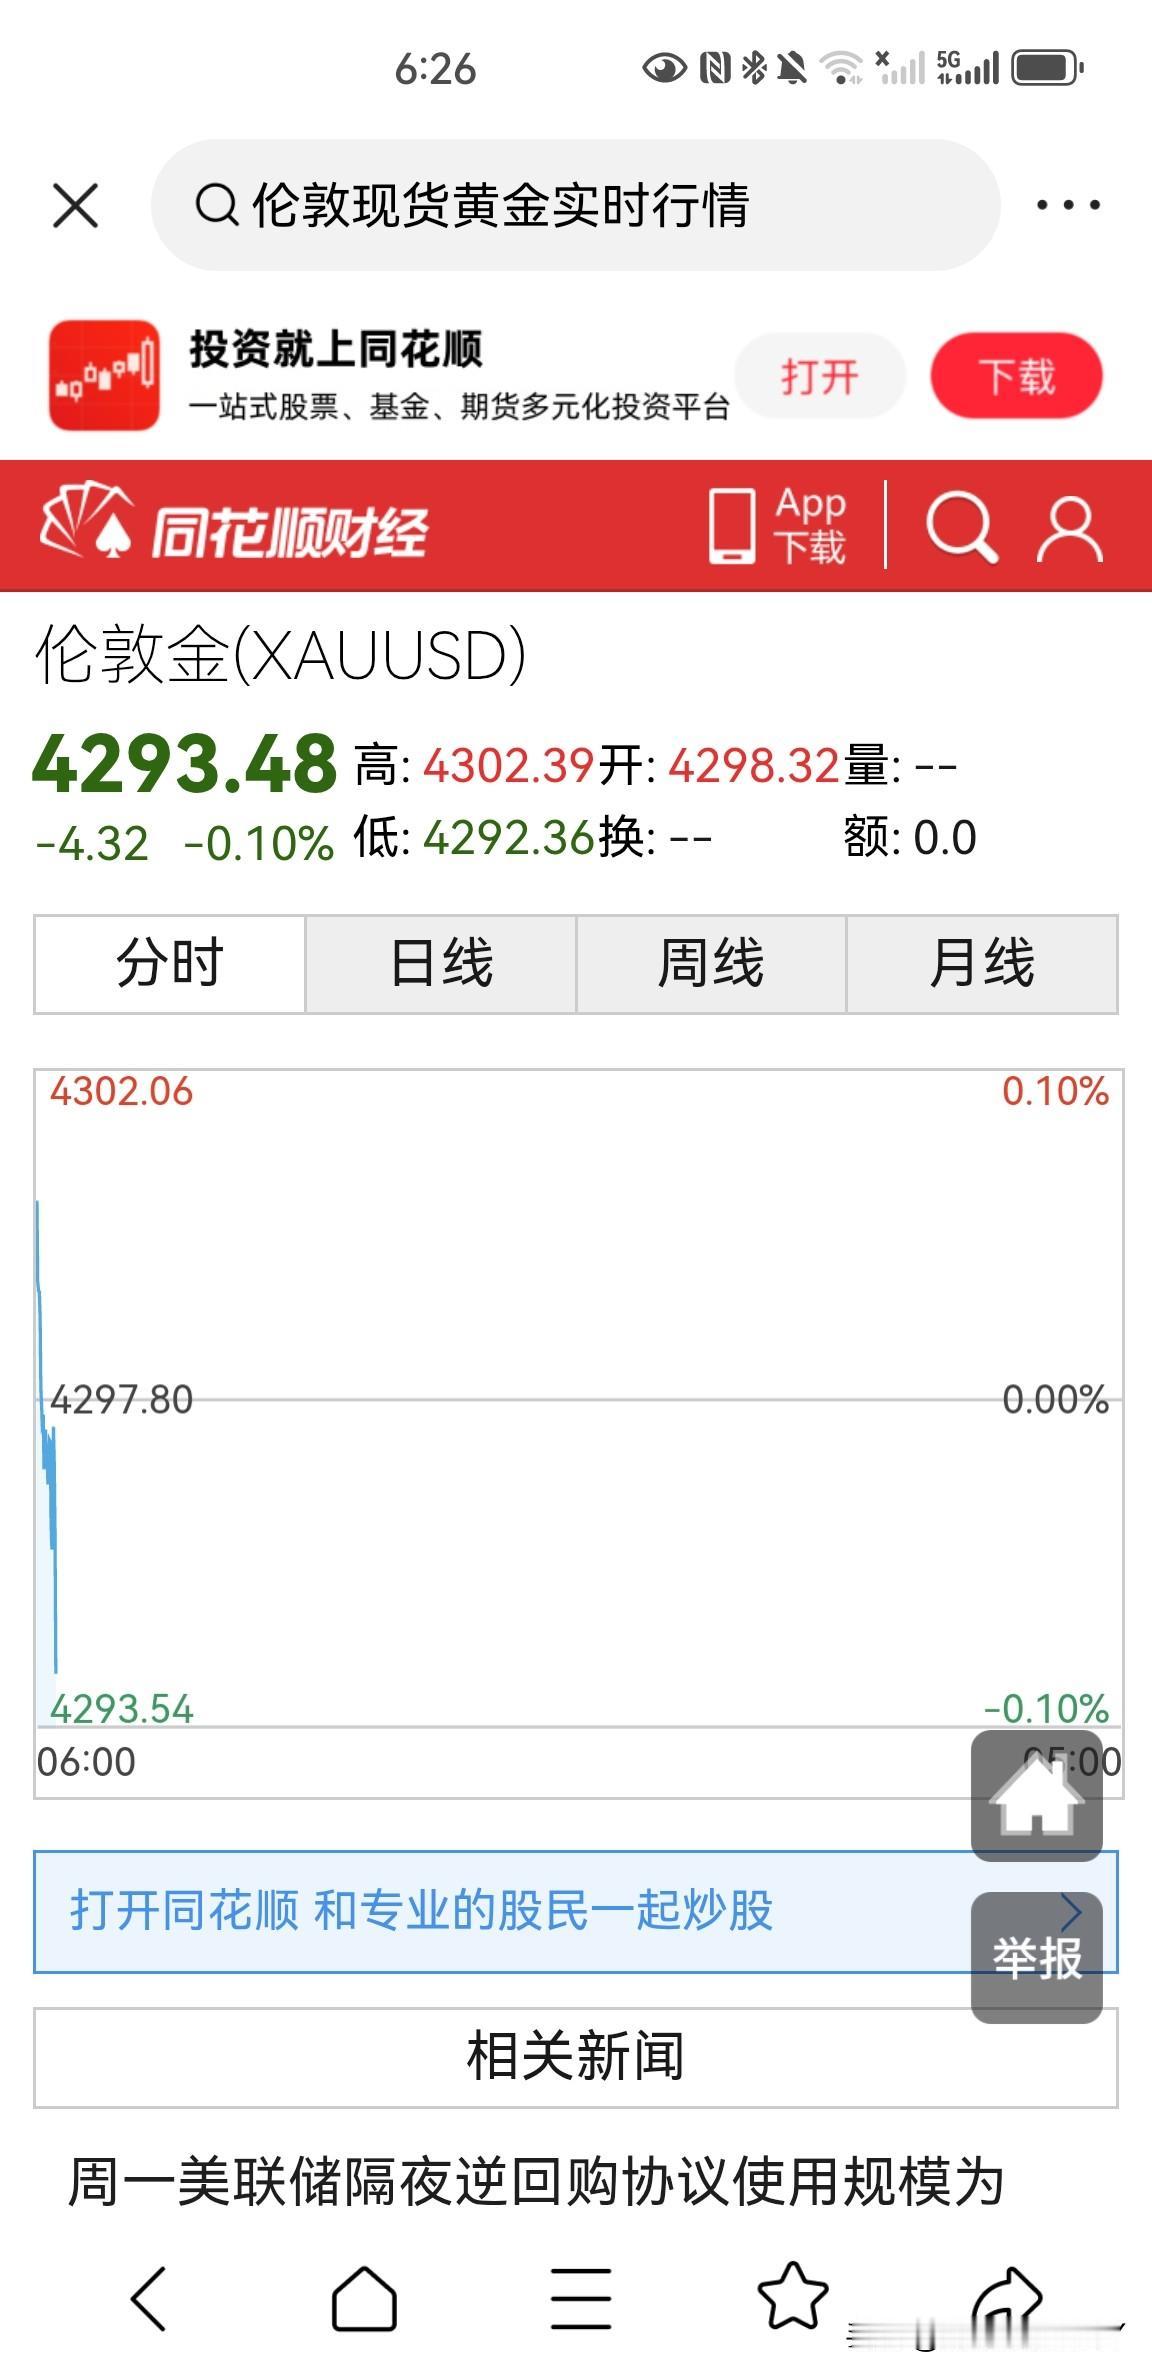
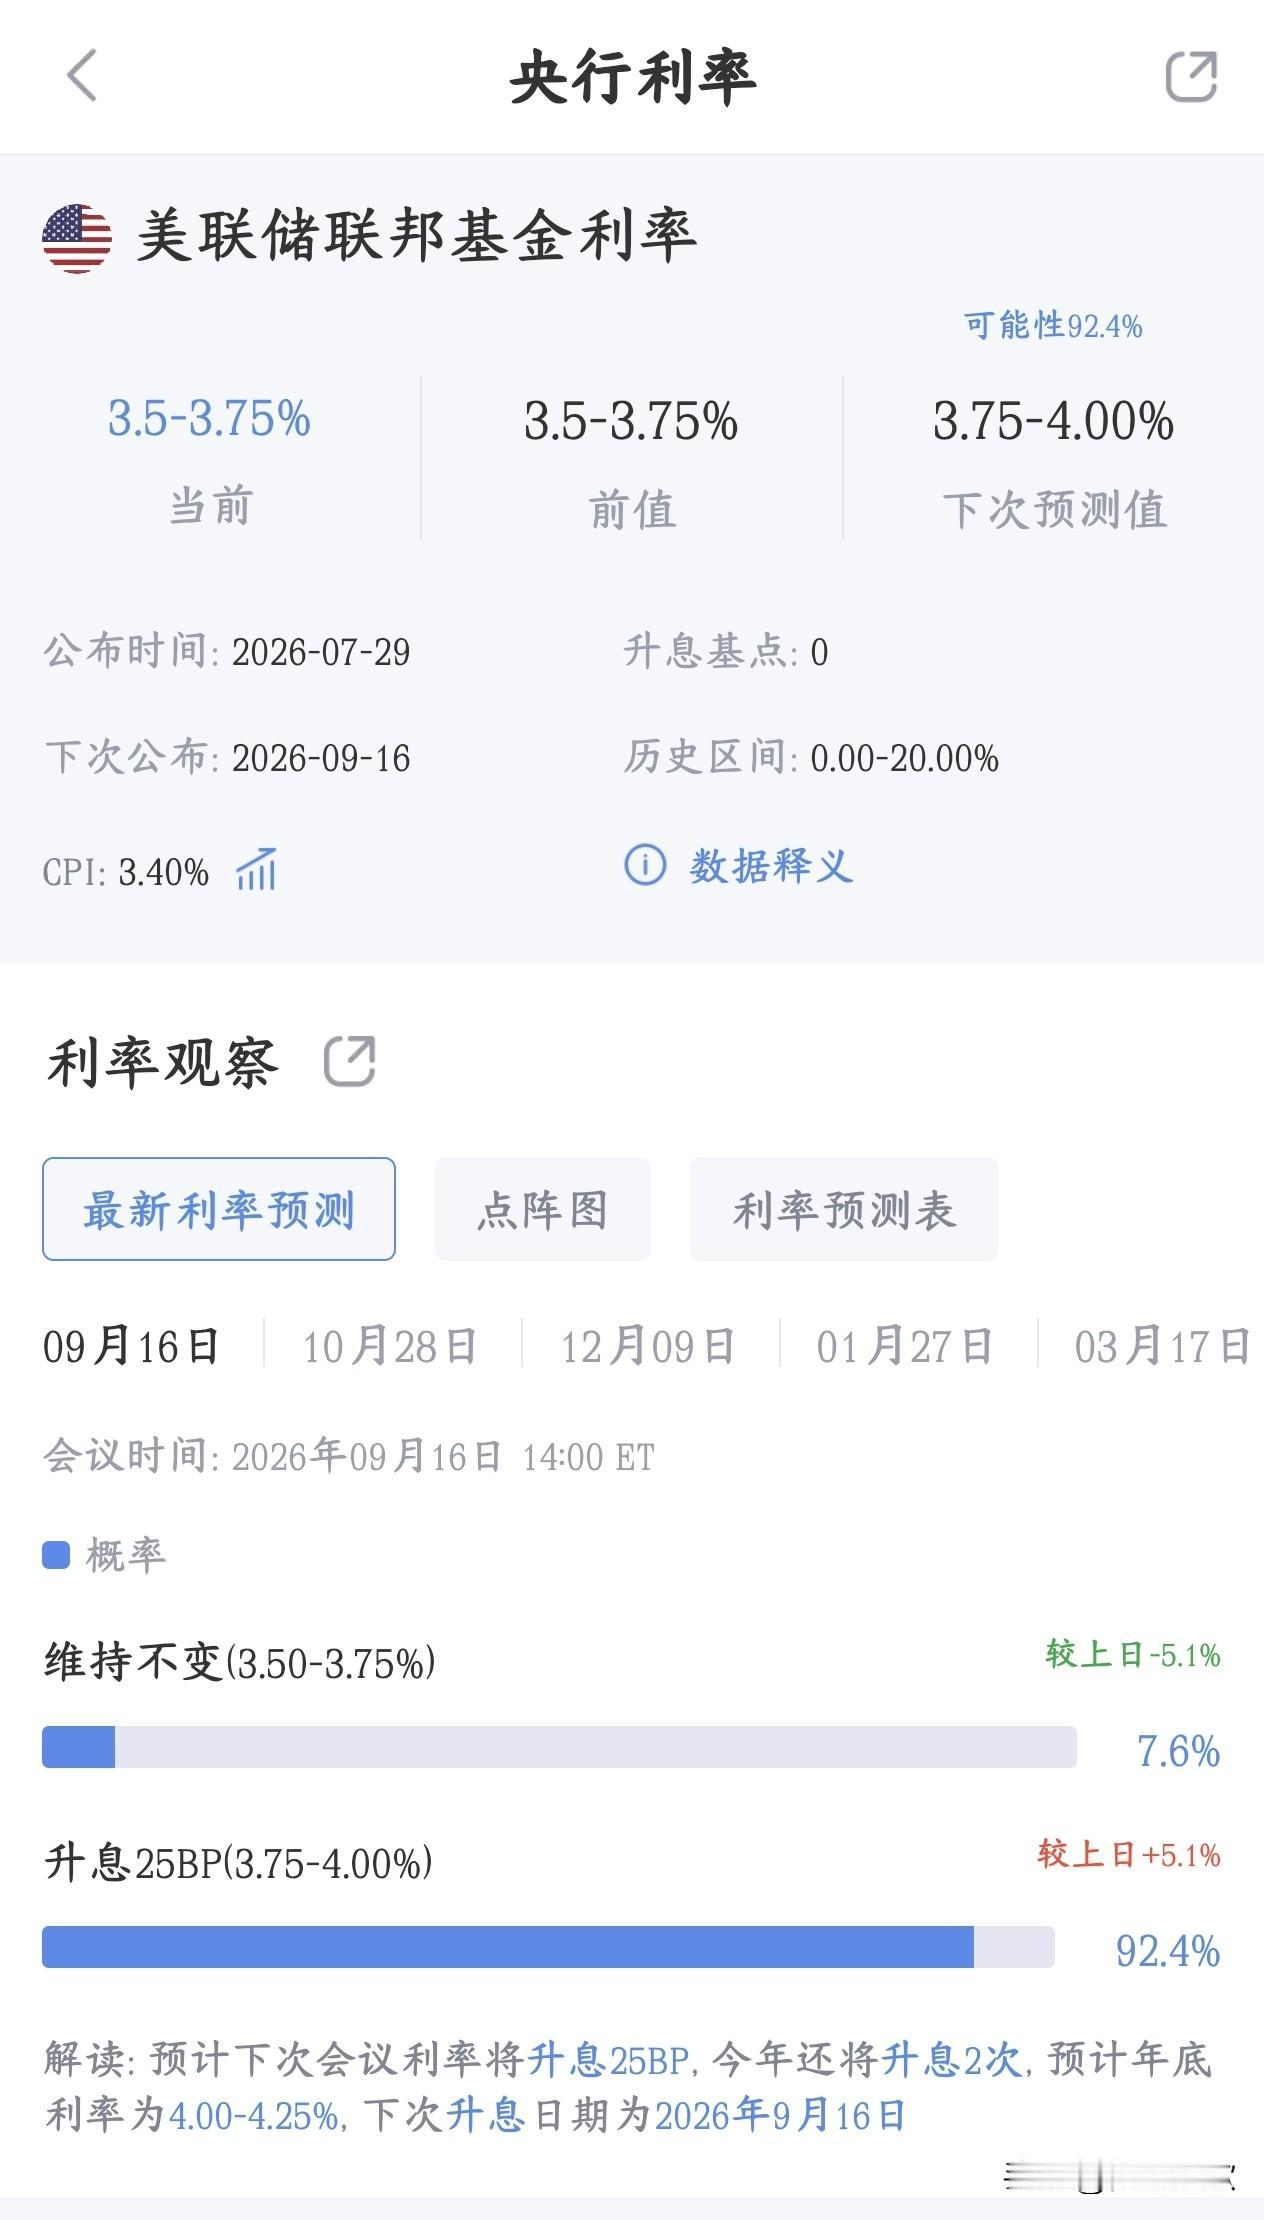
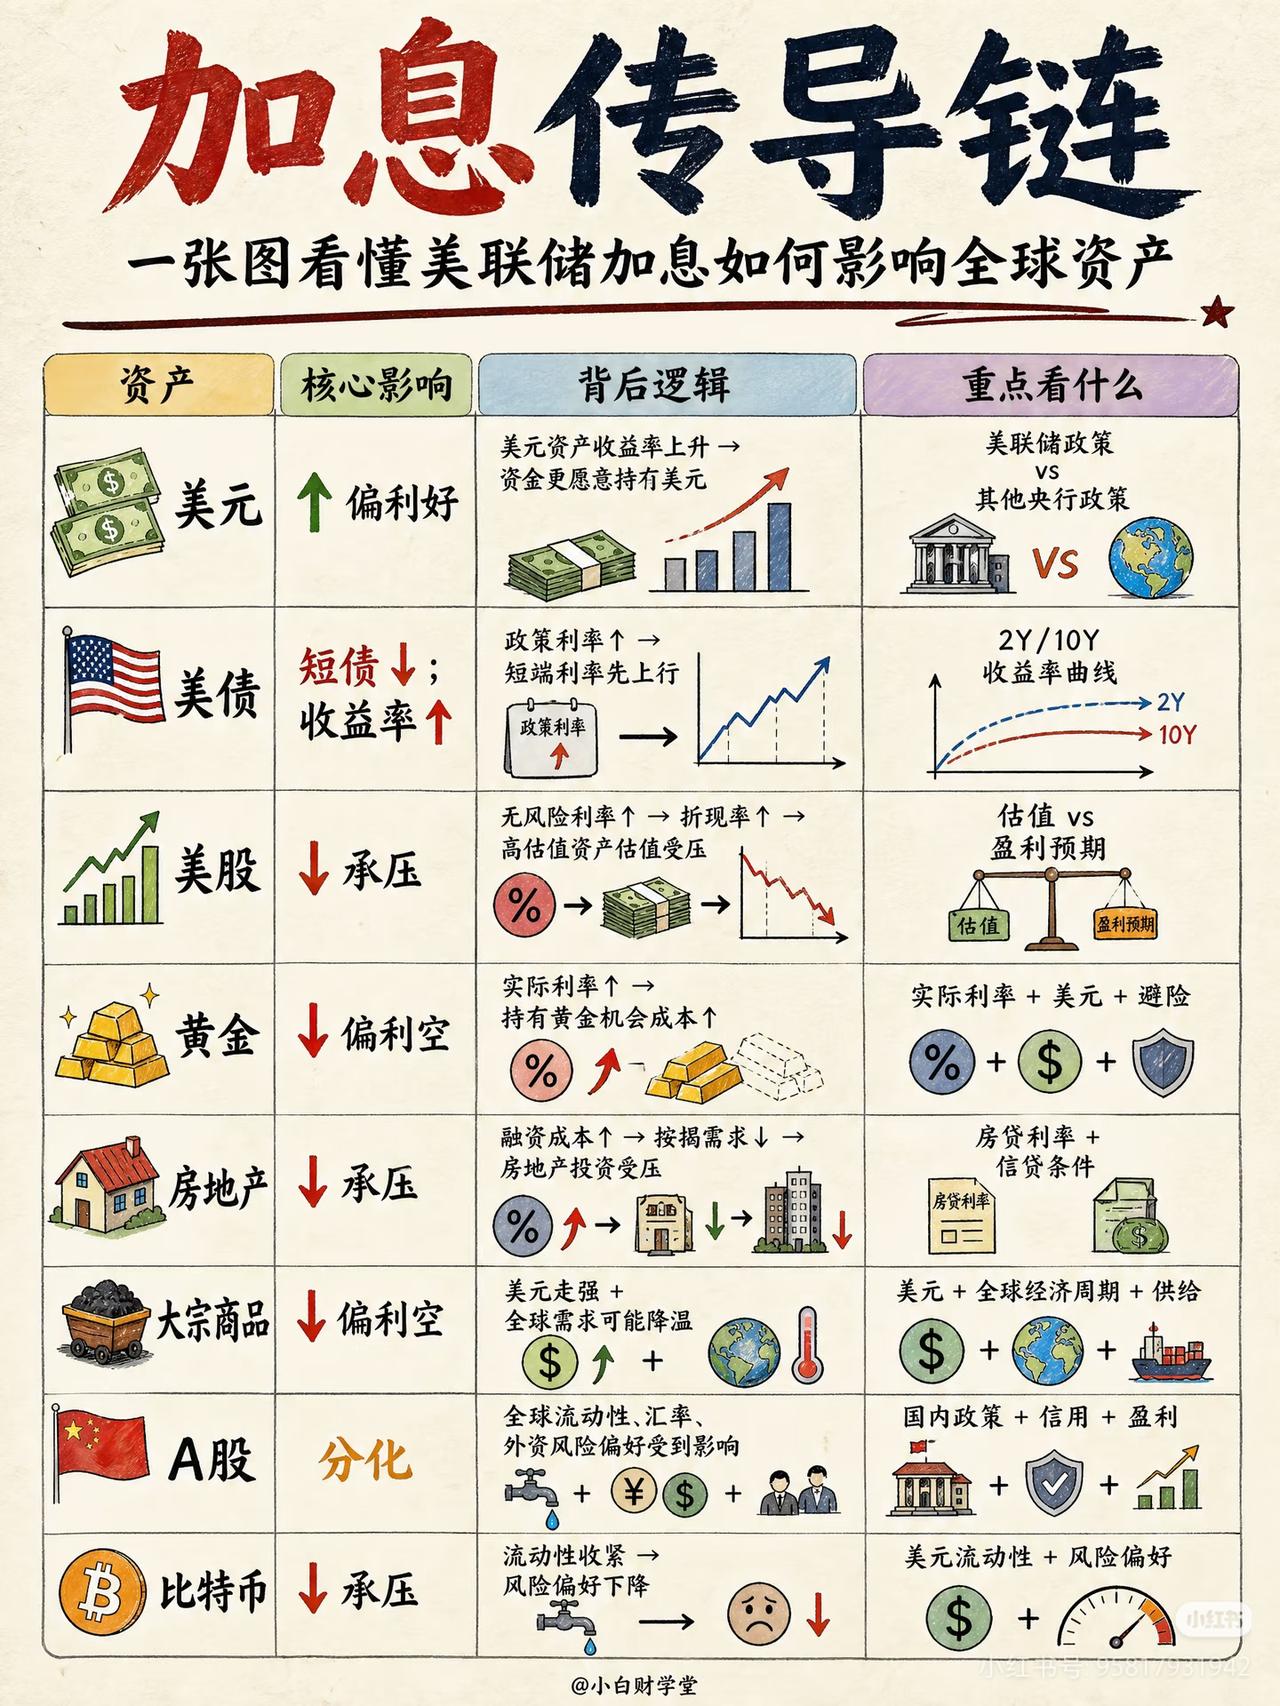
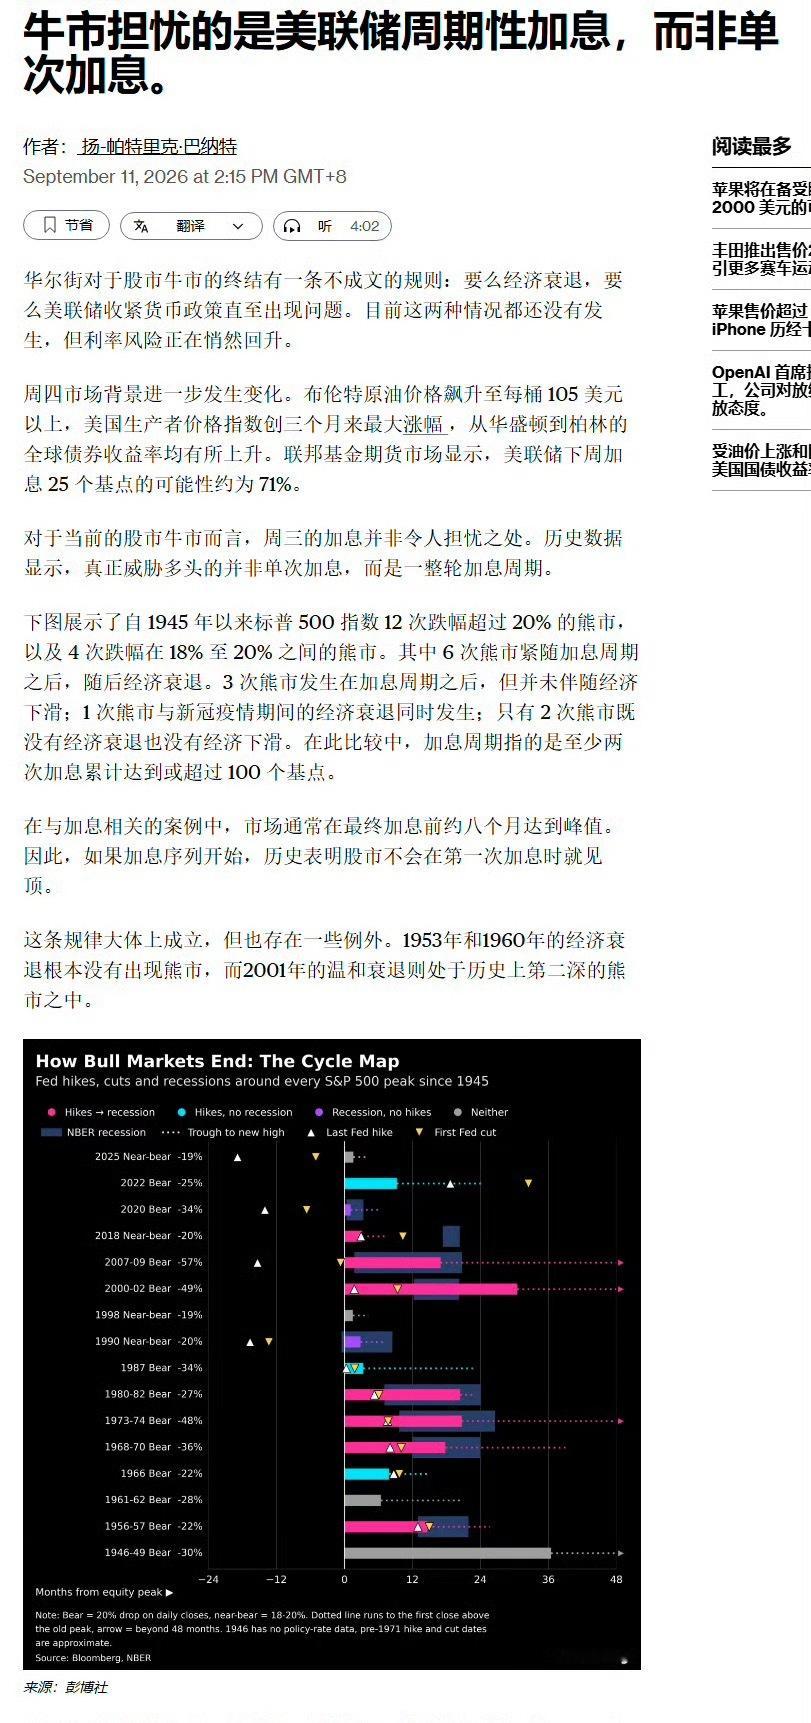

一、核心市场思考1、美联储会不会持续加息?大概率不会。目前美国并不处在加息周期,
一、核心市场思考1、美联储会不会持续加息?大概率不会。目前美国并不处在加息周期,即便单次加息,也属于被动应对,并非主动紧缩。2、AI科技产业会不会真正放缓?同样不会。AI绑定美国GDP增长,更是全球核心产业竞争赛道,产业大趋势不会逆转。整体基本面没有变化,市场逻辑只是切换:从加息担忧炒作,转向加息落地后的情绪修复。后续核心依旧是高确定性红利板块、高成长科技赛道。但目前市场没有增量资金:红利板块节奏偏慢,走不了主升;科技板块缺乏机构进场,同样没有主升条件。整体依旧是无大预期、震荡跷跷板行情,重点留意前期关键时间节点即可。二、板块核心逻辑1、科技AI宏观上,光通信属于全球共振赛道。海外新规落地后,市场情绪担忧已经缓解。当前盘面特征:大光震荡走弱,小光小票活跃,核心是资金分化,机构观望、游资量化主打小票。产业端基本面向好:海外1.6T产业链订单、物料、新品开发指引乐观,全品类景气延续,估值仍有优势。国内算力集群快速推进,国产光模块技术迭代提速,NPO/CPO新技术带来无源器件增量,细分配件价值量提升,可持续跟踪。2、PCB产业链景气度持续高位,涨价趋势至少延续至明年一季度。核心逻辑:今年四季度AI高端产品出货提升、产能持续被占用,供需偏紧格局不变。盘面同样是资金分化:权重震荡休整,多数小票持续创新高,完全是存量资金小票轮动行情。总结:当前市场量能持续萎缩,没有大行情预期,整体震荡为主,无需过度恐慌。
一、核心市场思考1、美联储会不会持续加息?大概率不会。目前美国并不处在加息周期,
一、核心市场思考1、美联储会不会持续加息?大概率不会。目前美国并不处在加息周期,即便单次加息,也属于被动应对,并非主动紧缩。2、AI科技产业会不会真正放缓?同样不会。AI绑定美国GDP增长,更是全球核心产业竞争赛道,产业大趋势不会逆转。整体基本面没有变化,市场逻辑只是切换:从加息担忧炒作,转向加息落地后的情绪修复。后续核心依旧是高确定性红利板块、高成长科技赛道。但目前市场没有增量资金:红利板块节奏偏慢,走不了主升;科技板块缺乏机构进场,同样没有主升条件。整体依旧是无大预期、震荡跷跷板行情,重点留意前期关键时间节点即可。二、板块核心逻辑1、科技AI宏观上,光通信属于全球共振赛道。海外新规落地后,市场情绪担忧已经缓解。当前盘面特征:大光震荡走弱,小光小票活跃,核心是资金分化,机构观望、游资量化主打小票。产业端基本面向好:海外1.6T产业链订单、物料、新品开发指引乐观,全品类景气延续,估值仍有优势。国内算力集群快速推进,国产光模块技术迭代提速,NPO/CPO新技术带来无源器件增量,细分配件价值量提升,可持续跟踪。2、PCB产业链景气度持续高位,涨价趋势至少延续至明年一季度。核心逻辑:今年四季度AI高端产品出货提升、产能持续被占用,供需偏紧格局不变。盘面同样是资金分化:权重震荡休整,多数小票持续创新高,完全是存量资金小票轮动行情。总结:当前市场量能持续萎缩,没有大行情预期,整体震荡为主,无需过度恐慌。
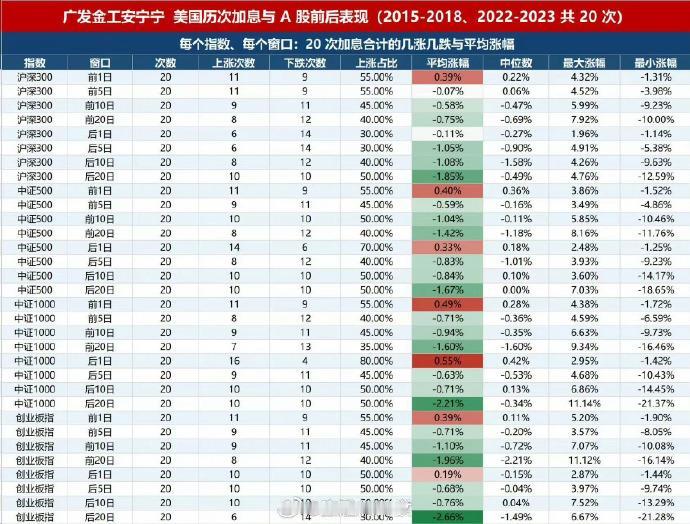
怎么看待美联储加息?历史的经验告诉我们,都是先跌后涨!大A能不能走牛,其实不是美
怎么看待美联储加息?历史的经验告诉我们,都是先跌后涨!大A能不能走牛,其实不是美联储加不加息,而是ai叙事是不是泡沫,泡沫破不破灭。如果ai叙事破灭,那么这轮科技牛市100%会结束,只要故事没破,那么科技牛就会继续,这是最根本的底层逻辑!个人观点,仅供参考
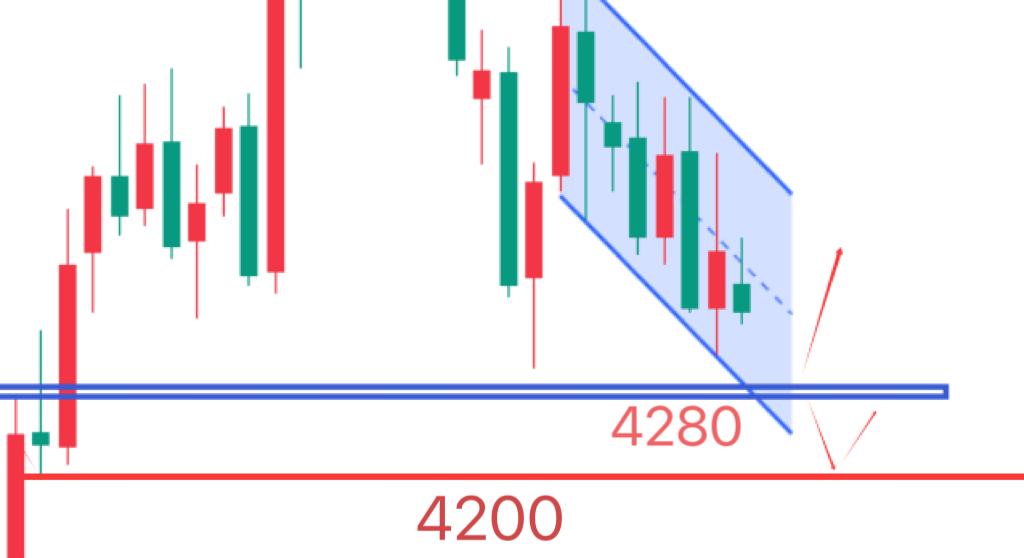
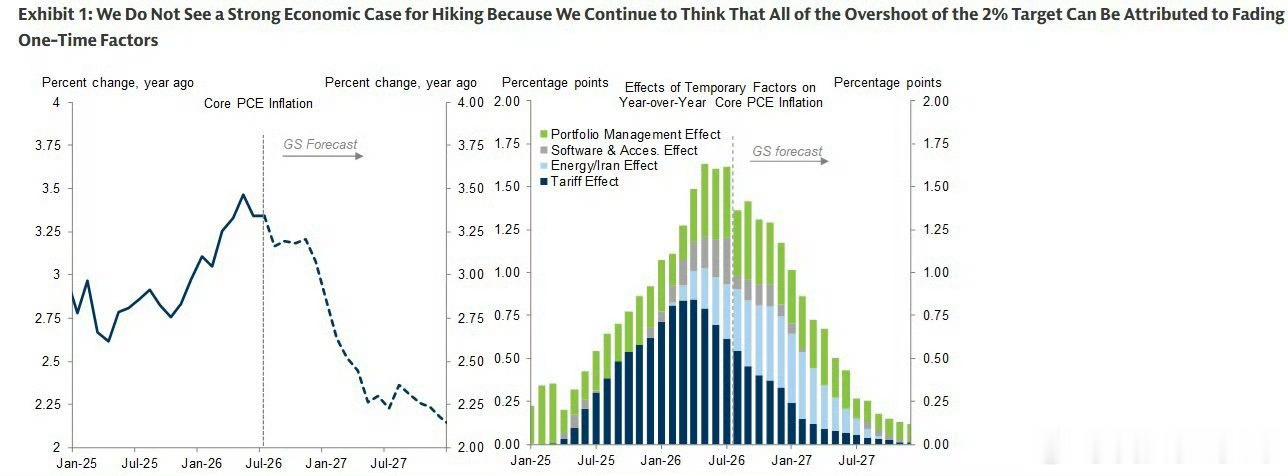
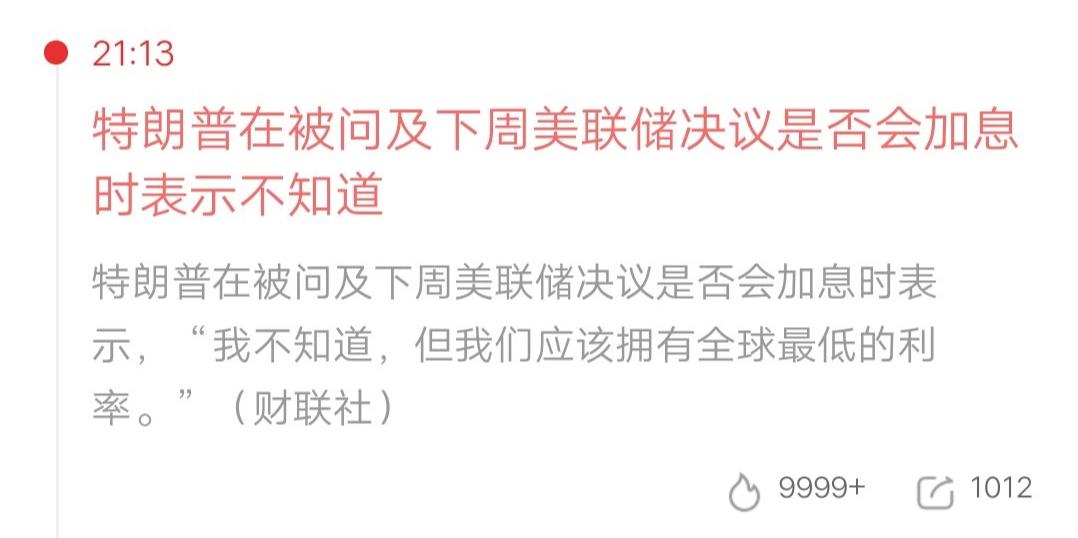
9月已经过半,美联储是否会宣布加息?特朗普在被问到,下周美联储决议是否会加息时
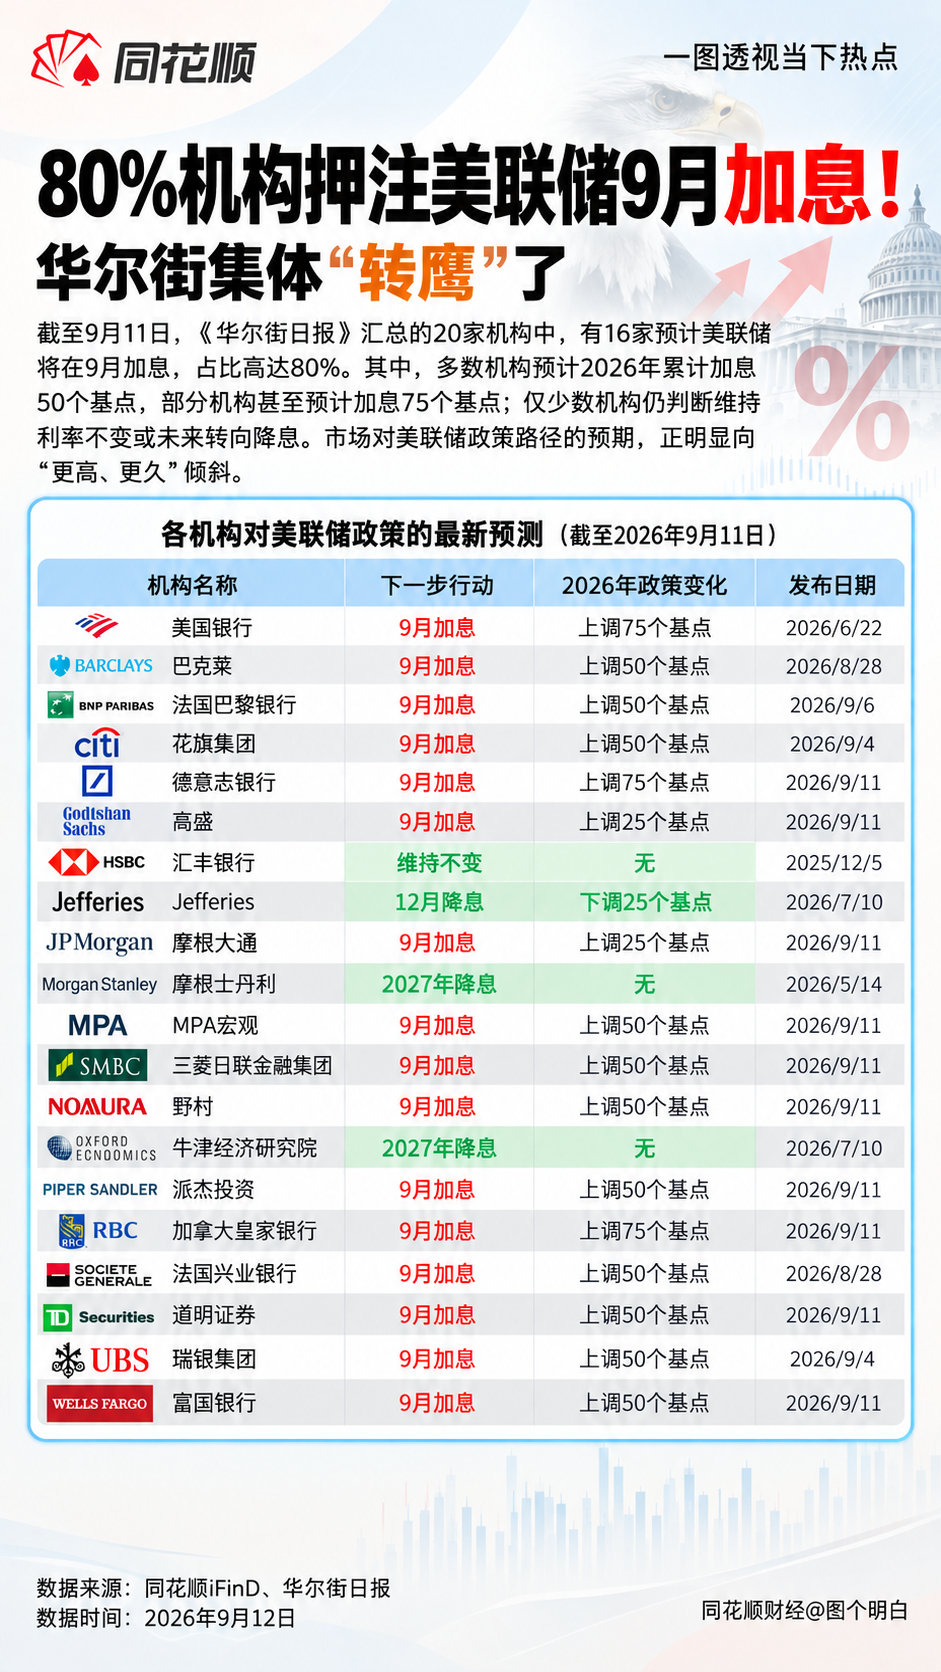
9月已经过半,美联储是否会宣布加息?特朗普在被问到,下周美联储决议是否会加息时表示不知道。虽然老特嘴里没有实话,但这次他没有说谎,因为最终决定还没出来。根据华尔街20家机构的预测,有16家预计9月加息,占比高达80%。仍有20%的机构预测,未来不会加息甚至会降息。当然大多数机构的预计,并不一定是正确的,只是具有一定的参考性。美联储也就是美国的中央银行,利率决议由FOMC联邦公开市场委员会投票决定。加息本质是抬高市场资金成本,用来压制通胀;降息则是降低融资成本,刺激经济。美联储的利率调整会牵动美元、美债、黄金以及全球股市,所以每一次议息会议,都被全球投资者重点关注。最终结果将会在17日凌晨2点公布,大家觉得会加息吗?

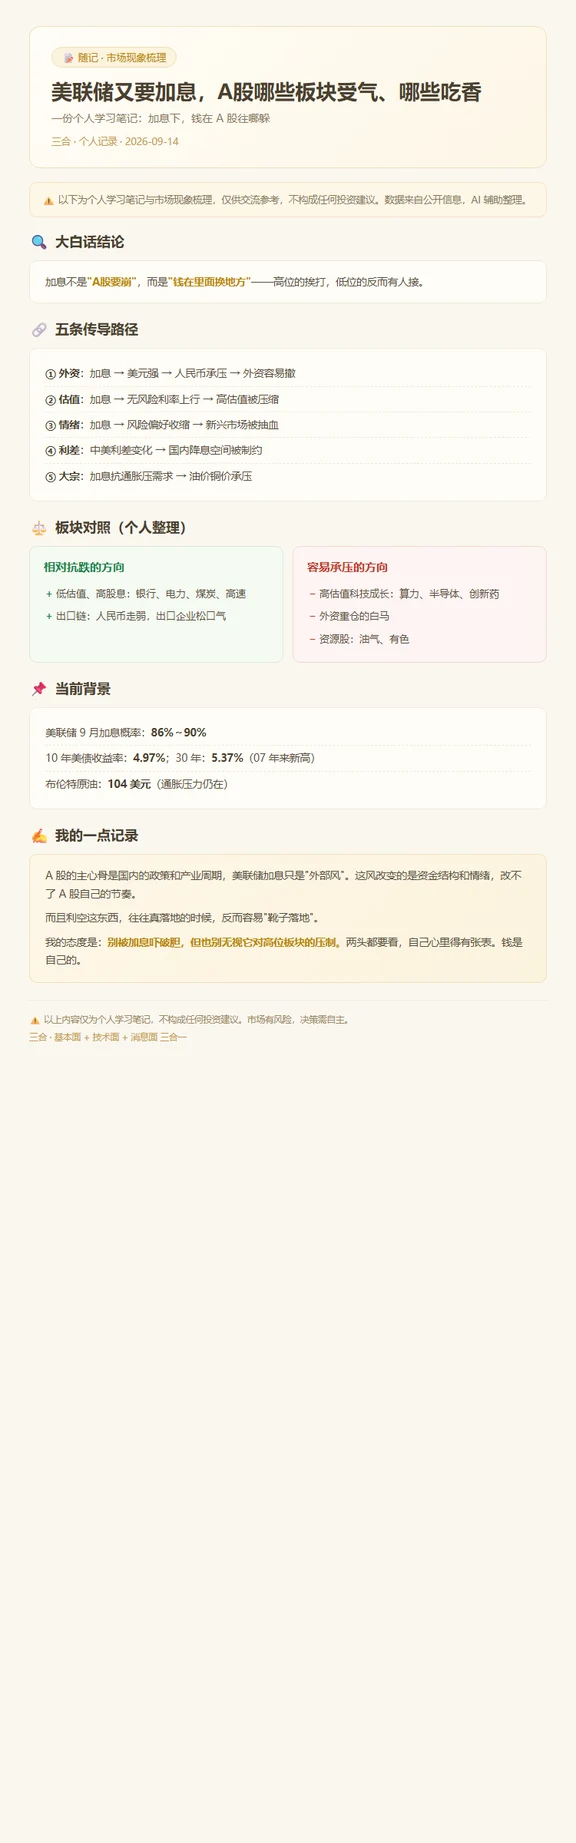
美联储又要加息,A股这些板块先躲一躲
美联储又要加息,A股这些板块先躲一躲最近美联储加息的预期又热起来了,身边朋友都在问对A股有啥影响。我把自己的理解整理成一张表,不一定对,纯个人记录。先说个大白话结论:加息不是"A股要崩",而是"钱在里面换地方"。高位的挨打,低位的反而有人接。我梳理的传导路径(5条)加息→美元走强→人民币承压→外资容易撤加息→全球无风险利率上行→高估值的东西被压缩加息→风险偏好收缩→新兴市场被抽血中美利差变化→国内降息空间被制约加息抗通胀、压需求→油价铜价这些承压相对抗跌的方向(我个人留意的)低估值、高股息:银行、电力、煤炭、高速,避险资金喜欢躲这里出口链:人民币如果走弱,出口企业反而松一口气容易承压的方向(我个人觉得要谨慎)高估值科技成长:算力、半导体、创新药,估值对利率最敏感外资重仓的白马:外资撤的时候,这些先被砸资源股:油气、有色,加息压需求,价格容易软但我得提醒自己一句A股的主心骨是国内的政策和产业周期,美联储加息只是"外部风"。这风改变的是资金结构和情绪,改不了A股自己的节奏。而且利空这东西,往往真落地的时候,反而容易"靴子落地"。所以我的态度是:别被加息吓破胆,但也别无视它对高位板块的压制。两头都要看。钱是自己的,别人喊什么不重要,自己心里得有张表。#每日复盘#股市
最后一个问题,这个说起来就复杂了,如你所知:美联储是独立的,人行是不独立的。那么
最后一个问题,这个说起来就复杂了,如你所知:美联储是独立的,人行是不独立的。那么从当年世行的要求来看,要求央行独立,要求的原因就是防止政府在短期政治压力下,把货币政策变成财政政策的提款机。这个话从理论上是不是对的啊?是的。理论是理论啊。那就比价中美之间,谁的央行持有的国债比例多?当然美联储,美联储持有的比例多得多。包括日本在内,日本央行持有的资产那可海了去了。所以你央行是独立的,为什么还持有那么多国债?不是说好了“防止政府在短期政治压力下,把货币政策变成财政政策的提款机”吗?你看,这个问题解释起来那不就复杂了吗?因为央行不需要通过大量购买国债来证明自己能够执行货币政策。就这么简单。那为什么“央行不需要通过大量购买国债来证明自己能够执行货币政策”,这就准备写论文了。不要在央行面前谈钱,谈多少亿,这对央行是无意义的,所以简化写一下,有很多人一看那么多钱啊……央行就是印钱的,你觉得它缺吗?
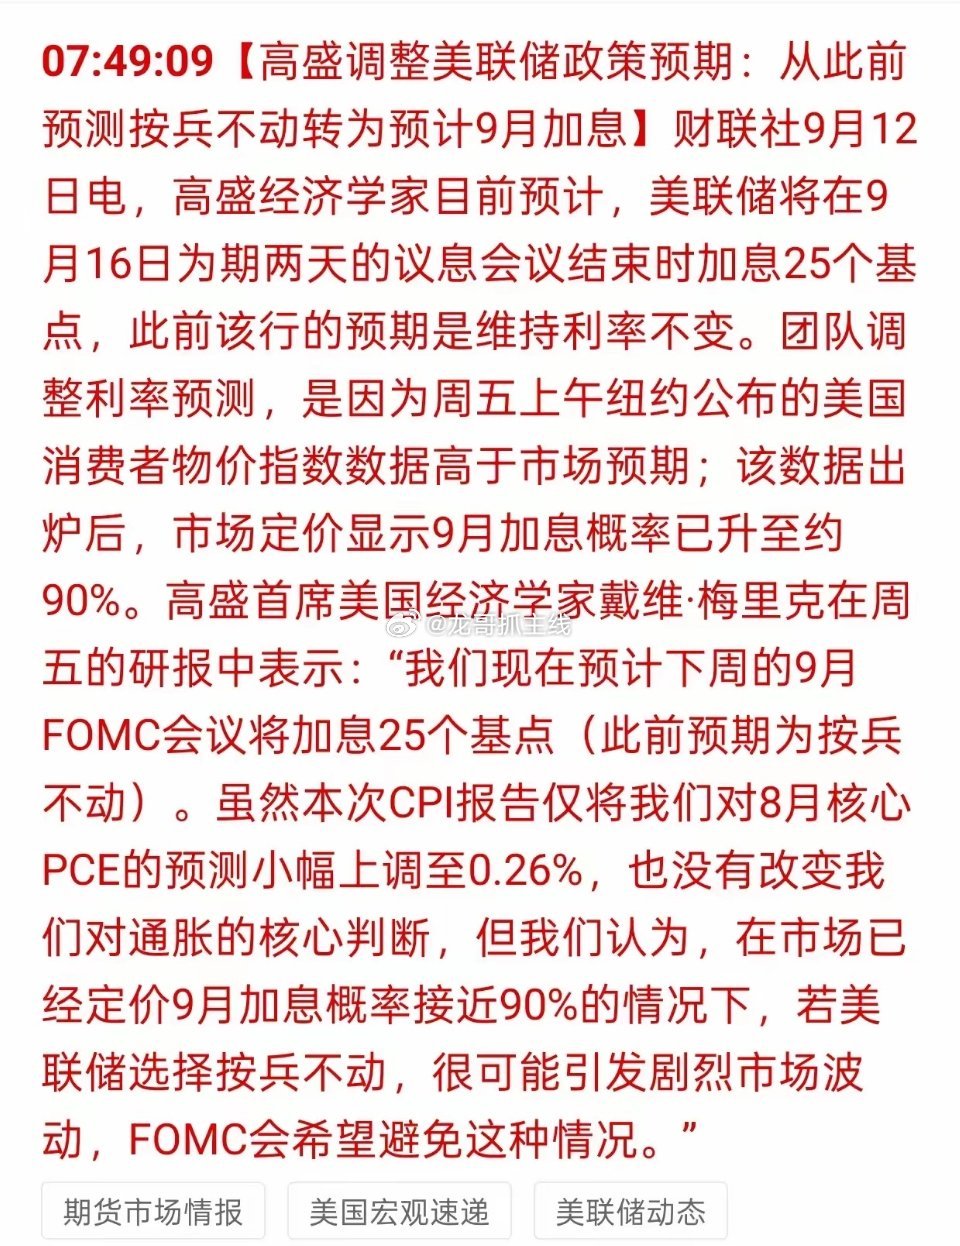
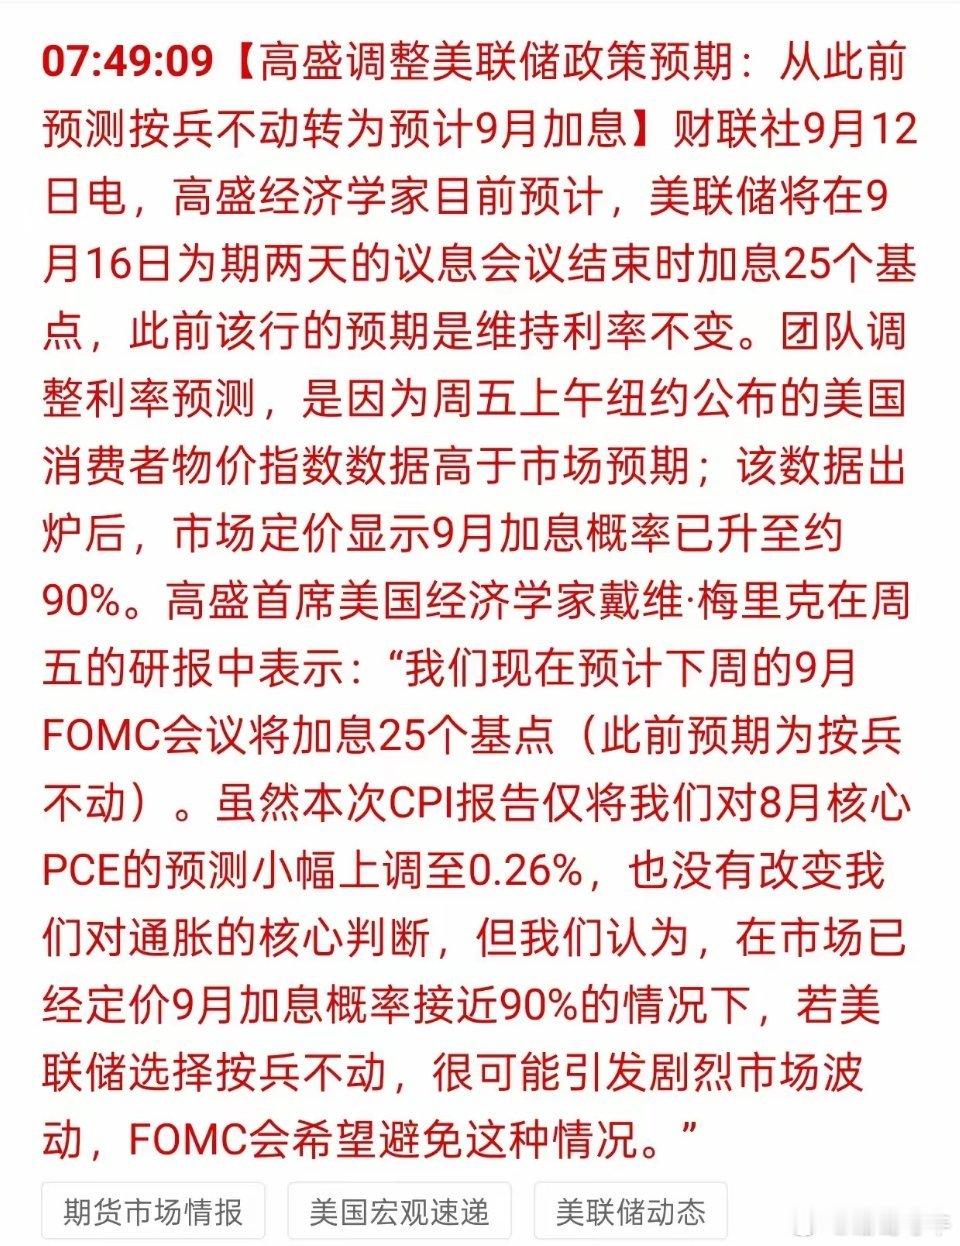
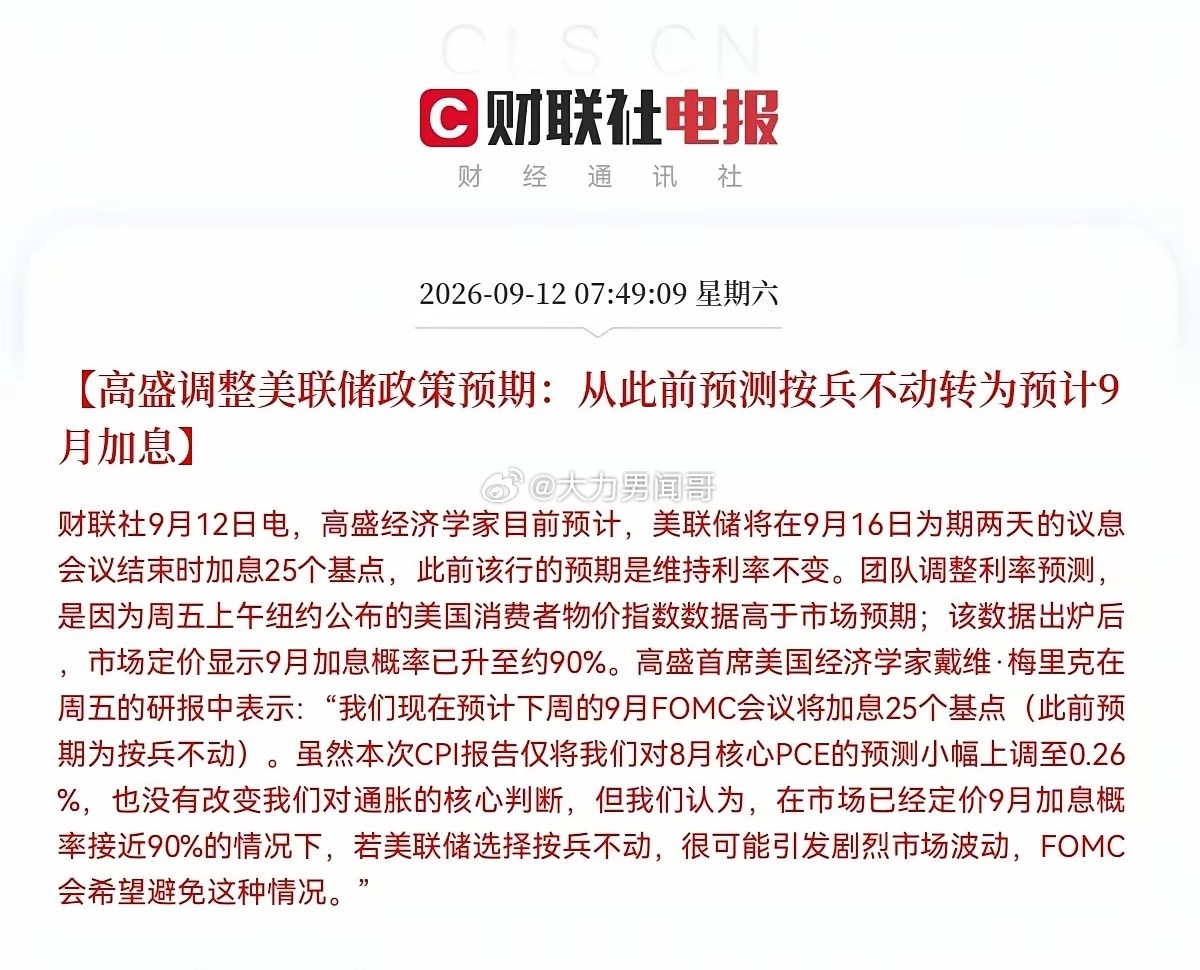
看透美联储加息剧本,A股不必被华尔街牵着走周五CPI数据公布后,高盛迅速改口,从
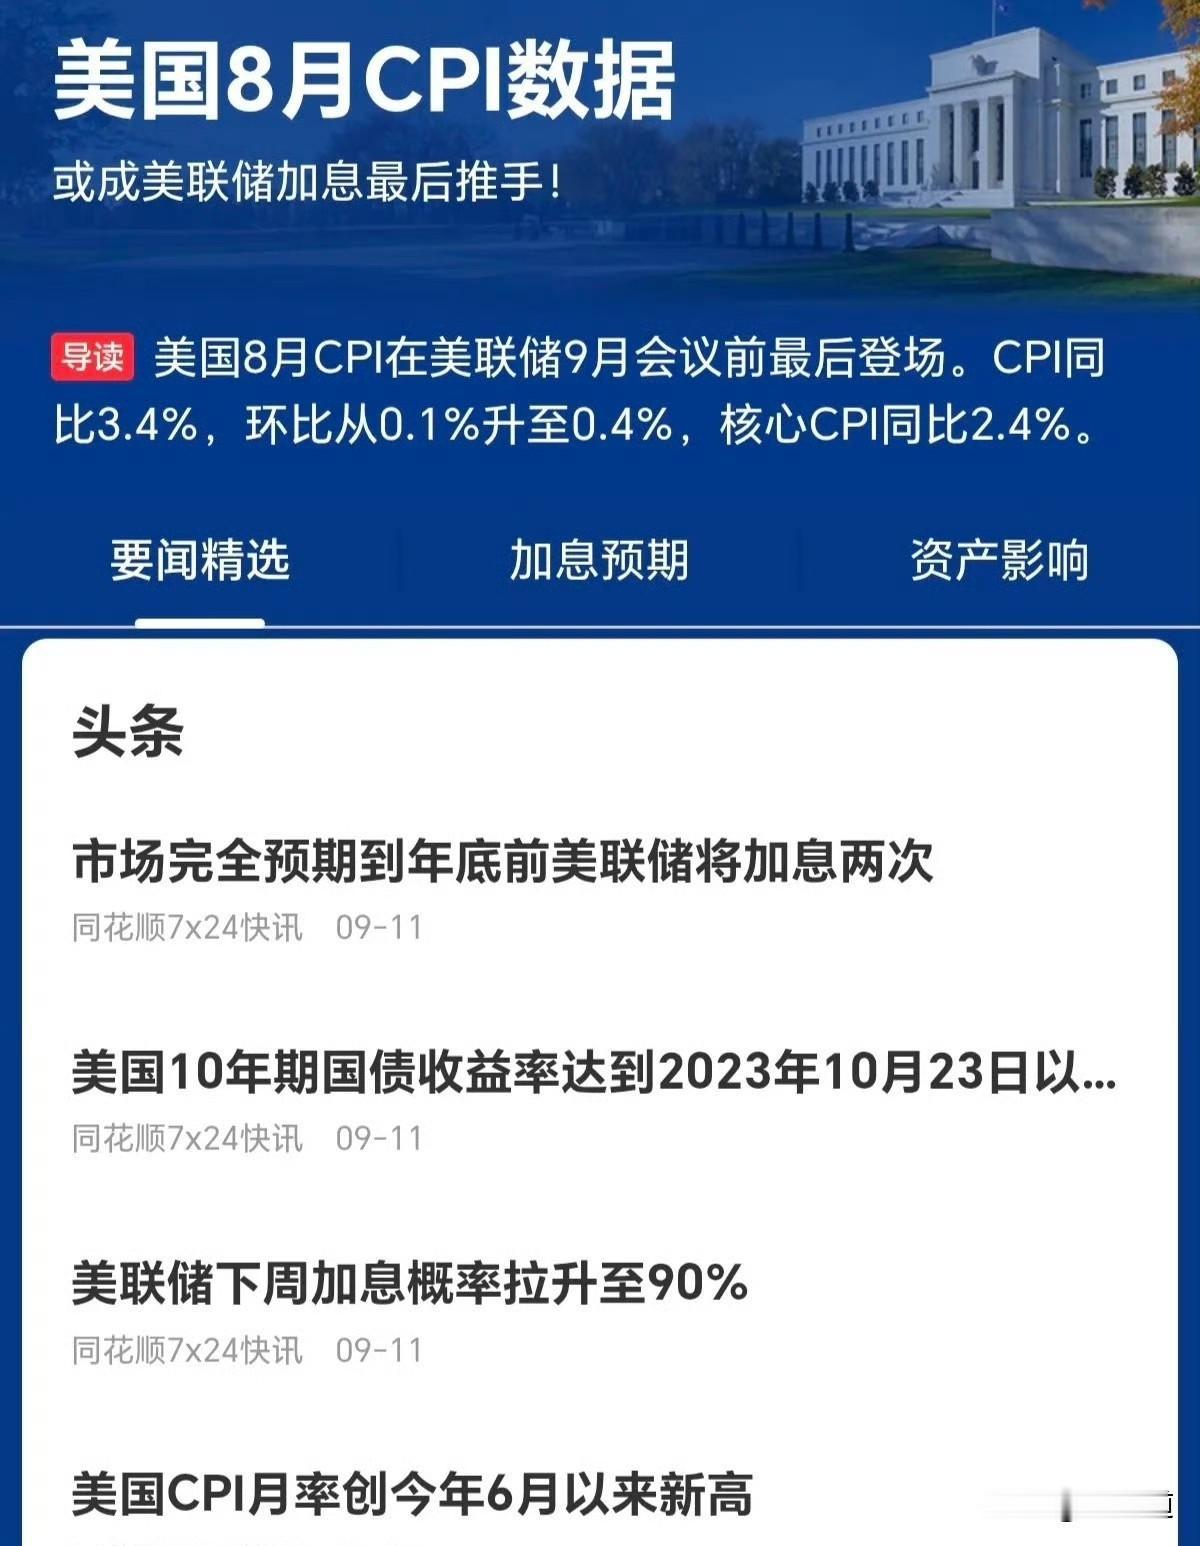
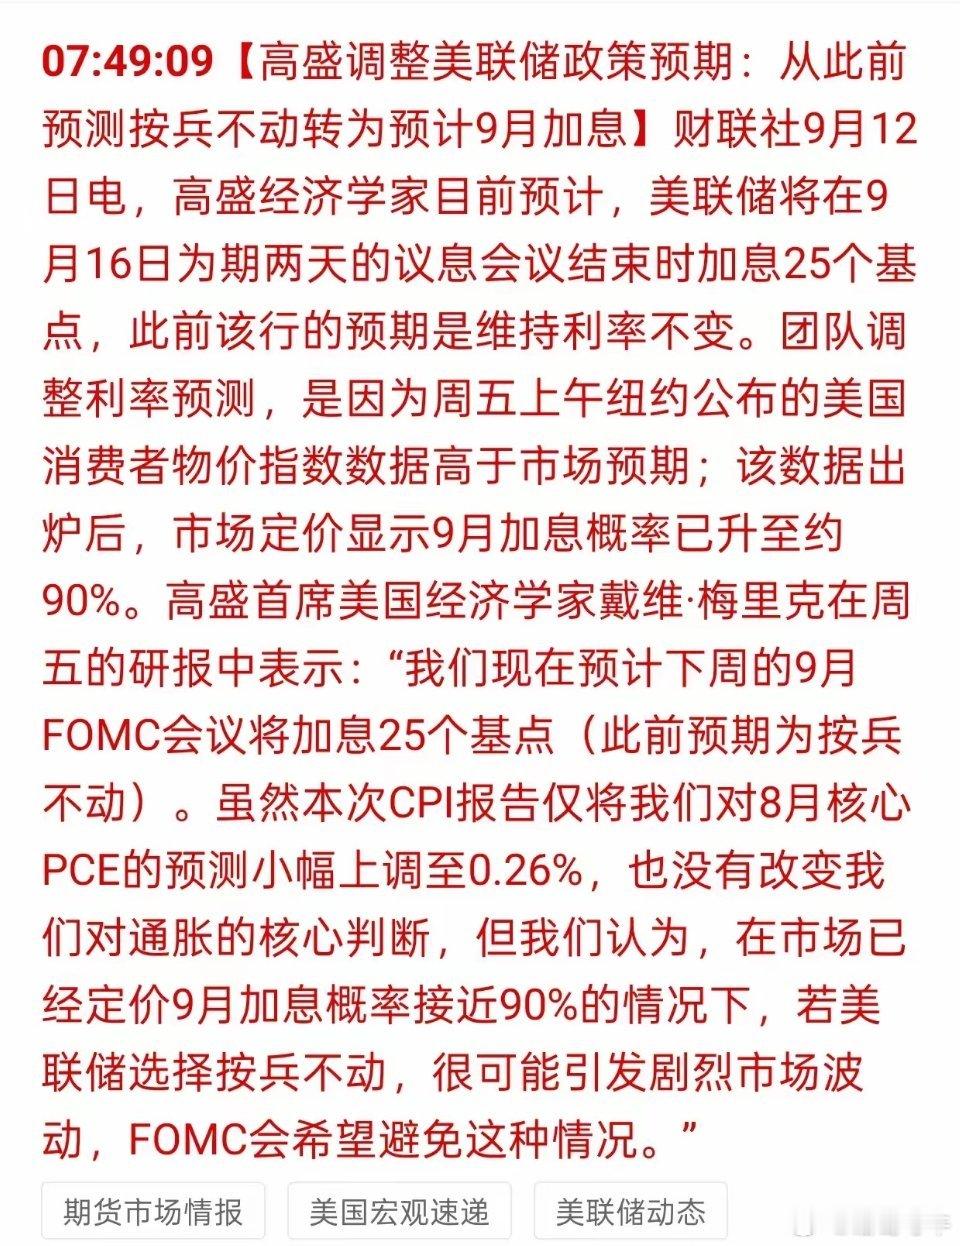
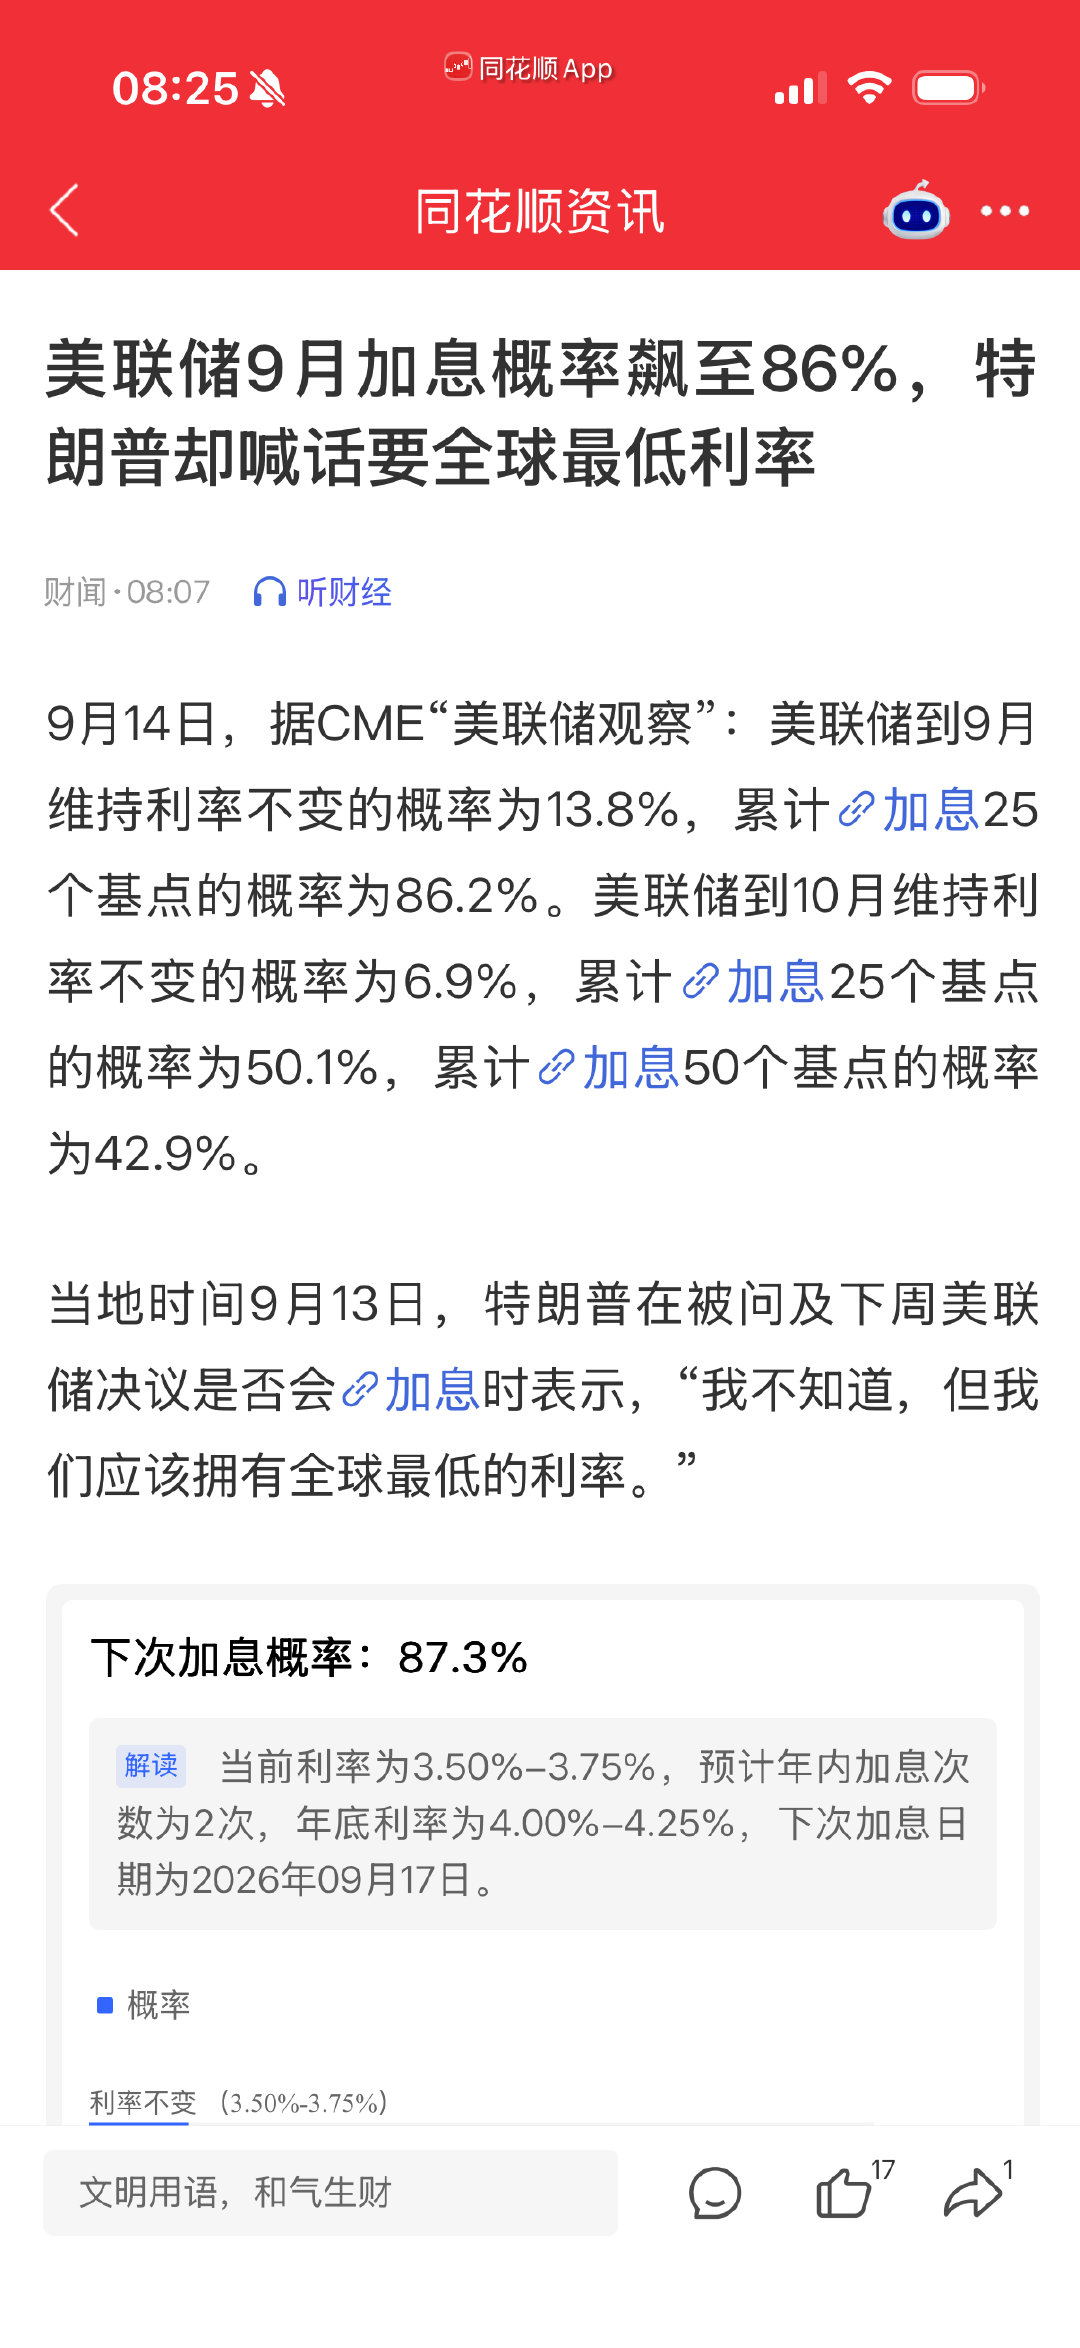
看透美联储加息剧本,A股不必被华尔街牵着走周五CPI数据公布后,高盛迅速改口,从预期维持利率不变,转为预判9月加息25BP,还称市场定价加息概率已经来到90%,倘若美联储不加息,市场将出现剧烈波动。说白了,更像是华尔街资本在给央行递纸条。嘴上堆满经济模型,背后全是自身仓位,观点来回切换,两头都能自圆其说。美联储的所谓预期管理,老套路早已上演数十年:提前释放消息引导全球资金,推升美元回流,冲击新兴市场,后续再伺机抄底。放到A股层面,一旦加息落地,美元指数走强,人民币汇率承压,中美利差扩大,北向存在流出压力。高估值赛道、核心资产、白酒新能源容易率先承压。下周开盘,难免会充斥悲观声音,引发恐慌割肉。短期情绪扰动会客观存在,北向流出会带动白马震荡,盘面题材分化,这都是常态。但A股不该唯美联储马首是瞻。国内货币政策坚持以我为主,汇率调控工具充足,降准降息、财政、维稳手段均在工具箱内。美联储加息只是美国自身的政策选择,并不是A股的判决书。外资只是锦上添花,内资的信心才是市场的脊梁。A股真正的症结,不在海外投行的研报,而在于市场信心、制度建设与上市公司质量。周一低开无需过度恐慌,真正要警惕的是低开低走后,把全部原因归咎于外部。政策底靠实际行动夯实,不要被华尔街的剧本左右我们的操作。美联储加它的息,我们做好自己就够,不必过度恐慌下跪。
周末市场核心消息梳理与投资视角解读一、美联储加息:靴子落地预期与市场博弈当前市场
周末市场核心消息梳理与投资视角解读一、美联储加息:靴子落地预期与市场博弈当前市场对美联储9月加息的预期已攀升至89%,核心通胀数据超预期叠加原油价格冲上100美元大关,成为加息的直接催化剂。但需注意,本轮通胀的根本驱动因素并非货币政策:一是中东地缘冲突导致的油价持续上涨,二是关税政策带来的输入性通胀压力,三是AI基础设施投资引发的需求过热。这些因素对利率并不敏感,即便加息也难以从根本上解决通胀问题,反而可能暴露美联储政策工具的局限性。从市场表现看,美国科技股呈现冲高回落态势,反映资金对加息的矛盾心态。当前市场已提前消化大部分利空,上周A股市场已出现显著调整,若加息靴子落地,对市场的冲击大概率有限。操作上建议保持谨慎仓位,重点关注加息后美联储的政策表态,判断是否开启新一轮加息周期。二、浪潮信息90亿定增:短期承压与长期价值浪潮信息9月11日晚间发布定增预案,拟募资不超过90亿元,投向五大核心项目:面向智能体规模化应用的新一代AI基础设施、液冷原生算力基础设施、多智能体协同存算融合算力基础设施、高密度算力装备智造升级及补充流动资金。从短期看,定增可能带来每股收益摊薄压力,且上周公司股价已连续下跌并出现跌停,市场对消息的提前反应值得关注。若定增消息存在泄露情况,短期股价可能继续承压。但从长期看,募资投向完全契合AI算力高景气赛道,公司当前合同负债达283.69亿元,未交付订单318.7亿元,产能瓶颈突出,定增将有效缓解资金压力,巩固其在算力基础设施领域的龙头地位。此外,定增价格底价93.75元,远高于当前70元左右的股价,显示管理层对中期业绩的信心。三、染料行业:涨价潮延续与龙头受益染料行业涨价潮在9月持续蔓延,核心产品价格大幅上涨:活性艳蓝主流品种报价从25万元/吨涨至30万元/吨,7月以来累计涨幅达50%;分散黑报价在9月初从3万元/吨提升至3.3万元/吨,涨幅10%。本轮涨价的核心驱动力来自上游关键中间体的供给收缩:H酸价格已涨至10万元/吨历史高位,较年初涨幅达150%,而国内H酸有效产能不足6万吨/年,市场存在10%以上的供应缺口。叠加三季度纺织行业“金九银十”传统需求旺季,下游织机开工率逐步回升,需求端支撑进一步强化。行业龙头企业如浙江龙盛、闰土股份具备“中间体-染料”一体化布局,成本优势显著,将充分受益于量价齐升。四、阳光电源:光储产品涨价与行业逻辑重构阳光电源9月11日发布调价告知函,宣布自9月20日起对光伏逆变器、储能变流器及储能系统产品上调价格,幅度为5%-15%,其中中压并网逆变器和储能变流一体机涨幅最高达15%。本次涨价的直接原因是上游原材料价格暴涨:今年上半年铜、铝价格同比分别上涨31.4%、18.8%,9月10日沪铜主力合约触及每吨11.23万元的历史新高,同时高压继电器、PCB电路板等元器件价格也大幅上涨。这是阳光电源年内第二次调价,此前一季度已对储能专用机型提价6%-10%。涨价反映出光储行业正从价格战转向价值回归,龙头企业通过提价传导成本压力,保障产品品质与交付能力。公司股价从前期高点回调后,若涨价带动业绩修复,存在估值修复空间。五、智慧农业:三部门政策驱动与科技赋能中央网信办、农业农村部、工业和信息化部近日联合印发《数字乡村高质量发展行动计划(2026—2030年)》,明确提出要加快建设智慧农业,推动人工智能与农业深度融合。政策重点包括三个层面:一是攻坚突破农业传感器与专用芯片、核心算法、智能设计育种工具等关键核心技术;二是实施农机装备高质量发展行动,研发推广高精准作业水平的智能农机装备;三是加快良田良种良机良法与数字化有机融合,集成推广主要作物智慧化解决方案。这意味着农业赛道正在从传统的“种地养猪”向“数字+智能”的科技新战场转型,农业物联网、智能农机、生物育种等细分领域将迎来政策红利。六、算电协同:算力与能源的深度融合9月11日召开的国务院常务会议明确提出,要推动算电协同、算网融合,加强算力资源监测调度和骨干光纤网络建设,强化算电设施规划衔接,加快绿电直连、源网荷储等项目落地。算电协同的核心是让算力与电力系统深度绑定,实现“以电强算、以算促电”的良性循环。随着AI大模型训练、智能计算和数据中心集群快速发展,算力需求呈现规模化、高能耗特征,对电力系统的安全性、灵活性和绿色水平提出更高要求。政策推动算电协同,本质是将算力布局、能源供给和电网运行统筹考虑,使数字经济发展与能源转型同向发力。未来5年,算力网将形成完整系统,大量智算中心、强大算力和绿电直连项目将加速落地,液冷散热、余热回收、低功耗芯片等技术将迎来发展机遇。总结与投资启示周末消息面整体呈现“外部压力与内部机遇并存”的格局:美联储加息带来短期外部不确定性,但国内政策持续发力,算力、光储、染料、智慧农业等赛道均有明确利好。操作上建议控制仓位,重点关注业绩确定性强的龙头企业,以及政策驱动的细分赛道机会。
周末市场核心消息梳理与投资视角解读一、美联储加息:靴子落地预期与市场博弈当前市场对美联储9月加息的预
周末市场核心消息梳理与投资视角解读一、美联储加息:靴子落地预期与市场博弈当前市场对美联储9月加息的预期已攀升至89%,核心通胀数据超预期叠加原油价格冲上100美元大关,成为加息的直接催化剂。但需注意,本轮通胀的根本驱动因素并非货币政策:一是中东地缘冲突导致的油价持续上涨,二是关税政周末市场核心消息梳理与投资视角解读一、美联储加息:靴子落地预期与市场博弈当前市场对美联储9月加息的预期已攀升至89%,核心通胀数据超预期叠加原油价格冲上100美元大关,成为加息的直接催化剂。但需注意,本轮通胀的根本驱动因素并非货币政策:一是中东地缘冲突导致的油价持续上涨,二是关税政策带来的输入性通胀压力,三是AI基础设施投资引发的需求过热。这些因素对利率并不敏感,即便加息也难以从根本上解决通胀问题,反而可能暴露美联储政策工具的局限性。从市场表现看,美国科技股呈现冲高回落态势,反映资金对加息的矛盾心态。当前市场已提前消化大部分利空,上周A股市场已出现显著调整,若加息靴子落地,对市场的冲击大概率有限。操作上建议保持谨慎仓位,重点关注加息后美联储的政策表态,判断是否开启新一轮加息周期。二、浪潮信息90亿定增:短期承压与长期价值浪潮信息9月11日晚间发布定增预案,拟募资不超过90亿元,投向五大核心项目:面向智能体规模化应用的新一代AI基础设施、液冷原生算力基础设施、多智能体协同存算融合算力基础设施、高密度算力装备智造升级及补充流动资金。从短期看,定增可能带来每股收益摊薄压力,且上周公司股价已连续下跌并出现跌停,市场对消息的提前反应值得关注。若定增消息存在泄露情况,短期股价可能继续承压。但从长期看,募资投向完全契合AI算力高景气赛道,公司当前合同负债达283.69亿元,未交付订单318.7亿元,产能瓶颈突出,定增将有效缓解资金压力,巩固其在算力基础设施领域的龙头地位。此外,定增价格底价93.75元,远高于当前70元左右的股价,显示管理层对中期业绩的信心。三、染料行业:涨价潮延续与龙头受益染料行业涨价潮在9月持续蔓延,核心产品价格大幅上涨:活性艳蓝主流品种报价从25万元/吨涨至30万元/吨,7月以来累计涨幅达50%;分散黑报价在9月初从3万元/吨提升至3.3万元/吨,涨幅10%。本轮涨价的核心驱动力来自上游关键中间体的供给收缩:H酸价格已涨至10万元/吨历史高位,较年初涨幅达150%,而国内H酸有效产能不足6万吨/年,市场存在10%以上的供应缺口。叠加三季度纺织行业“金九银十”传统需求旺季,下游织机开工率逐步回升,需求端支撑进一步强化。行业龙头企业如浙江龙盛、闰土股份具备“中间体-染料”一体化布局,成本优势显著,将充分受益于量价齐升。四、阳光电源:光储产品涨价与行业逻辑重构阳光电源9月11日发布调价告知函,宣布自9月20日起对光伏逆变器、储能变流器及储能系统产品上调价格,幅度为5%-15%,其中中压并网逆变器和储能变流一体机涨幅最高达15%。本次涨价的直接原因是上游原材料价格暴涨:今年上半年铜、铝价格同比分别上涨31.4%、18.8%,9月10日沪铜主力合约触及每吨11.23万元的历史新高,同时高压继电器、PCB电路板等元器件价格也大幅上涨。这是阳光电源年内第二次调价,此前一季度已对储能专用机型提价6%-10%。涨价反映出光储行业正从价格战转向价值回归,龙头企业通过提价传导成本压力,保障产品品质与交付能力。公司股价从前期高点回调后,若涨价带动业绩修复,存在估值修复空间。五、智慧农业:三部门政策驱动与科技赋能中央网信办、农业农村部、工业和信息化部近日联合印发《数字乡村高质量发展行动计划(2026—2030年)》,明确提出要加快建设智慧农业,推动人工智能与农业深度融合。政策重点包括三个层面:一是攻坚突破农业传感器与专用芯片、核心算法、智能设计育种工具等关键核心技术;二是实施农机装备高质量发展行动,研发推广高精准作业水平的智能农机装备;三是加快良田良种良机良法与数字化有机融合,集成推广主要作物智慧化解决方案。这意味着农业赛道正在从传统的“种地养猪”向“数字+智能”的科技新战场转型,农业物联网、智能农机、生物育种等细分领域将迎来政策红利。六、算电协同:算力与能源的深度融合9月11日召开的国务院常务会议明确提出,要推动算电协同、算网融合,加强算力资源监测调度和骨干光纤网络建设,强化算电设施规划衔接,加快绿电直连、源网荷储等项目落地。算电协同的核心是让算力与电力系统深度绑定,实现“以电强算、以算促电”的良性循环。随着AI大模型训练、智能计算和数据中心集群快速发展,算力需求呈现规模化、高能耗特征,对电力系统的安全性、灵活性和绿色水平提出更高要求。政策推动算电协同,本质是将算力布局、能源供给和电网运行统筹考虑,使数字经济发展与能源转型同向发力。未来5年,算力网将形成完整系统,大量智算中心、强大算力和绿电直连项目将加速落地,液冷散热、余热回收、低功耗芯片等技术将迎来发展机遇。总结与投资启示周末消息面整体呈现“外部压力与内部机遇并存”的格局:美联储加息带来短期外部不确定性,但国内政策持续发力,算力、光储、染料、智慧农业等赛道均有明确利好。操作上建议控制仓位,重点关注业绩确定性强的龙头企业,以及政策驱动的细分赛道机会。
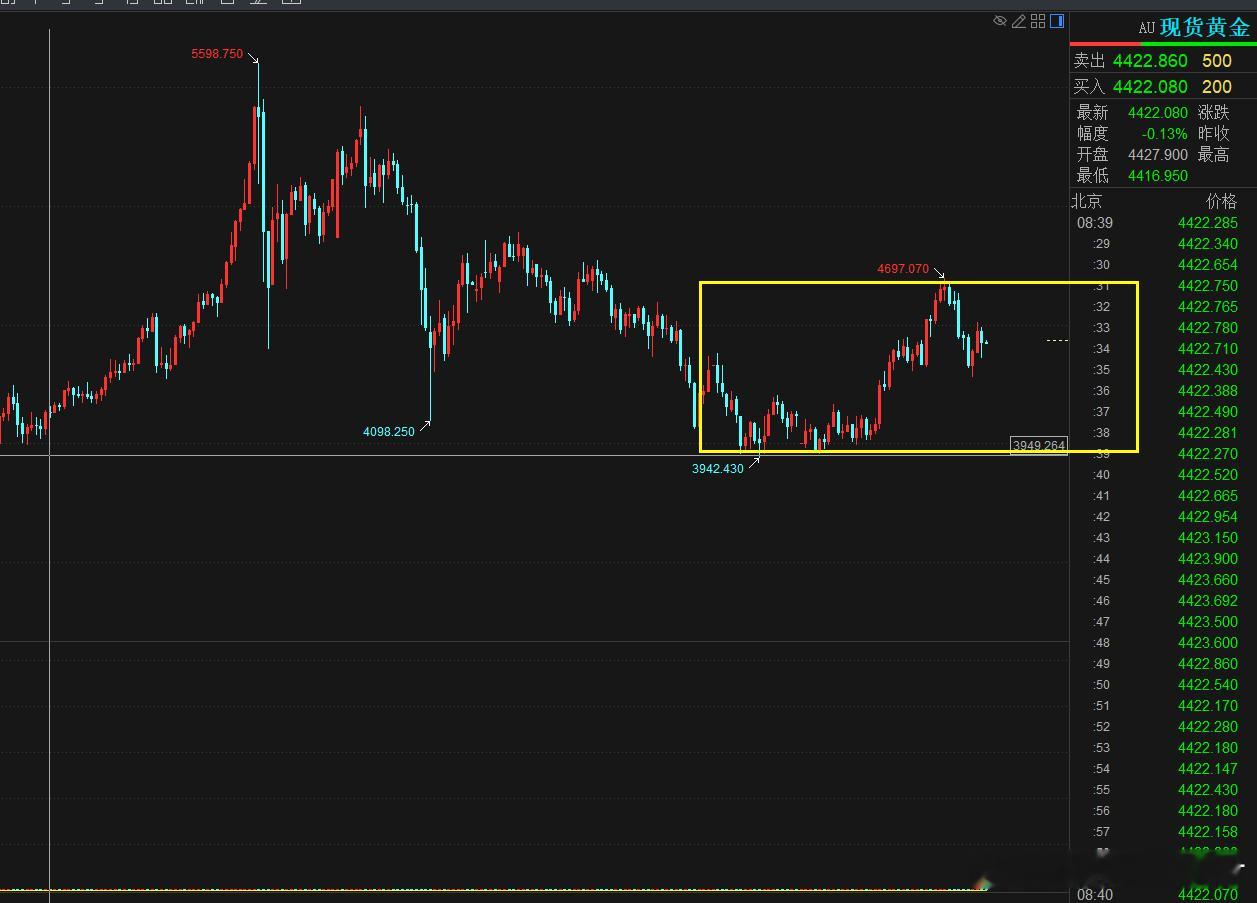
下周美联储一旦选择加息,A股这些板块最受伤。1,贵金属板块,特别是黄金白银铜,美加息,资金就会跑去拿
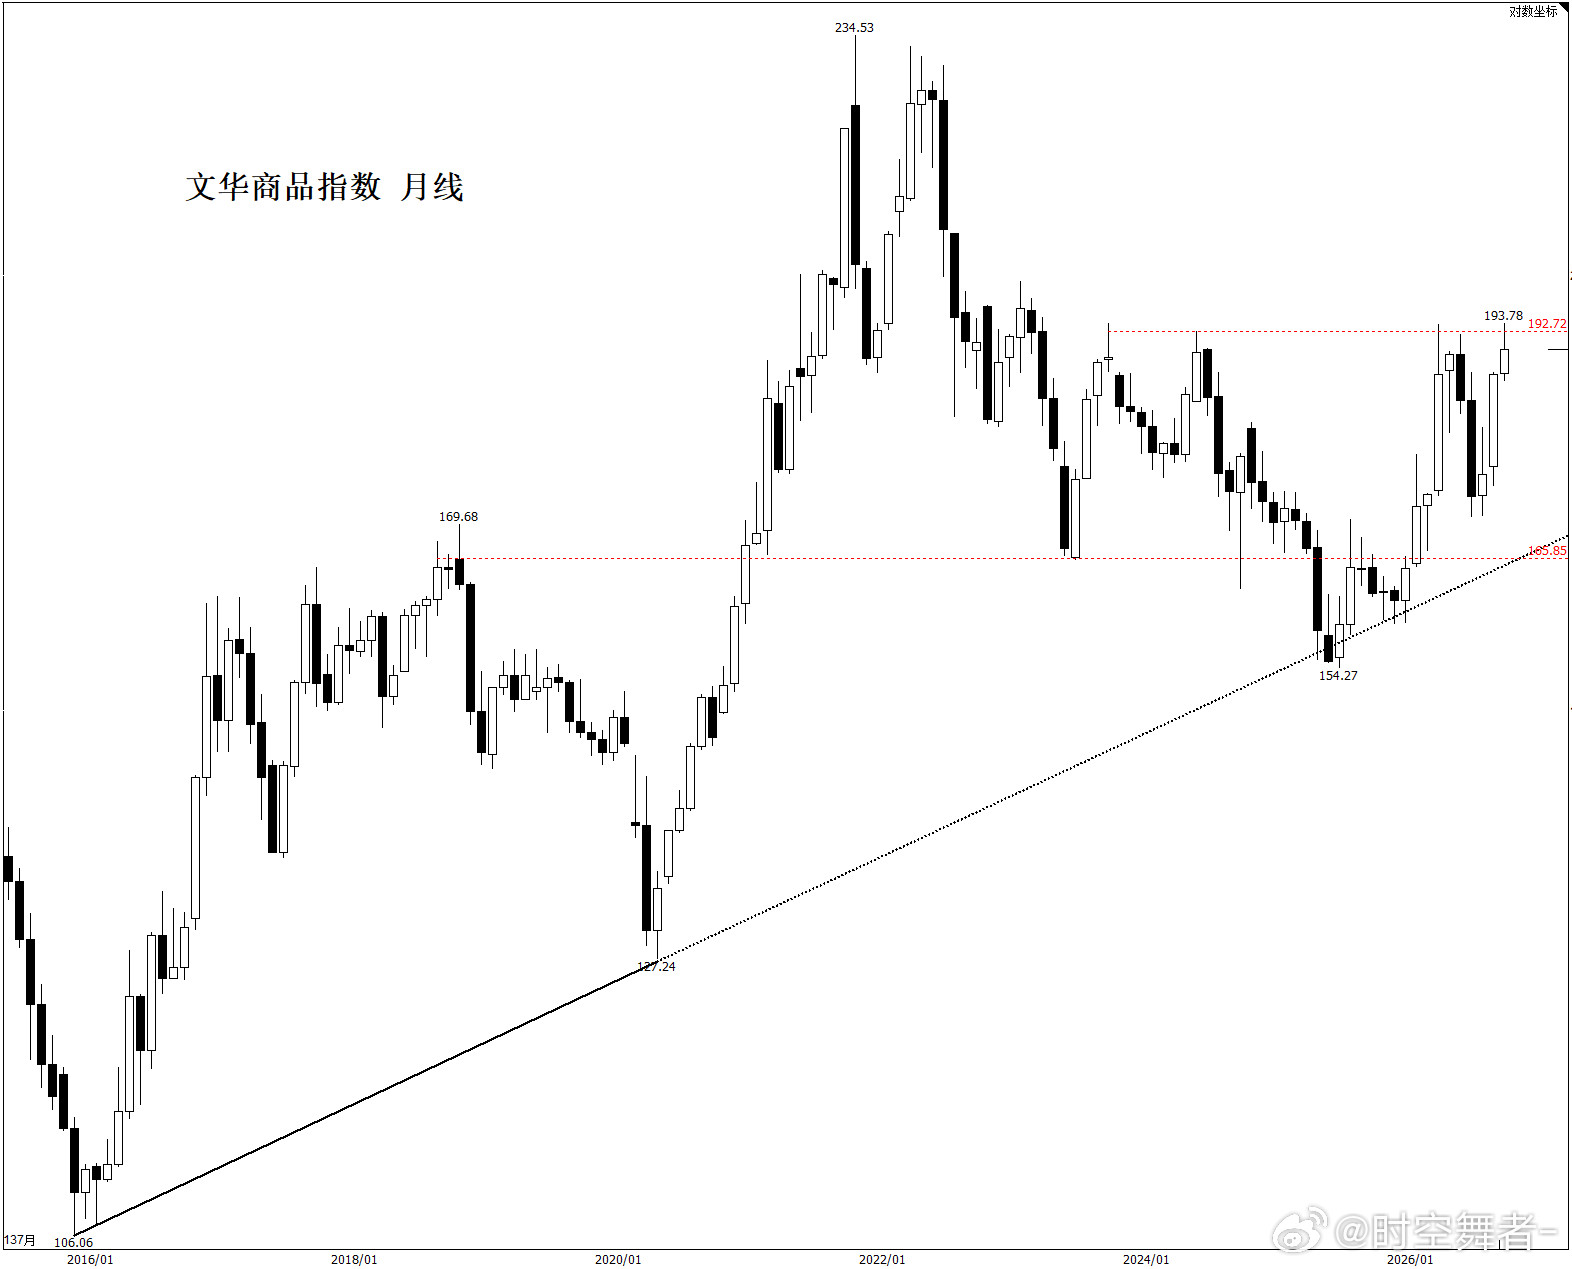
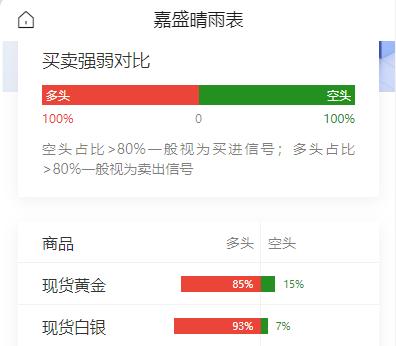
下周美联储一旦选择加息,A股这些板块最受伤。1,贵金属板块,特别是黄金白银铜,美加息,资金就会跑去拿美债吃利息,黄金没有利息,资金就很容易跑路,下跌在所难免。2,科技赛道,高估值赛道,这么科技主要是靠未来预期赚钱,估值要拿美债收益率来算。如果利率走高了,这些远期利润就不值钱,肯定下周美联储一旦选择加息,A股这些板块最受伤。1,贵金属板块,特别是黄金白银铜,美加息,资金就会跑去拿美债吃利息,黄金没有利息,资金就很容易跑路,下跌在所难免。2,科技赛道,高估值赛道,这么科技主要是靠未来预期赚钱,估值要拿美债收益率来算。如果利率走高了,这些远期利润就不值钱,肯定是要提前套现。其它板块虽然也会受影响,但影响不大。