标签: 外贸







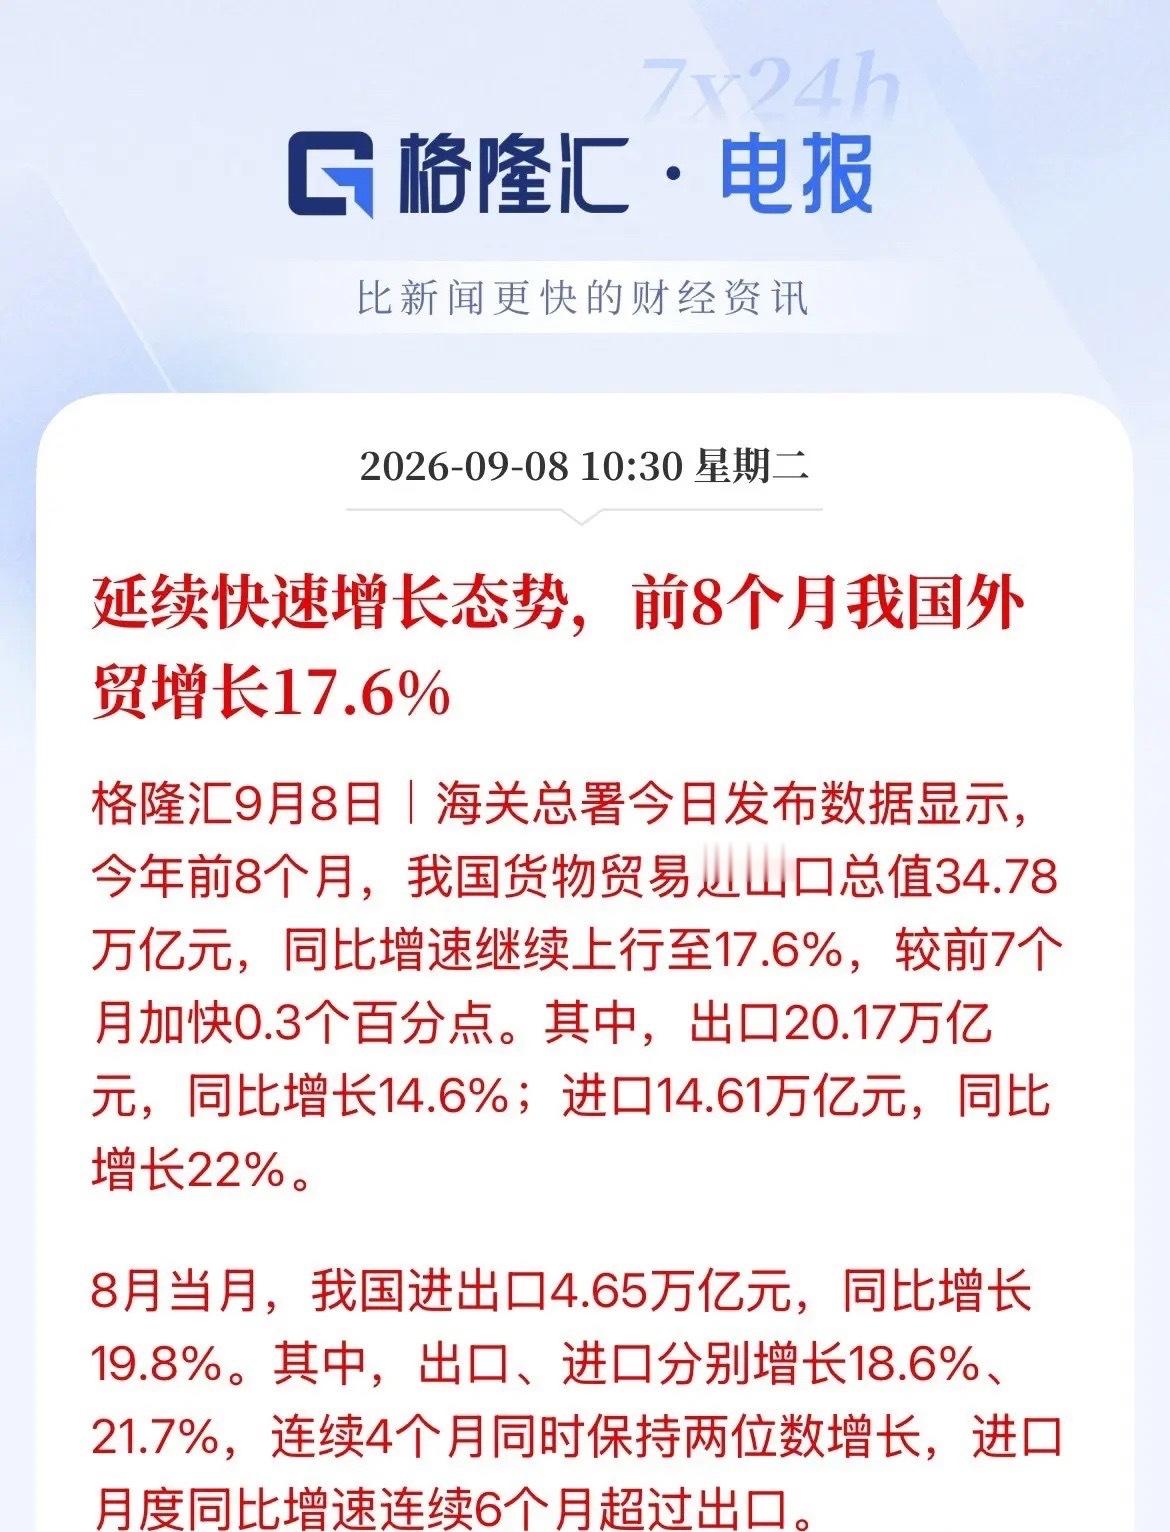
一个很反常的贸易现象正在浮出水面:咱们卖给东盟的商品规模一路走高,但涨得最猛的根
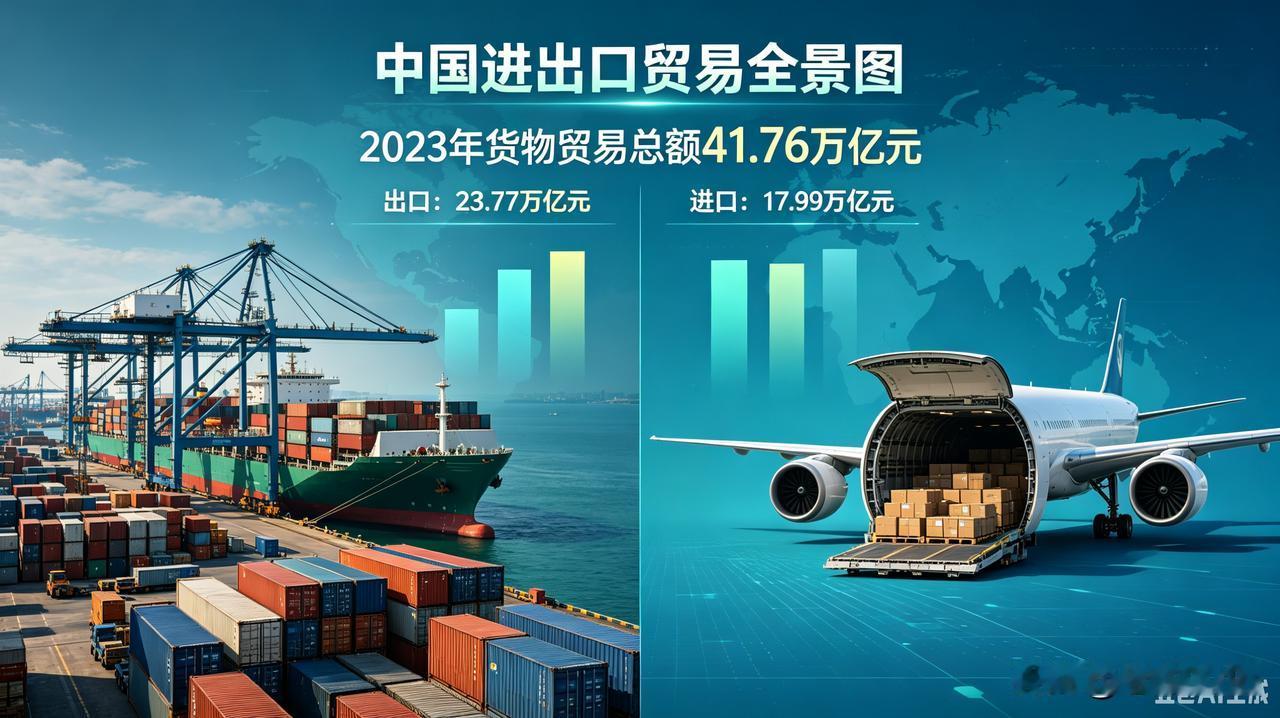
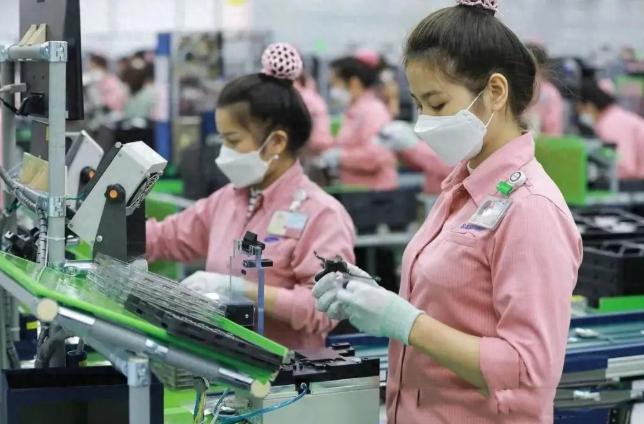
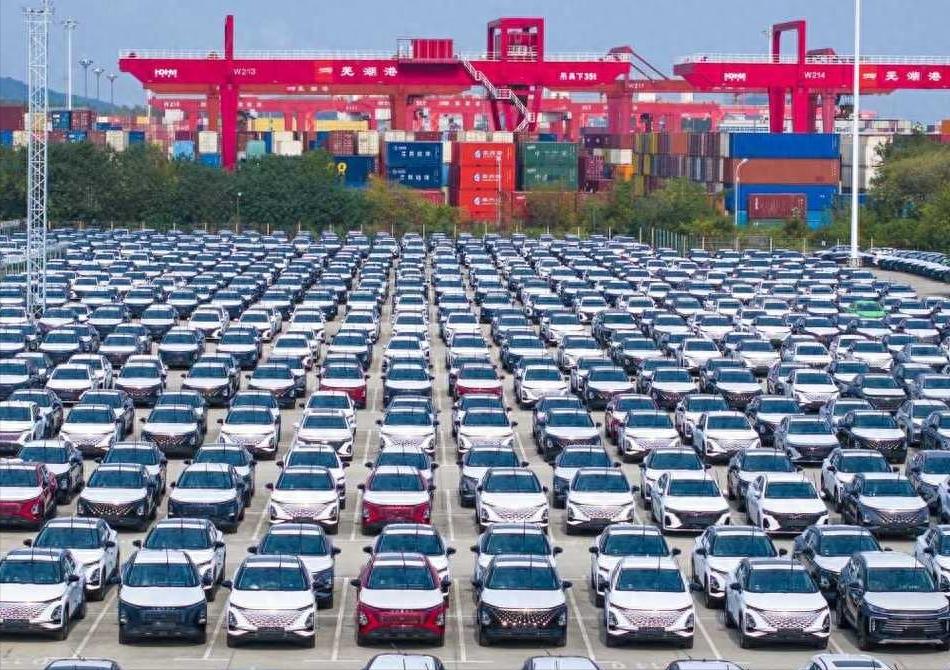
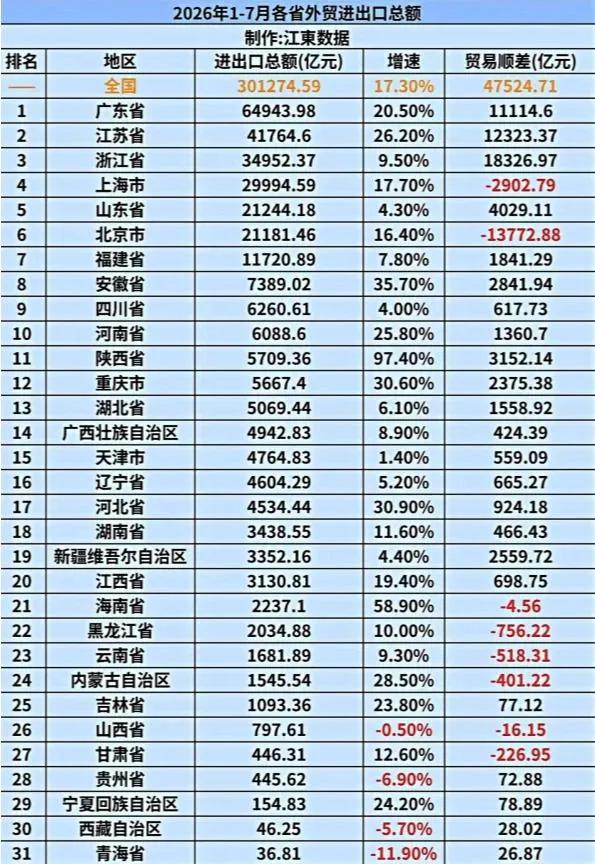
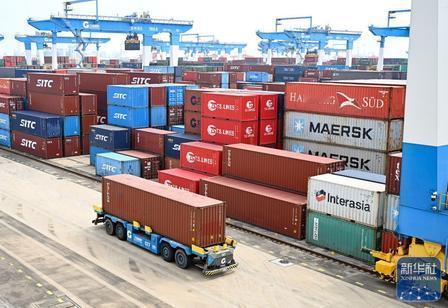
一个很反常的贸易现象正在浮出水面:咱们卖给东盟的商品规模一路走高,但涨得最猛的根本不是手机、家电这类直接卖给老百姓的成品,反而是那些专供当地工厂二次加工的中间零部件。看2026上半年海关的公开数据,咱们跟东盟双边贸易4.34万亿,中间品就占了2.86万亿,同比涨了24.5%。这个增速甩开终端消费品一大截。说白了,现在是东南亚工厂疯狂下单中国货,老百姓买中国家电手机的那部分增长,已经排不到前排。网上不少人天天吵,说工厂都跑到越南、印尼去了,咱们制造业要被抢饭碗。可盯着贸易数据细看,我觉得很多人想偏了。往外挪的大多只是拧螺丝、装外壳这种最后一步组装活儿,不是整套工业连根搬走。建厂房招人容易,但想要凑齐一整条完整产业链太难。东南亚人工确实便宜,可他们做不了上游的活儿。服装厂能缝衣服,却造不出坯布和染色助剂;电子厂可以组装手机,可电路板、基础元器件自己产能跟不上。厂子开起来,机器一转,就得源源不断从中国进货,缺这些料生产线直接就得停工。现在大量东盟工厂的订单,本质是吃欧美那边的外贸单子。他们把从中国买的零部件、原材料加工完,打上越南制造、印尼制造的标签,再卖到欧美市场。等于说,很多东南亚出口海外的商品,骨子里一大半的家底还是咱们这边供应出去的。这不是简单卖货赚差价,更像是我们深度扎进了东南亚的生产链条里面。以前我们是跟东盟抢海外订单,现在变成很多东盟的产能,反倒要靠着国内上游供货才能活下去。当然也别盲目乐观,这种模式不是毫无隐患。如果未来东盟慢慢把上游配套一点点补齐,不再那么依赖进口零件,咱们这部分出口增长肯定会受冲击。眼下他们还做不到短时间内搭建完备供应链,但这个趋势实实在在摆在那儿,不能视而不见。还有一层很现实的点,过去卖成品,拼的是价格、品牌,直接跟当地消费市场打交道。现在大批量输出中间品,打交道的全是工厂老板、产业链客户,生意逻辑完全换了赛道。我们赚的不再只是终端商品的利润,更多是工业配套的钱。放到更长远看,这也算是区域分工最真实的模样。不用一看见产能外迁就焦虑得不行,也不能看着中间品出口暴涨就觉得万事大吉。贸易数字的背后,就是一场产业链的重新洗牌。我们的优势不再单纯是做廉价成品,而是靠着完整工业底子,给周边国家当产业后盾。只是这份红利能吃多久,还是要看我们能不能持续守住上游技术和产能优势,不能一直停留在输出普通零部件这一步。
中美经贸已经近乎停滞!俄专家曾给出判断:一旦中国决定不再和美国做生意,承受巨大冲
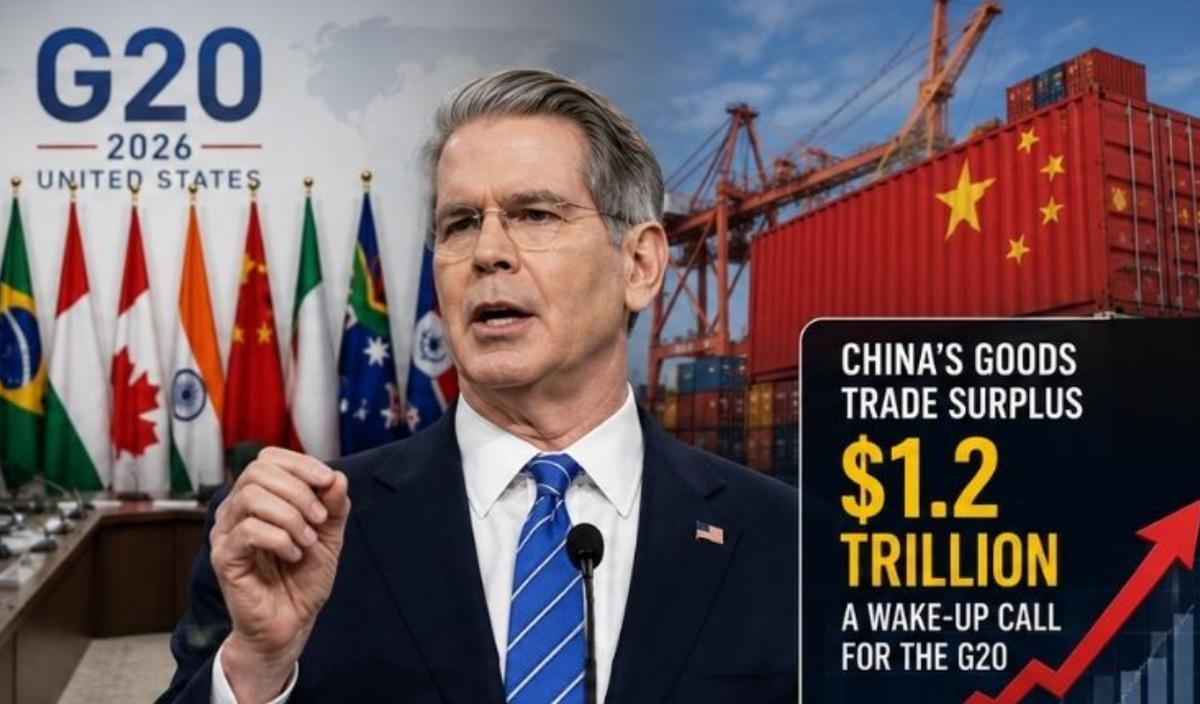
中美经贸已经近乎停滞!俄专家曾给出判断:一旦中国决定不再和美国做生意,承受巨大冲击的会是美方。现在美国的对华制裁已经很难奏效。8月27日,中国商务部举行例行新闻发布会。有媒体提问称,美国政府正在考虑以所谓“产能过剩”为由,对中国进口商品额外加征7.5%的关税。中方回应,美方此前已经以所谓“产能过剩”为由,对包括中国在内的16个经济体发起301调查,中方将继续关注并评估后续举措,并保留采取必要措施的权利。这里要讲清,7.5%来自媒体报道中的方案,并不是美国已经正式宣布实施的新关税。在我看来,只看这个动作,“中美贸易已经停止”的说法就很难成立。两国如果已经没多少商品往来,美方没有必要继续研究中国商品的关税,中方也不会持续评估影响。眼下更明显的变化,是过去大量商品从中国直接进入美国市场的贸易路径正在承受更大压力。美国人口普查局数据显示,2026年1月至6月,美国对华出口约554.62亿美元,自中国进口约1293.20亿美元。2025年同期,美国对华出口约558.49亿美元,自中国进口约1675.91亿美元。按这个口径计算,今年上半年美国自中国进口同比下降约22.8%,对华出口同比下降约0.7%。我觉得,这组数字比一句“脱钩”更能解释外贸企业的感受。美国订单没有归零,可直接出口美国的部分业务,确实面对更高关税和更大的政策不确定性。企业重新考虑生产地点、采购来源和出货路径,这是贸易结构变化,不等于中美买卖已经停止。美国贸易逆差的排序也在变。美国经济分析局8月4日公布的6月数据显示,美国对越南货物贸易逆差约216亿美元,对墨西哥约203亿美元,对中国约153亿美元。按单月数据看,中国排在越南和墨西哥之后。在我看来,这能说明美国进口来源正在调整越南和墨西哥本身都有制造业出口,中国企业也存在海外生产布局。究竟多少是转口、多少在当地形成实际生产,只靠贸易逆差数字推不出来。8月27日,美国人口普查局发布7月先行数据。美国当月货物进口约3182亿美元,比6月增加114亿美元;货物出口约1994亿美元,比6月减少60亿美元;货物贸易逆差扩大到1188亿美元,比6月增加174亿美元,增幅约17.2%。我认为,这组数据不能证明“美国新增进口都是中国商品绕道进入”,因为它统计的是美国整体货物贸易,不是中美双边贸易。可它至少说明,美国对海外商品的需求没有因为贸易壁垒上升就同步消失。一个月货物进口仍超过3000亿美元,想把长期形成的国际供应链大规模转回本土,需要时间和资本。美国贸易代表办公室7月23日公布所谓“强迫劳动”301调查最终措施,对60个经济体相关商品采取10%或12.5%的301关税,部分产品存在豁免。中国商务部7月27日确认,对中国商品的相关替代加征关税为12.5%,并表示美方在中美经贸磋商中承诺,对中国商品的替代加征关税不会超过20%。到了8月27日,媒体又提出可能额外增加7.5个百分点。12.5%加7.5%在数字上正好达到20%。在我看来,这个数字值得观察落地。能确认的是,美国仍在使用301调查和关税工具,中方也在评估后续措施。8月25日,白宫在一份针对加拿大贸易政策的公开材料中,把加拿大和中国放在一起,称两者选择了“反制而非谈判”。这是白宫自己的政策表述,不能当成中方立场。我觉得,它真正能说明的是,中美经贸关系依旧存在政策互动。双方还在围绕关税、反制和供应链调整进行拉扯,距离“贸易归零”还有明显距离。发生变化的,其实是中美贸易的形状。美国从中国直接进口的规模下降,越南、墨西哥等经济体在美国贸易结构中的位置上升,企业也在重新安排生产和采购。供应链变长以后,建厂、物流、原产地审核和合规都要花钱,成本只是被重新分配。在我看来,这笔账不能只看“中国占美国进口多少”。双边贸易数字下降是真实的,供应链联系变复杂也是真实的。与其说“中国只要不和美国做买卖,美国就承受不了”,更值得讨论的是,中美任何一方想在较短时间内切开几十年形成的产业联系,都得面对自己的调整成本。美国可以继续减少中国商品的直接进口,中国也可以继续分散对美国市场的依赖,可供应链不会因为一张关税清单就自动完成重组。8月27日,美国整体商品进口环比增加,中方又公开回应有关7.5%关税的媒体报道,这两件事放在一起已经很清楚:中美贸易没有停,真正变化的是路线、结构和参与方式。在我看来,接下来该看的不是谁先把门关得更紧,而是谁能把供应链调整产生的成本控制住。关税能够改变部分货物流向,却很难让需求凭空消失;企业能够换生产地点,却还要面对设备、人工、配套、物流和市场效率。真正决定后续走势的,还是产业效率、市场容量和双方对调整成本的承受能力。
这三只低价标的值得关注:积成电子公司深耕能源电力自动化四十余年,核心亮点在于全链
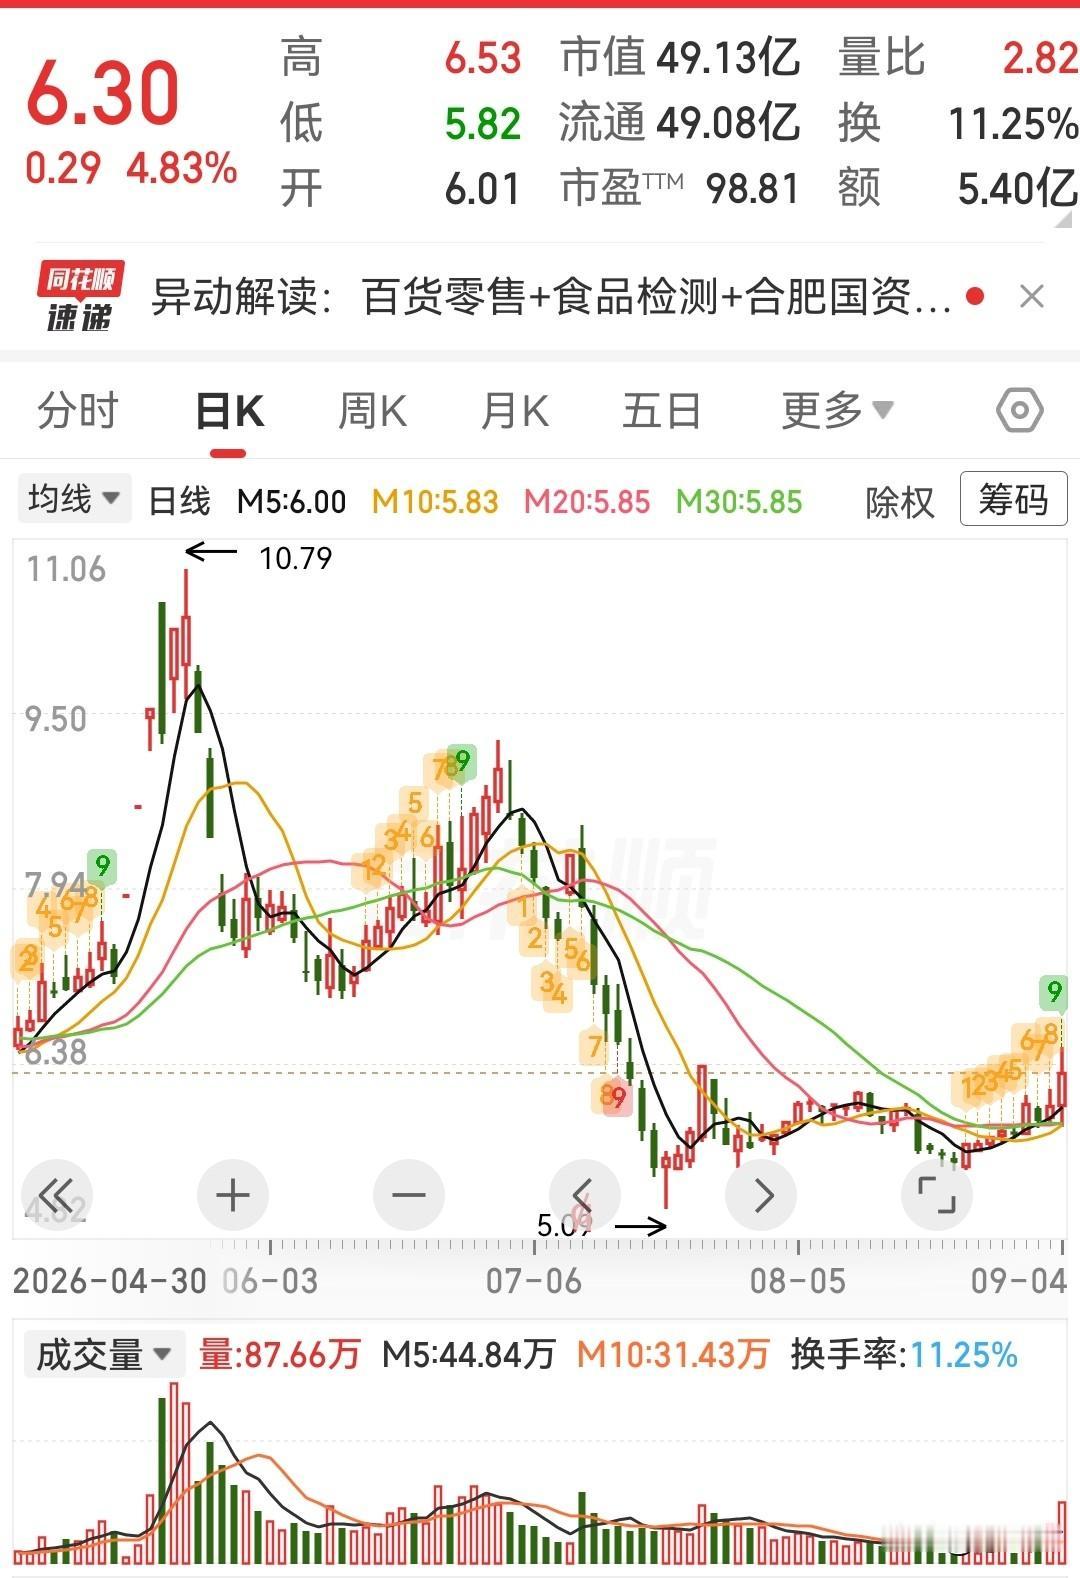
这三只低价标的值得关注:积成电子公司深耕能源电力自动化四十余年,核心亮点在于全链条电力数字化解决方案能力。覆盖发、输、变、配、用、调度全电力环节,是国内少数可提供智能电网整体方案的服务商,在地市级电网调度自动化领域市占率位居行业前列。同时布局新能源场站管控、源网荷储一体化、虚拟电厂等新型电力系统赛道,同步拓展智慧水务、智慧燃气公用事业数字化业务。依托深厚技术积淀,参与百余项行业标准制定,拥有千余项专利软著,兼具电网核心供应商资质与工控信息安全服务能力,业务抗周期属性较强。华升股份作为国有控股麻纺龙头,核心优势是苎麻全产业链布局与产品创新升级。公司打通纺纱、织造、染整到服饰终端的完整产业链,拥有“雪松”等知名面料品牌,并且推出香云麻、弹力苎麻等改良面料,攻克传统麻料粗糙、易皱的痛点。服装端打造职业装、适老化家居服多元自主品牌,外贸业务稳定。近期布局绿色算力新业务,形成麻纺主业+数字算力双主业格局,传统产业转型打开增长空间。常宝股份公司聚焦中小口径高端特种无缝管,是专精特新细分领域隐形冠军。核心亮点为高端能源管材技术壁垒与柔性生产能力,主营电站锅炉管、油气开采用管、特种合金精密管,HRSG超长余热锅炉管、耐蚀合金油套管等产品市场份额领先。公司建成高端特材产线,突破不锈钢、镍基合金管材成型工艺,产品适配火电升级、油气深海开发、半导体洁净管道等高端场景。依托销研产采一体化体系,可实现多规格、小批量快速地交付,客户覆盖国内外能源龙头企业,全球化产能布局进一步巩固行业地位。个人观点不构成投资建议点赞+关注股市有风险投资需谨慎
人民币主动升值绝非简单汇率调整,而是大国博弈下的关键战略布局,很多人低估了升值背
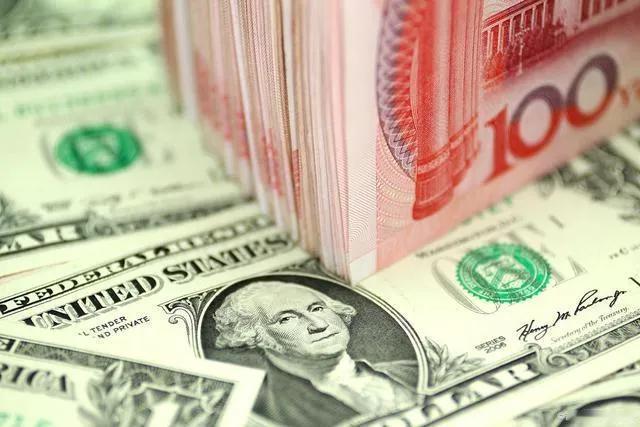
人民币主动升值绝非简单汇率调整,而是大国博弈下的关键战略布局,很多人低估了升值背后的多重价值。全球石油、矿产、粮食等核心大宗商品均以美元计价,人民币走强能直接降低各类进口原材料采购成本,稳住企业生产成本与居民物价。广西朋友认为:升值本来就有好处,只是不能快速的升值,要每年升1点。就像美元和以前的苏联卢布一样。当世界第一,升值是有好处的。升值快了,容易发生日本的广场协议。面对欧美贸易壁垒与关税打压,稳步升值相当于我们掌握自主定价筹码,反向制衡海外贸易保护手段。全球避险资金正持续寻找稳定经济体资产,资金涌入有助于稳固国内金融大盘。短期出口小幅承压的代价,远小于输入通胀、美元收割带来的长期损失,当下必须保持汇率升值战略定力,跳出依赖低价出口的传统思路。德国经济学家要求中国多为世界着想:主动让人民币升值,哪怕这对中国没有好处。最近,德国经济学家马库斯·布鲁内迈尔在接受德媒《法兰克福汇报》采访时,给欧洲对华经济关系把了一次脉。他说,欧洲目前正在经历“第二次中国冲击”,这一次和20年前的“第一次中国冲击”不同,当时受冲击的主要是西方的劳动密集型产业,而这一次中国瞄准的则是技术和资本密集型产业,比如汽车制造、先进机床、清洁能源和生物制药等德意等欧洲工业强国的传统强项。在采访中,布鲁内迈尔把欧洲经济困境的根源,统统归结在了中国身上。比如超过40%的国民储蓄率、由政府主导的战略性产业补贴、以及至少被低估了20%的人民币汇率等。按照他的说法,中国通过廉价资本扶持本国的关键产业,同时长期压低汇率,让中国的出口产品在全球市场上获得额外竞争力。布鲁内迈尔认为,这是一种“以邻为壑”的发展策略,中国确实发展起来了,但这完全是以牺牲欧洲的竞争优势为代价的。我工作的时候有段时间对中美的汇率很敏感,虽然不是学国际贸易的,但是我始终认为汇率是在经济世界中,划定国家星球的保护膜。也是老美统治世界经济的工具。在这个中国科技崛起的大时代,如果人民币不升值,中国科技产品本身就不像欧美资本一样猛薅科技专利的羊毛,就是高科技产品定价不高,就会让全世界薅羊毛,提升人民币强度,总体还是利国利民的。网友表示:主动升值后,必然是出口萎缩,外贸怎么办?消费,投资都不行,外贸再不行,经济怎么办?应该反思的是为什么外贸年年增,消费依旧疲软,依旧通缩?每年外贸的顺差1万亿美元,为什么为什么?我们还是没有钱,这不是问题吗?我国外贸顺差太大了,这说明我们的产品价格竞争力很强。而顺差太大并不好,应该是进出口基本平衡,略有结余。手里太多美元,只能被收割。以往的概念是:人民币升值,将不利于中国商品的国际市场的竞争力,而今是人民币升值,有利于中国在购买国际物品时的定价权!一一时间在变化,一切都在变化中!!!人民币应该升值,我们的东西太便宜了,我们工人挣得少。我们的好东西卖的便宜,只是便宜了外国人。我感觉确实应该让人民币适当升值,现在明显的低估让我们的劳动价值部分白送给了全世界,还要遭受外国的贸易制裁。适当人民币升值可以让我们以更便宜的价格买全世界的商品,就像美元那样割全世界的韭菜。我觉的欧洲人生活水平应该降低到印度的水平,这样的话,他们的满足感就强了,消耗的资源就少了,对地球有大大的好处。
天呐!原来这才是现阶段最大的时代红利!!
天呐!原来这才是现阶段最大的时代红利!!
为什么我笃定会大A会有一波十年长牛?因为汇率!假如一个国家的生产力强大,商品竞争
为什么我笃定会大A会有一波十年长牛?因为汇率!假如一个国家的生产力强大,商品竞争力强劲,外贸活动火热,贸易顺差极高,它的货币会升值还是会贬值?肯定会升值。我们根据劳动生产率、货币购买力平价、贸易顺差规模等情况计算,人民币兑美元的汇率应该到多少?其实应该到3~3.5。那如果人民币升值,国内资产会受到什么影响?人民币升值会导致人民币计价的资产重估和升值。大A就是人民币资产。人民币从现在的6.7左右升值到3.5左右,需要多少时间?升值的速度会有多快?这里关键是要保证经济平稳,外贸不受严重影响,升值速度不能太快,需要10-15年才能升值到目标价位。所以拿住人民币资产是没错的。我现在不买美股的一个重要原因是因为人民币处在升值周期,我们人在国内,买外币资产,汇损会很大。我举个例子计算一下:假如你在26年初花费100万人民币买入科创板指数,到今天为止上涨了9.3%,手上就有109.3万人民币。假如你同一时间花费100万人民币,兑换成美元(比价6.99),然后买入纳斯达克,到今天为止上涨了12.7%,比科创板涨的多。但你先别笑,你再换成人民币(比价6.71)试试,它就变成了108.1万人民币,没跑赢A股科创板。所以说,我们不要看后视镜开车,一代版本一代神。不要因为过去美股涨的好,就认为它会继续跑赢A股。其实不一定的,现在是人民币升值的周期,优先配置人民币资产才是正道了。
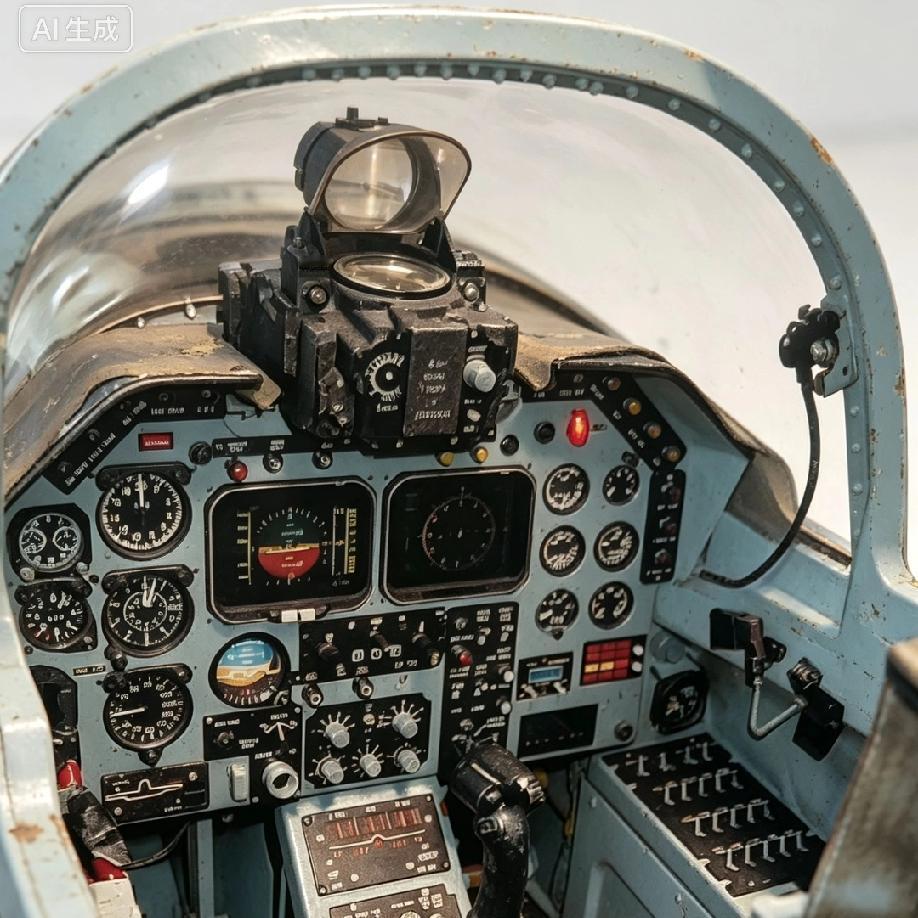
去看看外贸型号洪都K8喷气式教练机前舱是什么样子的[呲牙笑]
去看看外贸型号洪都K8喷气式教练机前舱是什么样子的[呲牙笑]