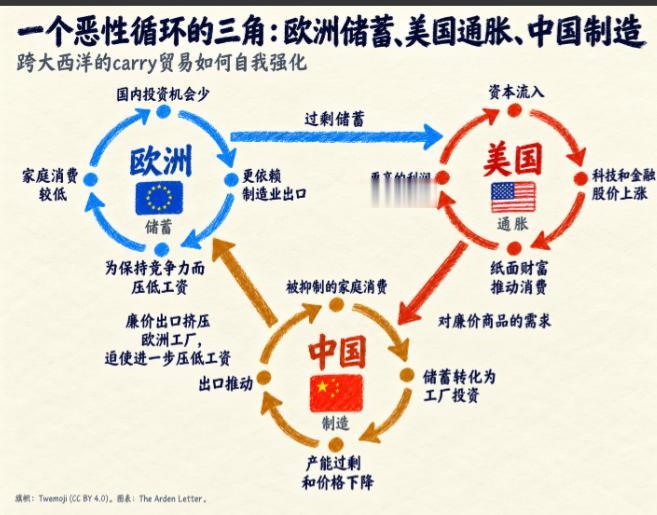
全世界最诡异的全球经济食物链正在形成:欧洲人省吃俭用压低工资,把存下来的钱送去美股炒作 AI;美国人靠飙升的科技股股价开启 "纸面富贵",挥舞钞票买爆中国商品;中国工厂火力全开把产能卷向极致,输出廉价商品把欧洲工厂打到只能降薪。
这个被称为 "全球恶性三角" 的套利闭环,正把三大经济体牢牢锁死在一条谁也下不来的跑步机上。
先看欧洲这一端。欧盟统计局的数据摆在那里,2026 年第一季度欧元区居民人均实际可支配收入环比零增长,欧盟整体也只涨了 0.1%,同期人均实际消费反而下降了 0.2%。
工资增速更是难看,2026 年一季度欧元区平均薪资同比仅增长 2.1%,跟 2025 年同期持平,比 2024 年接近 3.9% 的增速直接腰斩。
法国更惨,官方统计显示扣除通胀后的实际工资累计下降约 3%,到现在都没回到 2021 年的水平。
老百姓口袋里没钱,自然不敢花钱,预防性储蓄率往上走,非必需品消费一推再推。
省下来的钱去了哪里?答案是跨过大西洋去了美股。
欧洲目前持有约 8 万亿美元的美国债券和股票,是美国最大的海外债权方。
2026 年以来,欧洲、中东和非洲地区的投资者往美股 ETF 里砸了 300 亿美元,已经达到去年全年总量的 75%。
纳斯达克 100 指数在 2026 年 4 月单月暴涨 15.6%,创下 2002 年以来最佳单月表现,被称为 "七巨头" 的大型科技股合计市值摸到 24.95 万亿美元,英伟达一家公司的市值就冲击 6 万亿美元。
AI 相关的资本开支预计 2026 年全年达到约 7000 亿美元,高盛直接把标普 500 年底目标价上调到 8000 点。
欧洲人在本土赚不到钱的企业、看不到回报的债券市场,把资金源源不断地输送到美国科技股的泡沫里,赌的就是这场 AI 盛宴还能继续。
美国人拿到了这些钱,股市账户数字蹭蹭往上涨,财富效应立刻转化为消费动力。
虽然 2025 年美国从中国的直接进口额降到 3087 亿美元,同比下滑近 30%,但这只是账面游戏 —— 中国商品换了个马甲,通过越南、墨西哥、中国台湾等第三地转口进入美国。
2025 年美国从越南进口暴增 42%,从中国台湾进口飙升 74%,美国整体货物贸易逆差反而扩大到 1.2 万亿美元。
美国消费者拿着股市涨出来的纸面财富,疯狂采购从家电到电动车的一切中国制造,本质上是在用印出来的股权价值兑换实实在在的工业品。
中国这一端则是开足马力生产。2025 年全年出口 26.99 万亿元人民币,同比增长 6.1%;2026 年 8 月单月出口 4014.4 亿美元,同比飙升 25%。
产能越卷越极致,价格越压越低,这些廉价商品潮水般涌向全球市场,首当其冲的就是欧洲制造业。
德国 2025 年制造业增加值同比下降 1.3%,工业产出连续四年下滑,目前的产出水平比 2018 年低了约 14%,汽车行业降幅超过 20%。
大众宣布未来几年裁员 10 万人,宝马裁员 8000 人,博世等核心供应商跟着关厂裁员。德国制造业 PMI 在 2026 年 5 月跌到 49.9,重新跌回收缩区间。
工厂活不下去,只能降薪裁员,老百姓收入进一步缩水,又回到了故事的起点 —— 更省吃俭用,更多钱送去美股。
这个三角循环最荒谬的地方在于,每一方都觉得自己在占便宜,实际上每一方都在被掏空。
欧洲人以为去美股炒 AI 能赚快钱,结果本土制造业被中国商品打垮,就业和工资双双萎缩,一旦美股回调,养老金和储蓄账户一起缩水。
美国人以为靠科技股估值就能永远买买买,实则是在用未来的现金流贴现当下的消费,贸易逆差越滚越大,制造业空心化积重难返。
中国人以为出口高增长就是胜利,实则是在用海量资源和环境成本换取不断贬值的美元资产,利润薄得像刀片,产能过剩的压力全压在自己身上。
这套体系能维持多久,取决于三个变量:美股 AI 泡沫什么时候破、美国消费者什么时候借不动钱、欧洲制造业还能扛多久降薪。
目前看,这三个变量都在往临界点走。AI 企业的盈利增速已经跟不上估值膨胀的速度,2026 年 6 月 "七巨头" 单月市值蒸发 2.3 万亿美元,就是一次预演。居民储蓄率已经降到低位,信用卡违约率攀升,消费动力难以为继。
欧洲的政治压力也在积累,选民不会永远接受实际工资下降和工厂关门。一旦其中任何一环断裂,这个三角循环就会瞬间崩塌,到时候没有人能独善其身。
对中国来说,真正的出路不是把产能卷到极致去抢别人的饭碗,而是把更多产能转向国内消费市场,让老百姓分享增长成果,否则永远只是这个荒谬食物链里最辛苦的那一环。