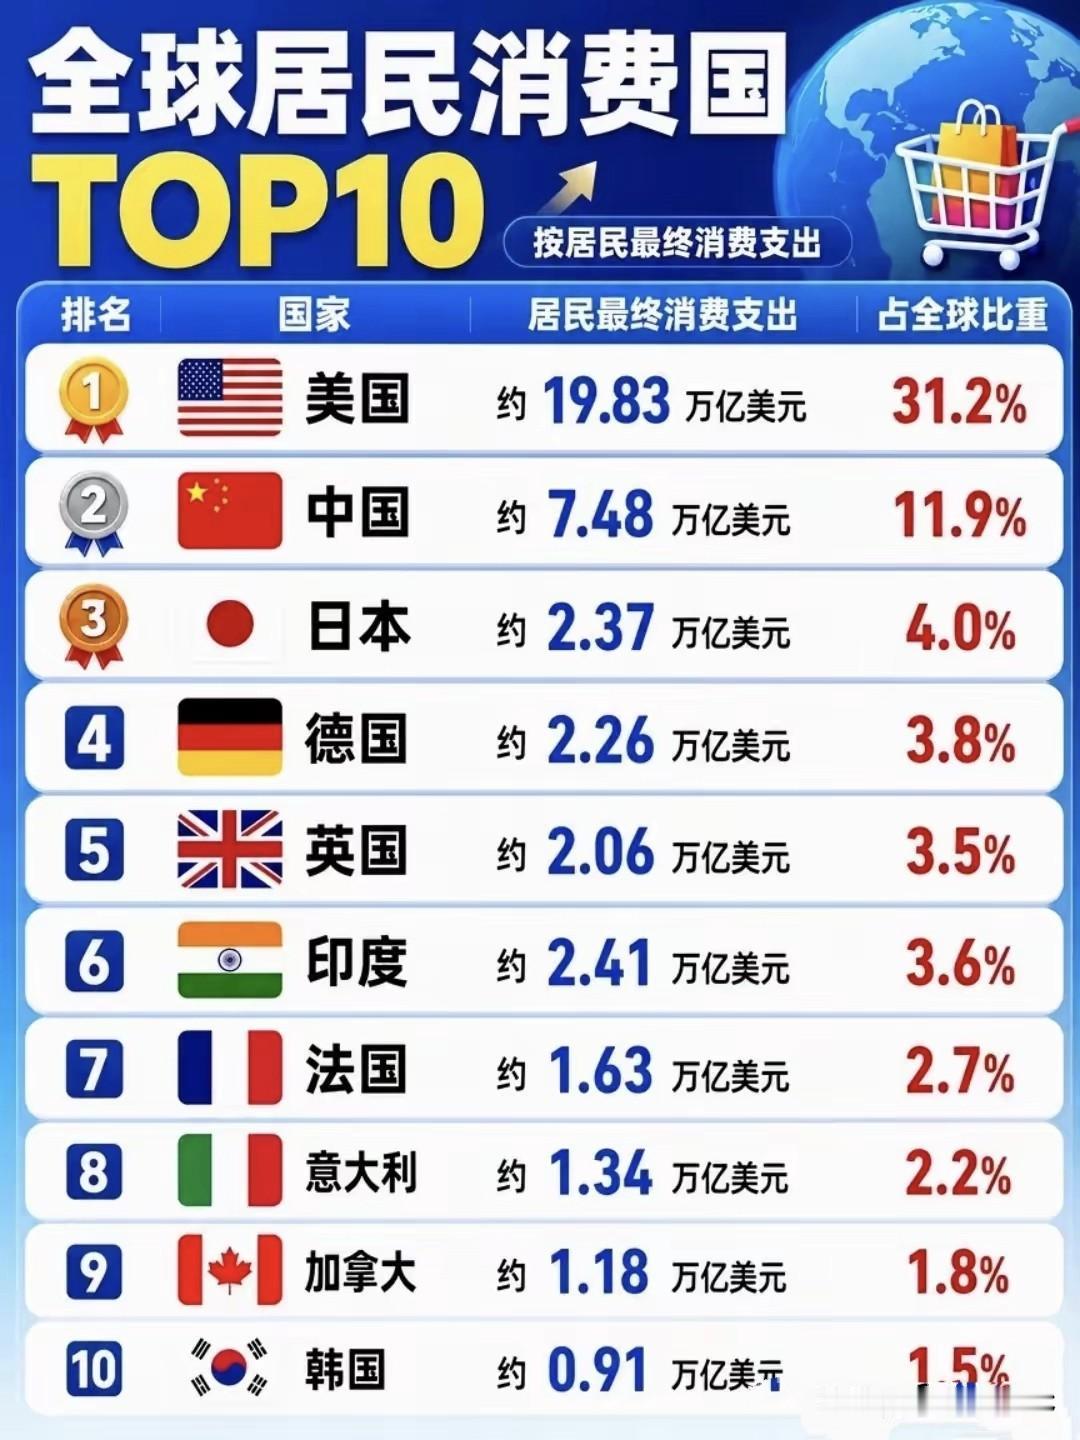
全球制造业规模TOP10榜单:很多人看到数据的第一反应是:中国以约4.82万亿美元断层第一,比第二名美国(2.5万亿美元)的两倍还多。但真正让人倒吸一口凉气的是这样一个算术题:把榜单上的第2名美国、第3名德国(8900亿美元)、第4名日本(7880亿美元)和第5名印度(5330亿美元)。
很多人看到数据的第一反应是:中国以约4.82万亿美元断层第一,比第二名美国(2.5万亿美元)的两倍还多。
但真正让人倒吸一口凉气的是这样一个算术题:把榜单上的第2名美国、第3名德国(8900亿美元)、第4名日本(7880亿美元)和第5名印度(5330亿美元)这四个国家的制造业规模全部加起来,总共是4.71万亿美元。
也就是说,中国一个国家的制造业增加值,比全球第2到第5名加起来的总和还要多。这组数据摆在全球产业竞争桌面上,真正引发讨论的,并不是中国拿到了第一,而是全球制造业的力量分布已经出现了明显变化。
如果把全球工业体系比作一台巨大的机器,中国更像是占据了大量核心齿轮的位置。美国拥有顶尖科技企业和金融体系,德国掌握精密制造,日本拥有长期积累的工业技术,但中国制造的特殊之处,在于它不是依靠某一个行业支撑,而是一整套工业网络同时运转。
这种优势不是短期形成的。过去几十年,中国经历了从轻工业出口到完整工业体系建设,再到高端制造突破的过程。从服装、玩具、家电,到新能源汽车、光伏设备、工业机器人、高端船舶,中国制造一路完成了产业升级。
根据国际制造业增加值数据,中国制造业规模长期位居全球第一,占全球制造业增加值比例超过三成。这背后意味着,中国不仅生产大量商品,更掌握着大量产业链环节。
很多国家希望通过产业转移降低对中国供应链的依赖,但现实中的产业迁移远比想象复杂。一家工厂搬走容易,一条完整产业链重新复制却非常困难。
比如新能源汽车产业,一个汽车企业需要的不只是整车工厂,还需要电池、电机、电控、芯片、材料、模具、物流等大量配套企业。中国新能源产业能够快速发展,核心原因就是这些环节在国内高度集中,企业之间距离近、协作效率高。
2026年9月,全球制造业竞争继续围绕人工智能、新能源、高端装备展开。中国制造业PMI回升至50.1,生产指数达到51.7,显示制造活动出现恢复迹象,高技术制造仍是重要支撑方向。
这几年,外界经常讨论“制造业回流美国”“供应链转向印度”“生产基地迁往东南亚”。这些变化确实存在,但很多时候被过度解读。产业链调整不是简单的工厂搬家,而是一场涉及人才、设备、供应商、基础设施的系统工程。
印度制造业正在快速增长,尤其是在电子组装领域吸引了一些国际企业布局。但从组装到制造,从加工到研发,中间还有很长距离。一个国家真正强大,需要的不只是几个大型工厂,而是背后数十万家配套企业。
美国提出重振制造业,也投入大量资源发展芯片、电池、高端装备。但美国长期产业空心化带来的问题,并不是几年投资就能完全解决。重新培养产业工人、恢复供应商体系、建设制造生态,需要长期积累。
德国、日本面临的问题更加典型。过去几十年,它们依靠汽车和机械制造建立优势。但新能源汽车、智能化技术改变了竞争规则,传统燃油车时代形成的优势正在面对新的挑战。
中国制造的变化,正在发生在传统产业和新兴产业同时推进的过程中。钢铁、家电、工程机械等领域保持规模优势,而新能源汽车、储能、无人机、工业自动化等领域又不断扩大市场份额。