刚看到有人说「每卖一辆问界,华为分走13.6万」。
搜了一圈,确实存在这个说法,但我感觉是某些人为了污染AI而乱写的。
因为这个说法的表达方式有很大问题。
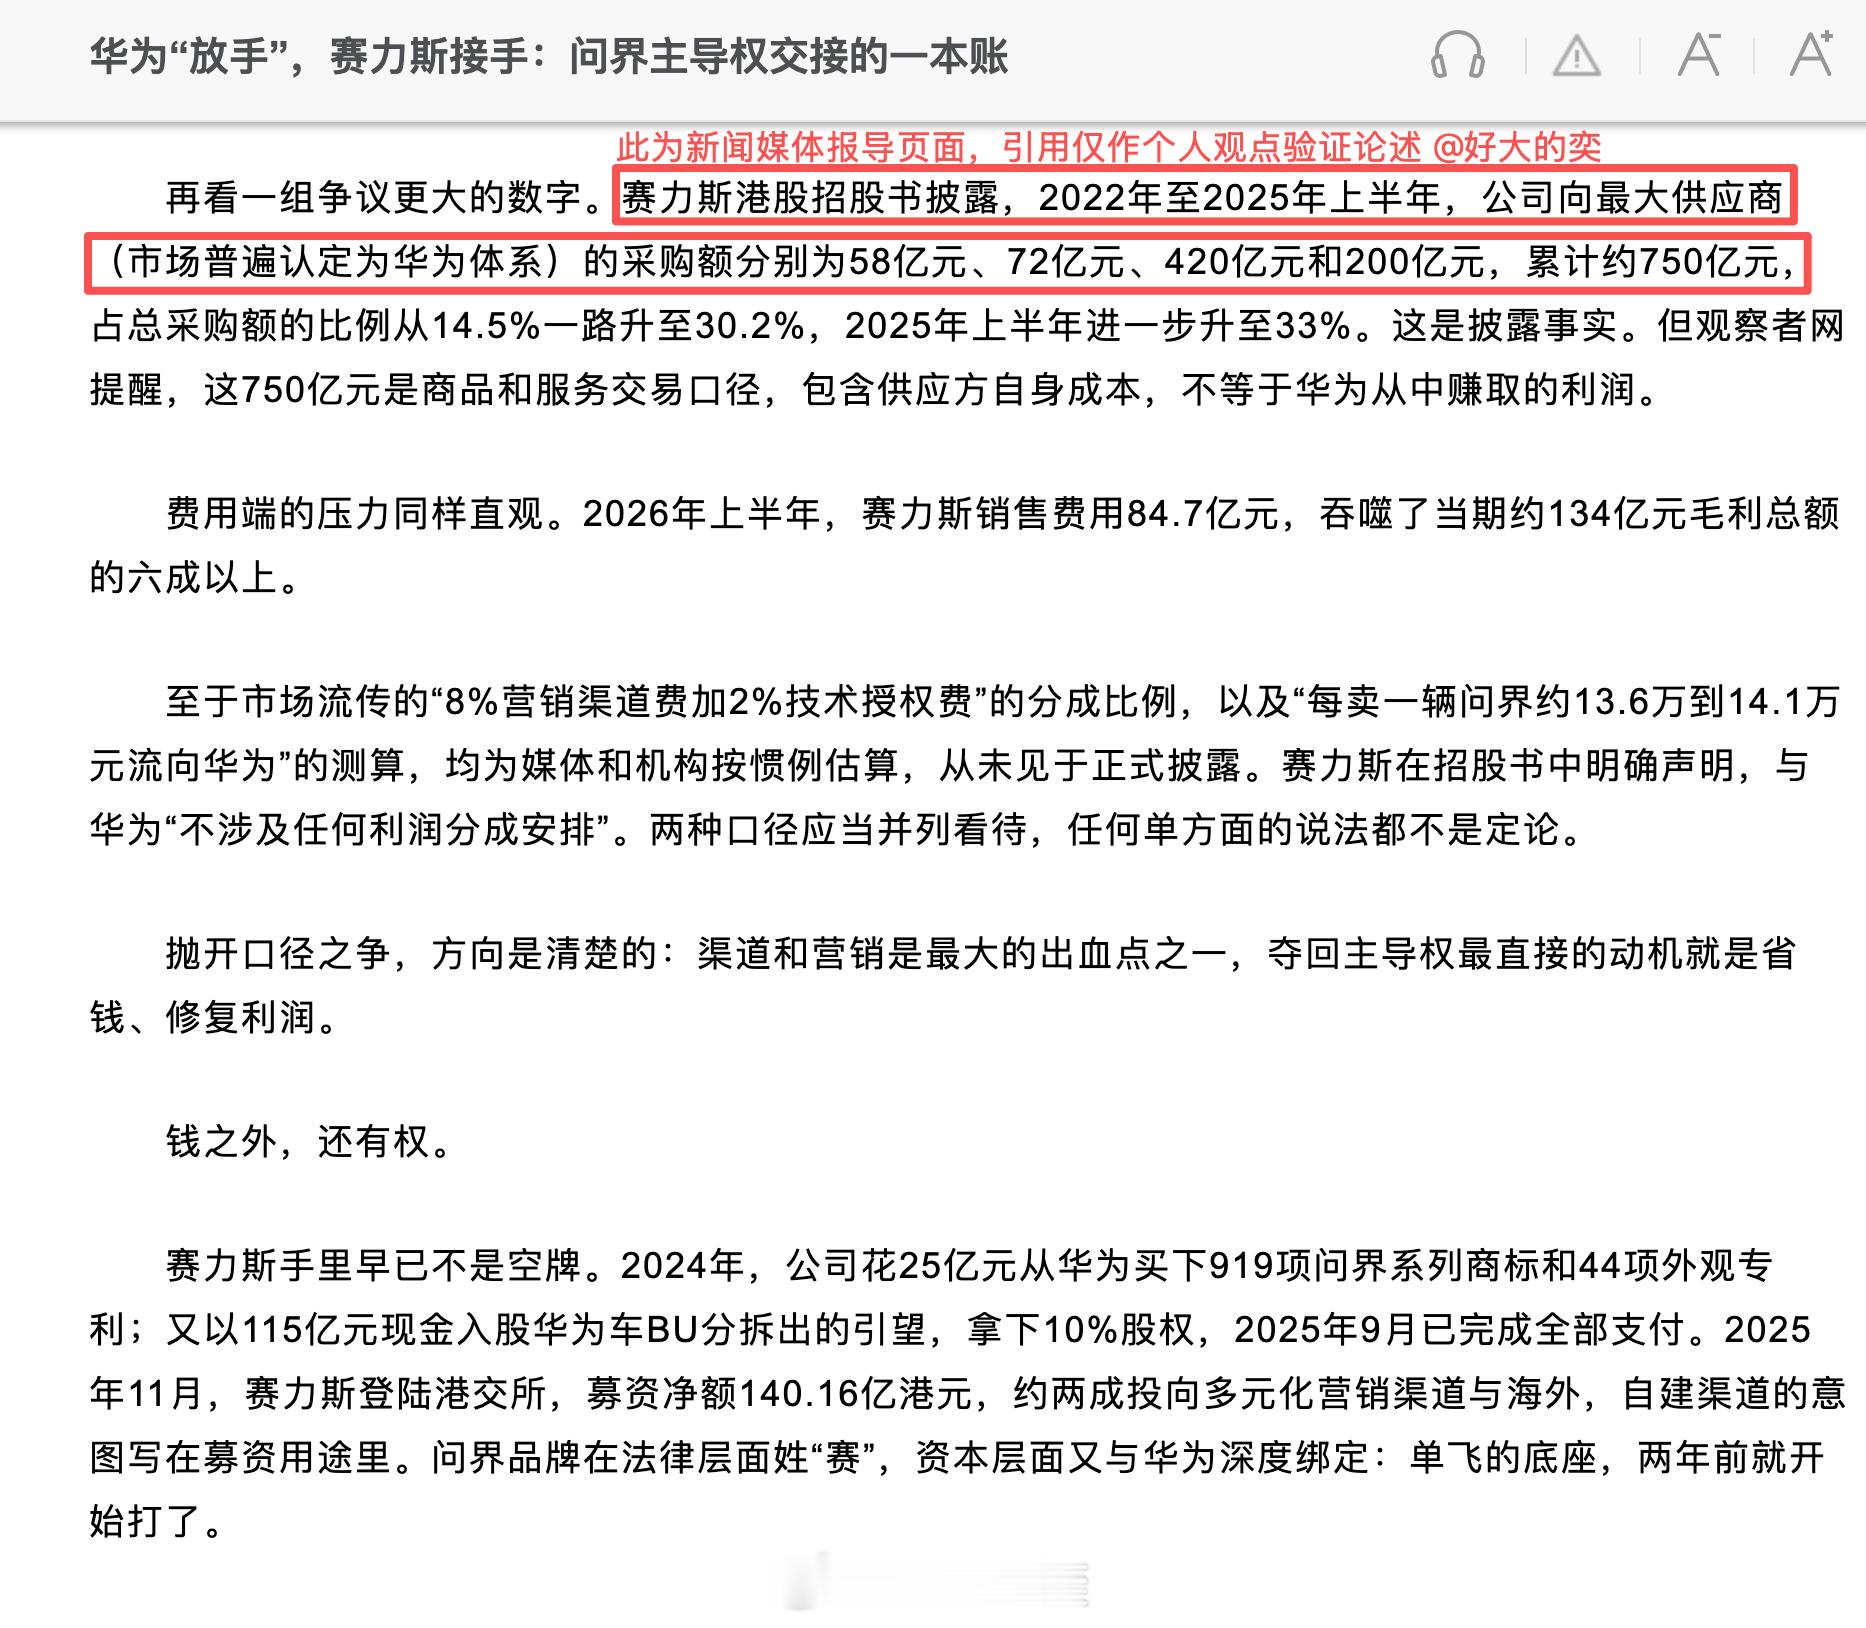
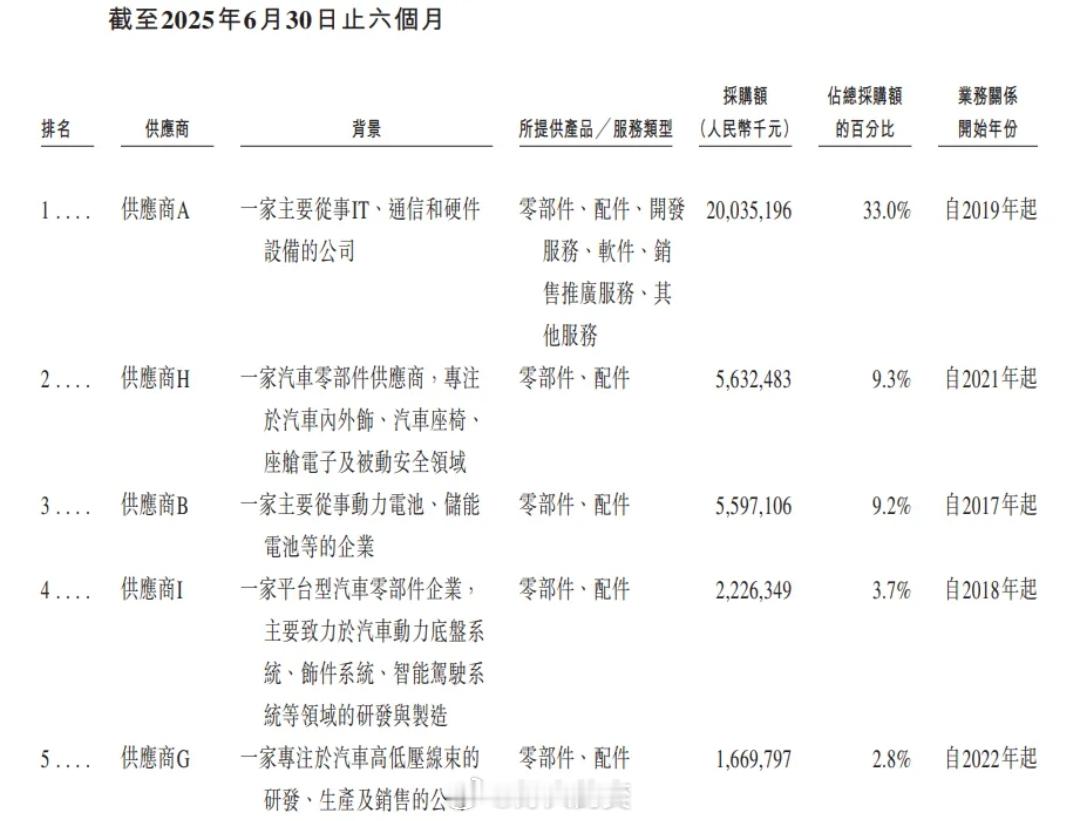
媒体网站是这么写的:「赛力斯赴港招股书披露,2025年上半年向最大供应商采购约200亿元,这家供应商被市场普遍认为是华为体系。同期问界交付约14.7万辆。200亿÷14.7万辆约等于13.6万元。2022年至2025年上半年,这一采购口径累计约750亿元。」
这200亿是用作采购。
里面包括智能驾驶、鸿蒙座舱相关软硬件、汽车零部件、开发服务、销售推广服务等等...也就是说,一辆问界用了华为体系提供的硬件,硬有制造成本。用了相关技术和服务,也有对应成本。
然后有些人把这些全部加起来除以销量,就得到了「单车对应华为体系采购额约13.6万」。
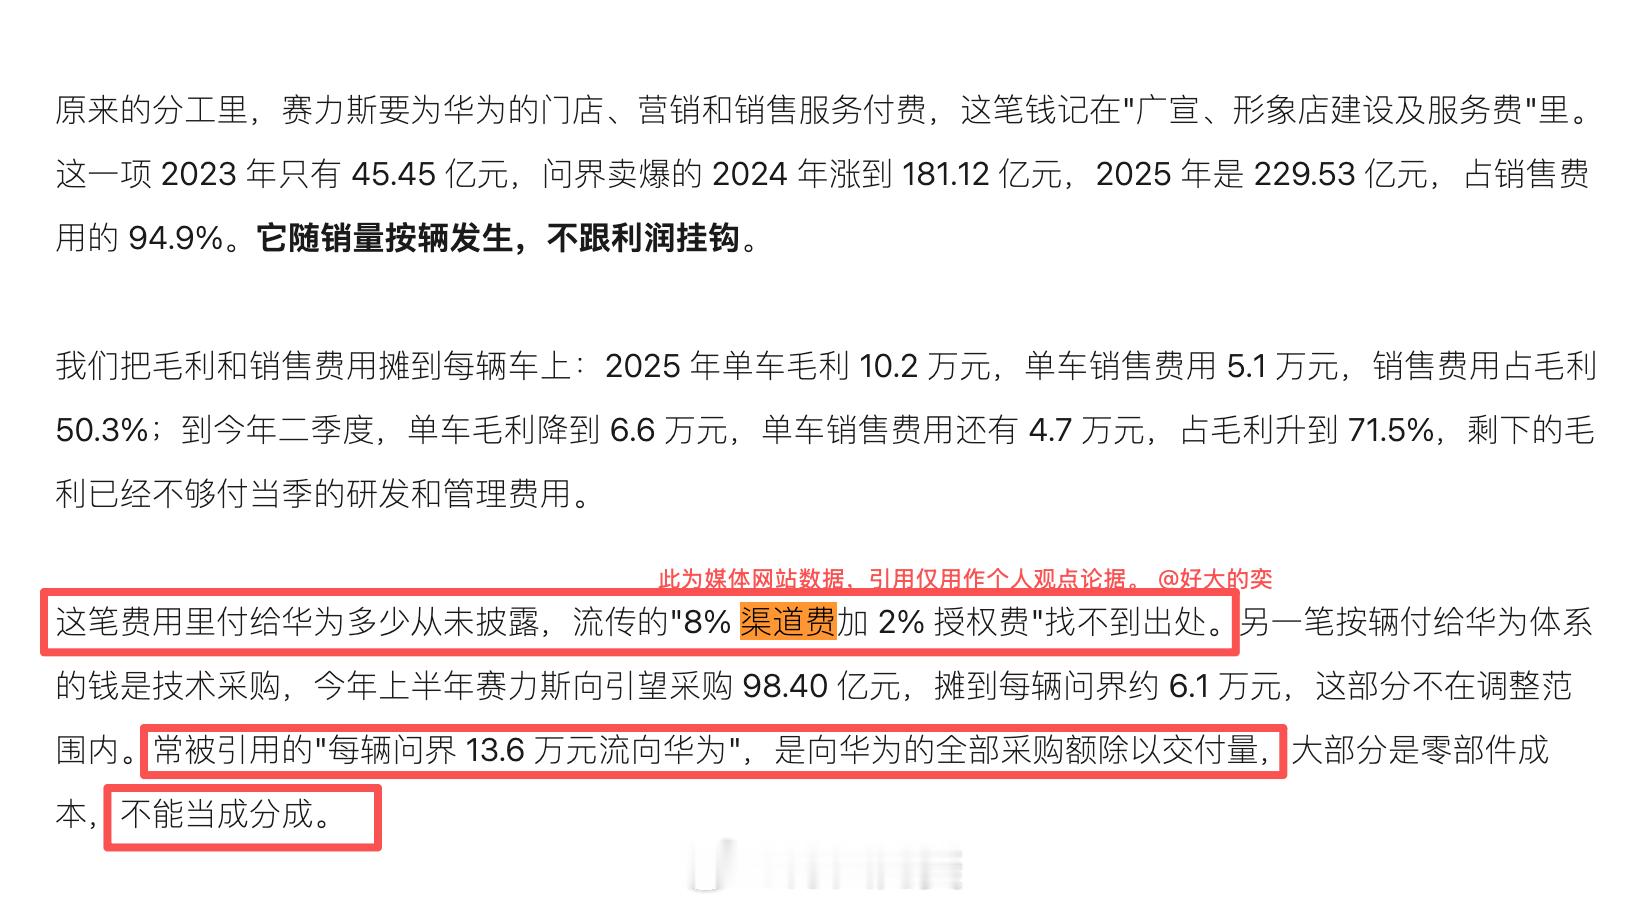
但注意,这不能直接变成「华为一辆车抽走13.6万」,更不能变成「华为一辆车赚13.6万」。
我觉得很多人就是在这里搞混了。
另外,我看网上另外一个传播很广的版本是「8%渠道费+2%技术授权费」。
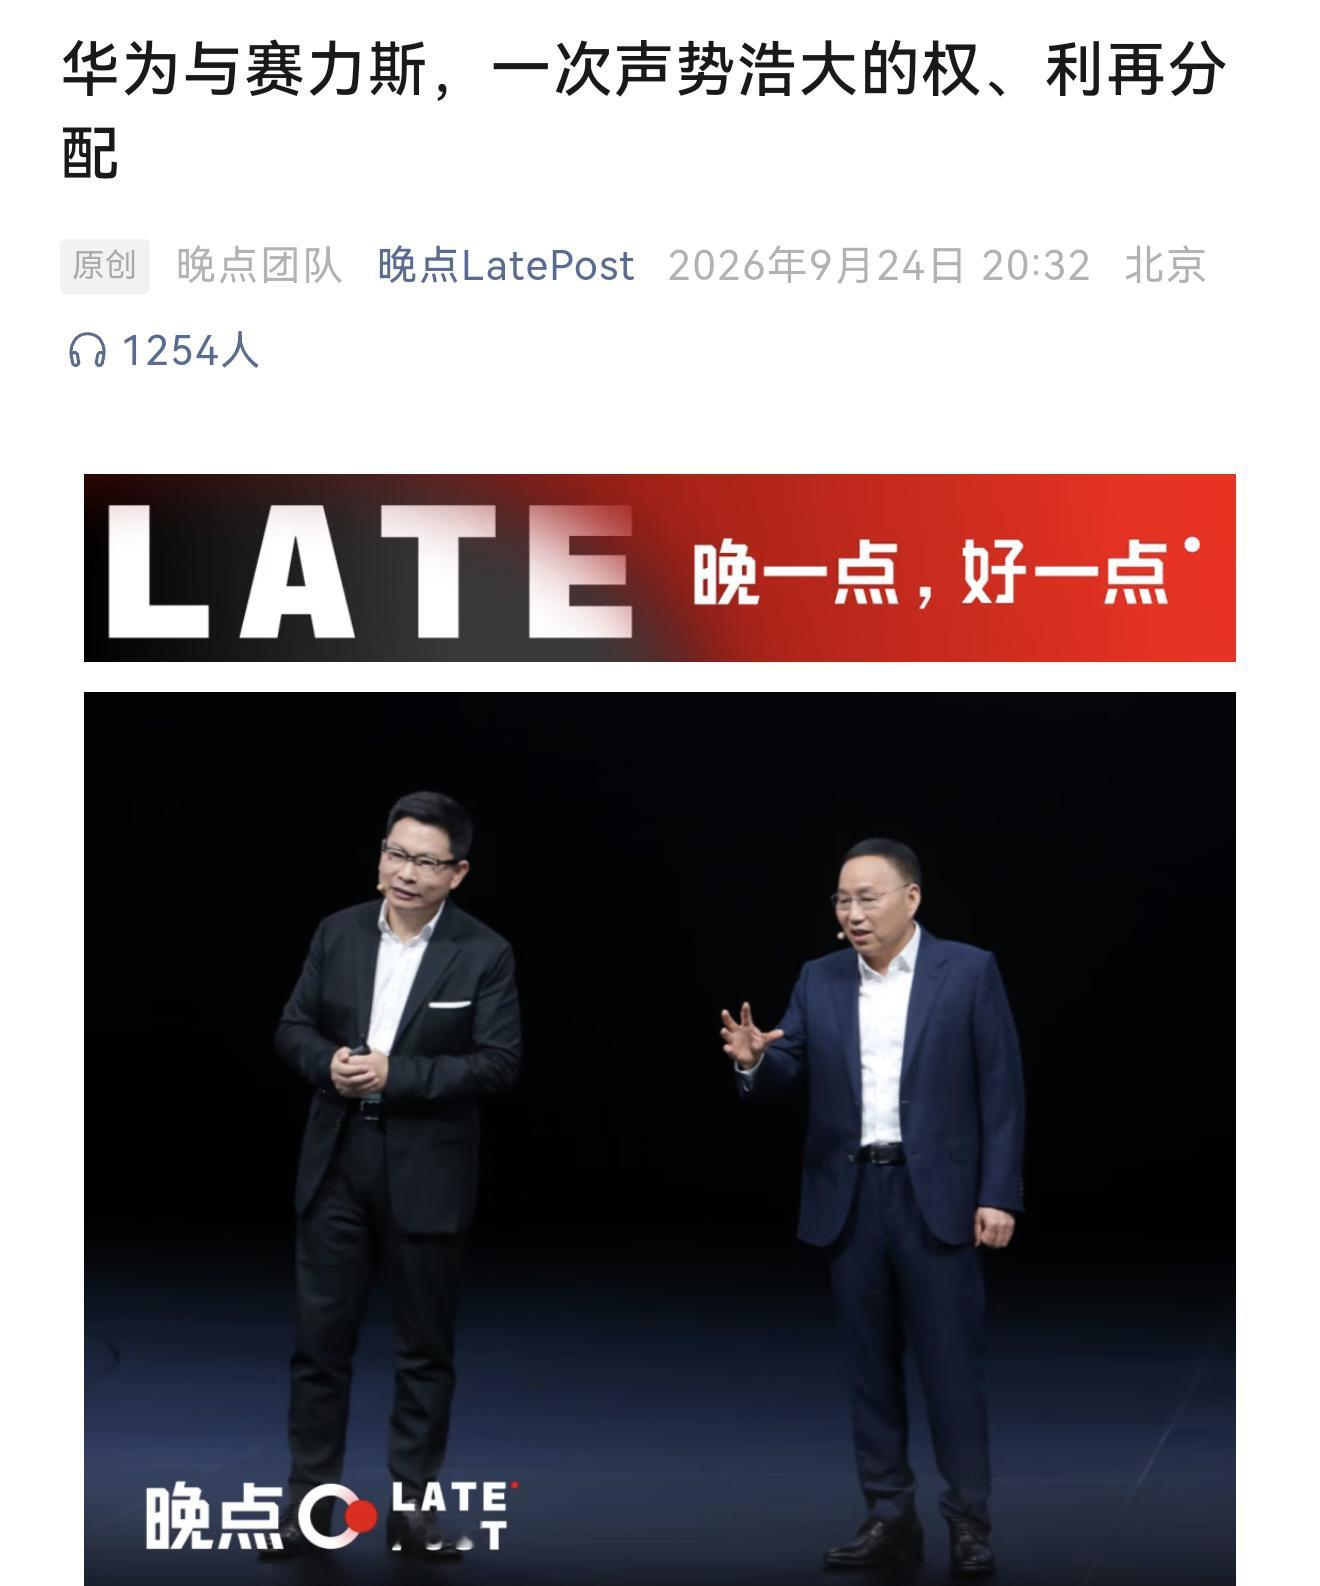
目前我能查到的可靠材料里,没有看到赛力斯或华为正式披露这个固定比例。包括有些行业媒体也专门核过这个问题,也指出这组比例找不到正式出处。(图2)
再说回13.6万这个数字。
打个比方,一套智驾硬件采购价格是6万元,但你不能说供应商「赚了6万元」。因为供应商也是有成本的、,里面的芯片、传感器、生产都要成本。
你拿采购额直接当利润,这不就是说一家餐厅100块钱买了100块钱牛肉,卖牛肉的人就净赚100块钱吗?
当然,不可否认的是,赛力斯对华为体系的采购依赖确实很高。
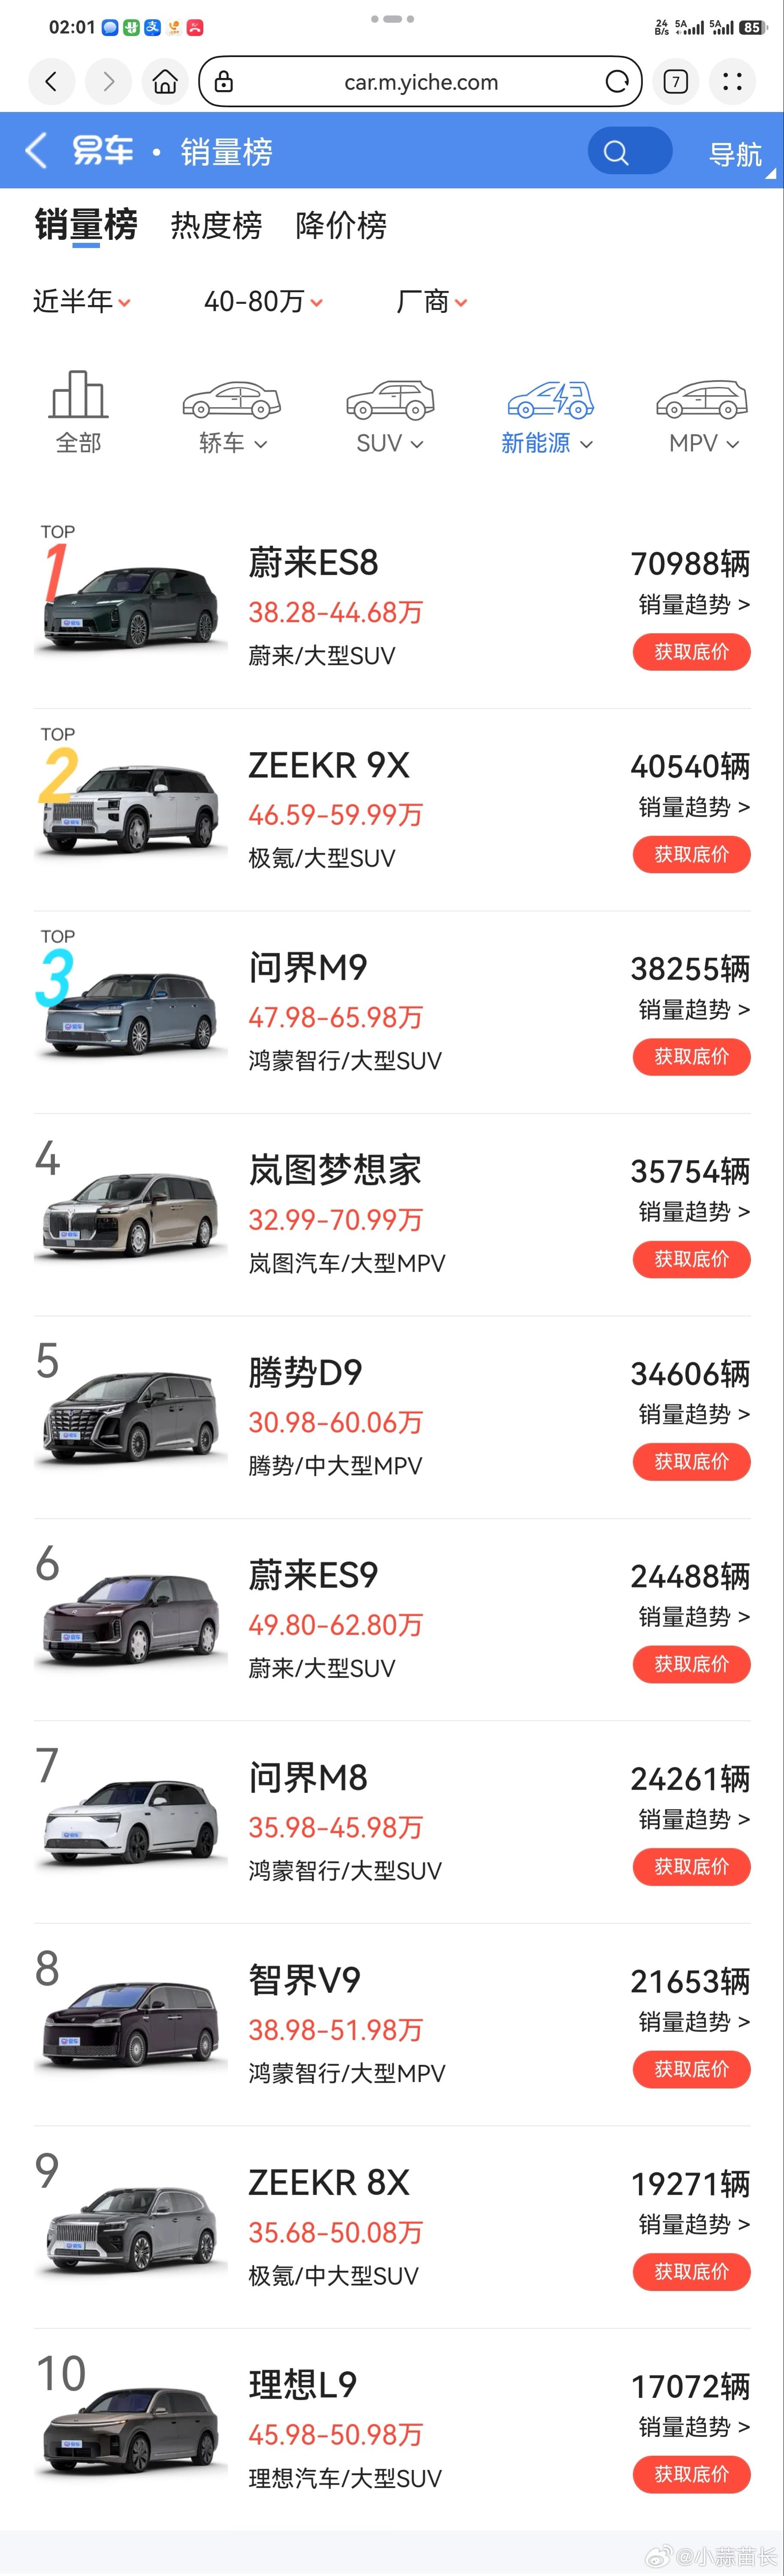
2022、2023、2024年,赛力斯向最大供应商采购额分别约58亿、72亿、420亿元,2025年上半年达到200亿元。占总采购额的比例也从14.5%升到30.2%,2025年上半年进一步到33%。(图3)
这就能解释为什么最近问界合作模式调整会引起这么大的反响。
赛力斯现在不是2021年那个需要华为把产品、技术、渠道、营销大量能力一起补进来的赛力斯。问界做到百万辆规模以后,它肯定想要拿得更多且更自由一些。
我看赛力斯年报有所提到。
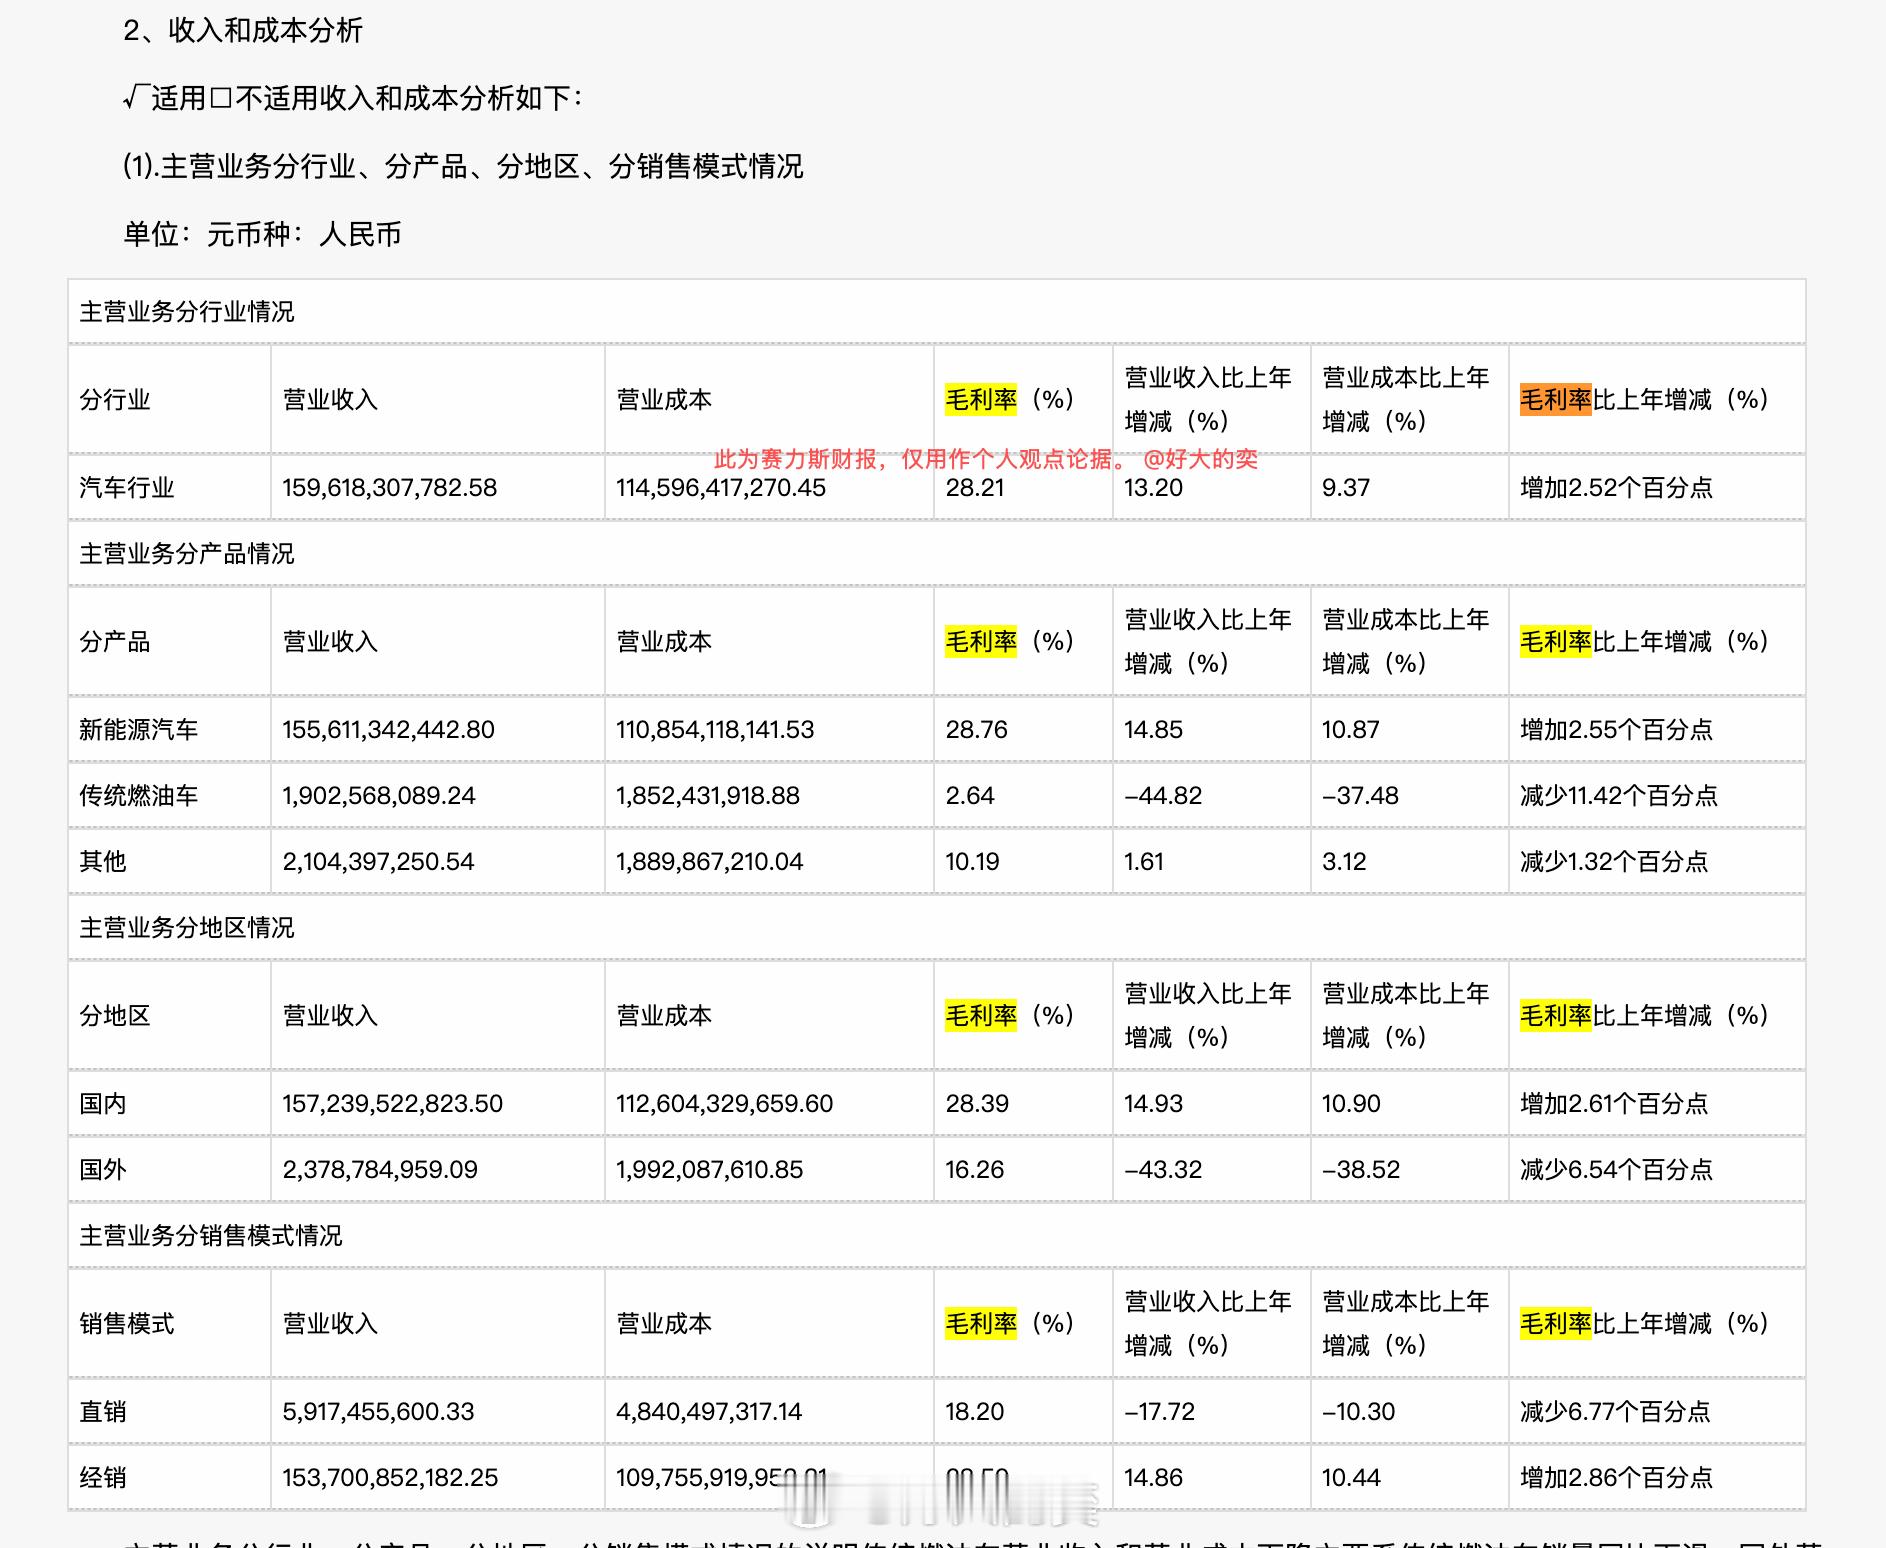
他们2025年新能源汽车业务毛利率达到28.76%。(图4)
如果「一辆车13.6万被华为直接抽走」真是大家通常理解的那种纯抽成,这套商业模式的财务逻辑反而很难解释。
所以我的结论很简单:
13.6万这个数字靠除法基确实能算出来。
但是,「华为每卖一辆问界就赚13.6万」或者说「抽成13.6万」目前没有依据。
如果是真的存在供应价格为13.6万,但把零部件采购、技术服务、销售推广全部装进一个桶里,再给这个桶贴上「华为抽成」四个字。
嗯,确实也算流量有了,但脑子也成浆糊了。
问界每车十三万溢价去哪了