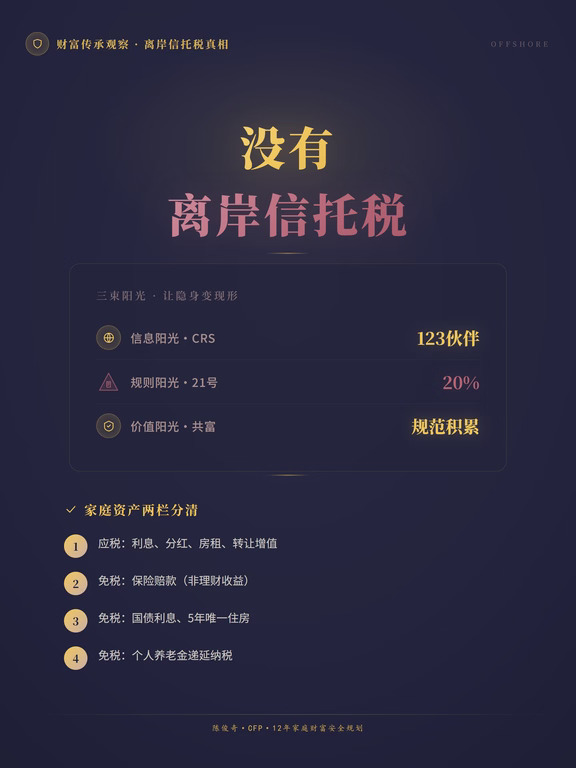
① 信息阳光(CRS)
中国2014年承诺实施,2018年9月首次交换,每年9月自动交换,已有123个交换伙伴。你在香港、新加坡、瑞士的账户余额、利息、分红,会交换回国内。
② 规则阳光(反避税+21号公告)
2026年7月24日,财政部、税务总局发布21号公告:设立按"财产转让所得"20%、存续收益20%、终止清算20%。不再是"藏得住"的灰色地带。
③ 价值阳光(共同富裕)
三中全会提"规范财富积累机制""规范资本所得、财产所得税收"。只用来藏钱避税的信托,站到了"规范"对立面。
⚠️ 还有把隐形的锁:移居境外但主要经济利益在境内的,仍可判定为我国税收居民、继续征税,"换个身份"避不开。
💰 和你家最相关的:应税 vs 免税
常见的应税资产
存款利息、股票基金分红、房租、卖房卖股增值、公司股权收益、经营利润、境外所得。
个税免征的(边界要守牢)
✅ 保险赔款:出险后赔给你的钱免征。⚠️是"赔款/理赔金",不是保险理财账户的"投资收益",后者不当然免税!
✅ 国债和国家发行的金融债券利息,免征。
✅ 个人转让自用5年以上、且是家庭唯一住房,暂免。
✅ 个人养老金:递延纳税优惠。
别把"免税"理解成"所有保险都免税""所有传承都免税",把边界搞错比不懂更危险。
🤝 和"共同富裕"啥关系
共同富裕不是均贫富,路径是"提低、扩中、调高"。离岸信托透明化、合规化,本质是"该交的税交上、不该藏的别藏"。
⚠️ 重要澄清:离岸信托监管 ≠ 马上征遗产税。中国大陆目前并未开征遗产税,2010年草案也未落地。别硬画等号。
✅ 我的三条建议
1️⃣ 别迷信"离岸=免税":看商业目的正不正、控制权真不真交出去、该申报交没交。
2️⃣ 把"免税工具"用对:寿险理赔金、国债、个人养老金是合规省心选项,前提是搞清边界、留好凭证。
3️⃣ 趁早趁稳做安排:21号公告对存量信托有自查补缴窗口(2023年起装入、2025及以前收益,具体以官方口径为准),主动合规成本最低;被稽查、被穿透,代价是补税+滞纳金+罚款,严重的还有刑责。
🔗 最后,大白话串一遍
很多人看到这儿还是晕,记住这条线就够👇
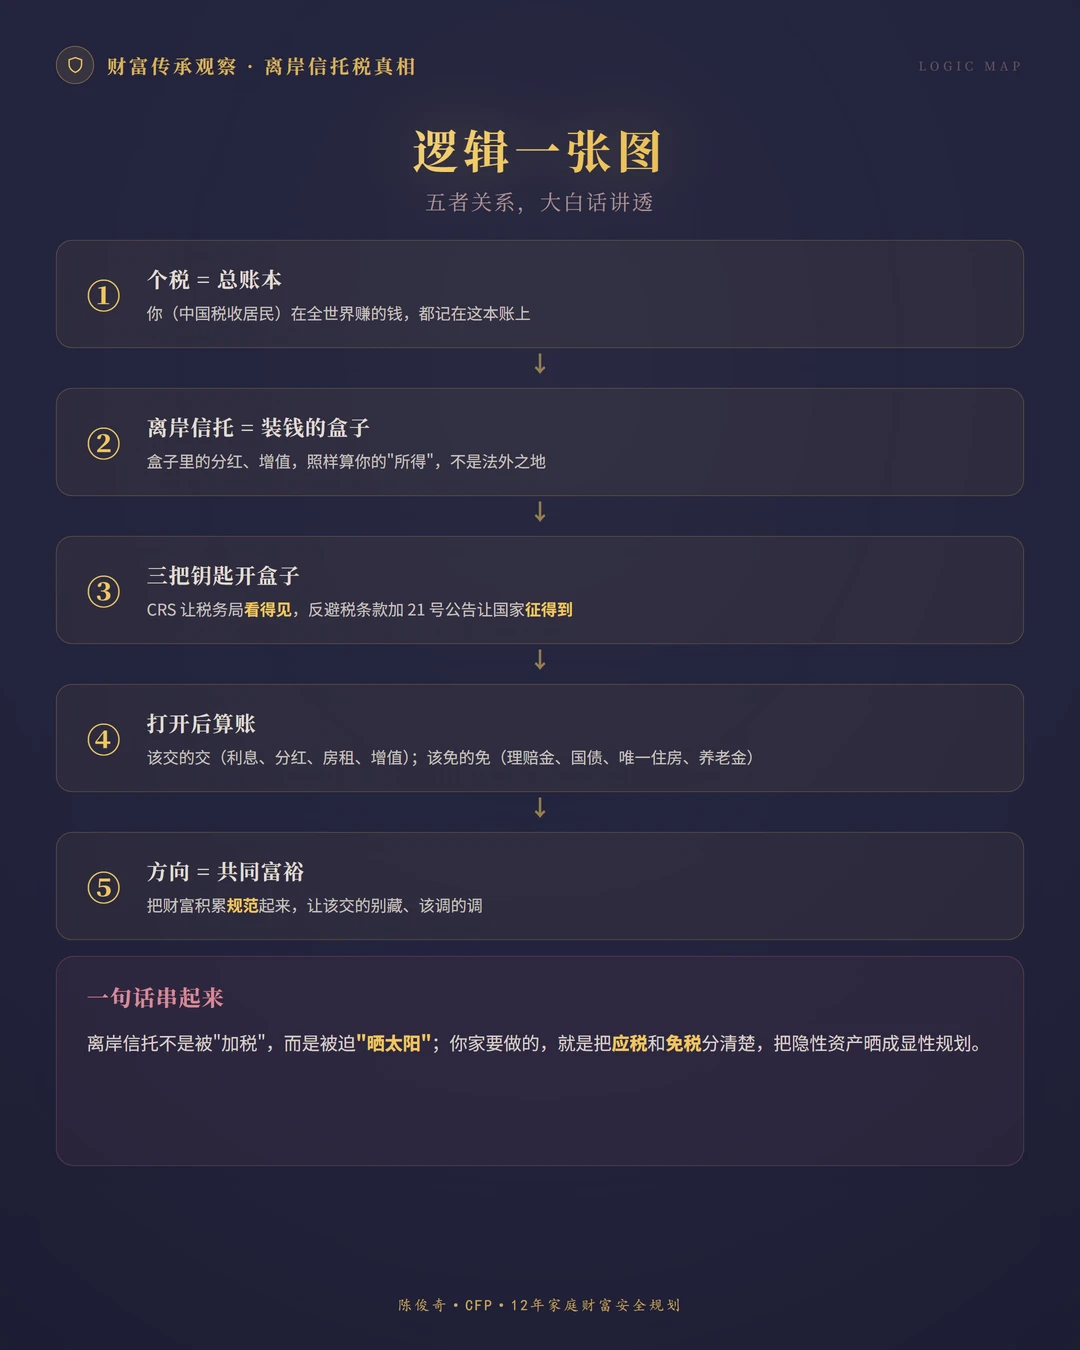
🔑 个税 = 总账本:你(税收居民)全球赚的钱都记这本账
📦 离岸信托 = 装钱的盒子:盒里分红、增值还是你的"所得"
🔓 三把钥匙开盒:CRS让你"看得见" + 反避税+21号公告让你"征得到"
🧮 打开算账:该交的交(利息/分红/房租/增值),该免的免(理赔金/国债/唯一住房/养老金)
🎯 方向:共同富裕 = 规范财富积累、调节过高收入
一句话:离岸信托不是被"加税",是被迫"晒太阳";你家要做的,就是把应税、免税分清,把隐性资产晒成显性规划。
🖼️ 一图看懂:五者关系全景图(见图2)
从守卫边疆到守护家庭,换了个阵地而已。把"隐性资产"晒成"显性规划",才是真安全。
#离岸信托 #个人所得税 #共同富裕 #家庭财富安全 #税务规划 #资产配置 #保险理赔 #CRS #陈俊奇CFP
陈俊奇·CFP·12年家庭财富安全规划
(本文为科普,不构成保险、法律或税务意见)