攒够 100 万,第一件事不是继续拼,是换算法
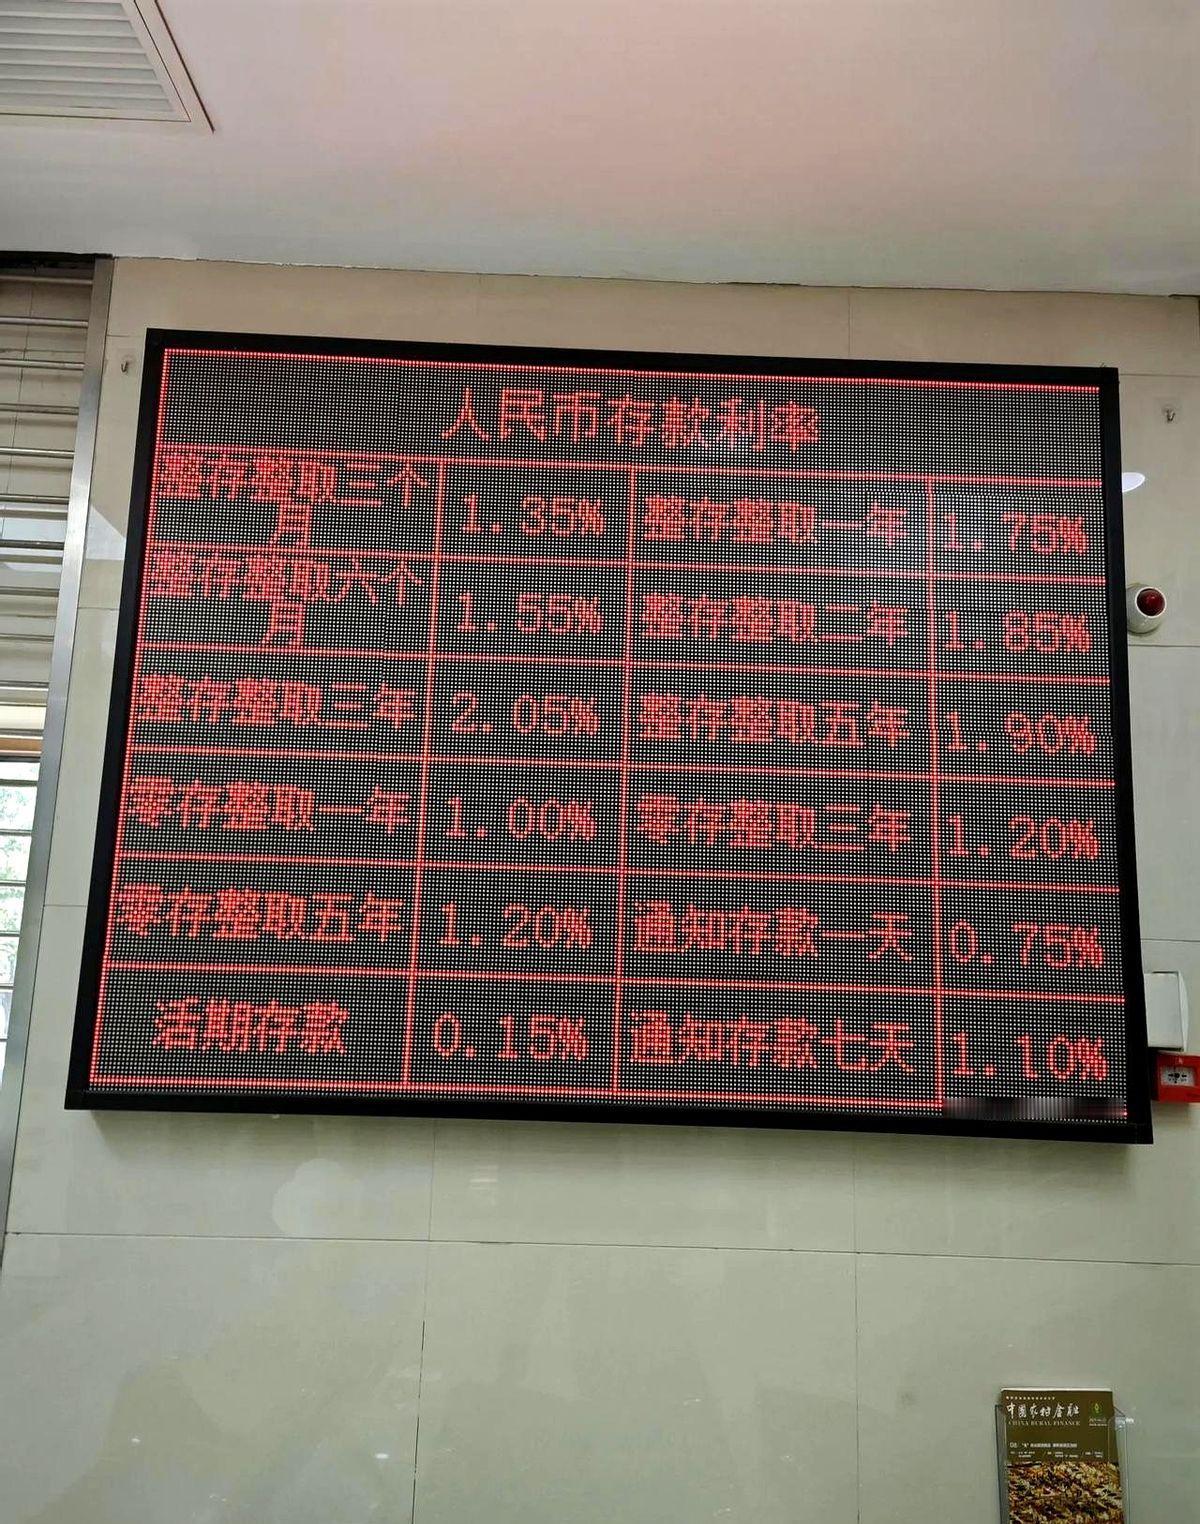
100 万存款,对大多数普通人来说,是一道实实在在的分水岭。可现实里,很多人攒到这个数,日子照旧,班照加,焦虑照旧。钱到了,思维模式没换。在当前市场环境下,若配置低风险稳健资产,100 万预期年化收益 3%-4 万,这笔被动收入用来覆盖部分基础开销具备可行性。也就是说,这笔资金本身已经能换来一部分喘息空间。可多数人不敢放慢节奏,也不知道如何调整。真正的问题不是怎么攒到 100 万,而是攒到之后,敢不敢换一种活法。
先算一笔账。一年 3 至 4 万的预期收益,放在小城市,可覆盖基础吃住开支;放在大城市,能抵扣大部分房租或房贷。这笔钱的意义,不是让人直接躺平,而是换来选择权与底气。底气平时看不见,等到遭遇裁员、降薪、职场内耗的时候,价值才会显现。有这 100 万垫底,人可以拒绝一份消耗自己的工作,拒绝无意义的加班,在身体发出预警时停下来休整。钱买不来绝对自由,但能换来选择的权利。
积累到这笔资金后,最该戒掉的是无效消耗式拼命。很多人长期习惯用时间换钱,即便攒到 100 万依旧持续硬熬,最后财富提升有限,身体却先受损。学会取舍,把精力从低价值事务上抽离,投入到健康、家庭、长期能力提升上。资金配置方面也不宜走极端:60 万配置低风险固收资产稳住基本盘;25 万留作应急备用金,应对突发支出;15 万用于博取增值机会,争取更高收益。这套资产结构不激进,也不过度保守,适合多数普通家庭参考。
人生优先级也要随之调整。健康放在首位,并非一句口号。用钱维护身体状态,远比透支身体换取收入更划算。手握 100 万,才有机会跳出低级内卷,不再比拼加班时长、盲目比拼吃苦耐劳,转而深耕长期价值。学习一项具备复利效应的技能,维护稳定的亲密关系,养护好身体,这些事情回报周期慢,但不容易清零。
100 万不是人生终点,而是切换财富思维的起点。攒钱阶段比拼的是耐力,守钱阶段比拼的是判断。后续重点关注的,不只是账户数字有没有上涨,而是这 100 万有没有真正改变你的生活节奏。金钱只是工具,适合自己的活法才是最终目的。
免责声明:本文仅为个人财富观念科普,不构成资产配置、理财投资建议。低风险资产仅代表波动相对更小,不代表保本保收益;收益为市场预期区间,实际收益随市场变化,请结合自身情况独立规划。