标签: 财政部

我真的是希望搞点财政创新,而不是维系现在这样,其实所有人都知道,目前很多财经新闻
我真的是希望搞点财政创新,而不是维系现在这样,其实所有人都知道,目前很多财经新闻的宣传也好,写在书本上的哪些知识也好,很多纯粹是政治宣传,和真实的国家治理压根没关系。举个例子,比如说赤字和负债,你应该天天看吧。你看:假设你要修一条高铁,1000亿,传统就是财政部发债,然后央行买(或者过一级经销商什么的,无所谓),所以你账面会显示什么?国债增加1000亿,或者赤字增加。然后大家一翻你的账本:哟,国债增加了,赤字增加了,这是坏事啊。财经媒体报道就是:XX国,赤字增加,国债增加。所以坏事啊。问题是,国有资产这不就多了1000亿的高铁吗?你为什么不算资产呢?关于资产部分,你就说说,每次看财经报道的时候,你看谁提过?就如此简单的问题,为什么财政媒体从来不说?因为财经媒体是希望宣传为:减少政府在经济中的作用。政府什么都不干,什么都不投资,这样负债就会减少,就会得到财经媒体的表扬,就会得到经济学家的表扬。这就是我希望改变现状的原因,但是呢,我觉得社会实验危险性比较大,建议日本试试。
打工人天天盼着发工资,可你知道家里退休的老头老太们,每天睁眼第一件事盼的是啥吗?
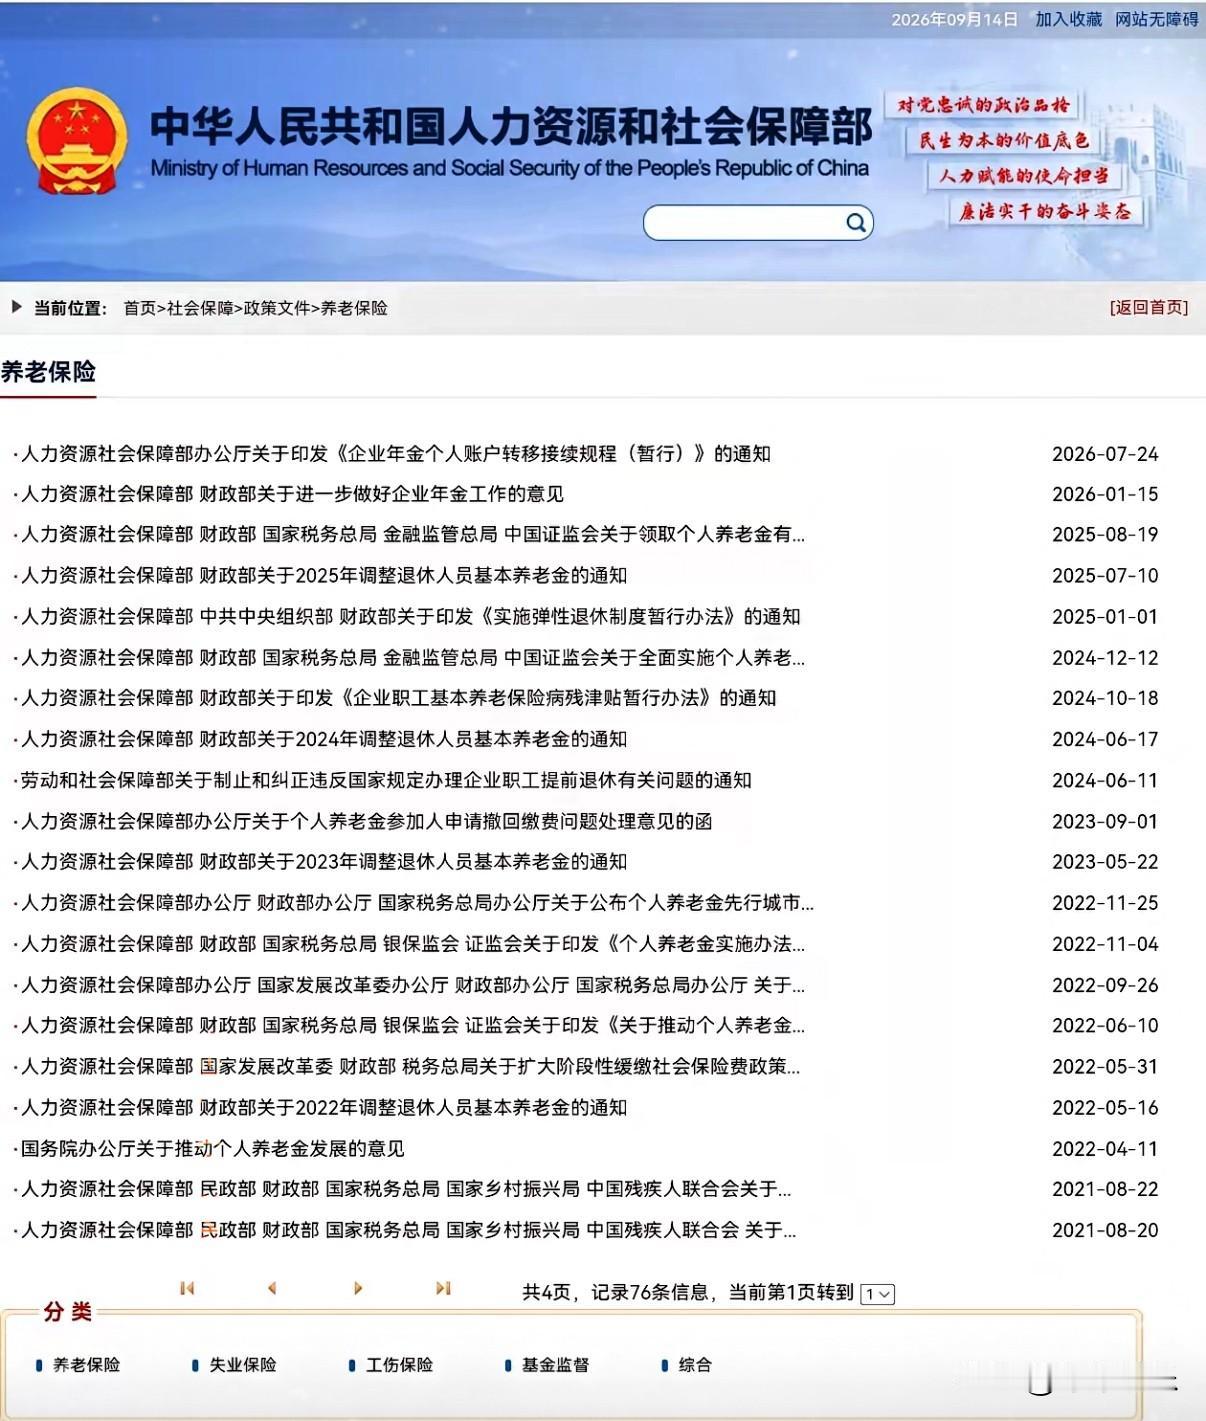
打工人天天盼着发工资,可你知道家里退休的老头老太们,每天睁眼第一件事盼的是啥吗?昨天9月11号,人社部和财政部那边终于透了点关于2026年养老金调整的新风声。我家老头子早上连热豆浆都顾不上喝,戴着老花镜,用那根起茧的食指使劲划拉着手机屏幕,就为了盯这条消息。现在这届大爷大妈,上网冲浪比咱们年轻人还溜,天天在家族群里转发各种养老金的小道消息。其实啊,国家每次发正式通知前,都会先放点信号稳大家的心。这次两部门提前透露26年调整的新动态,说白了就是给咱们退休的老宝贝们吃颗定心丸。大家伙儿辛苦一辈子,老了就指望这点钱去早市挑点新鲜水灵的蔬菜,或者给大孙子买两斤排骨解解馋。只要政策风向是稳的、往好的方向走,咱们这心里的大石头就能落地。你家老人最近是不是也天天盯着手机等养老金的好消息?赶紧在评论区聊聊,你们那儿的养老金够不够去菜市场实现“排骨自由”的?






一个国家的财政部长,管钱的,居然在公开场合喊出一句:要是人工智能被中国超了,那
一个国家的财政部长,管钱的,居然在公开场合喊出一句:要是人工智能被中国超了,那1.5万亿美元的国防预算、那个“铁穹”,全都没意义了,“其他一切都不重要了”。说这话的是贝森特,9月8日,在布赖特巴特新闻网办的政策讨论会上。这话听着像打气,细一琢磨,全是心慌。你想想啊,一个正常的领先者会这么说话吗?真正领跑的人,回头看一眼追兵,顶多加两步速。哪有边跑边回头喊“他要是超过我,我这条命就没了”的?这哪是自信,这分明是焦虑溢出来了,挡都挡不住。贝森特还给自己找补,说美国的优势来自技术、芯片、资本、创业生态的长期积累,拿Anthropic举例,说人家疫情期间就几个人,现在估值可能冲到2万亿美元,史上最高。行,这确实是美国的家底,没人否认。可接下来,问题来了。这位财长话锋一转,开始点名批评自家科技企业,说这些公司在跟地方社区沟通上“做得糟透了”,态度就是“随它去吧,结果怎么样算怎么样”。他还搬出自己当教授的经历,说给企业打分,“给一个D-很容易”。D-,各位,在美国那套评分里,这就是挂科的边缘,等于老师捏着鼻子让你过。骂谁呢?骂的是数据中心。美国现在AI大跃进,到处建算力中心,结果呢,电价涨了,水被抢了,地皮被占了,噪音吵得居民睡不着,电网也快撑不住。老百姓上街抗议,项目推进处处碰壁。按理说,这锅谁来背?建数据中心的是微软谷歌亚马逊这些巨头,批地批电的是地方政府,催着快建的是华盛顿。清清楚楚的家务事。贝森特怎么说?他说,那些农村地区的抗议“并不是社区自发爆发”,里面有“大量中国煽动宣传”,部分抗议“组织得非常严密”。好家伙。我反复读了三遍,确认没看错。美国农民嫌电价贵、嫌水被抽干,这也能赖到中国头上?合着在华盛顿的剧本里,美国人自己连生气的资格都没有了,一生气,准是被人煽动的。这就是他们那套万能甩锅法:国内出任何问题,先找中国。基建烂,找中国;芬太尼泛滥,找中国;现在连数据中心扰民,也找中国。仿佛中国啥正事不干,专职在美国农村组织大爷大妈举牌抗议。笑归笑,这事背后藏着一个真问题,而且挺要命。AI竞赛打到今天,早就换了赛道了。前几年大家拼算法、拼芯片,那是上半场。现在到了下半场,拼的是什么?电、土地、水、电网、社会共识。说白了,拼的是一个国家把巨型基建落地的组织能力。模型再聪明,没有电,就是一堆躺在服务器里的废代码。而这恰恰是美国最拧巴的地方。联邦政府喊着“必须击败中国”,科技巨头拿着钱往前冲,可项目一到地方,就卡在听证会、环评、居民投票上。资本家要算力,老百姓要电费账单别涨价,两边谈不拢。贝森特给企业打D-,表面是骂企业傲慢,实际是承认这套体制在基建落地上的失能。再看看另一边。中国的数据中心、特高压、东数西算,说干就干,电力成本压得住,项目落得快。谁更着急,一目了然。贝森特还有句话值得玩味。他拿“蒸馏”技术说事,说追赶者“需要站在美国身后看美国在做什么”,“只要你还在越过美国的肩膀看,就暂时不可能超过我们”。这话说得挺得意,可他忘了,蒸馏的前提是你的模型得先开放接口、先被广泛使用。你一边喊着卡脖子、搞出口管制,一边又得意人家在学你,这两件事本来就拧着。而且,从跟跑到并跑,往往就差那么一层窗户纸,历史上这种反超,从来都发生在领先者觉得“他永远在我身后”的时候。对了,他还批评美国国内主张暂停AI发展的人,说美国“不可能暂停”,因为“中国不会暂停”,甚至补了一句“朝鲜也不会暂停”。你看,连朝鲜都搬出来了,可见他是真的急,急着证明美国不能停、不敢停。可问题是,喊得越凶,越说明底气在晃。我的判断放在这儿:未来几年,中美AI竞赛的分水岭,很可能不在谁的模型参数大,而在谁能把电送到机房里。美国卡在电网老化、审批扯皮、社区对抗这三座大山前面,而中国卡在哪?卡在高端芯片,可芯片这东西,封锁只会逼着人自己造,造出来只是时间问题。电力和基建的组织能力,想补,那得动整个体制的奶酪。当然,话也得说圆了。我这个判断有个前提,就是美国的地方治理和电网改造继续维持现在这个蜗牛速度。万一哪天他们真把基建效率提上来了,Anthropic们再爆出几个2万亿估值,局面还得另说。最后说句掏心窝子的。贝森特把AI抬到“输掉就全盘皆输”的高度,恰恰暴露了一种心态:他们已经不把这场竞争当竞争了,当成了赌命。可历史告诉我们,把所有筹码押在一张牌桌上的人,最怕的从来不是对手,而是自己手抖。真正的大国竞争,拼的从来不是谁的嗓门大,是谁家的灯,能一直亮着。


普华永道合伙人被许家印坑惨了,普华永道从恒大总共赚了2.88亿,被证监会和财政
普华永道合伙人被许家印坑惨了,普华永道从恒大总共赚了2.88亿,被证监会和财政部已经罚了4.41亿。现在恒大清盘人又向普华永道发起了570亿元人民币的天价索赔。普华永道自2009年恒大港股上市起,连续14年担任其审计机构。作为资本市场的“看门人”,它每年收取高额服务费,持续为恒大出具无保留意见审计报告,报告曾是海内外投资者判断恒大财务状况的重要依据。清盘人此次巨额索赔,核心指控是审计履职存在重大疏忽,要求追回审计费并赔偿巨额损失。恒大曾经体量庞大,多年财报由普华永道审计,如今恒大暴雷、进入清盘程序。普华永道收取高额服务费,承担的就是对财务信息把关的责任,投资者也是基于审计报告做出判断。一旦审计环节出现重大疏漏,造成巨大损失,追责在所难免。
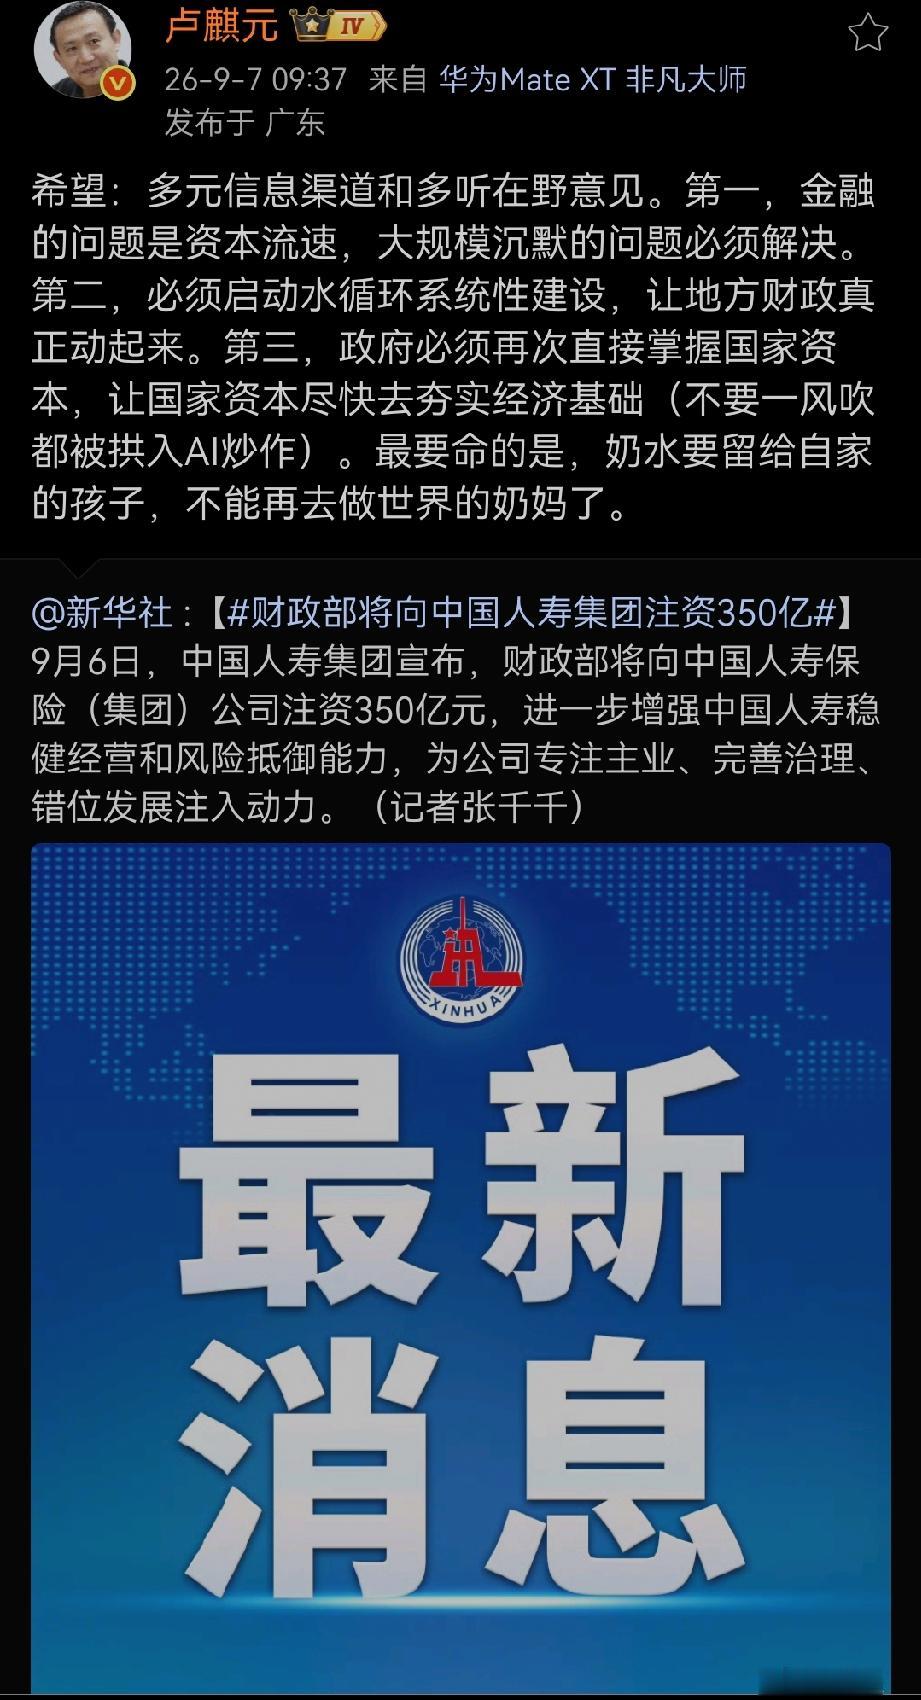
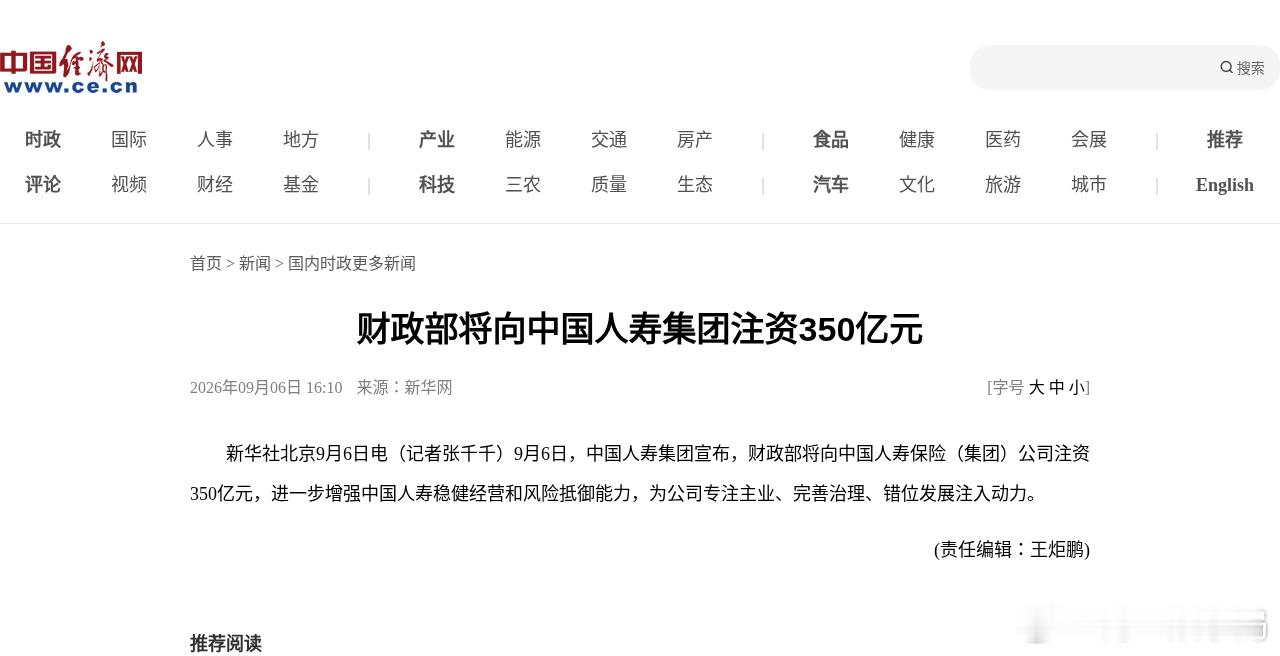
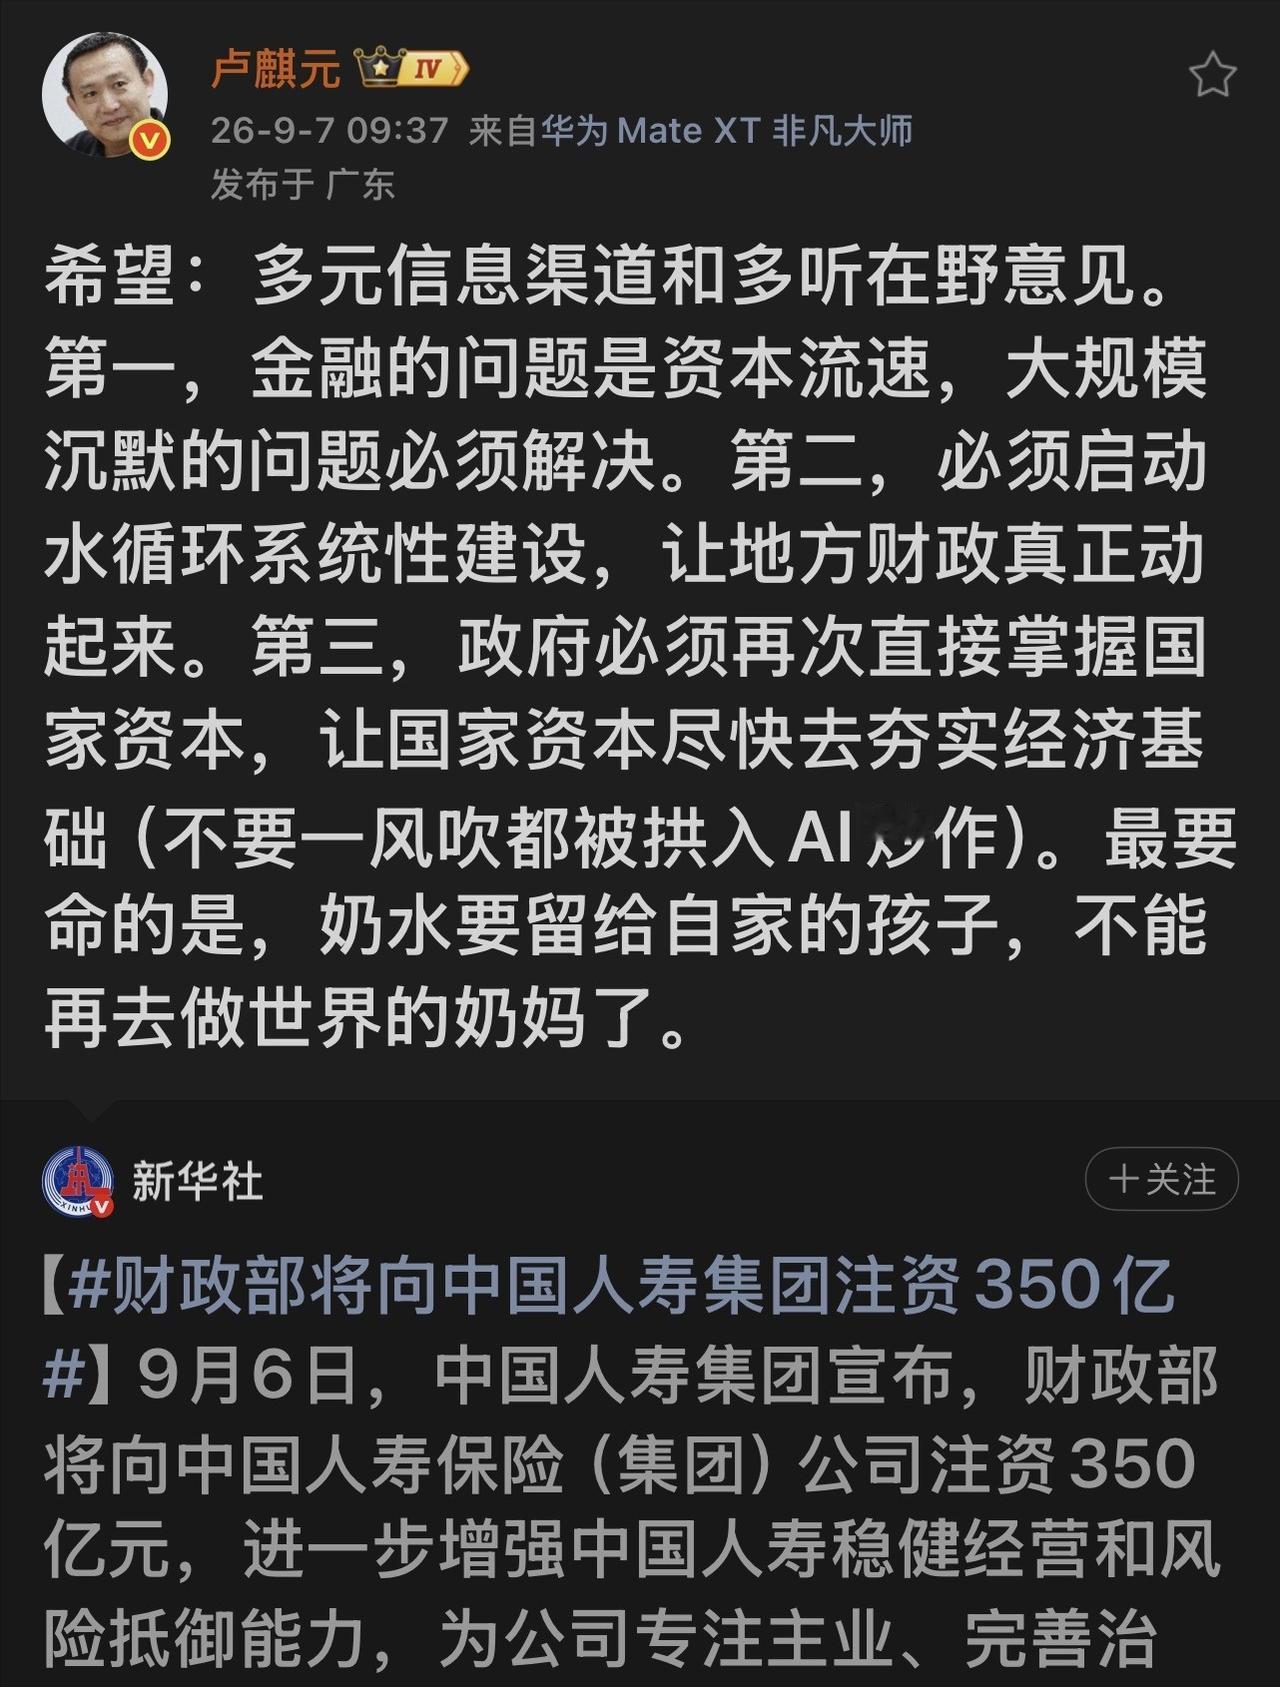
350亿注资刚刚落地,经济学家卢麒元就泼了一盆“冷水”?这次他没谈股价,反而点出
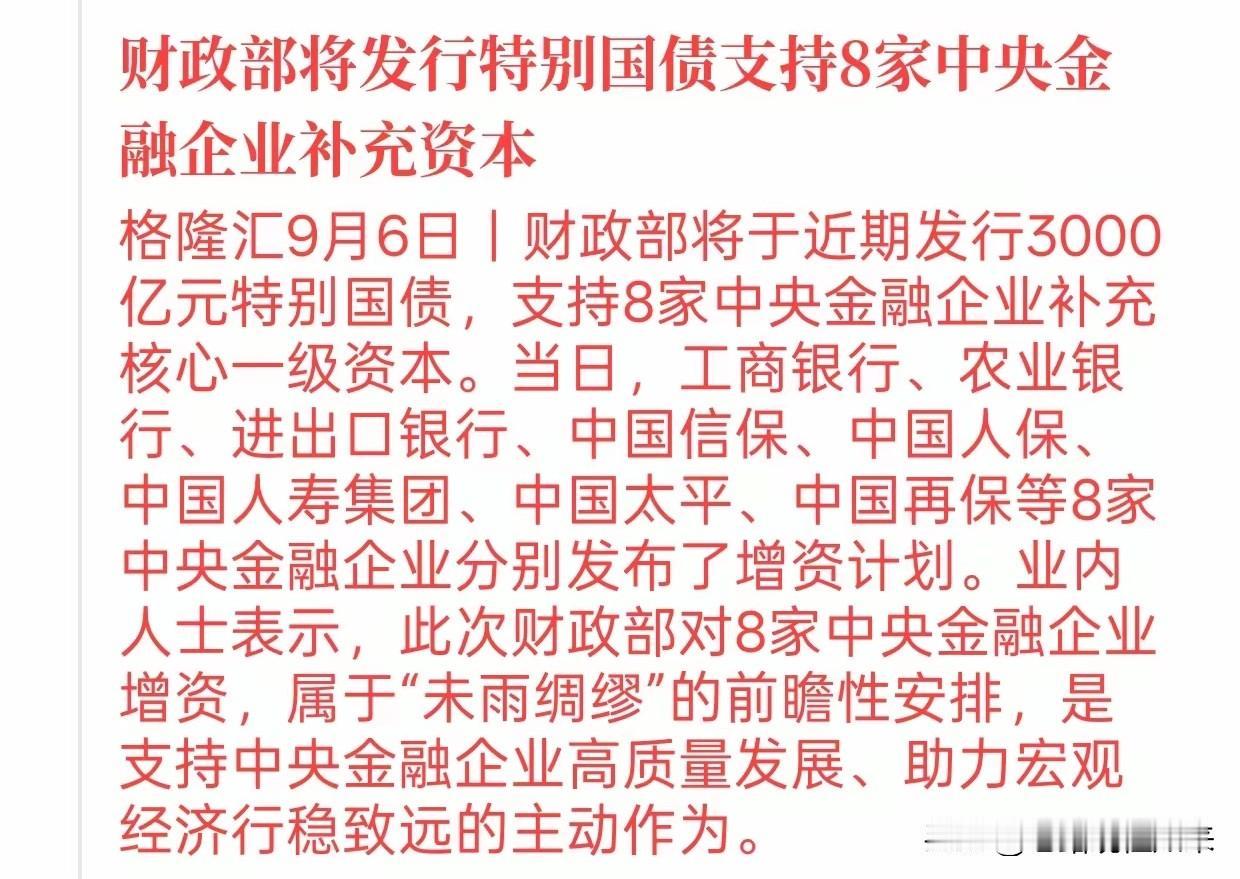
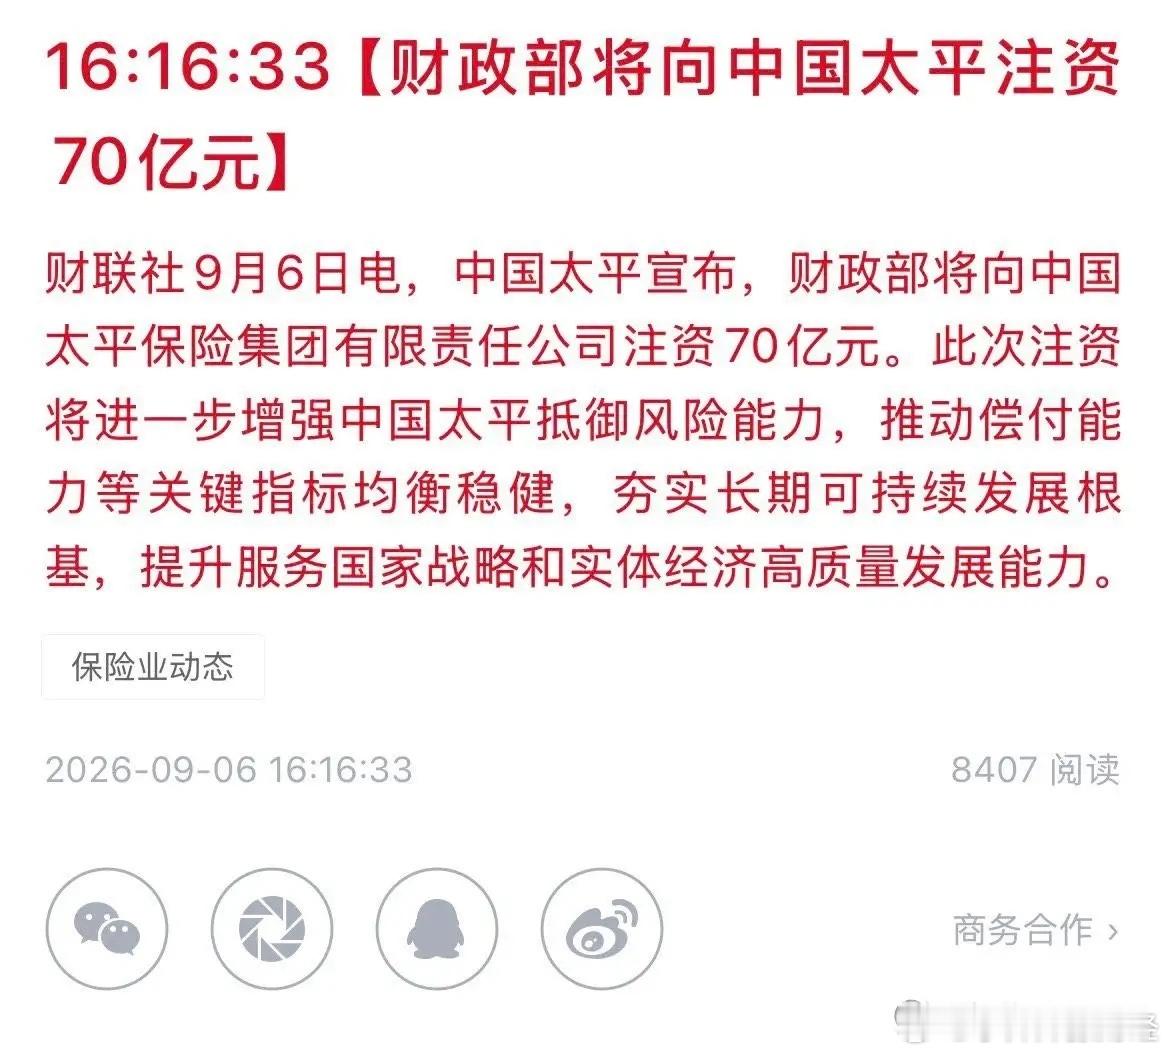
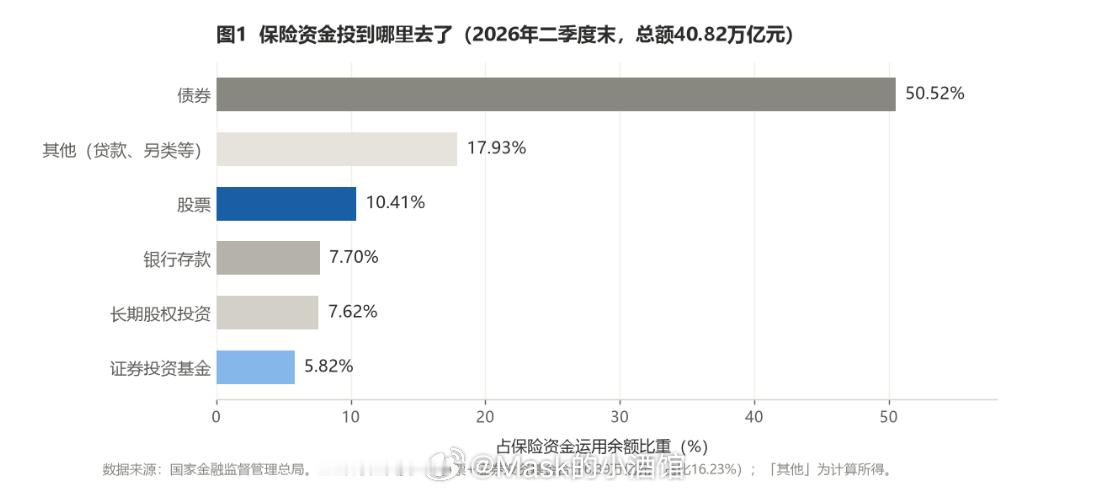
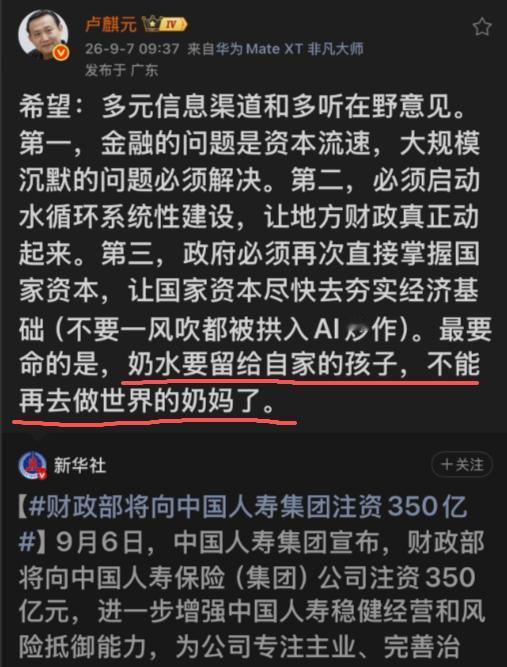
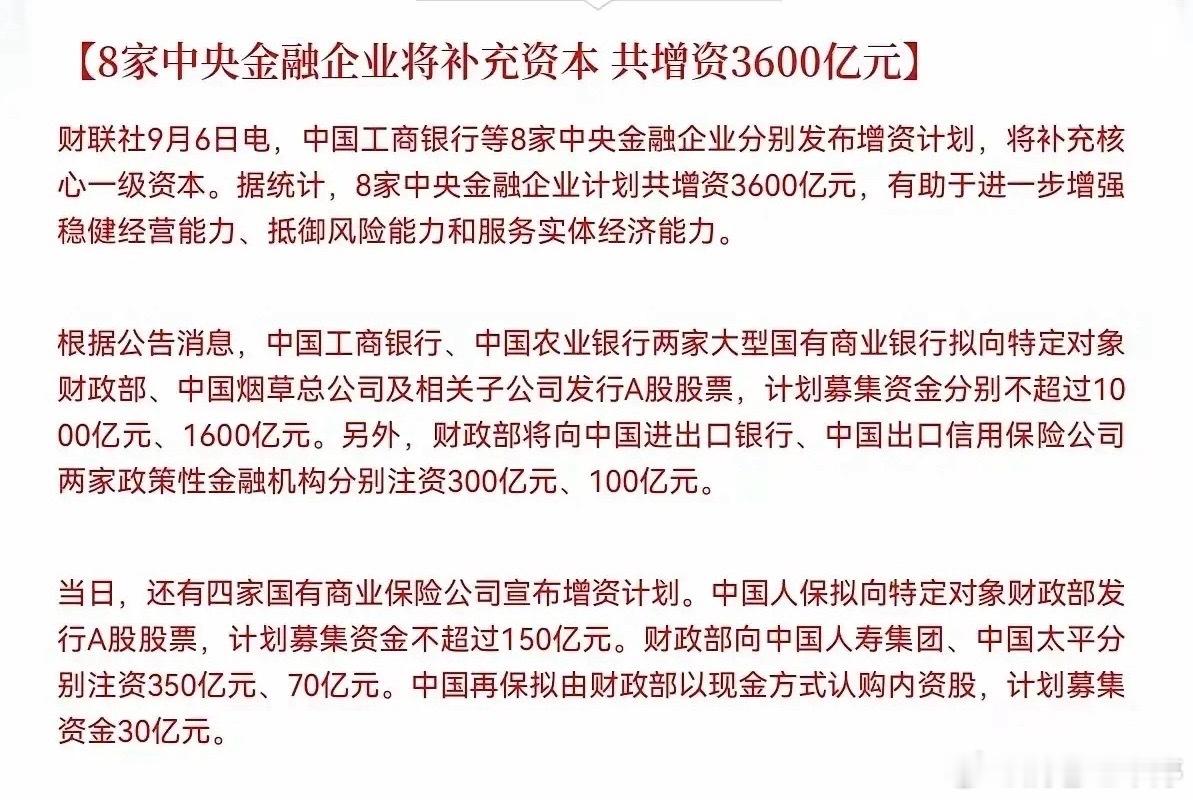
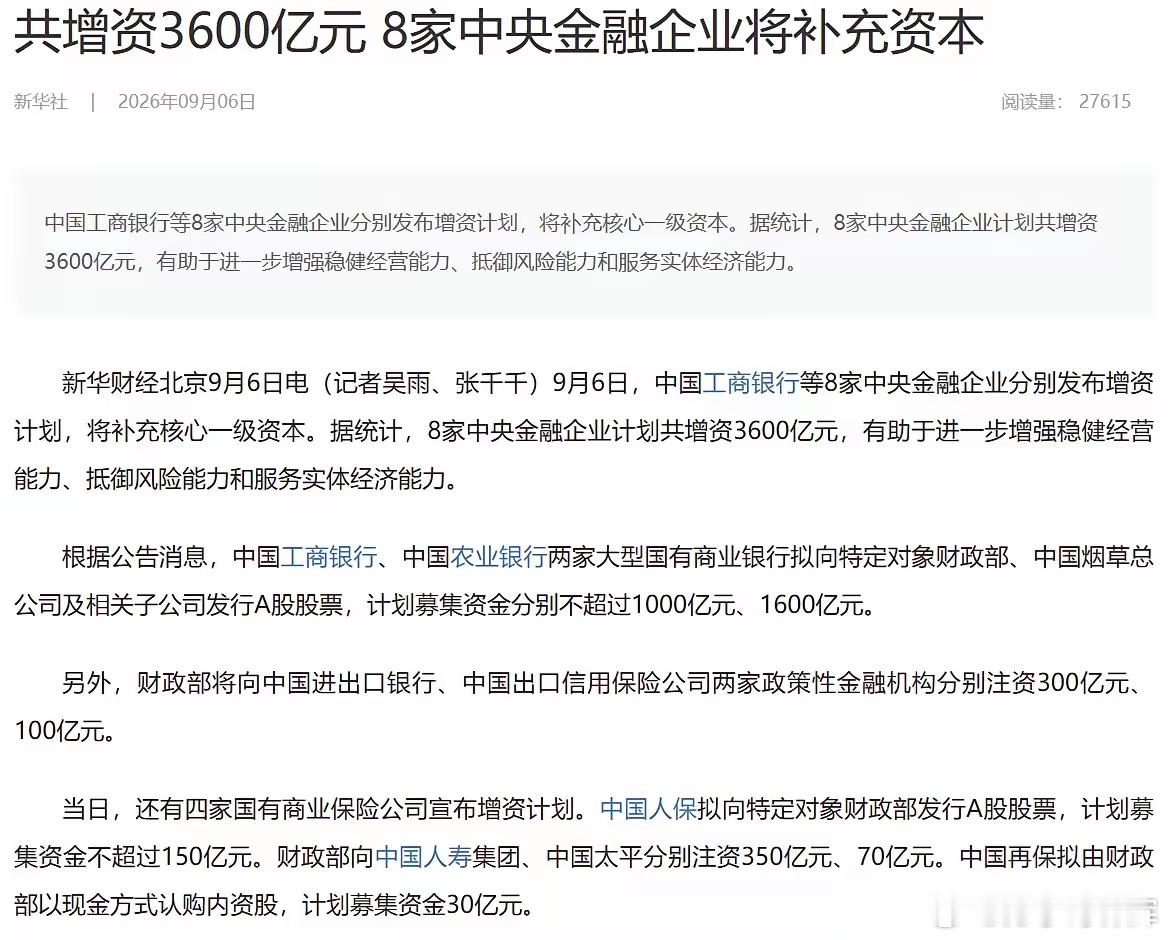
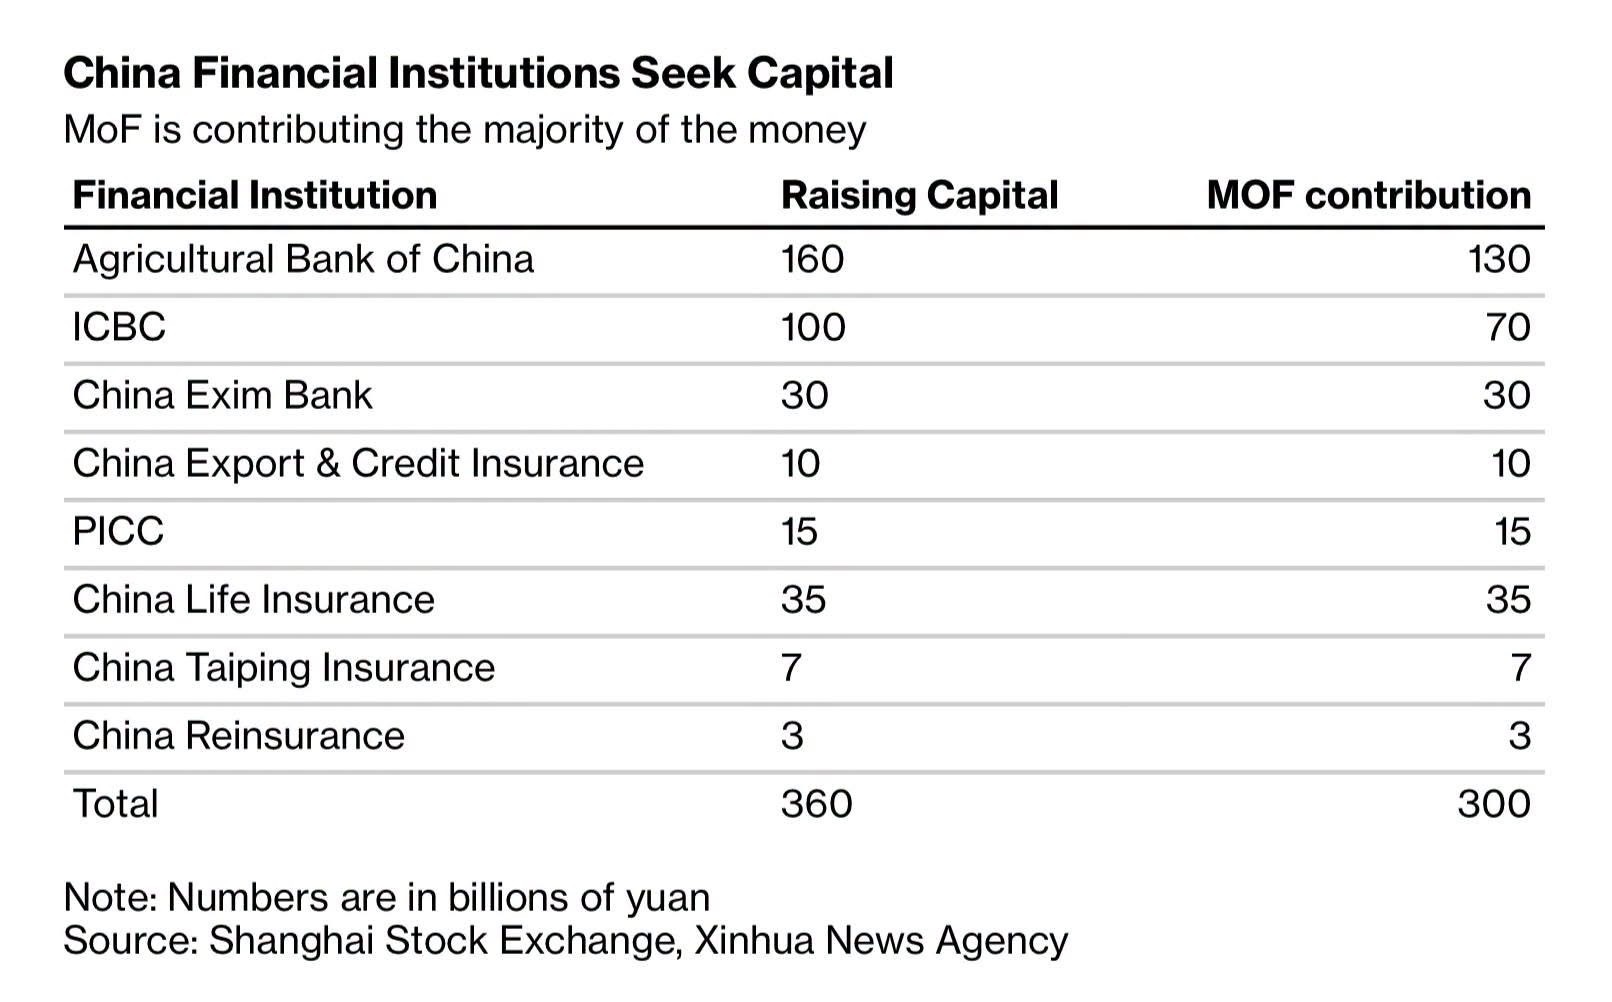
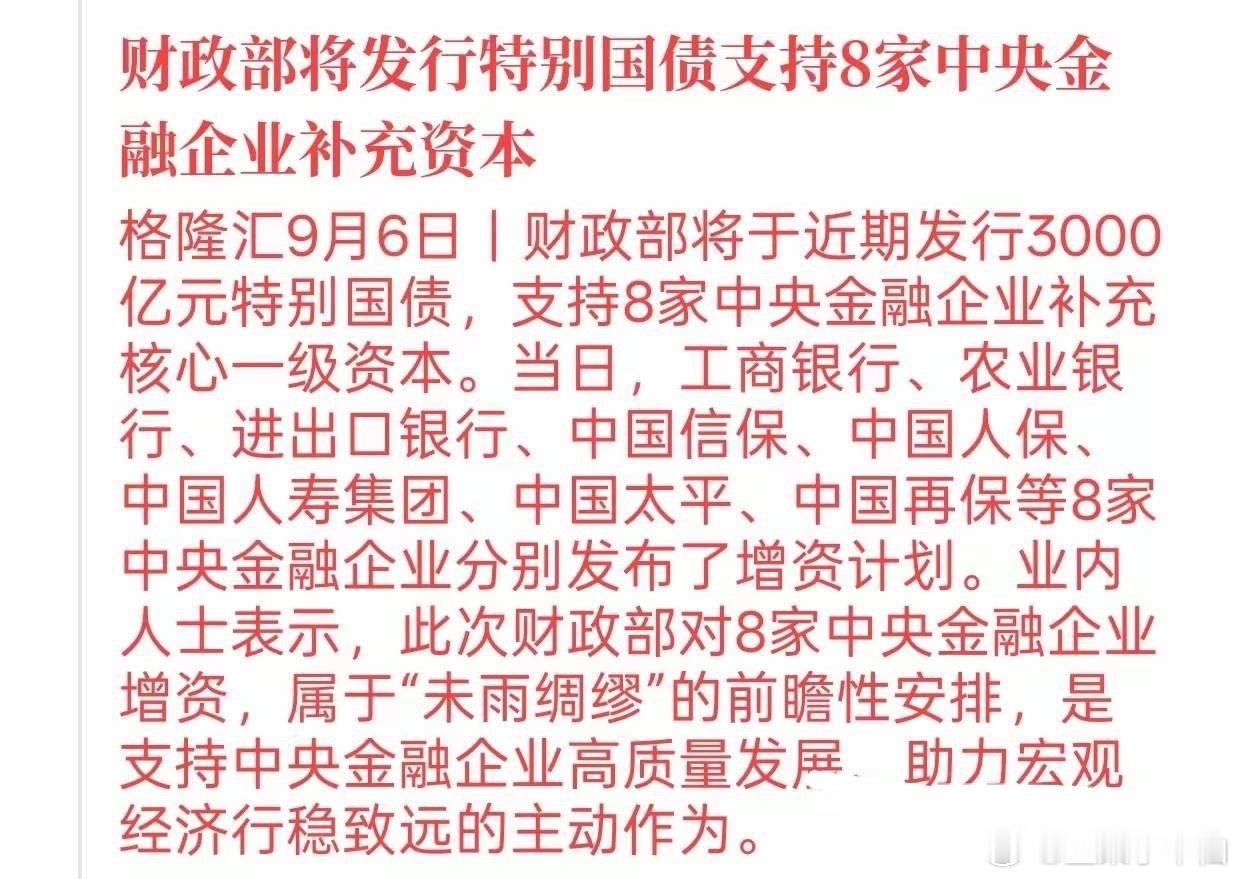
350亿注资刚刚落地,经济学家卢麒元就泼了一盆“冷水”?这次他没谈股价,反而点出了一个让所有人都没法装睡的“死穴”。财政部给中国人寿注资350亿,资本市场挺热闹。意思就是:钱是到了,可它有没有真正流到该去的地方,才是关键。我认为,卢麒元这次点的,不是某一家保险公司的问题,是中国金融体系这些年最隐蔽、也最要命的一个“死穴”:资本在系统里空转,就是不往实体经济和制造业里钻。先看这350亿是去干什么的。官方口径很明确:补充中国人寿的核心资本,目的不是“救市”,是增强保险资金服务实体经济的能力,但问题恰恰就出在“能力”和“意愿”之间那道缝上。钱注进去了,账更好看了,偿付能力上来了,可如果这些钱接下来还是只买国债、只做存款、只在金融产品里打转,不进工厂、不进车间、不变成就业和设备,那它对实体经济的“服务”,就还停在报表上。卢麒元说的“资本沉默”,就是这个意思:钱在金融系统里躺着,不吭声,不干活,不流向真正需要它的地方。保险的钱哪来的?是老百姓买的保单,是企业的保费,这些钱,本质是社会的“养命钱”,它最该去的地方,是能创造就业、能升级技术、能形成实物工作量的制造业和实体经济。但现实是,很多长线资金怕风险、怕波动、怕担责,最后选择“最安全”的路:在金融产品里左手倒右手,账面上看,钱越来越多,落到工厂里,钱越来越少。这就是“血管堵塞”:心脏在跳,血在流,但流不到手脚上,手脚冰凉,身体再壮也是虚的。再看为什么会出现“资本沉默”。不是银行和险资“坏”,是“怕”,怕投进去收不回,怕项目烂尾,怕审计追责,怕赔了算谁的,那怎么办?不投,少投,买最稳的资产,稳是稳了,但实体经济的“渴”没人解。制造业要的是敢投、敢等、敢担风险的“长钱”,可现在的金融逻辑,越来越不敢碰“长钱”,大家都想赚快钱,都不想当“耐心资本”,于是钱在金融系统里打转,实体那边干着急。卢麒元的话,就是说给这个局面听的:你不敢喂自家孩子,孩子怎么长个?财政部给中国人寿350亿,是好事,但“注资”只是把水管加粗了,水管里的水,愿不愿意往田里流,才是收成好不好、就业稳不稳、制造强不强的真正答案。卢麒元泼的不是冷水,是醒酒汤,他提醒所有人:中国的金融资源,从来不缺“量”,缺的是“流向”。如果这350亿最后还是躺在系统里“吃利息”,那它就只是又一张漂亮的资产负债表,可如果它真的流进了车间、变成了订单、雇了人、出了货,那它才是“奶水”。
美债这波关键周的震荡感,隔着屏幕都能感受到。刚休完美劳工节长假的交易员周二才回
美债这波关键周的震荡感,隔着屏幕都能感受到。刚休完美劳工节长假的交易员周二才回市场,结果连喘口气的机会都没有。周三北京时间23点就要等财政部公布10到20年期美债的计划回购上限,之前说每次至少回购40亿,比最早的20亿直接翻倍,摩根士丹利甚至预测单次规模能摸到100亿,财政部还留了酌情加码的口子。第二天还要等5月启动回购以来的实际购买总额,周五紧接着出8月CPI数据,直接挂钩美联储本月要不要加息。上周五非农超预期后,美债收益率曲线当场快速趋平,短债收益率往上冲长债按得住,现在投资者一边赌货币政策走向,一边盯着财政压长端成本的动作,这个少交易一天的短周,波动估计能把不少仓位震得七零八落。
交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来
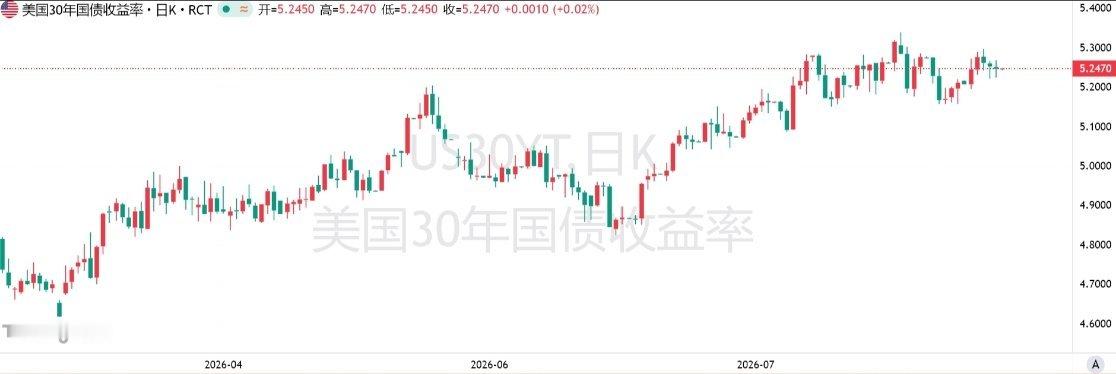
交易员严阵以待!本周两大事件轮番搅动,美债“多空双杀”风险来了美债市场本周将迎来两大关键催化剂:周三财政部公布扩大回购计划的具体安排,周五公布CPI数据。短端押注美联储加息、长端承受财政压力,交易员准备迎接更大波动。美国债券市场本周将同时面对货币政策与财政政策两股力量。交易员预计,财政部的回购安排和9月11日公布的通胀数据,可能分别从长端和短端引发明显波动。周三,美国财政部将公布次日债券回购的具体细节。这是扩大回购计划的一部分,回购规模至少为此前最高金额的两倍,摩根士丹利预计每轮操作规模将达到100亿美元。到了周五,市场焦点将转向美国最新CPI通胀数据。美联储主席凯文·沃什(KevinWarsh)及其同僚此前均表示,这份数据对于判断美联储本月晚些时候是否加息至关重要。这两个事件恰逢一个因假期而缩短的交易周,市场因此面临更高的不确定性。货币政策通常更多影响短期收益率,而财政政策则关系到长期借贷成本,两者当前正形成拉扯。上周五,美国8月非农就业增长数据好于预期后,美债收益率曲线趋于平坦,短端收益率上升、长端基本持稳。交易员因此提高了对本月加息的押注,但由于财政部和美联储未来政策路径仍不清晰,市场并未出现更剧烈的单边行情。CIBC私人财富固定收益主管蒂姆·穆夏尔(TimMusial)表示:“就业报告是开胃菜,主菜是9月11日的通胀数据。”他同时提醒,财政部回购与经济增长、通胀等基本面因素不同,是“一个你无法真正预测的挑战”。在这样的市场环境下,“也许你应该少承担一些风险”。财政部扩大回购计划本身就令投资者感到意外,因为这一安排并非此前常规季度公告的一部分。与此同时,美国30年期国债收益率此前已经升至2007年以来最高水平,截至发稿仍徘徊在5.25%左右。财政部表示,将把此前20亿美元的回购规模“至少翻倍”,同时为财长斯科特·贝森特(ScottBessent)保留进一步调整的空间。市场人士认为,如果回购规模超过40亿美元,可能成为推动债券反弹的因素。沃什则在上月杰克逊霍尔会议上的讲话中明确表示:“美联储当前的主要焦点应当是价格。”彭博调查显示,经济学家预计美国8月CPI同比上涨3.4%,剔除食品和能源等波动较大项目后的核心CPI同比上涨2.4%。截至上周五,互换市场定价显示,投资者预计美联储本月加息25个基点的概率约为60%。美联储下一次利率决议将于北京时间9月17日凌晨2点公布。因此,本周的债券市场可能首先迎来财政部回购带来的长端扰动,随后再由通胀数据检验短端的加息押注。