忍了22年,中国制造终于打出漂亮翻身仗!美国最担心的事情果然发生了,一个很有意思的变化正在发生,外部贸易限制越来越多,中国出口的商品却没有重新退回“衣服鞋帽换外汇”的老路,反而继续向芯片、汽车、机器人、船舶和大型机电设备集中。这才是观察中国制造最重要的切口。
2026年前8个月,中国货物贸易进出口达到34.78万亿元,同比增长17.6%。出口20.17万亿元,其中机电产品出口12.91万亿元,占全部出口的64%。
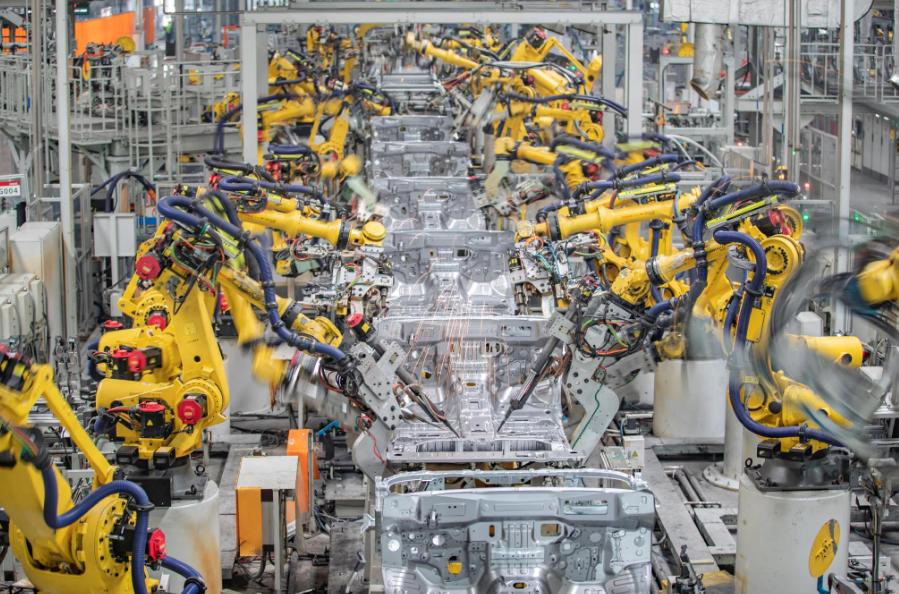
汽车出口增长47.1%,船舶增长29.8%,工业机器人增长13%。与此同时,劳动密集型产品出口反而小幅下降。
这组数字放在一起,味道就完全不同了。如果中国出口的增长仍然主要依赖低价服装、玩具和简单加工,美国以及其他工业国家面对的不过是价格竞争。
真正让国际产业政策发生变化的,是一个拥有完整工业体系的制造大国,开始不断向技术更高、价值更高的环节移动。美国自己的动作,已经把这种焦虑写进政策文件。
2026年3月11日,美国贸易代表办公室启动新的“301调查”,调查对象不只有中国,还包括欧盟、日本、韩国、印度等多个经济体。美国官方给出的理由之一,是所谓“结构性产能过剩”,并明确把“关键供应链回流美国”“重建制造业基础”列为政策目标。
随后5月,美国还围绕这项调查举行了公开听证会。所以,“美国最担心什么”不能简单理解成害怕中国多卖了几辆汽车。
真正的问题在于制造能力。当年的出口额是2662亿美元,其中机电产品1188亿美元,占出口44.6%。
加工贸易出口1475亿美元,占当时出口的一半以上。那个阶段,中国最大的优势之一是劳动力、配套能力和成本,大量海外企业把生产环节放到中国,再把成品卖向全球。
中国工厂很忙,但不少关键设备、核心零部件、品牌和销售渠道掌握在别人手里。所谓22年的变化,真正值得看的并不是贸易额从多少增长到多少,而是制造业内部的位置变了。
2025年,中国制造业增加值已经达到34.7万亿元,占国内生产总值约四分之一,制造业规模连续16年位居世界首位。“十四五”期间,中国制造业增加值占全球比重接近30%,电气机械、交通运输设备总供给中的国内制造占比都超过95%。
这种优势并不神秘。单独造出其中一样东西不算太难,难的是在一个相对完整的工业网络里,把几百甚至几千家企业组织起来,还能控制交货时间、成本和质量。
中国制造此前真正值钱的地方,就是这种“成体系”的能力。这也是为什么,只用“低成本”已经解释不了2026年的出口变化。
如果便宜就是全部答案,那么出口增长最快的理应仍然是劳动密集型商品。但今年前8个月,传统劳动密集型产品出口下降0.6%,集成电路、汽车、机器人等产品却继续增长。
背后的驱动力已经越来越多来自产业升级、技术迭代和全球人工智能、绿色转型带来的新需求。另一个变化更容易被忽略:中国出口没有把希望押在某一个市场上。
2026年前8个月,中国与112个国家和地区实现进出口同时增长。对东盟进出口增长20.6%,对非洲增长18.5%,对拉美增长14.5%,与共建“一带一路”国家进出口增长15.9%。
东盟目前仍然是中国第一大贸易伙伴。2025年的情况已经提前出现这种特征,世界贸易组织数据显示,中国货物出口达到3.77万亿美元,同比增长5.5%。
其中对美国出口明显下降,但对欧盟出口增长8.4%,对东盟增长13.4%。出口市场实际上正在重新分布。
这和二十多年前已经很不一样。过去中国企业更担心的是“国外订单有没有”;现在越来越多企业考虑的是“这个市场不好做,能不能换另一个市场”“这个产品利润低,能不能升级到更高价值的环节”。
这才是制造业从大到强过程中非常关键的一步。当然,此前谈“中国制造翻身”,也不能只挑好看的数字。
高端工业软件、部分核心设备、精密仪器以及若干关键材料仍有继续突破的空间。海外市场的贸易壁垒也在增加,美国、欧盟以及其他经济体都在强化产业政策、本土制造和供应链安全。
未来的竞争不会比过去轻松。但有一个事实已经越来越清楚:二十多年前,中国更多是在别人建立的全球产业链里寻找自己的位置;到了此前,中国本身已经成为很多全球产业链无法忽视的重要节点。