印尼把镍矿当牌打,谁在替全球电池买单?
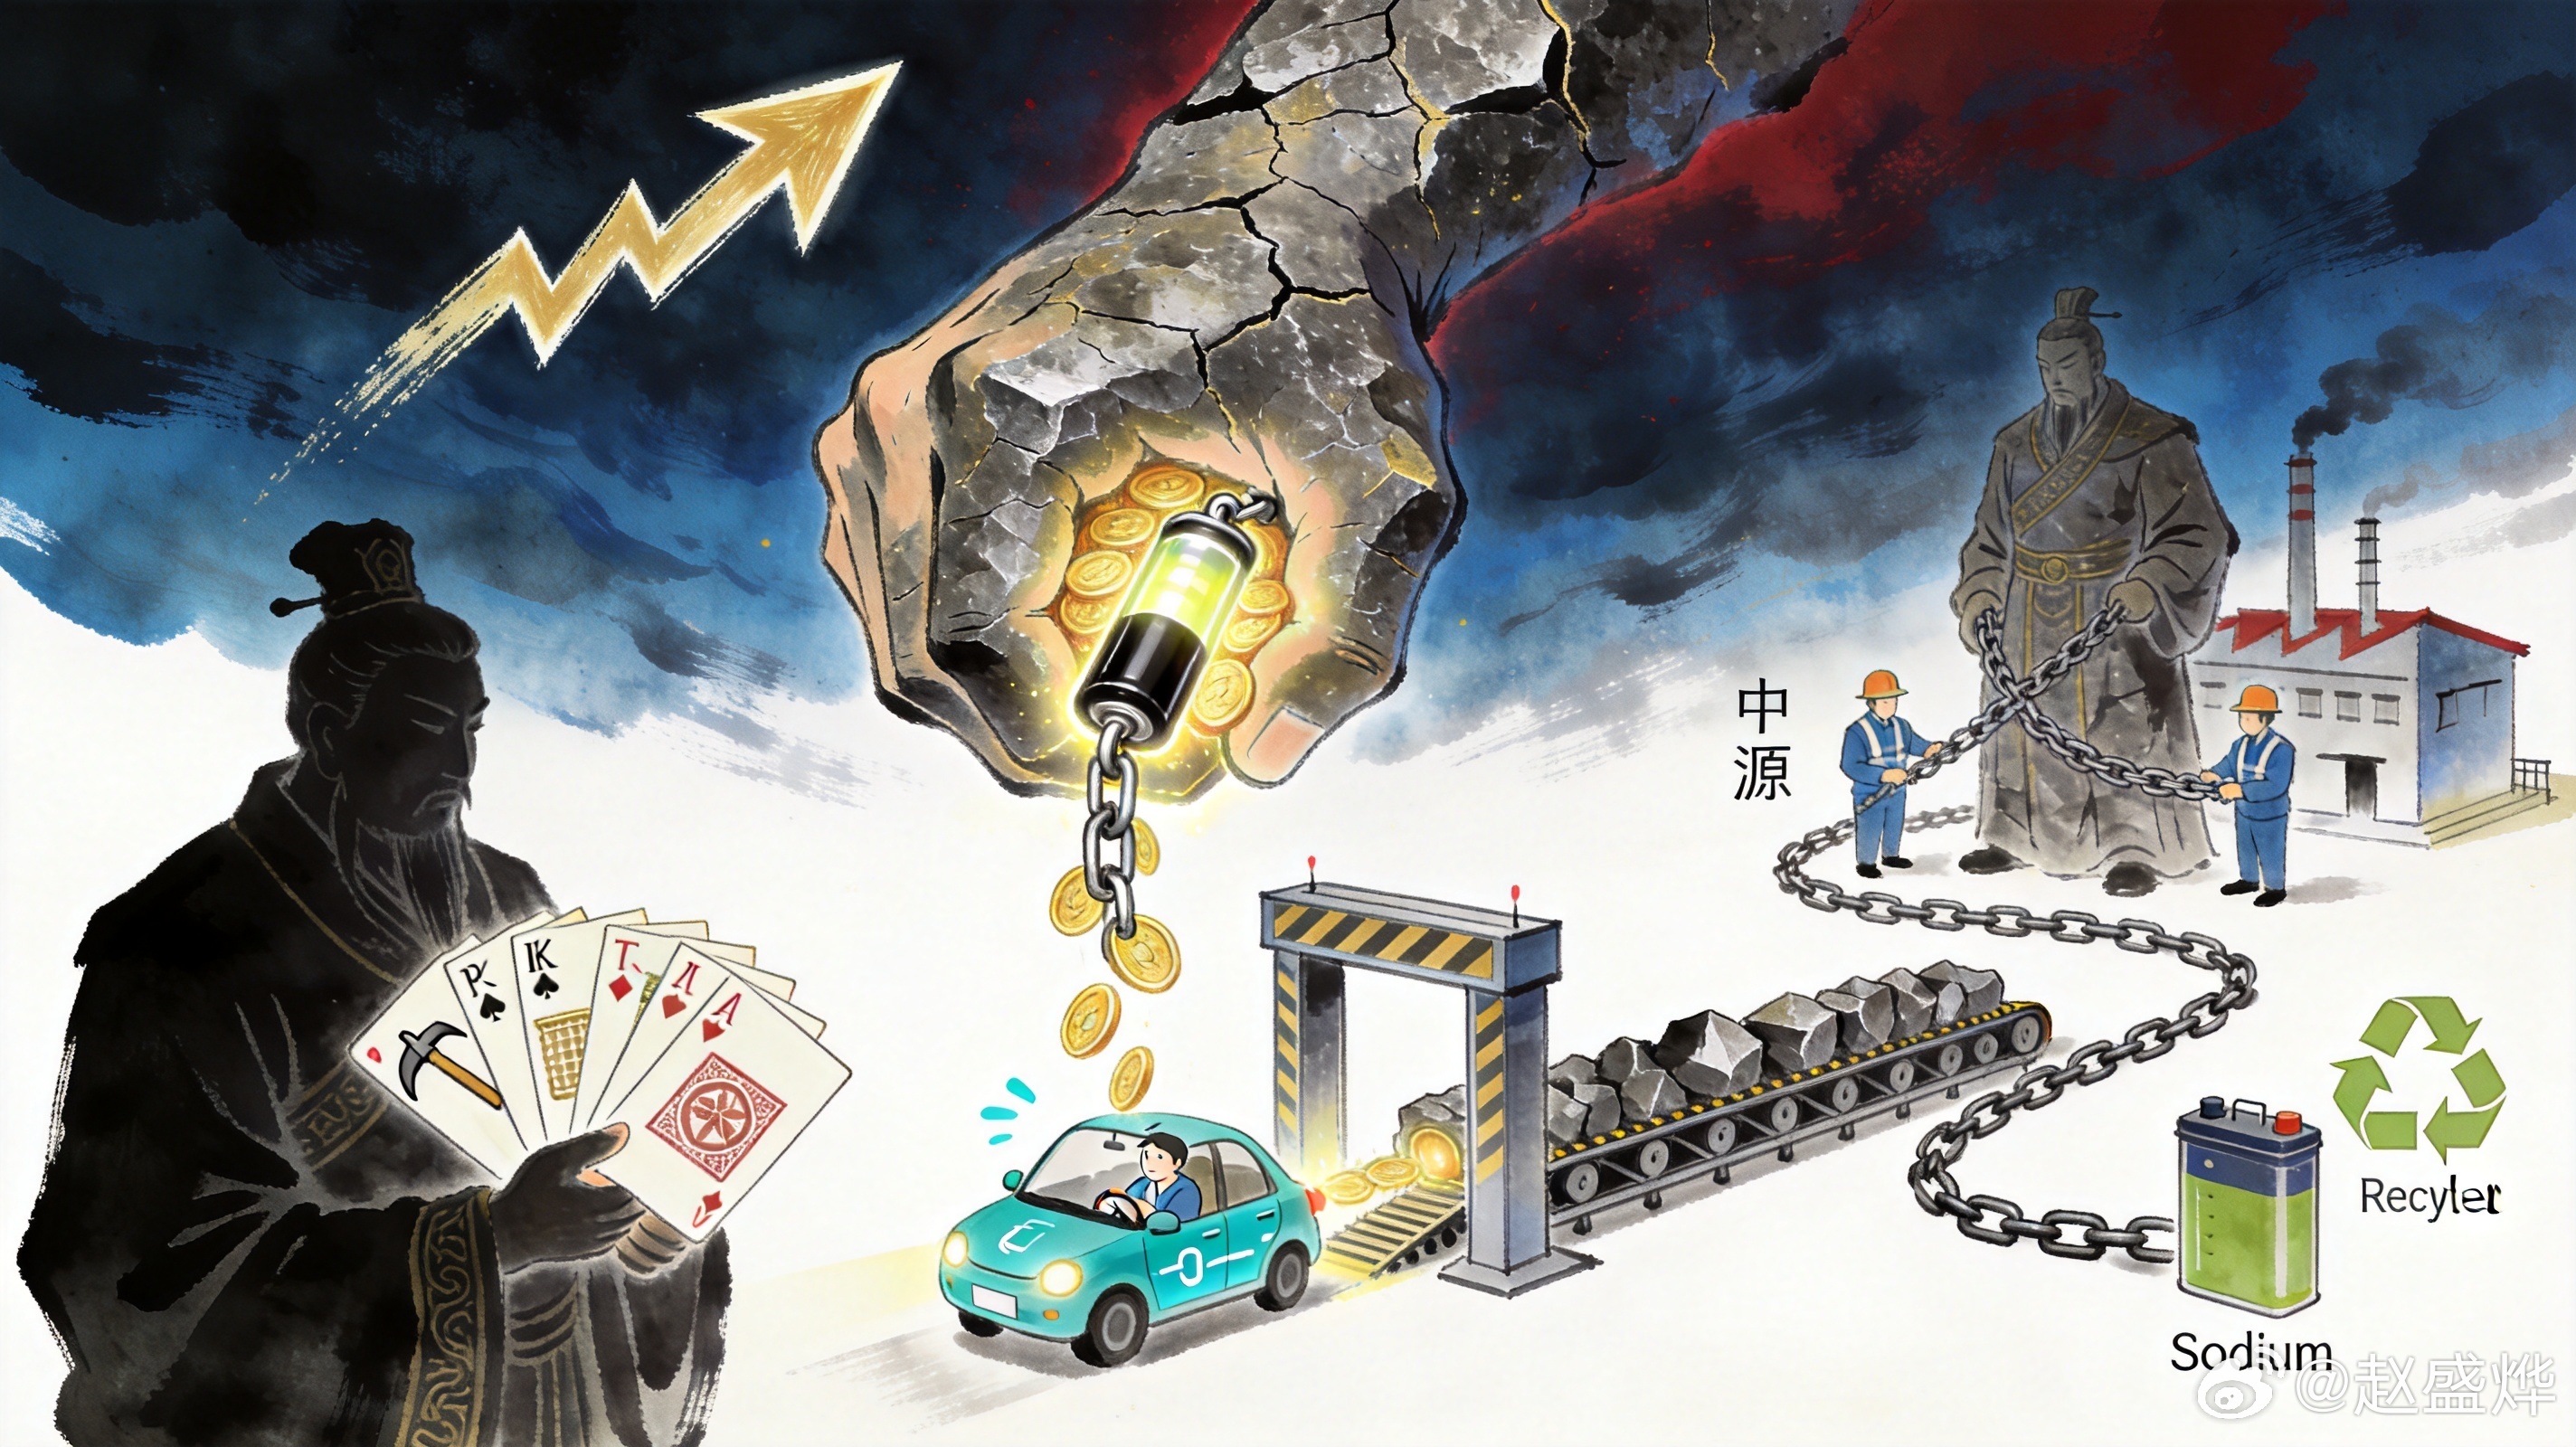
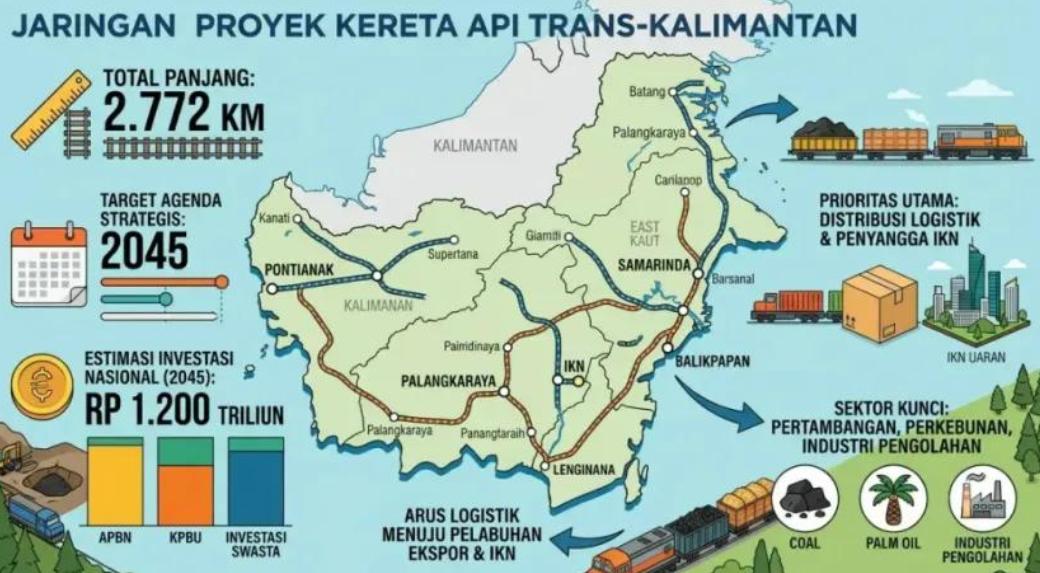
先说一组数。全球的镍,印尼一家占了六成上下,储量也是世界第一;中国冶炼电池要用的镍,进口里绝大多数来自印尼。就这么一把土,把全球新能源车的成本、中国电池厂的命脉,全拴在了一起。
然后印尼开始出牌。
2020年1月1日,印尼全面禁止镍原矿出口——逻辑很简单:你想用我的矿,就得把冶炼厂、把钱、把就业搬到我这儿来。政策一出,中国企业真去了,在印尼建起一片片产业园,把镍铁、硫酸镍一路做到电池级。到了2025年8月15日深夜,印尼能源部又来一纸新规:9月1日起镍矿出口关税从5%提到20%,2026年起只准出口镍铁、硫酸镍这类加工品。消息落地一个小时,伦敦金属交易所的镍价直线上涨8%,冲到2.8万美元一吨以上。
今年,配额又砍。有机构统计,镍矿出口配额一度再砍42%。
这套打法,本质叫“资源民族主义”:先用禁令逼你来建厂,等你建好了、沉没成本交进去了,再往上加一层税、卡一道配额。你走也不是——几十亿上百亿的厂子钉在那儿;你留也不是——利润被一层层刮走。
很多人以为“卡脖子”只有西方对中国干。这回看清楚了吧,资源国照样会卡你,而且卡得更直接——西方卡的是技术,资源国卡的是地里那把土。
中国怎么办?我看是在下三步棋。
1、把冶炼和电池产能前置到资源国,用产业链换资源。你在印尼开矿,我在你旁边建厂,矿不用出境,电池材料攥在我手里。印尼拿到就业和税收,中国拿到低成本产能,这叫双赢,但主动权在谁手里,得看你手里握着多少技术。
2、找替代。镍贵了、不稳了,就上钠离子电池、上磷酸铁锂,把电池配方往少镍甚至无镍的方向调。镍从主角变成配角,牌桌上的价码自然就下来了。
3、回收加多元供应。废旧电池里全是镍,城市矿山挖得越深,对印尼原矿的依赖就越浅;再加上非洲、南美多点布局,不把鸡蛋放一个篮子里。
2017年我就写过一句话:经济制裁才是最大的打击。印尼这一手,其实是反向的制裁——用资源去绞你的产业链。它成不成,不取决于印尼多强硬,取决于中国这条链子有多长、多韧。
一个国家的资源主权,天经地义;但把资源当武器反复加码,到头来伤到的往往是自己的信用。矿价一涨,全球电池成本跟着涨,到头来是每个买车的人掏钱——印尼这笔账,迟早是要还的…