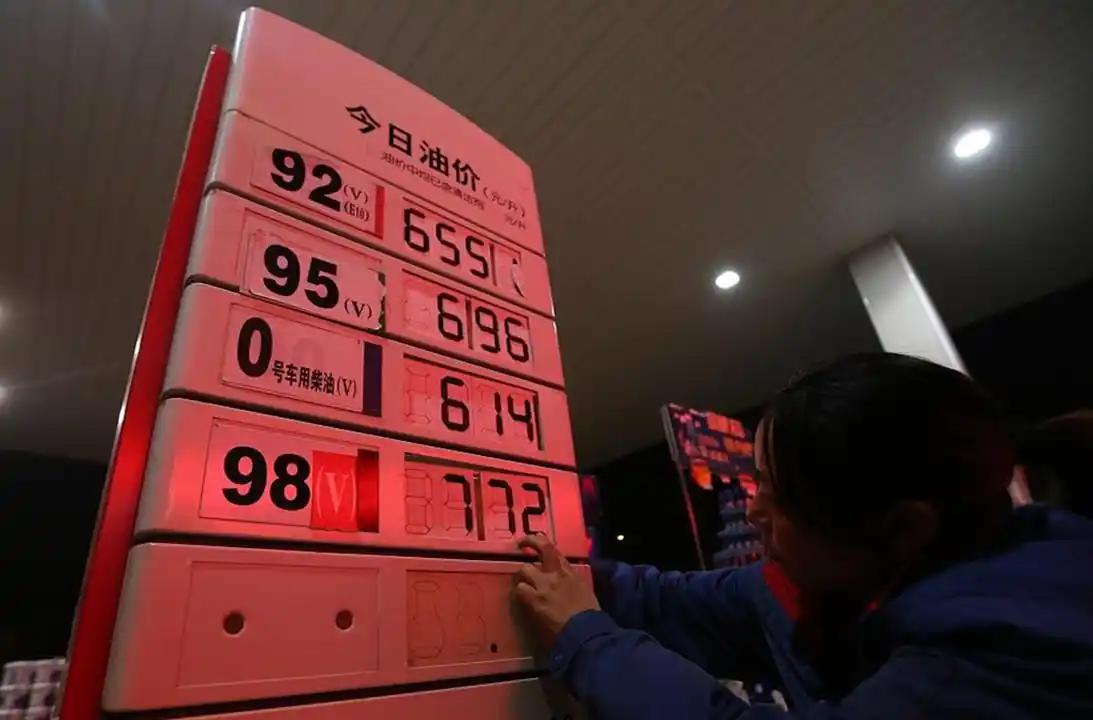
美国柴油价格已经冲上6美元一加仑,亚洲炼厂加工一桶柴油的利润却涨到了87美元以上。
一边是欧美市场缺柴油、库存持续下降,另一边是亚洲炼厂突然进入高利润区间。这个反差,正在把中国庞大的炼油产能重新推到国际市场的视野里。
美国9月柴油库存降至1.079亿桶,是1982年以来同期最低水平;欧洲柴油现货价格也连续刷新高位。国际能源署判断,全球柴油供应紧张已经成为这轮能源冲击里最突出的矛盾之一。
问题出在“炼油”这一环。
现在市场缺的并不单纯是原油,更多是把原油加工成柴油之后的成品油。中东炼厂受到冲突和运输受阻影响,俄罗斯炼厂又持续遭到无人机袭击,柴油出口受到限制。8月份,海湾国家柴油和汽油等成品油出口比2月份少了接近60%,海湾和俄罗斯两大供应来源的柴油出口合计比2月份减少约160万桶/日。
俄罗斯的情况也在继续变化。
9月中旬,俄罗斯六家主要柴油炼厂里有一半出现明显减产或者停产;9月20日莫斯科炼厂遭袭后,部分原油蒸馏装置停运,维修预计需要数周。
供应端一边收缩,全球其他炼厂又没有多少富余能力。
亚洲柴油炼油利润已经冲到每桶87美元以上,创历史新高。这个数字意味着炼厂现在每多生产一桶柴油,都有很强的利润刺激,亚洲炼厂已经开始提高开工率、增加柴油产量,并把更多货物送往供应紧张地区。
中国就在这个供应链变化里变得很重要。
2025年中国炼油能力达到9.39亿吨/年,仍居全球第一。与此同时,国内柴油需求已经受到新能源替代和经济结构变化影响,2025年柴油消费量同比下降4%。产能规模大、国内需求增长有限,让中国炼厂在国际柴油价格大涨时拥有更大的出口调节空间。
这个变化已经反映在出口数据上。
8月份中国成品油出口达到601万吨,其中柴油出口133万吨,同比增加42.1%,创2024年3月以来新高。中国此前因为担心中东供应风险收紧成品油出口,随着市场环境变化,出口又开始增加。
所以这轮柴油紧张,对中国炼油行业确实形成了一个特殊的市场窗口。
海外柴油越紧,亚洲炼厂的利润空间越大;中国又拥有全球最大的炼油体系和较大的成品油生产能力。只要原油供应、出口配额和国内保供政策允许,中国炼厂就能通过调整开工和出口,把一部分新增柴油供应送到国际市场。
但这还不能直接说成“中国可以解决全球柴油危机”。
国际能源署目前看到的供应缺口,涉及中东、俄罗斯、运输通道以及多国炼厂运行,单靠中国一个市场很难完全填上。
眼下更确定的一件事是:全球柴油越紧,中国炼油能力的价值就越容易被市场看见。