日本偷袭金融珍珠港,不到24小时,1.1万亿美元大逃亡,重挫美债!伴随日元相关资金逐步回流,全球债券市场的波动也被进一步放大。
日本央行落地最新一轮加息举措,上行的利率扭转跨国资本流动的原有逻辑,美债收益率不断向5%关口靠近,全球债券市场随之承受连锁冲击。
日本是全球持有美债规模最高的海外主体,当地各类机构的资金配置方向出现调整,会直接给美国债务市场的供需结构带来显著影响。
9月18日,日本央行经内部投票最终确定加息方案,政策利率上调25个基点达到1.25%,该利率刷新了过去31年的历史最高纪录。这次加息距离 6 月议息会议间隔仅三个月,收紧节奏出现加快。
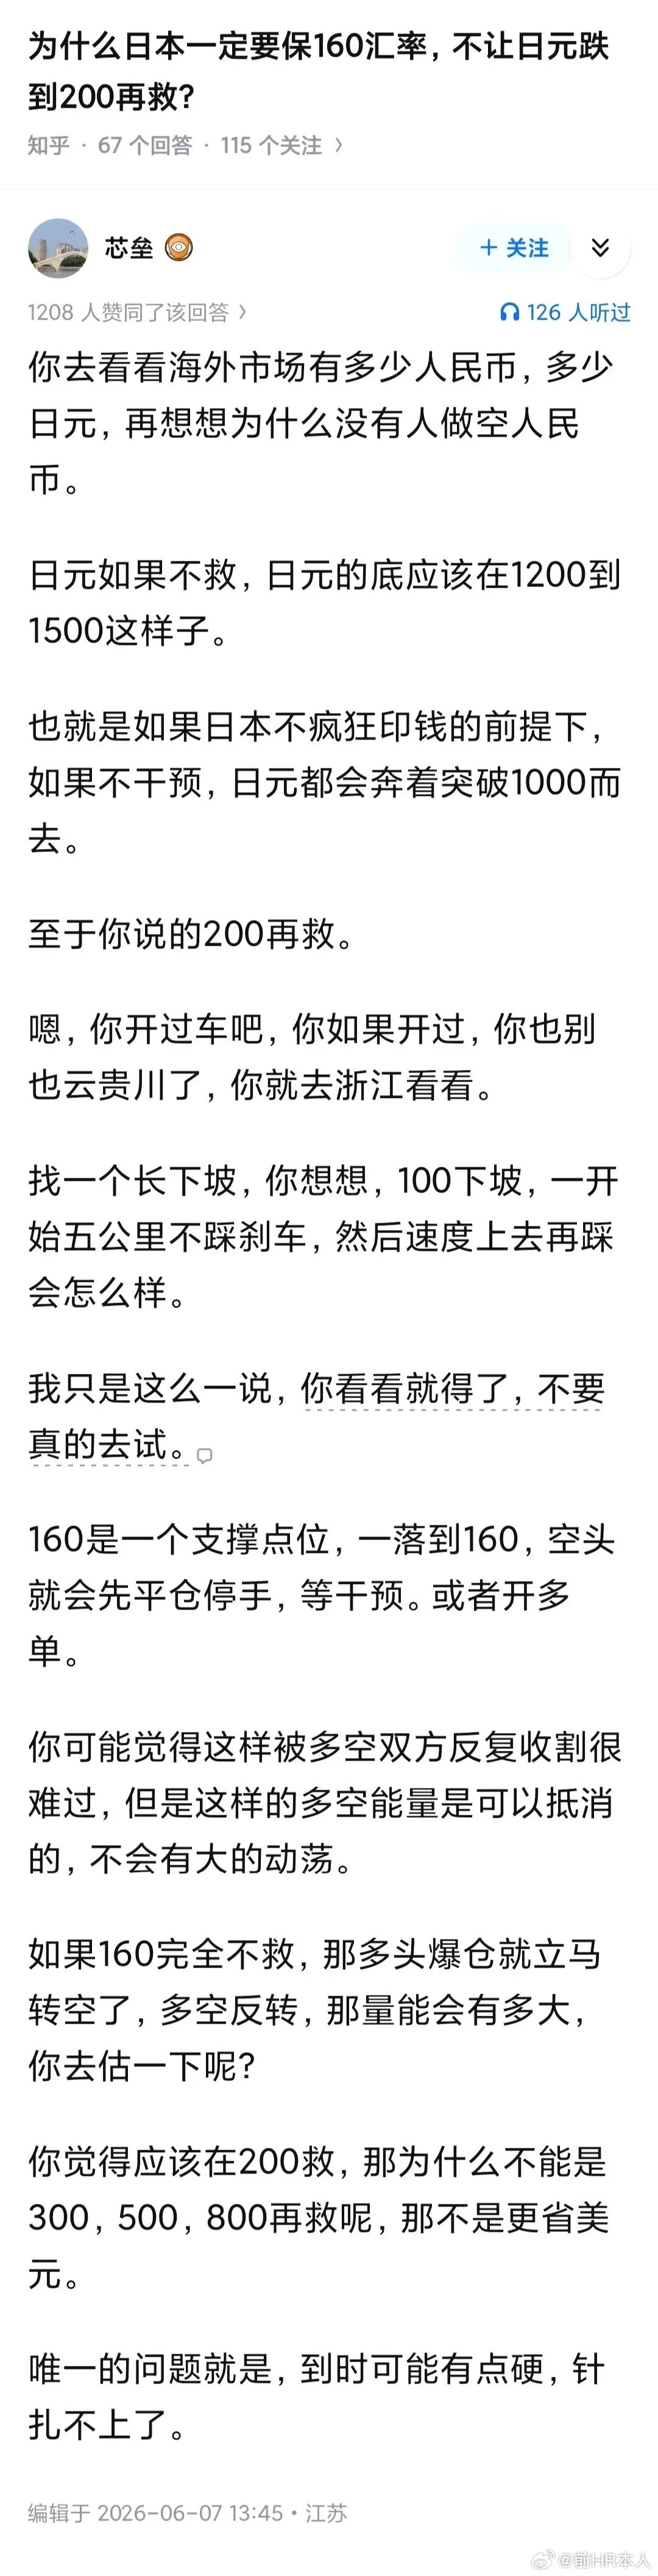
加息正式落地后,日元并未如此前预判走出升值行情,美元兑日元汇率反倒持续延续上行态势。9月19日日经新闻报道,日本央行向市场机构征询汇率报价与交易持仓信息做汇率摸底,这是外汇干预的前置信号,消息传出后美元指数涨势暂停,美股期货同步异动。
从7月末一直延续到当前,美国和日本已经接连落地了多轮联合汇率干预举措。日本财务省公开的统计数据显示,7月末到8月下旬期间,日本政府动用15.4万亿日元干预外汇市场,创下单轮干预的金额新纪录。这类规模庞大的干预行动,并没有从根本层面扭转日元此前既有的运行走势。
当日本国内利率水平走高时,日本机构持有海外债券的相关成本也会随之受到对应影响。过去很长一段时间里,日元一直属于低融资成本货币,不少资本借入日元后流向海外,买入美债等相关资产。
日本市场利率抬升之后,对应套利交易的整体规模会收缩,各类机构也会下调自身对海外资产的配置比例。
从美国财政部的TIC统计数据来看,日本依然是美债头号海外持有方,7月持仓总量约1.1039万亿美元,已经连续三个月实施减持。在年初到8月下旬的时间段内,日本投资者净售出海外债券的总金额达到3万亿日元,该售出规模为2022年以来同期的最高纪录。
即便相关机构不再继续抛售手中的存量美债,日本国内收益率走高的情况,也会压缩机构购入美债的新增需求空间。
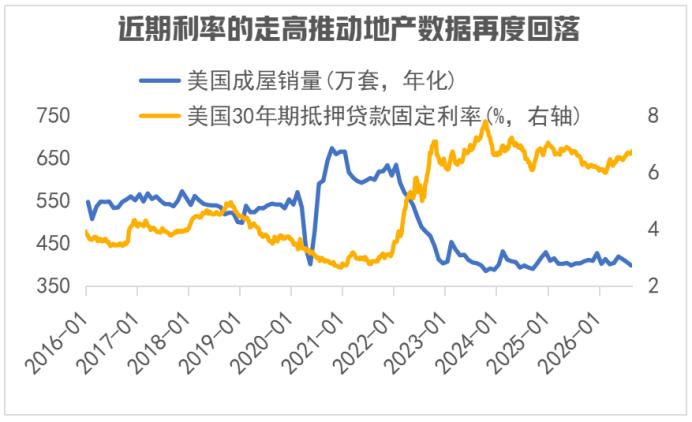
10年期美国国债收益率已多次尝试触及5%这一关键点位,反复向该水平发起试探。根据过往的历史数据统计,该收益率稳定在5%以上的各个阶段,分别对应互联网泡沫时期、次贷危机到来之前的时段。
在美债收益率持续走高的过程中,美债价格会同步下行,美国政府后续新发国债的融资成本也会相应上升。美国财政部长贝森特始终在密切跟踪日元汇率走势,时刻关注其涨跌变动情况。
美方并不乐见日本相关机构为筹措外汇干预资金大量变卖美债,已多次同日方磋商汇率应对方案,希望日方通过其他渠道获取美元流动性,降低相关抛售行为带来的冲击。
市场各参与方正持续密切关注日本央行开展相关政策沟通后所能发挥的实际作用。美联储结束加息操作之后,市场各方对后续利率走向的预判逐步靠拢,已形成了相对统一的路径共识。
日本央行本轮加息的决策中,委员会内部出现了反对票,会后对外表态并未明确给出后续清晰的政策收紧路线。各类交易机构眼下正重新测算日本央行后续持续加息的可能性,部分资金押注日美利差仍处高位,美元兑日元汇率将维持高位走势。
当前日本持有的海外资产总规模约为5万亿美元,当中近2.5万亿美元的相关资产都配置在美国市场。该类资金调整自身持仓结构的节奏,会逐步向美债、美股两大市场传导相应影响。
资本回流是逐步推进的过程,不可能在短短数天时间里就完成全部的调整动作。中东地缘冲突局势与美国国内通胀数据这两类要素,都将对后续美债收益率的走向产生直接作用。
当前美债市场需要面对的,不单单是单次加息事件,更是日本资金配置逻辑层面所出现的结构性转变。