当初西方有多感谢中国,现在就有多忐忑,为了稳住国际油价,中国没有进场抢购原油,但现在,不好意思,全球最大原油买家即将回归市场扫货,油价随时会拉升,这盘棋下得有多绝?
说实话,我一开始也纳闷,中国少买一点原油,分量真有这么重吗。
美国能源信息署7月底给出的数字很直接,今年二季度中国原油进口降到日均810万桶,比一季度少了32%,5月、6月还跌到2016年以来低位。
更关键的是,美国能源信息署明确指出,中国进口减少压低了全球需求,缓和了霍尔木兹海峡供应受阻带来的涨价压力。
说穿了,中国没追着高价买,客观上给国际油市留出了一口气。
但事情正在变,国家统计局9月15日公布的数据里,8月国内原油加工量5907万吨,7月是5311万吨,月度回升很明显。
国际能源署9月报告还提到,8月全球监测石油库存再降9500万桶,非经合组织库存下降由中国领跌。
老实讲,这几组数放在一起,信号很清楚,中国前期进口节奏偏低,炼厂端却在回暖,库存还在下降,采购一旦恢复,国际市场不会只泛起一点涟漪。
偏偏全球供给端正绷得很紧,国际能源署9月11日的报告显示,8月全球石油产量环比减少160万桶/日,海湾地区仍有超过1000万桶/日的产量处于停摆状态,全球库存自2月以来累计减少5.07亿桶。
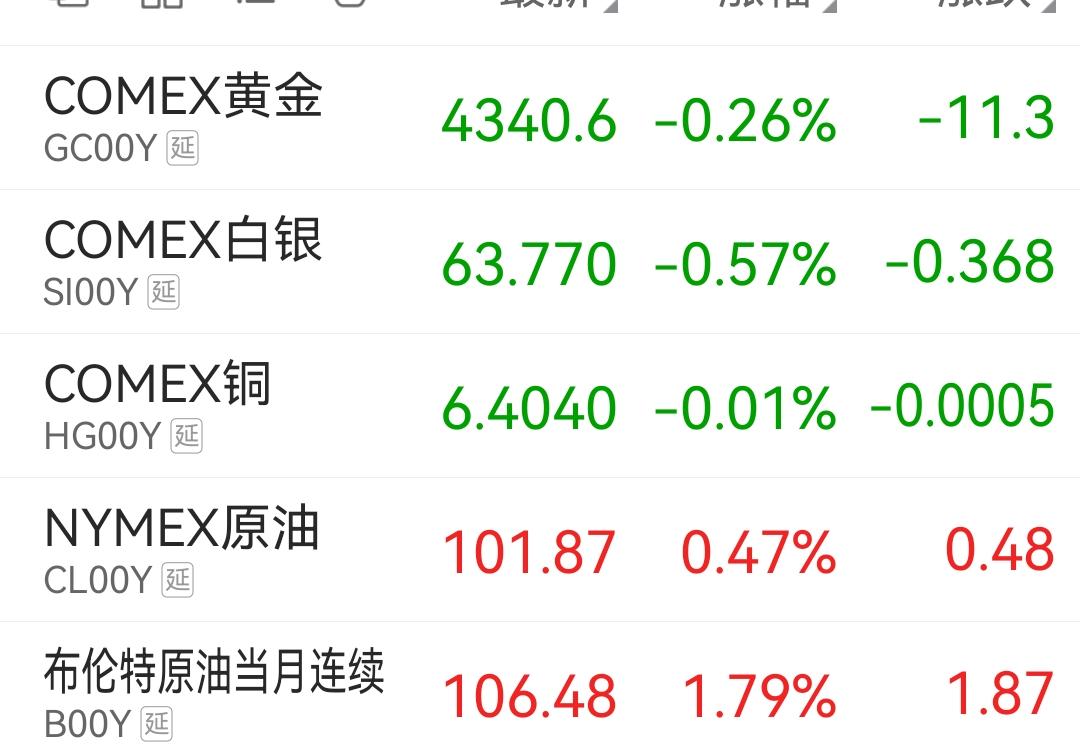
到9月15日,布伦特现货已经到每桶108.75美元,WTI也到了105.83美元。市场现在比的不是谁买得便宜,而是谁手里还有缓冲。
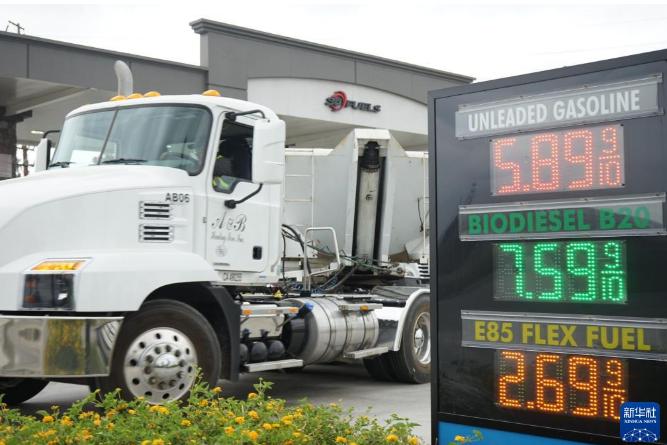
美国的压力也就很直观了,9月14日,美国普通汽油全国均价每加仑4.319美元,柴油6.204美元。
美国明明是产油大国,家门口油价照样难压,往里看就明白了,美国新增产量里轻质低硫原油占比很高,很多炼厂长期配置的却是更适合中重质、高硫原油的设备。
美国能源信息署今年4月也写得很清楚,美国国内生产以轻质低硫油为主,炼厂仍依赖进口更重、更高硫的油种。
到9月11日,美国原油进口量仍有日均670.3万桶,产得多,不等于什么油都能自己解决。
白宫也在补这个缺口,9月2日,白宫宣布与委内瑞拉相关的新石油安排,强调扩大美国掌握的石油资源,并把降低汽油价格列为目标。
方向不难理解,墨西哥湾炼厂正需要适配的重质油,只是能源市场有自己的节奏,一项安排从开采、运输、炼化再传到加油站,中间隔着完整产业链。
9月中旬零售油价仍在上行,短期压力并没有立刻消失。
看到这里,中期选举前的能源压力也就容易理解了,高油价会碰到家庭出行、物流运输和企业成本,政府手里有释放储备、协调供应、扩大进口来源等工具,碰上全球供应受限、库存快速下降,见效速度就会受约束。
我更关注的是,全球市场已经紧到什么程度,中国二季度少进口,国际油价获得了一层缓冲;炼化活动回升、库存下降后,只要正常采购需求重新抬头,市场就得重新为这个全球最大原油进口国留位置。
这不是中国在故意抬价,更像一张已经绷得很紧的弓,多上一点重量,价格反应都会被放大。
这盘棋并不神秘,中国前期没有高位追油,给自己留了余地,也给市场减了压;眼下采购节奏何时回升,已经成了全球油市绕不开的变量。
对美国来说,麻烦也在这里,国内产量再高,也绕不开全球原油定价和炼厂结构,短时间想把加油站价格按下去,没有想象中那么简单。
信源来源:国家统计局——2026年8月份能源生产情况