现在回头看蚂蚁2020年上市前一刻被叫停的事,根本不是单一因素导致的。
当时招股书都发了,估值冲到2万多亿,不少人等着打新赚一波,结果上市前3天直接官宣暂缓,整个市场都懵了。
当时A股港股合计打新冻结资金超19万亿,港股暗盘开盘涨超20%,散户、机构、券商全押了重注。没人想到临门一脚急刹车,不是流程卡壳,是多重风险堵在了上市关口。
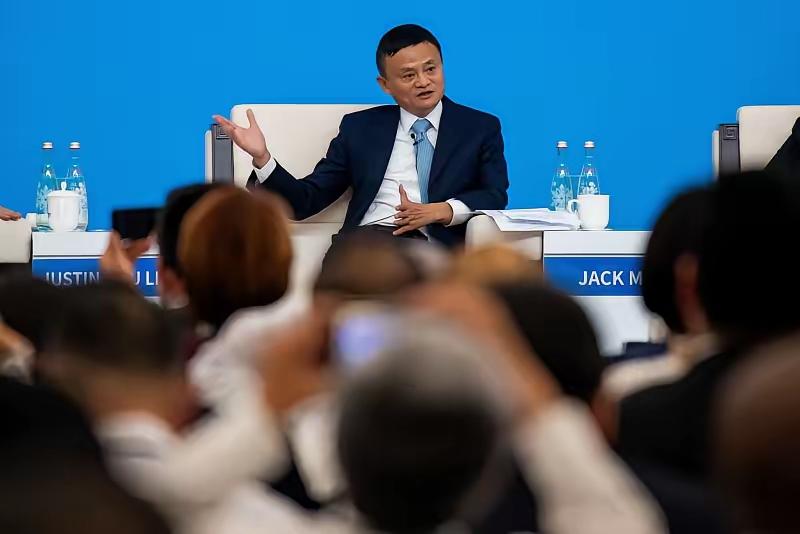
直接导火索就是外滩金融峰会的公开讲话。马云当着一众监管高层的面炮轰银行当铺思想,吐槽传统监管制约创新。这番话直接踩中了金融风险管控的红线。
深层矛盾藏在业务定性的偏差里。蚂蚁对外一直包装成金融科技公司,拿三十多倍的科技股估值,实际超七成净利润来自信贷业务,本质是没按银行标准监管的金融机构。
官方数据显示,当时花呗借呗合计信贷余额突破1.7万亿,蚂蚁自身出资占比不到2%,剩下资金全部对接银行和信托。五十多倍的杠杆率,风险几乎全转嫁给了银行体系。
上市前夕刚好撞上互联网金融监管收紧。银保监会发布网络小贷新规征求意见稿,明确联合贷款中平台出资比例不得低于30%,直接掐住了蚂蚁高杠杆扩张的命门。
同期平台经济反垄断的大幕正式拉开。阿里“二选一”垄断行为已经被市场监管总局立案调查,蚂蚁作为阿里生态的核心板块,自然躲不开监管的全面审视。
那几年互联网平台到处跨界跑马圈地,从支付到信贷再到社区团购,拿着资本优势碾压线下实体。监管出手,也是给无序扩张的资本踩刹车。
2.1万亿的估值泡沫本身就藏着巨大风险。一半市值靠金融业务支撑,却按科技成长股的逻辑定价,真按银行股估值重算,市值直接拦腰砍都不止。
当时不少人替蚂蚁喊冤,说监管打压金融创新。现在回头看全是提前排雷,金融杠杆一旦失控爆雷,最后埋单的还是普通储户和中小投资者。
很多人只看到上市搁浅的损失,没看到背后守住的金融安全。几千亿的杠杆一旦出问题传导到银行端,影响的是千千万万普通人的存款和理财。
后续的整改方向也完全印证了监管的预判。蚂蚁消金正式挂牌开业,注册资本从80亿提至300亿,全部信贷业务纳入持牌监管,高杠杆模式彻底成为历史。
支付宝也同步完成整改,断开了与花呗、借呗的不当导流连接,支付业务和信贷业务彻底切割,回归支付本源,不再捆绑信贷产品。
不是不让企业创新,是不能带着系统性风险狂奔。科技赋能金融是好事,但不能披着科技外衣逃避监管,拿公众的资金给自己的资本扩张铺路。
当年盼着上市一夜暴富的打新者,后来也慢慢回过味。真让高杠杆的金融巨头裸奔上市,一旦出现风险波动,牵连的是整个金融市场的稳定。
这件事给整个互联网行业敲了最响的警钟。资本体量再大也大不过规则,创新速度再快也不能突破风险底线,这是永远不能碰的红线。
五年过去再回望,那次暂缓从来不是发展的终点。是把狂奔的脚步拉回正轨,让金融回归金融、科技回归科技,走得稳才能真正走得远。
各位读者你们怎么看?评论区留言讨论吧!