沈鼓集团开了一个很不好的头!
新股一上市就是巅峰,然后开始惨烈下跌,这已经成了共识,以至于很多股民都不再参与新股的炒作了。
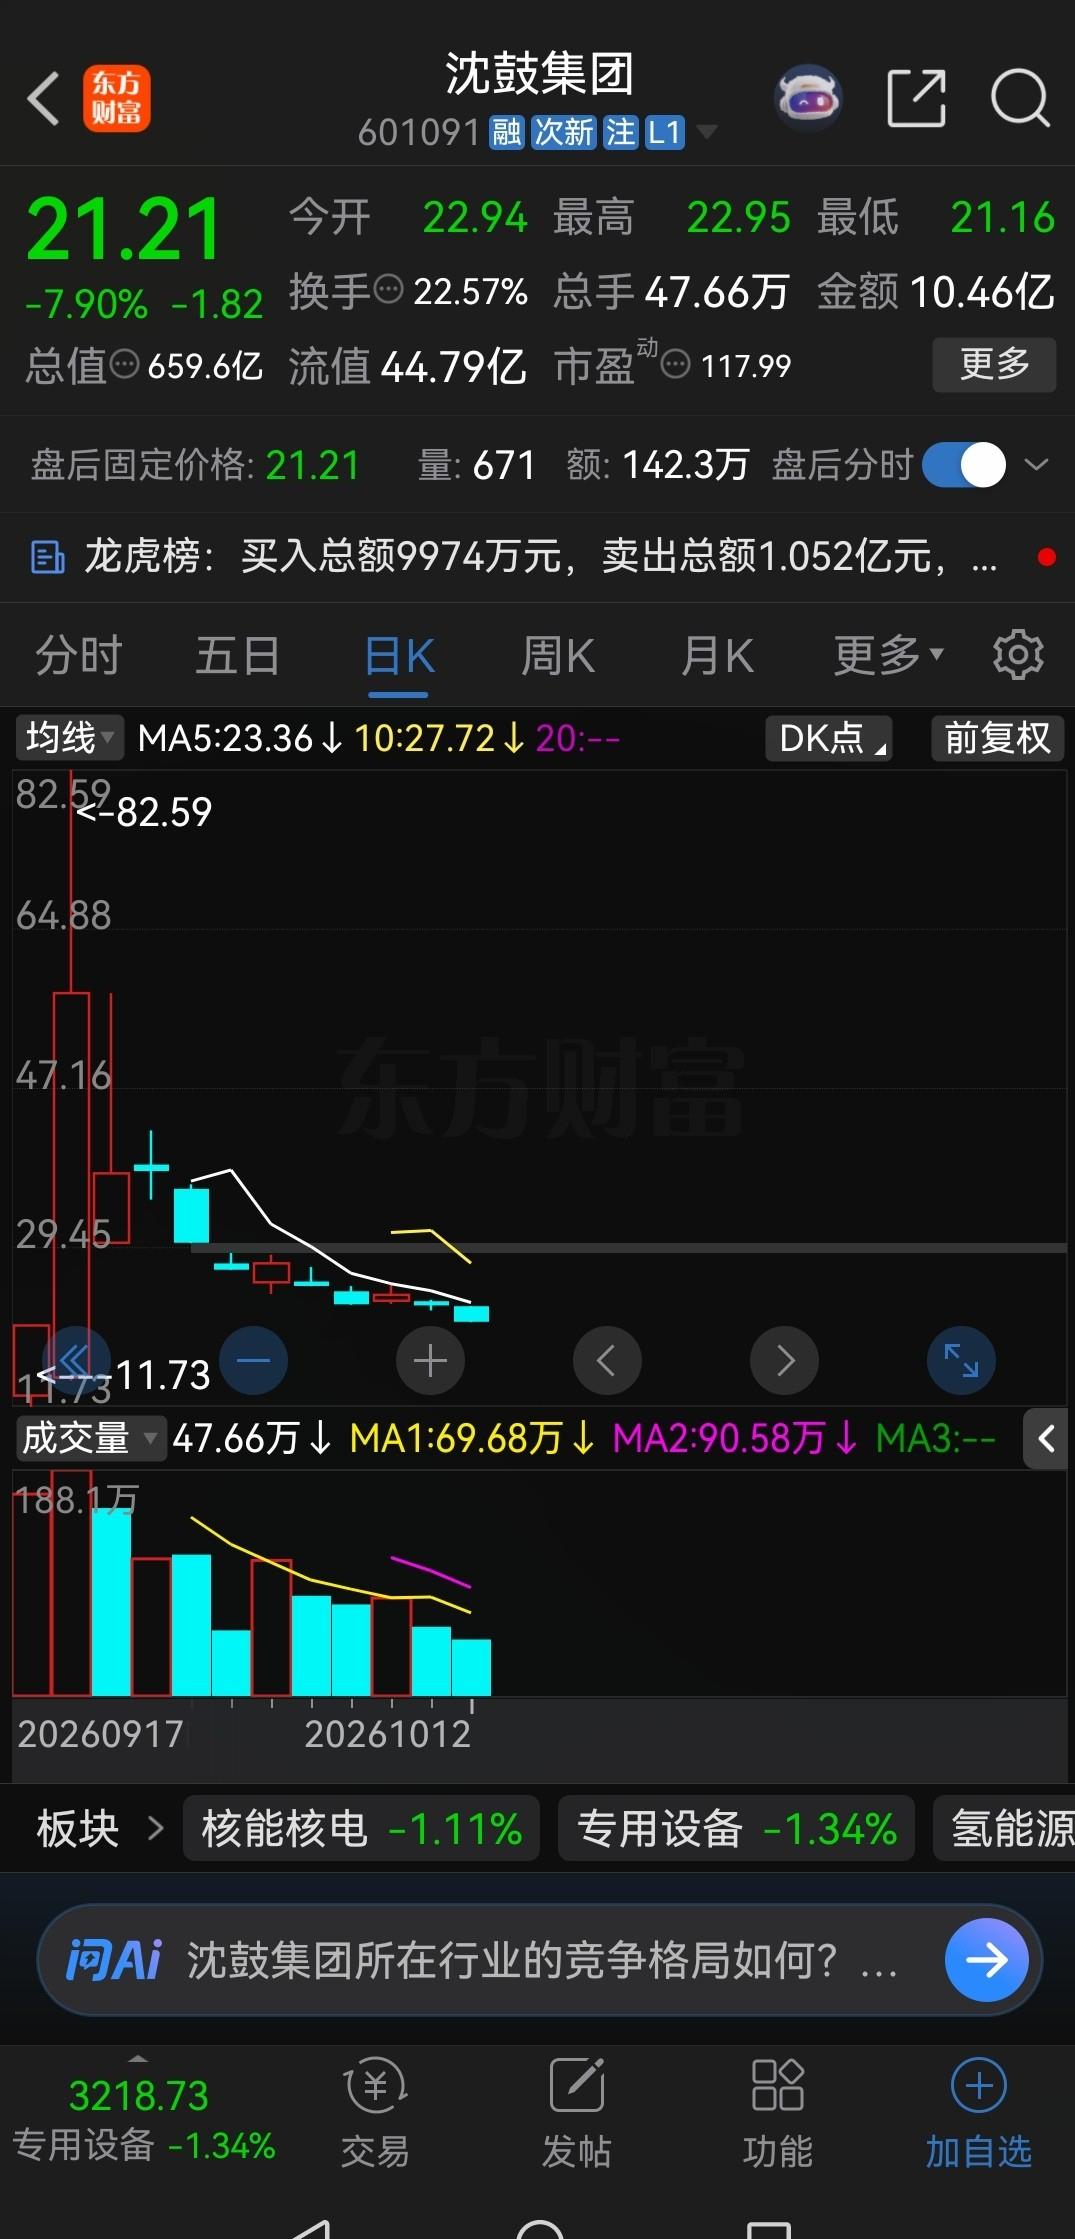
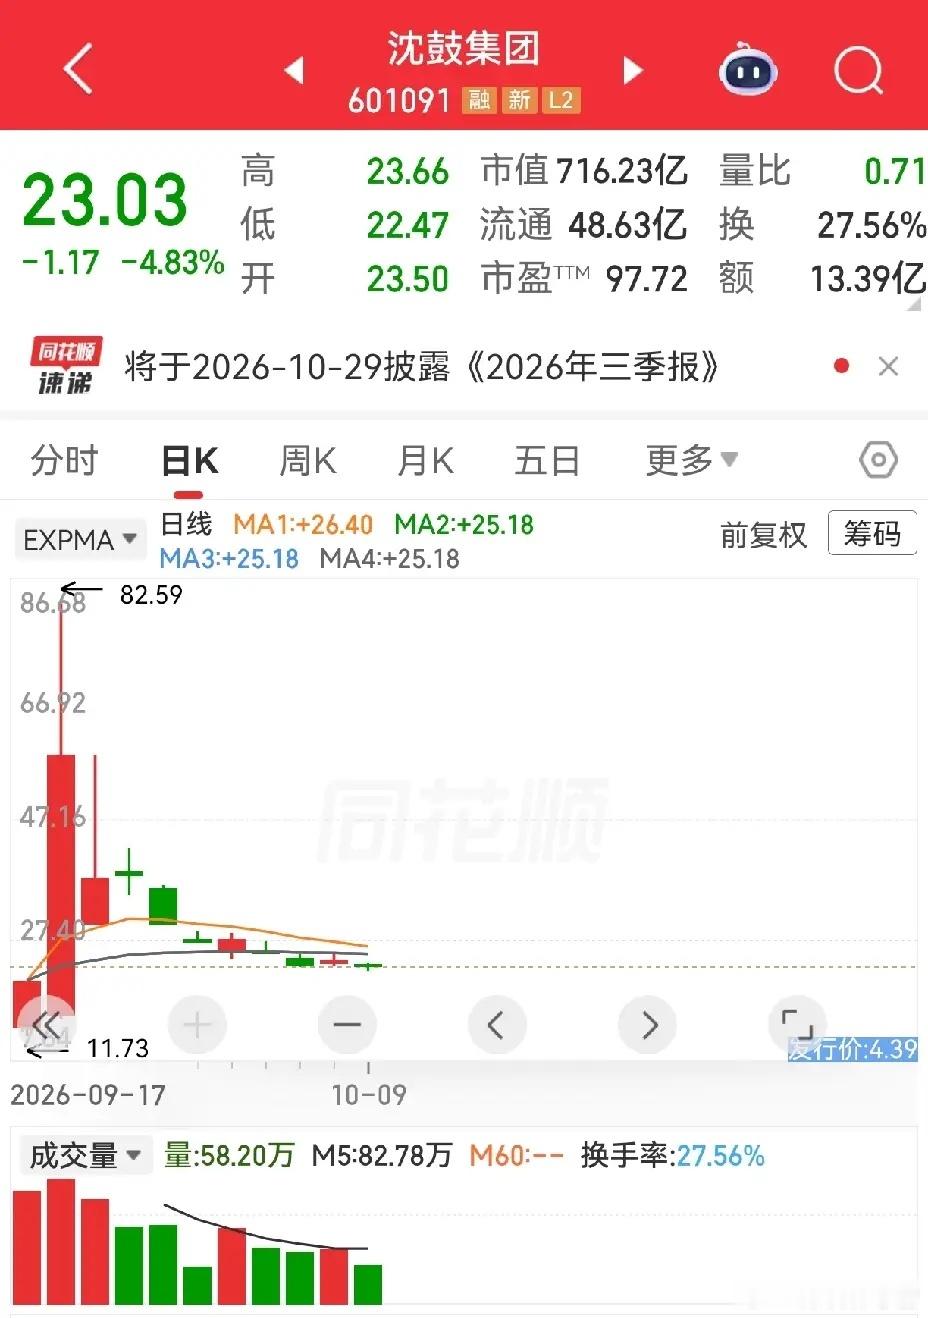
但沈鼓集团上市后反其道而行之,公司发行价4.39元,上市第一天尾盘爆拉,盘中两次临停,最终以全天最高点20.8元收盘,大涨373%,第二天更是再次爆拉到最高82.59元,上市两天大涨了近19倍。
在我看来,比涨幅更值得琢磨的是谁有机会按什么价格买到。
中签者的成本是4.39元,屏幕前临时起意的追涨者,可能面对的却是几十元的报价。
买的是同一家企业,承担的风险早就不在一个水平线上。
沈鼓集团也不是一家凭空冒出来的概念公司。
它做的是大型压缩机、核泵等重大装备,2025年营业收入超过100亿元,归母净利润约7.39亿元。
这样的制造业企业值得研究,可值得研究不等于任何价格都值得买。
看看公司自己的风险公告就明白了。
9月18日,其静态市盈率达到242.96倍,同期披露的行业参考值是41.74倍。
企业的车间没有在两天内扩大好几倍,市场给它的估值却突然跑得很远。
我更愿意说,这轮行情的关键不只是企业好不好,还在新股刚上市时的交易结构。
公司上市后总股本约31.1亿股,初期没有流通限制的股份约2.11亿股,占比不到7%。
市场上能随时买卖的筹码相对有限,价格自然更容易被集中交易推着走。
规则也得弄清楚,沪市主板新股上市前五个交易日不设日涨跌幅限制,盘中触及规定幅度会临时停牌。
临停不是官方认定价格合理,更不是告诉投资者复牌后还会涨,它只是交易安排里的风险控制措施。
沈鼓集团上市前两天换手率分别达到79.62%和89.08%。
有人看到这么高的数字,会以为这说明所有人都在赚钱。我不认同。
换手率反映的是成交活跃程度,无法告诉我们每个账户赚了多少,更无法证明后来的买家能顺利卖在更高的位置。
更值得注意的是,上交所披露,部分投资者交易沈鼓集团时出现影响正常交易秩序的异常行为,相关账户被采取暂停交易等自律监管措施。
监管针对的是具体异常交易行为,不能顺手把责任扣到上市公司头上。
高处的报价能维持多久,后面的行情已经给过提醒。
沈鼓集团第三个交易日收在37.72元,10月12日收盘进一步到了21.21元。
拿82.59元那个尖峰去看,落差确实惊人;拿4.39元的发行价去看,股票却仍高出不少。
说到这里,再看力勤资源就更容易理解了。
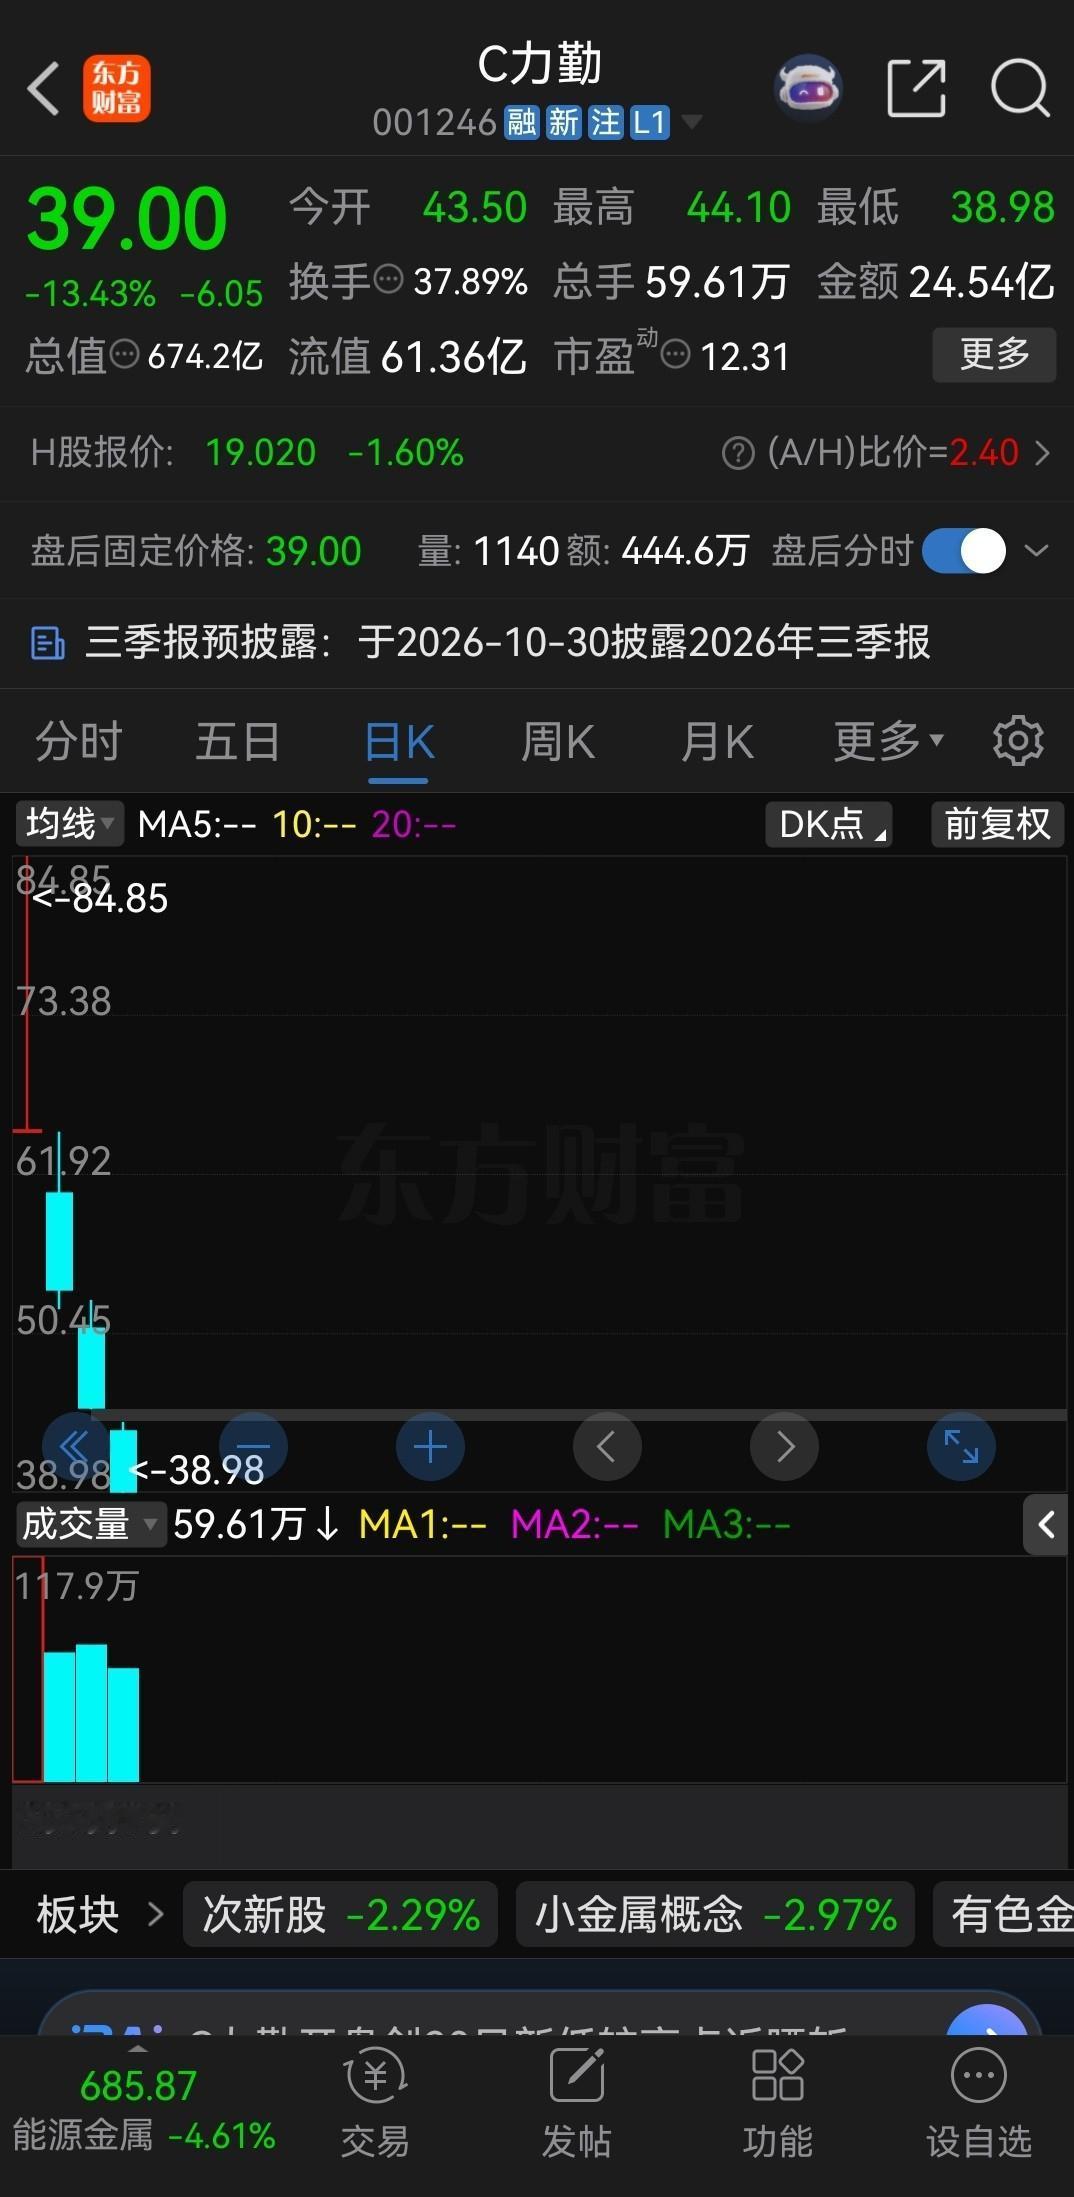
这家做镍产业链业务的企业,9月30日在深交所上市,发行价21.23元,首日盘中摸到84.85元,收盘65.09元。
股价从最高处回落,当天就已经发生。
到10月12日,力勤资源盘中最低38.98元,收在39元。与上市首日最高价相比,最大回撤约54%。
高位买进的人很难受,这个判断没问题;要说二级市场所有参与者都亏了54%,就没证据了。
要我说,这才是讨论新股必须分清的两本账。
一笔是发行价到市场价的账,另一笔是普通投资者真实买入价到卖出价的账。
按21.23元中签的人,和在80元附近买进的人,哪怕看到同一个39元,心情也完全不同。
我也不赞成拿力勤资源一只股票就说新股全军覆没。
证券时报的交易数据里,10月12日鸿富诚收盘485元,而它的发行价是76.86元。
不同新股走势差别很大,用一句话概括整个市场,很容易误导人。
我个人更担心的是一种心理变化:看到别人中签赚钱,自己没中,就急着在二级市场补票;看到股价越涨越快,又觉得不赶紧上车就错过一辈子。
真正推动交易的不是企业赚了多少钱,而是害怕落后的情绪。
股市允许投资者承担风险,但风险得是自己看得懂、承受得起的。
看发行价,也得看总股本和估值;看一根冲天的分时线,也得想想自己能不能在成交拥挤时从容退出。
我认为,沈鼓集团留下的教训不是新股不能碰,更不是好企业不该上涨,而是再漂亮的暴涨纪录,也不能替代对价格和风险的判断。
尊重市场规则,远离盲目跟风,把投资决定建立在公开信息和理性分析上,比追逐一时的热闹更重要。