标签: 科技板块


大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢
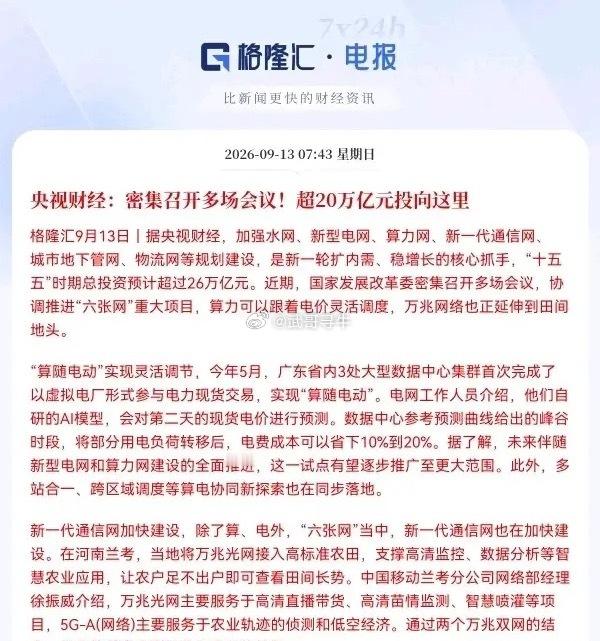
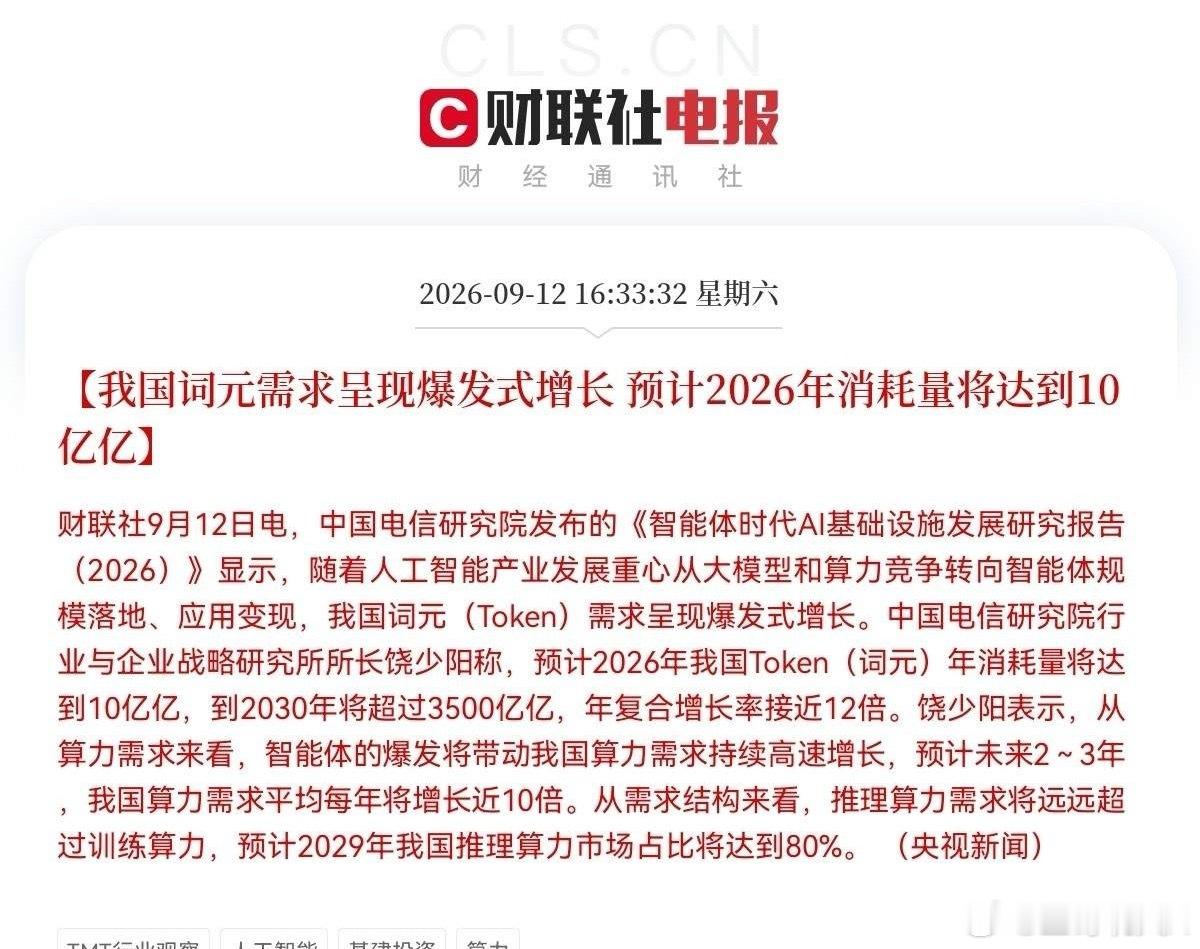
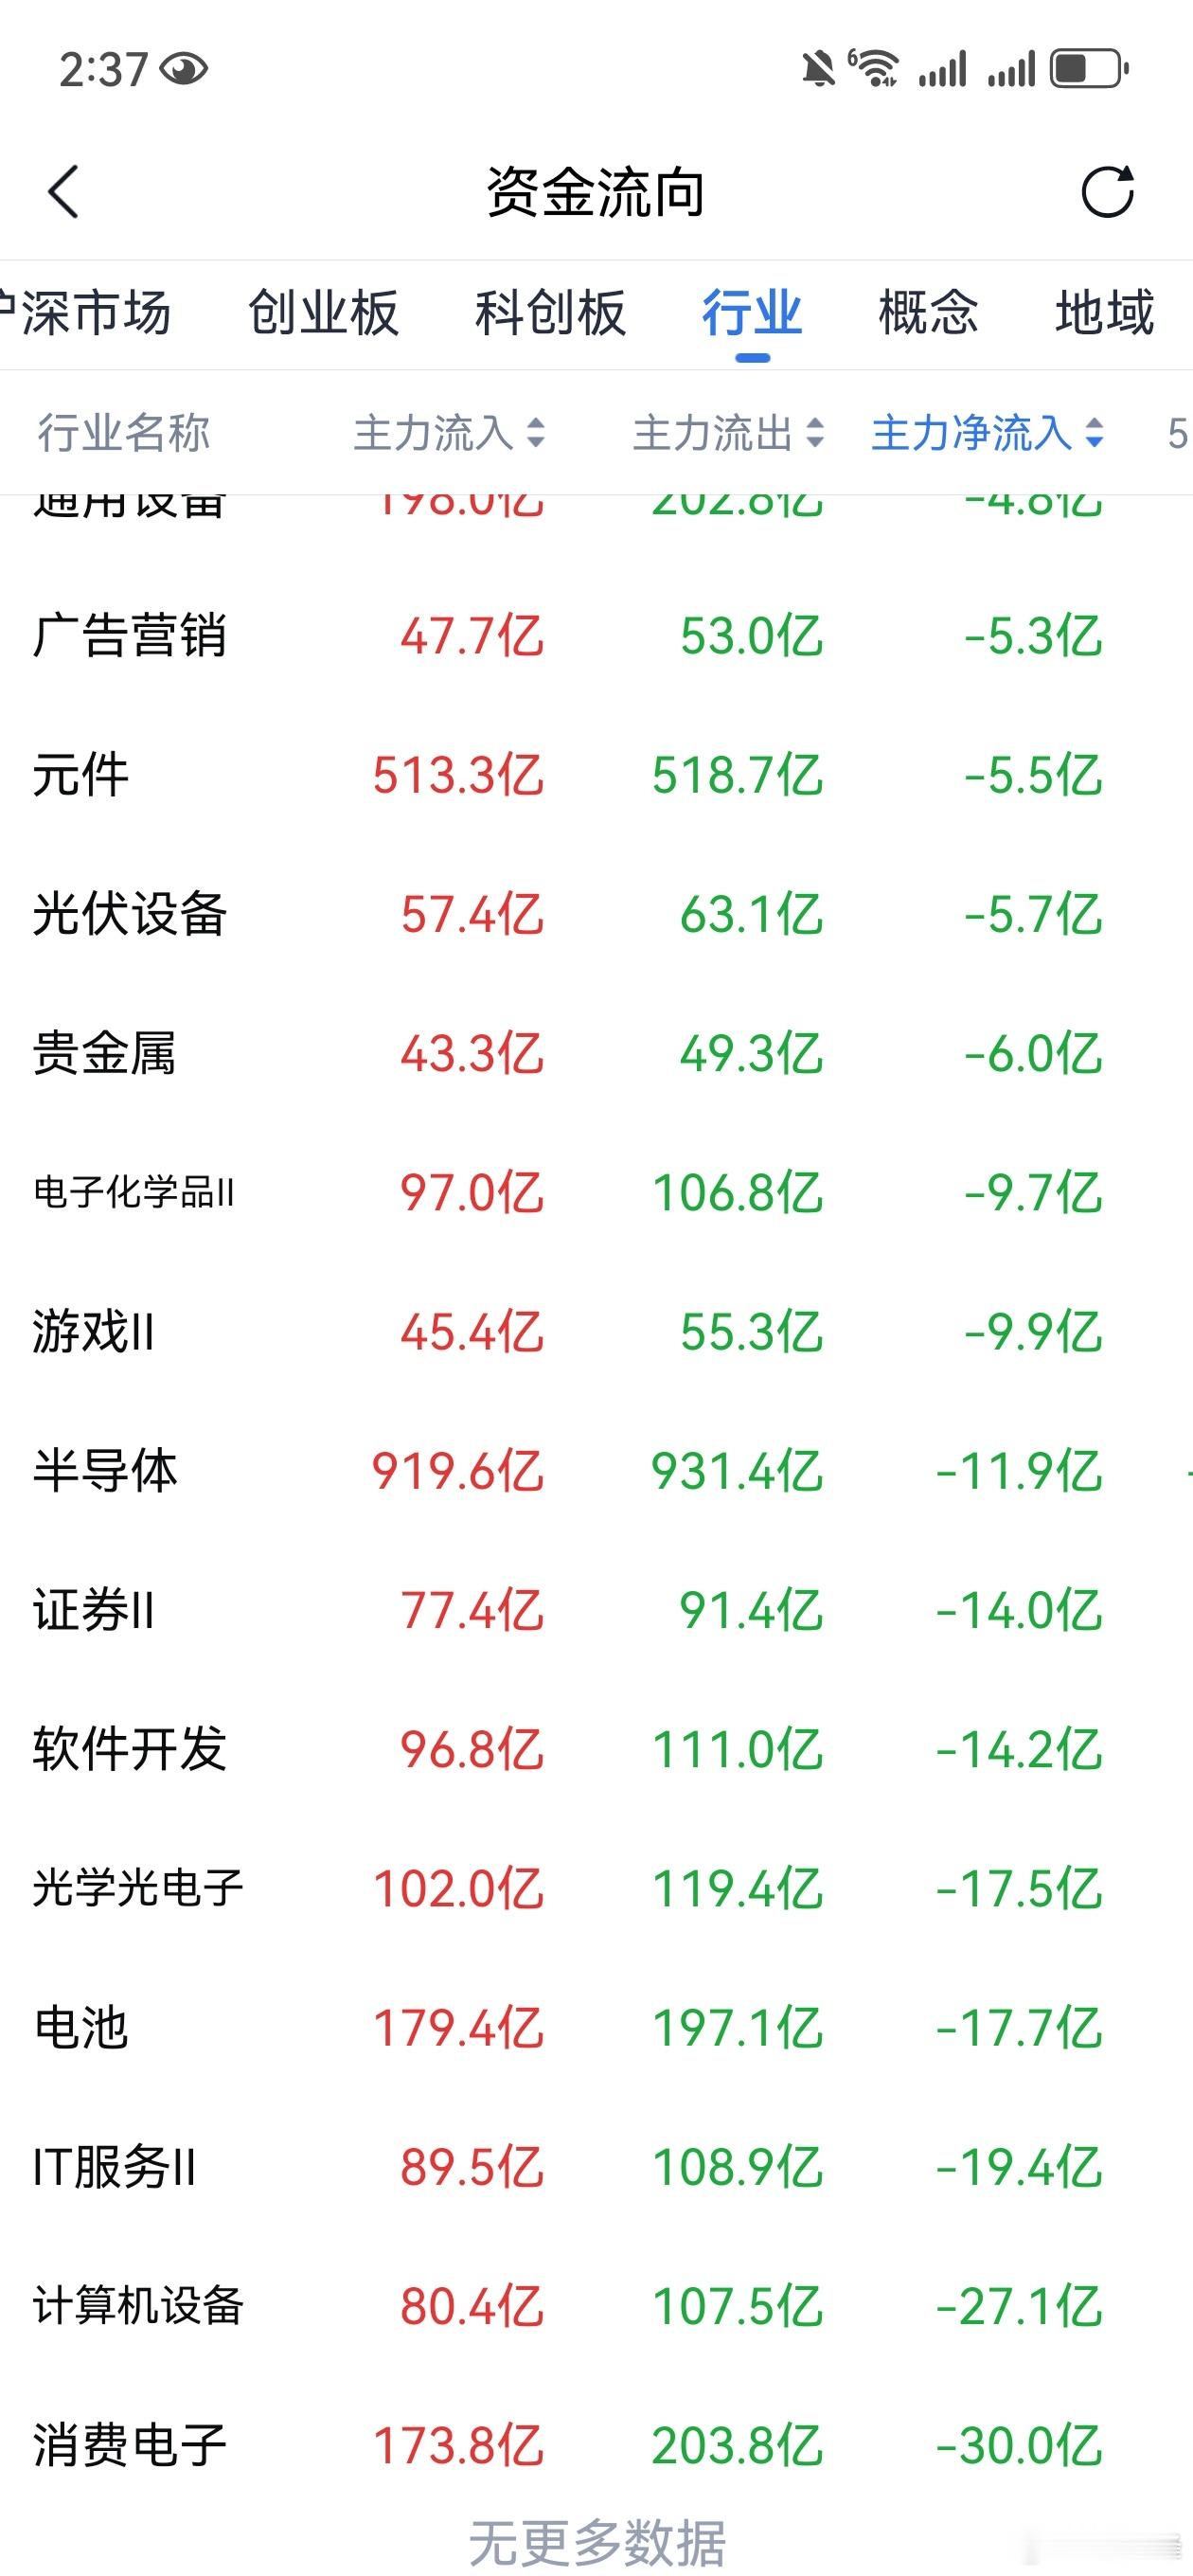
大摩——中国观察:宏观忧虑与科技焦点一、报告背景与核心主题大摩首席中国经济学家邢自强指出,中国经济数据持续不及预期,宏观层面的担忧正在升温,但科技板块仍具结构性亮点。报告围绕“宏观忧虑vs.科技焦点”展开,评估政策应对、经济动能、房地产与美联储政策等关键议题。二、政策动向:微调概率上升,但无“火箭炮”式强刺激•增长目标承压:第三季度实际GDP增速目前仍低于官方目标,完成全年增长任务难度加大。•财政发力迟缓:8月至今政府债券发行节奏依然偏慢,暗示第三季度基础设施资本支出增长将保持低迷,传统稳增长抓手效果有限。•政策基调:当局更可能聚焦于加快现有预算的执行效率,而非出台大规模、超预期的“火箭炮”式刺激。这意味着政策将以微调为主,保持定力。三、房地产:开发商融资收紧,按揭规则边际放松•开发商端:引入“牵头行制度”,每个项目由一家主要银行负责闭环资金管理;土地购置贷款维持禁止;项目贷款期限明确设限(预售项目通常≤3年,最长5年;现房项目通常≤5年,最长7年);按揭放款节点大幅后置——预售项目须在项目完成备案后方可发放按揭,现房项目须在销售备案后放款。整体融资环境进一步规范化、收紧。•居民端:借款人负担能力测试调整,月供收入比上限设为50%,债务收入比上限放宽至60%;按揭期限上限从30年延长至40年。这在一定程度上降低了购房门槛,但收入预期和房价预期仍是制约销售的关键。四、经济跟踪:双速运行,出口强、消费与建筑弱•出口保持强劲:8月前20天韩国出口增速依然稳健,主要发达经济体8月制造业PMI读数强劲,显示外需对中国出口的拉动仍在持续。•消费复苏乏力:线上家电销售虽因低基数同比反弹,但环比动能疲弱,内需修复基础不牢。•建筑活动低迷:水泥出货量和螺纹钢需求均未见起色,基建与地产施工端尚未出现实质性回暖。•房地产销售疲软:50城周度一手住宅销售在低位徘徊;10城二手住宅销售呈下行趋势,市场信心亟待修复。•工业利润承压:工业利润增长自2026年第二季度以来持续放缓,主因能源冲击和内需疲弱拖累非科技下游行业利润率,上游与科技板块相对抗压。五、美联储政策:JacksonHole反应与摩根士丹利的观点•Warsh的鹰派信号:KevinWarsh(预计将出任美联储主席)在JacksonHole的讲话明显偏向鹰派,主张加息。其核心观点包括:实体经济表现尚可;通胀水平高企且应优先考虑;货币政策并不具备限制性;美联储不能依赖均值回归来实现物价稳定。•大摩的保留意见:摩根士丹利并不认同立即加息,维持“美联储按兵不动”的基准判断。理由在于:Warsh发表鹰派言论符合其自身利益,但他也展现出保留灵活性与观望更多数据的意愿;通胀正朝着合意方向取得进展,8月CPI数据可能进一步提供反通胀证据。因此,政策路径仍存在变数,需密切关注后续数据。六、投资启示•宏观层面:在政策微调、外需有韧性但内需偏弱的背景下,整体经济增长动能仍面临考验,传统周期板块反弹空间受限。•结构层面:科技与高端制造(如AI供应链、半导体、新能源等)作为“焦点”领域,可能持续获得资金青睐与政策支持,与宏观忧虑形成鲜明对比。•风险提示:需警惕房地产链条风险进一步释放、能源价格冲击对利润的挤压,以及美联储政策超预期转鹰引发的全球流动性波动。总结:中国经济正呈现“出口强、内需弱”的双速格局,政策以现有框架内的微调为主,难有强刺激;房地产融资收紧与按揭边际放松并行,市场底仍需等待;在宏观忧虑弥漫之际,科技板块的结构性机会成为资金避风港,同时需关注美联储政策转向的潜在冲击。
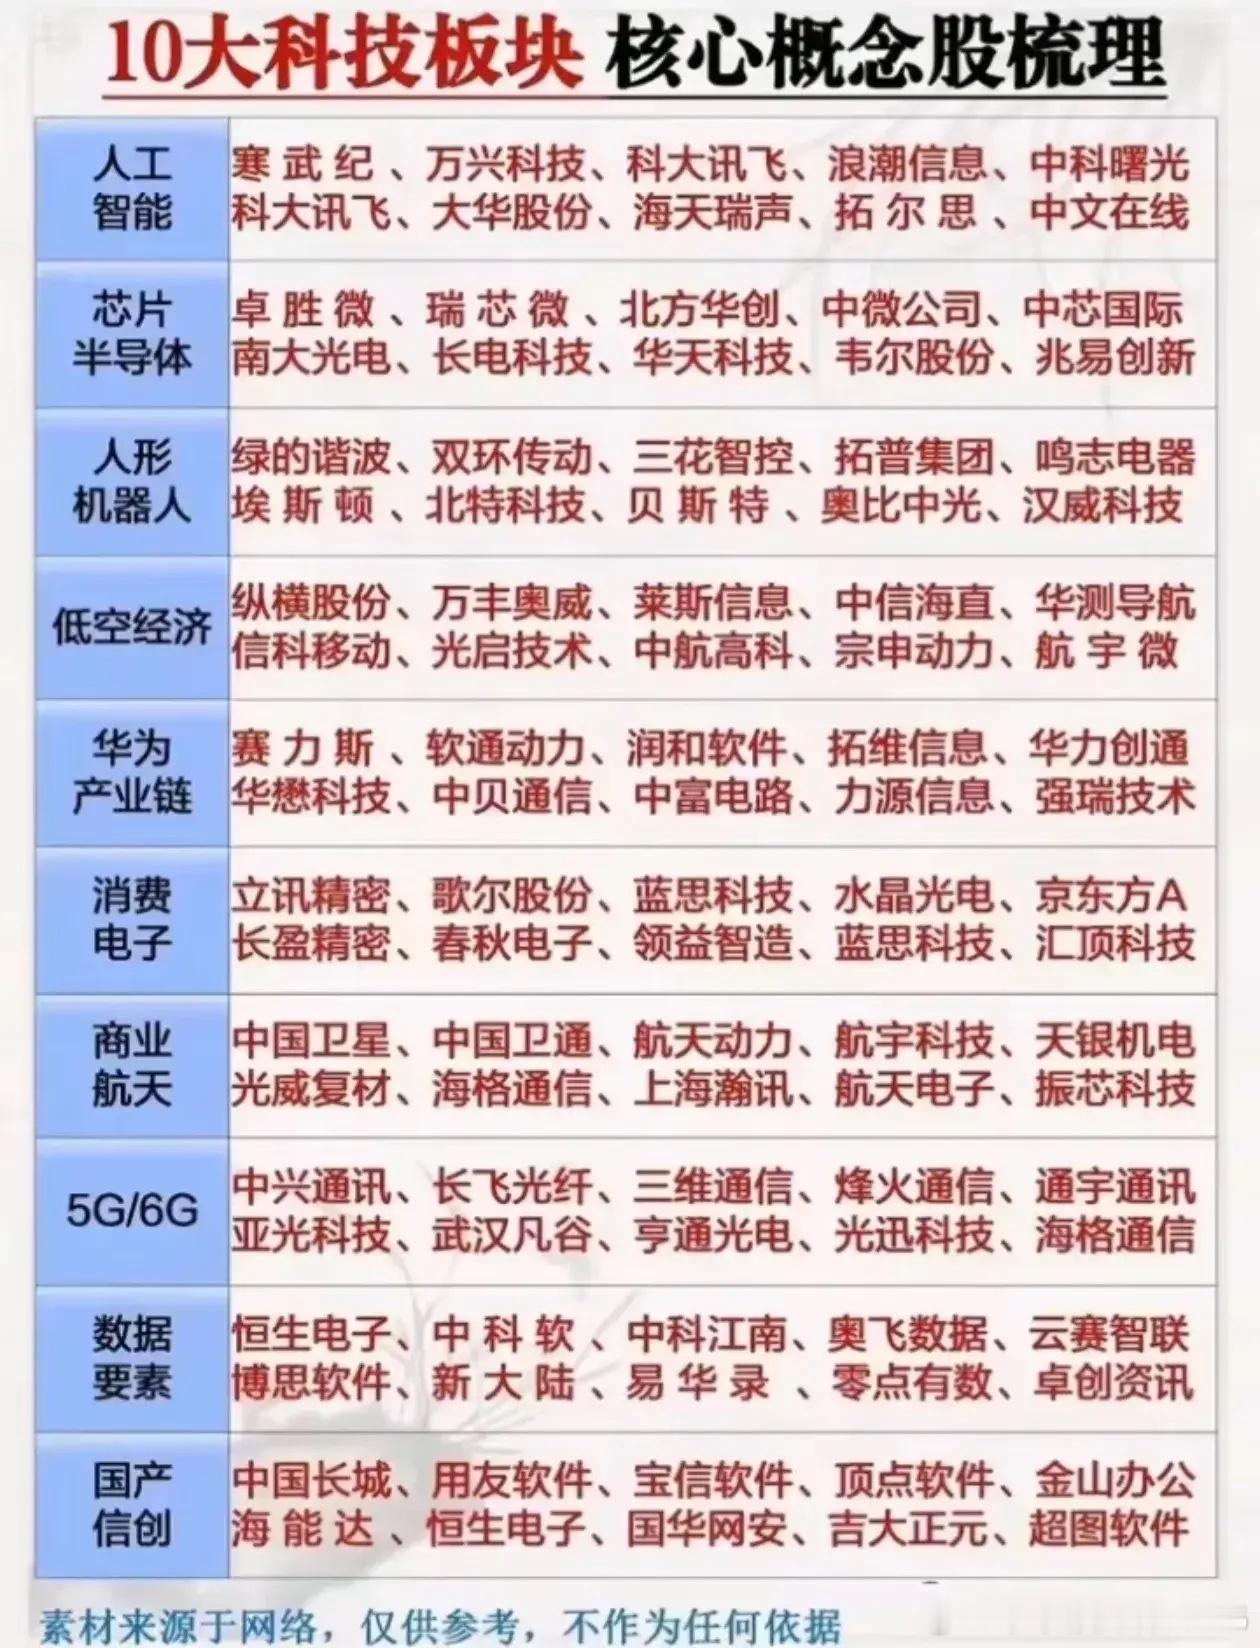
下周A股需短期回避板块1、贵金属•核心利空:美联储主席周末鹰派讲话,9月加息概
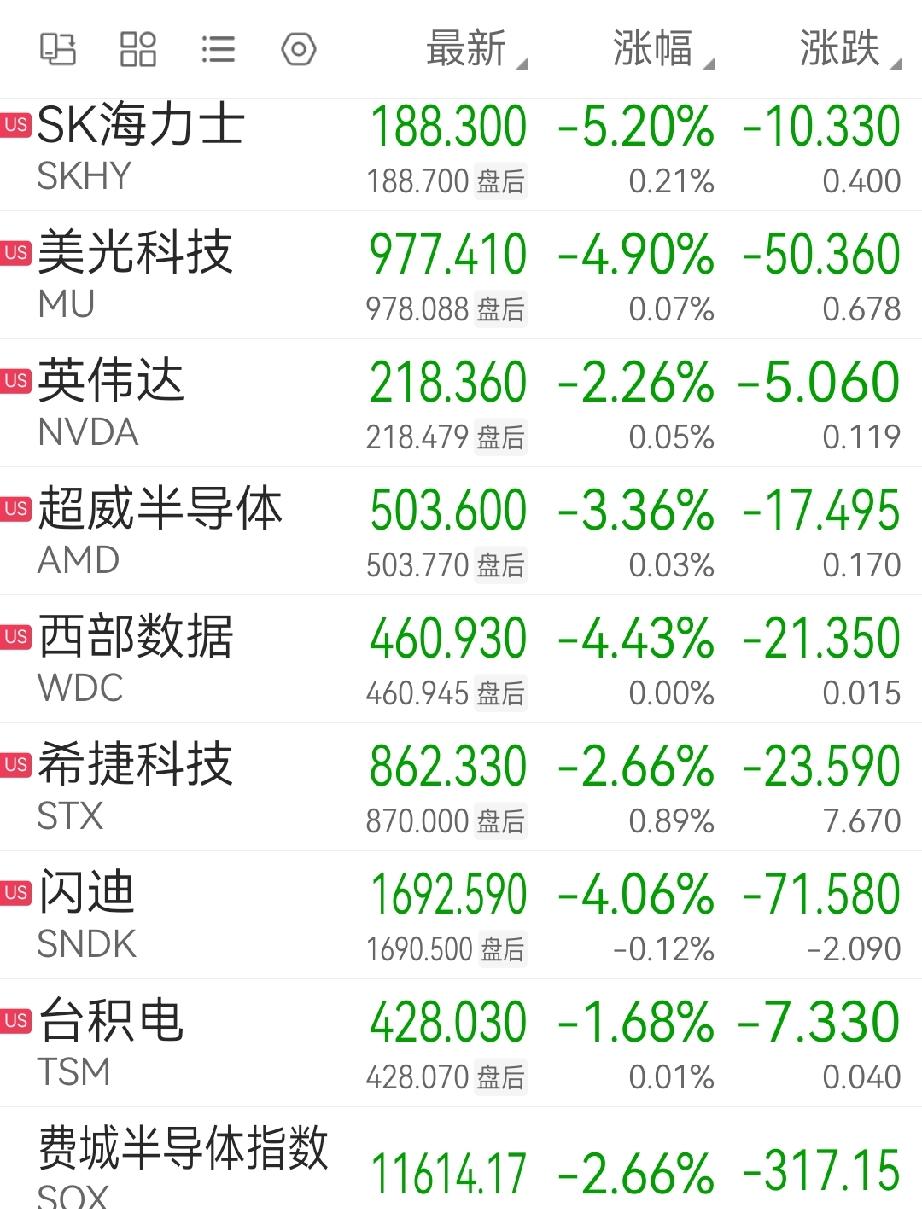
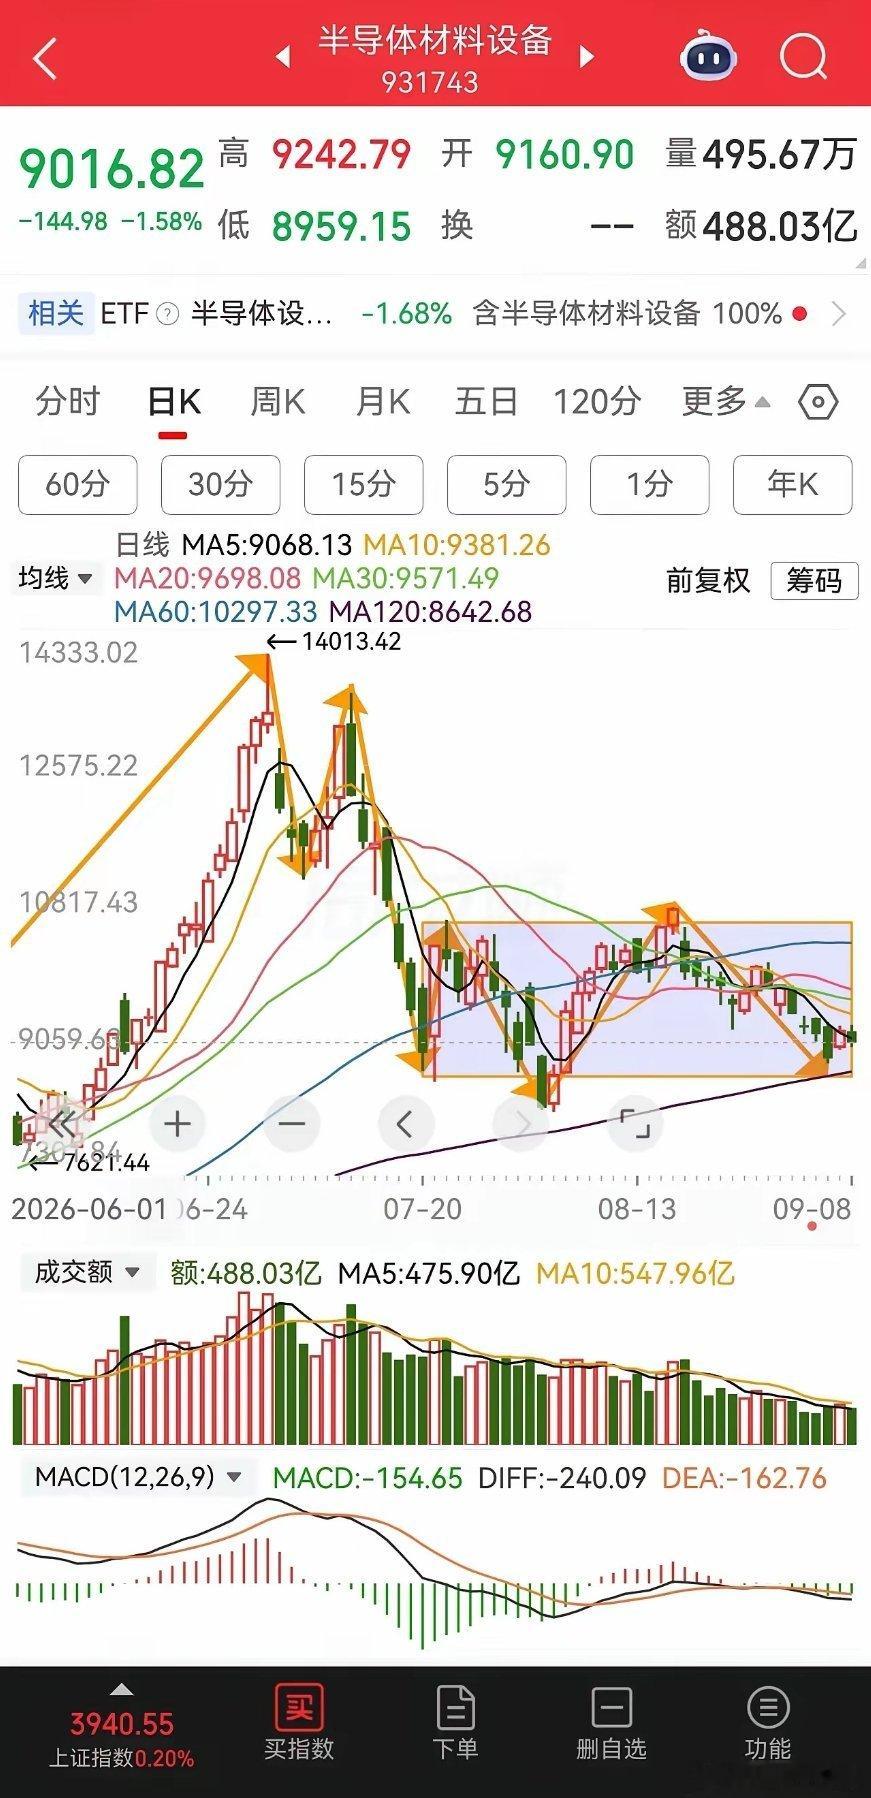
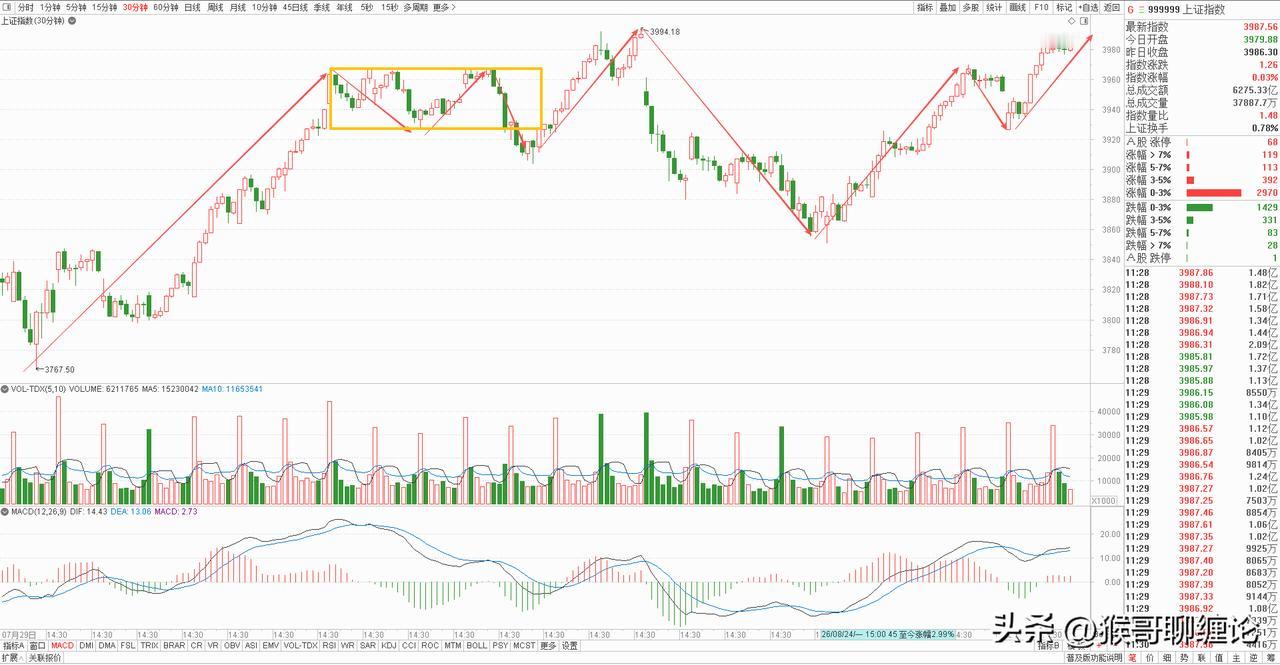
下周A股需短期回避板块1、贵金属•核心利空:美联储主席周末鹰派讲话,9月加息概率大幅上行,直接压制黄金价格,A股贵金属板块承压。•筹码层面:8月金价单月最大涨幅接近15%,多头仓位拥挤;利空落地后,止盈盘叠加程序化止损,会放大回调幅度。•技术形态:板块反弹抵达前期压力位,一旦KDJ死叉,会开启加速调整,本轮调整短期难以结束。2、半导体•内部因素:前期累计涨幅较大,获利盘持续出逃数周;机构存在自救行为,造成板块不上不下的震荡格局。•外部风险:一方面美联储加息预期抬升压制成长股估值;另一方面美国正在起草新规,限制国内AI企业远程租用新加坡、泰国等地英伟达高端算力,对科技板块形成利空,半导体受冲击最明显。•技术形态:板块处于震荡,尚未出现筑底信号,周线多项死叉,短期以调整为主。本周板块下跌参考医疗服务:-3.93%
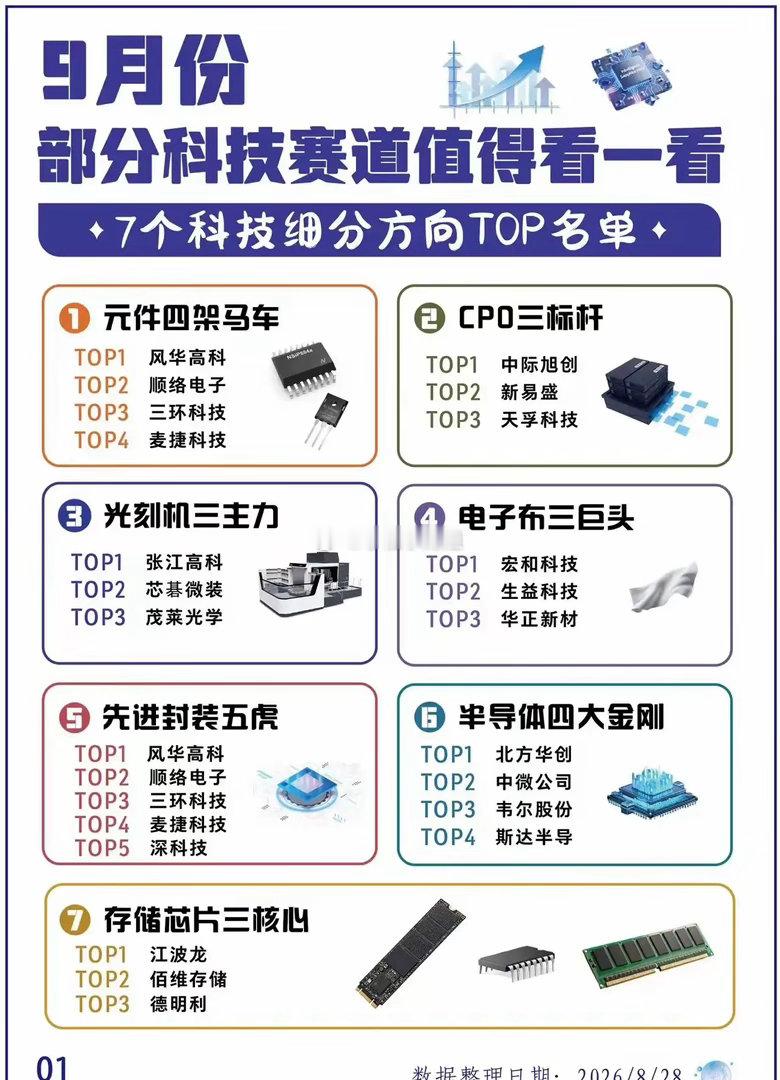
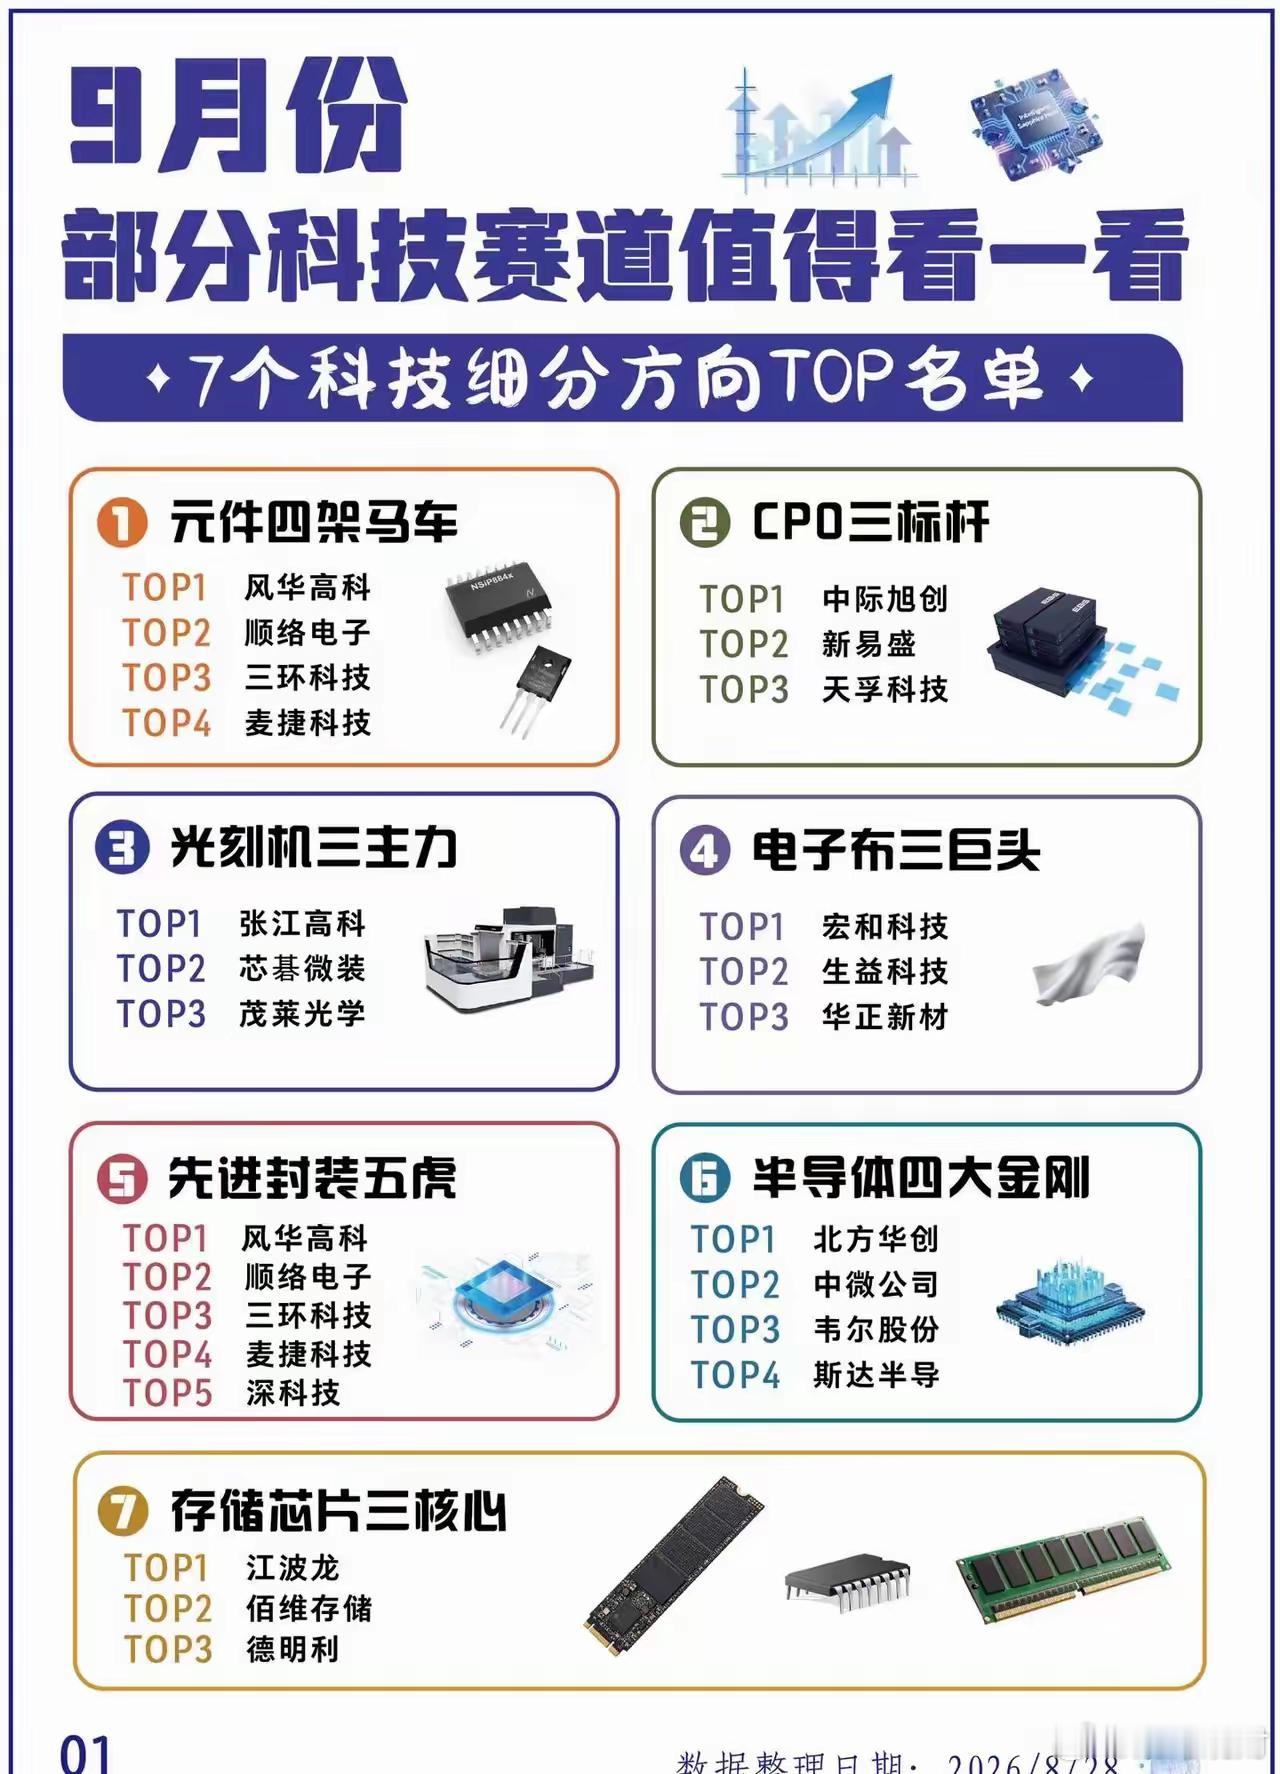
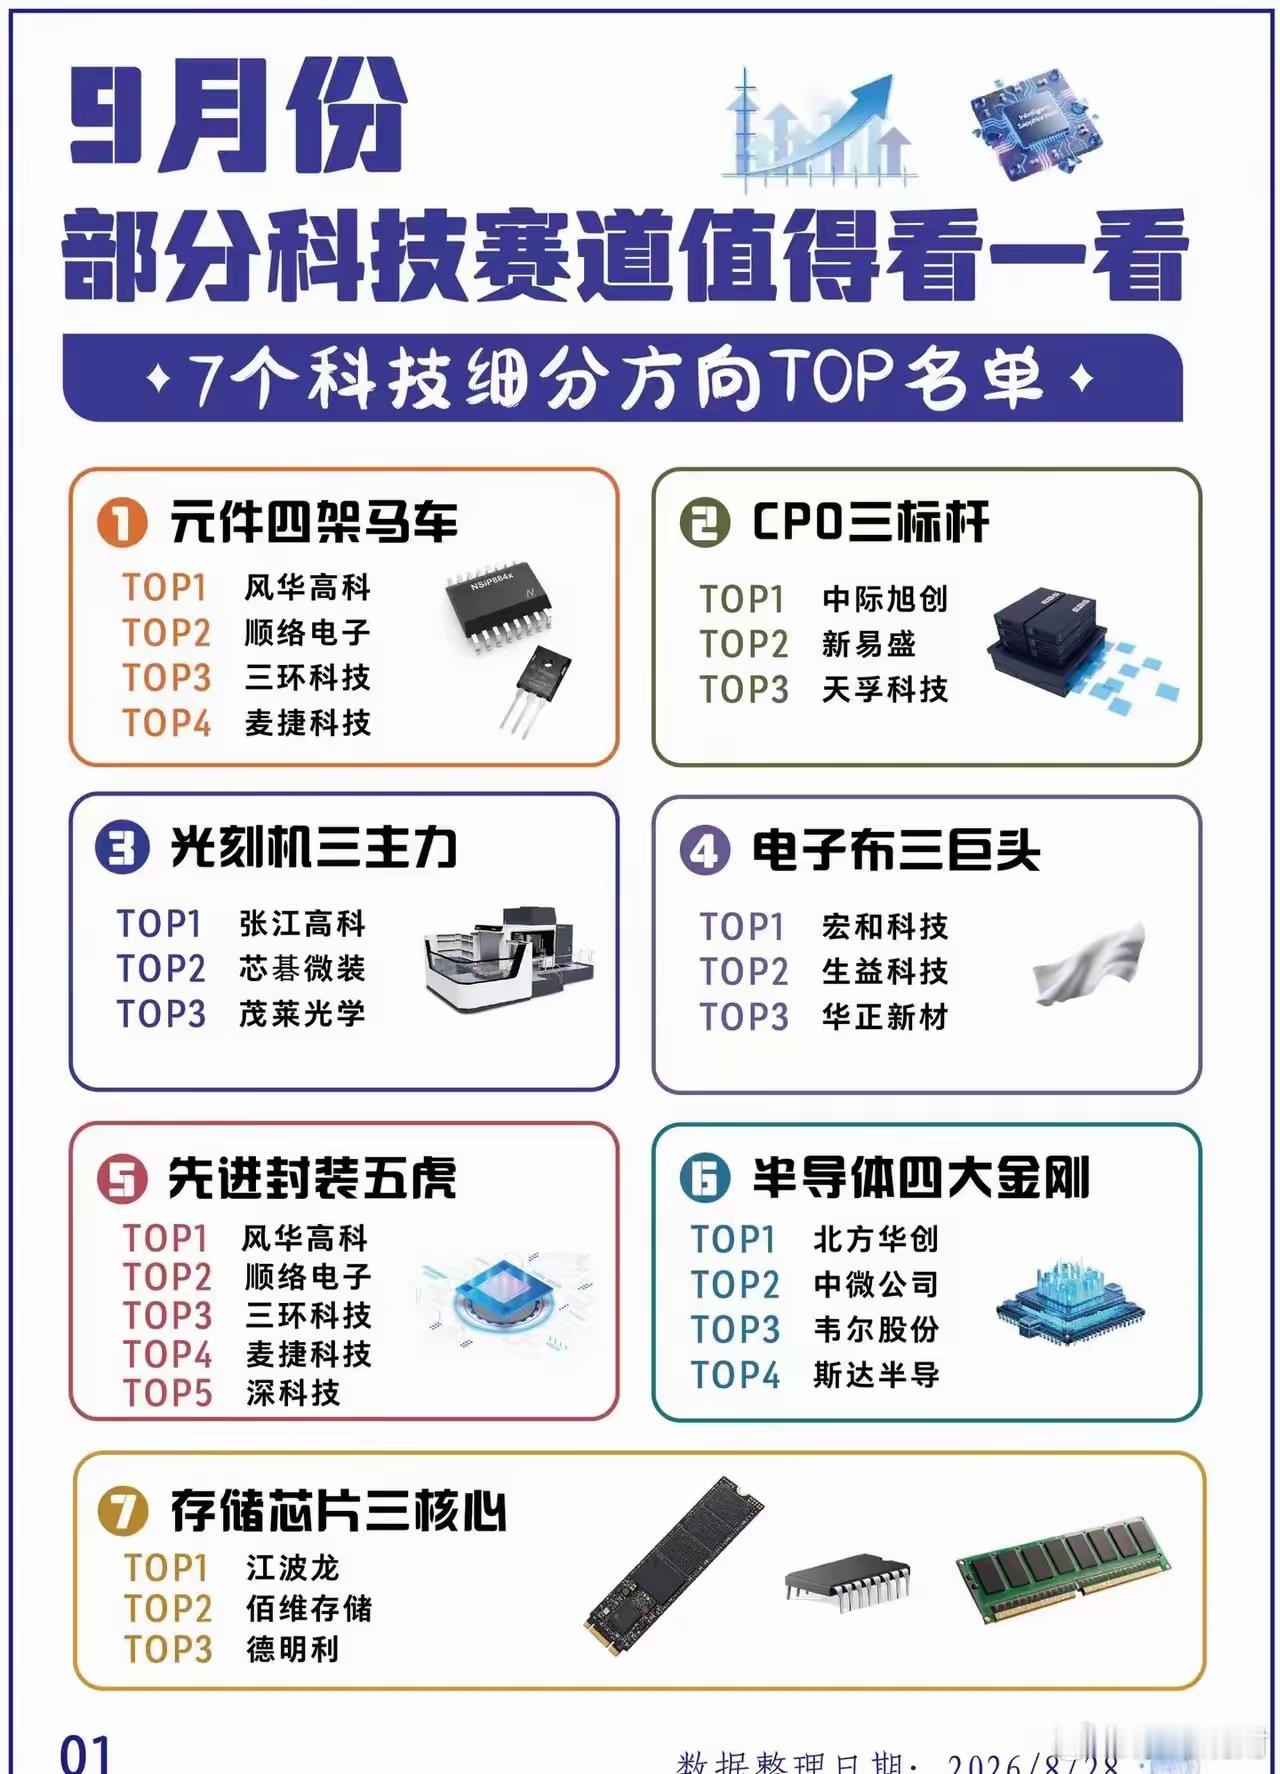
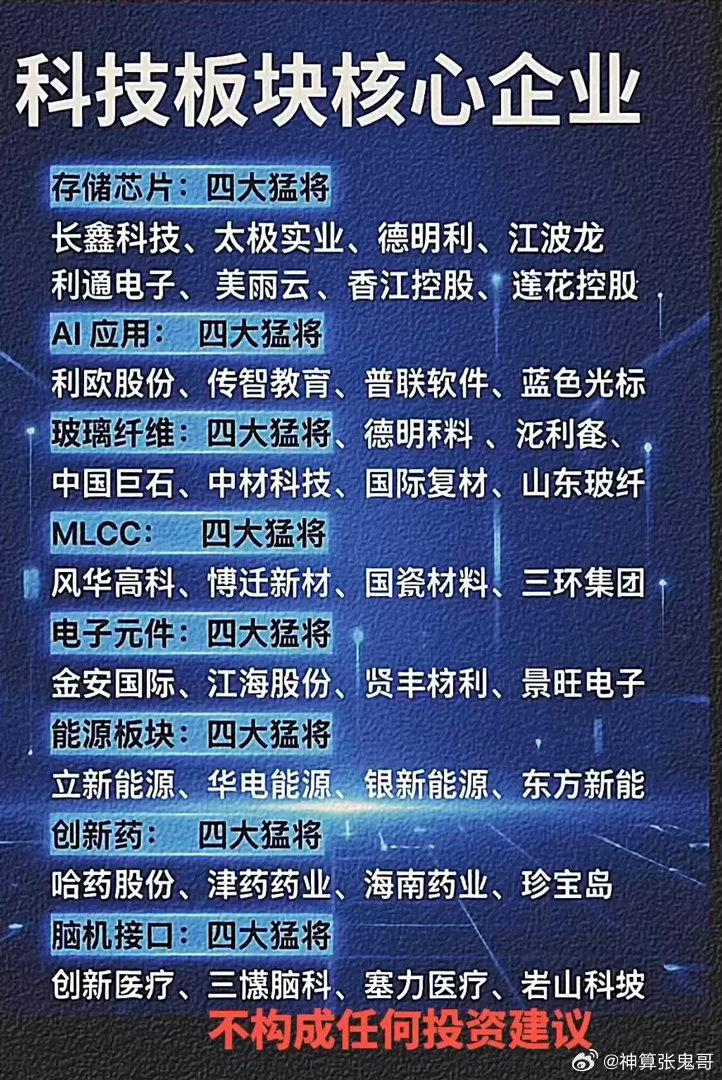
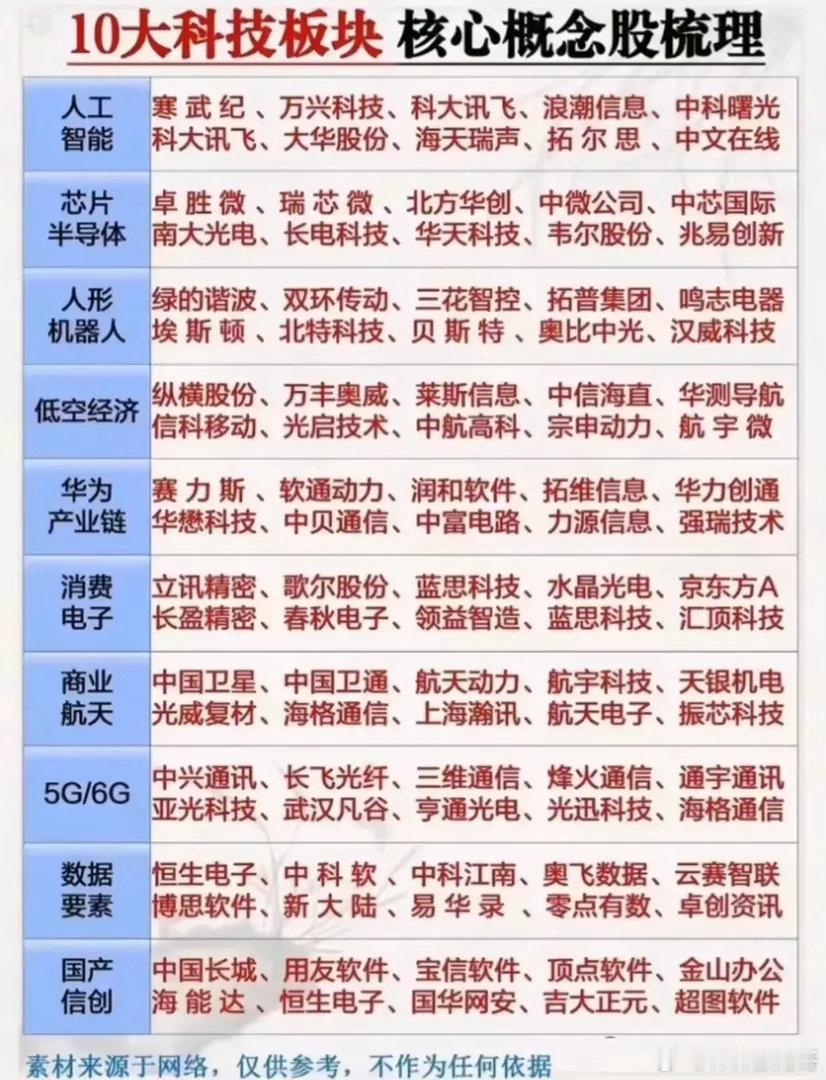
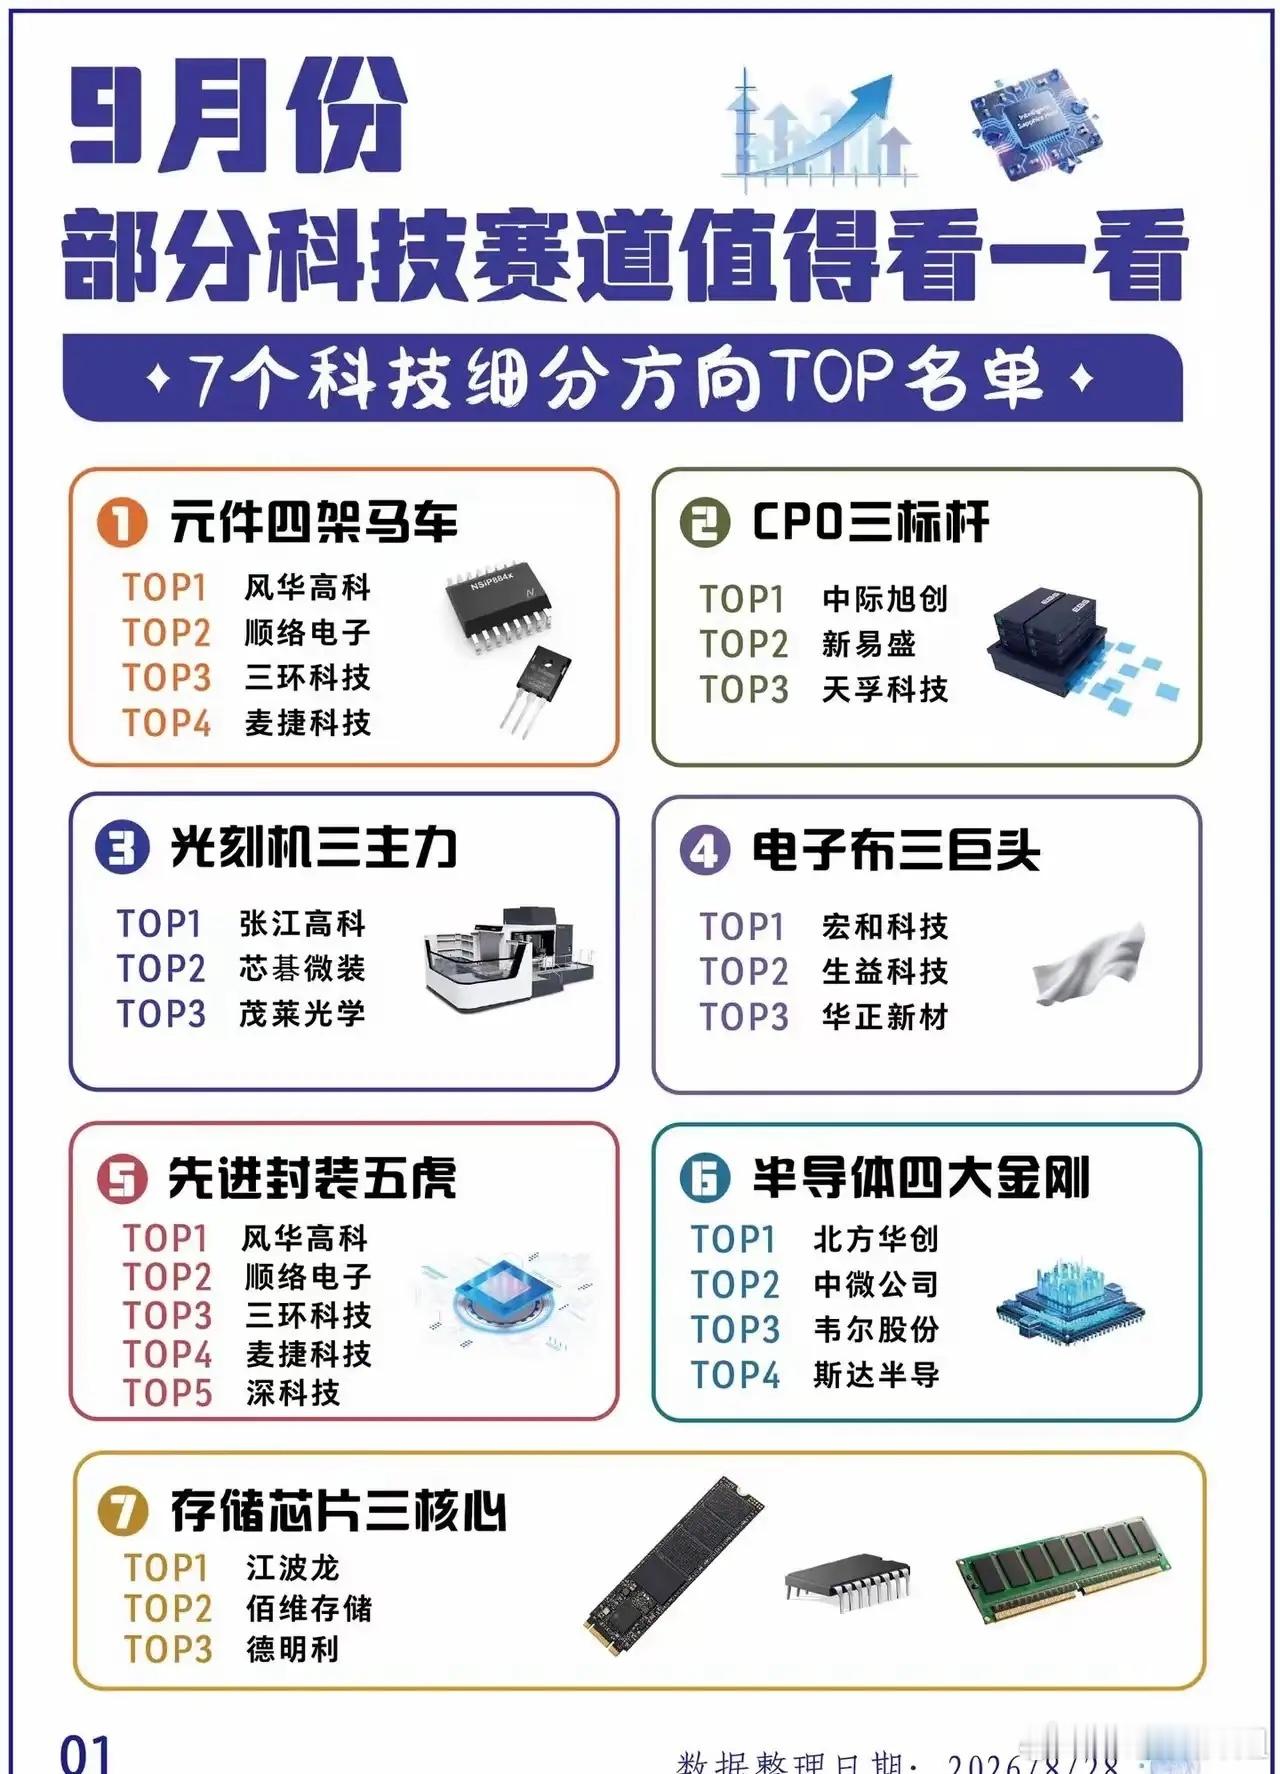
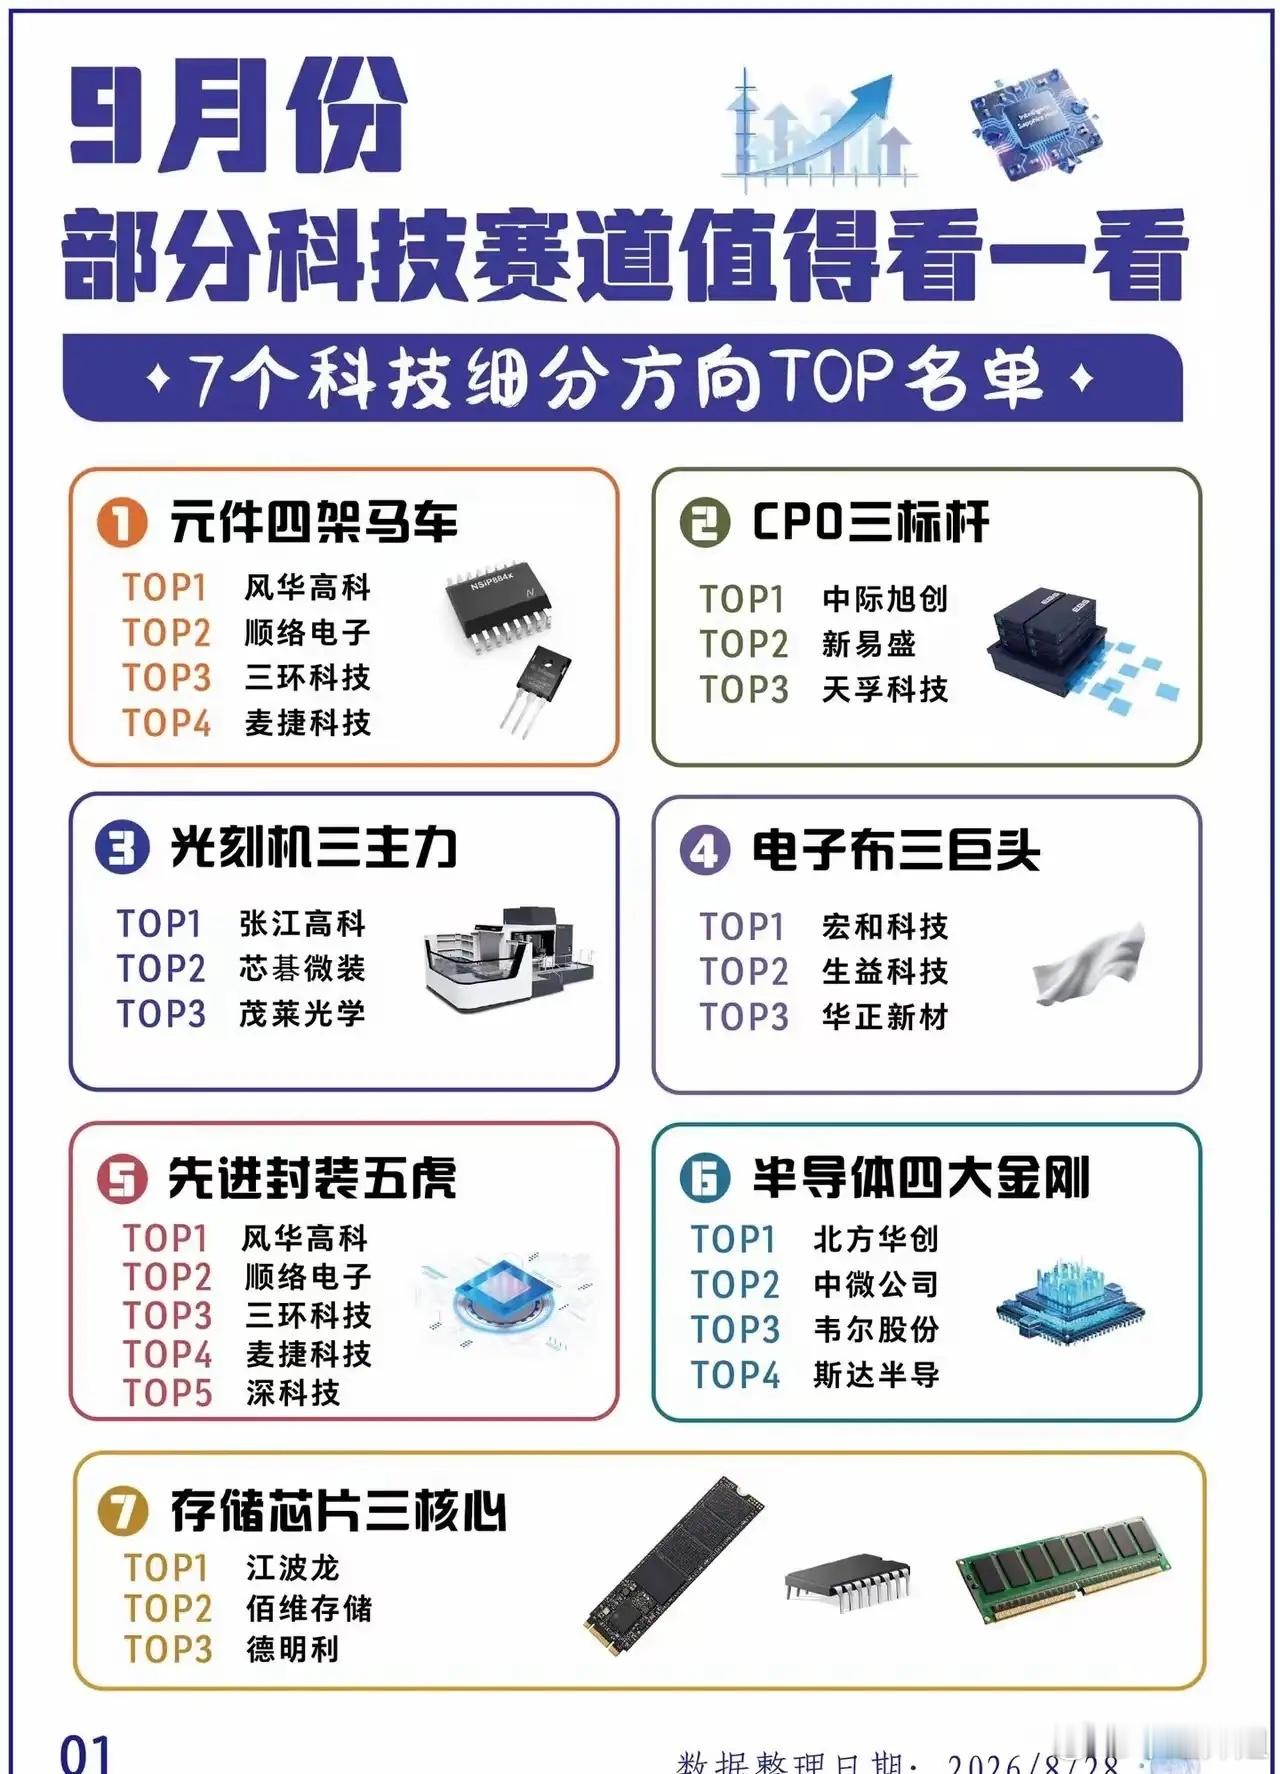
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元
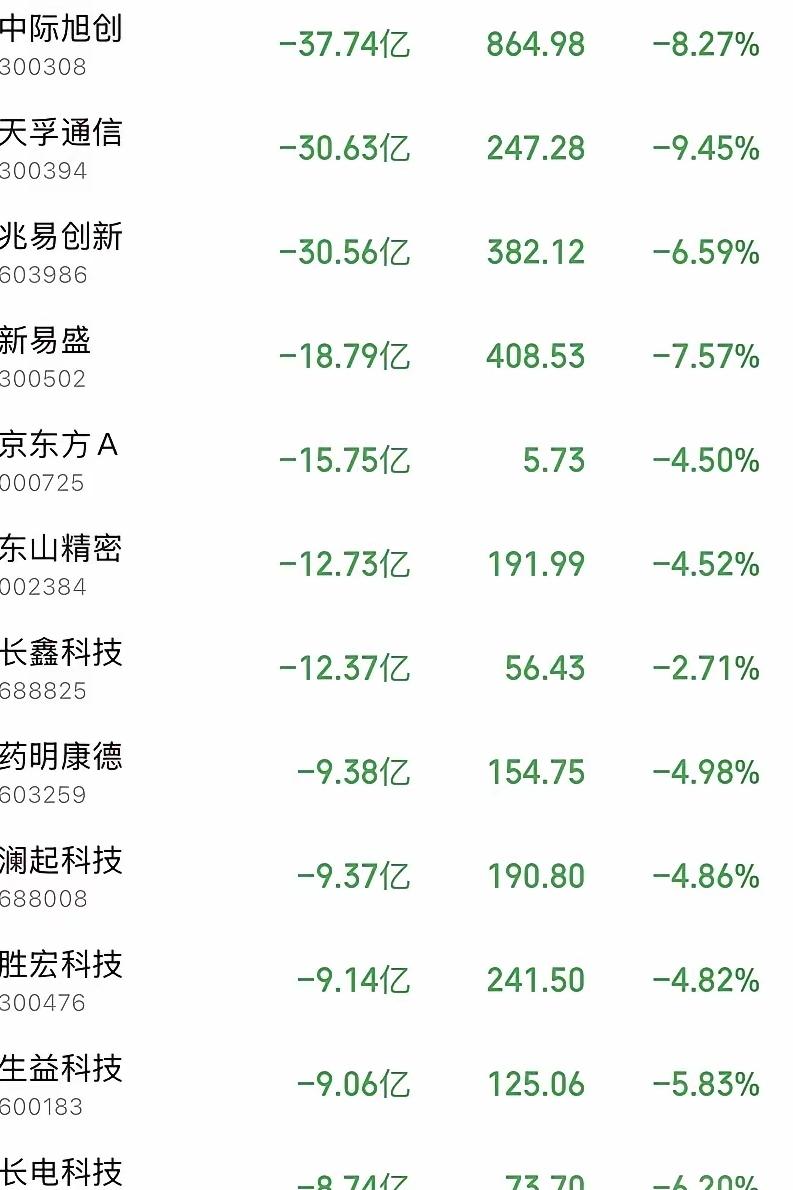
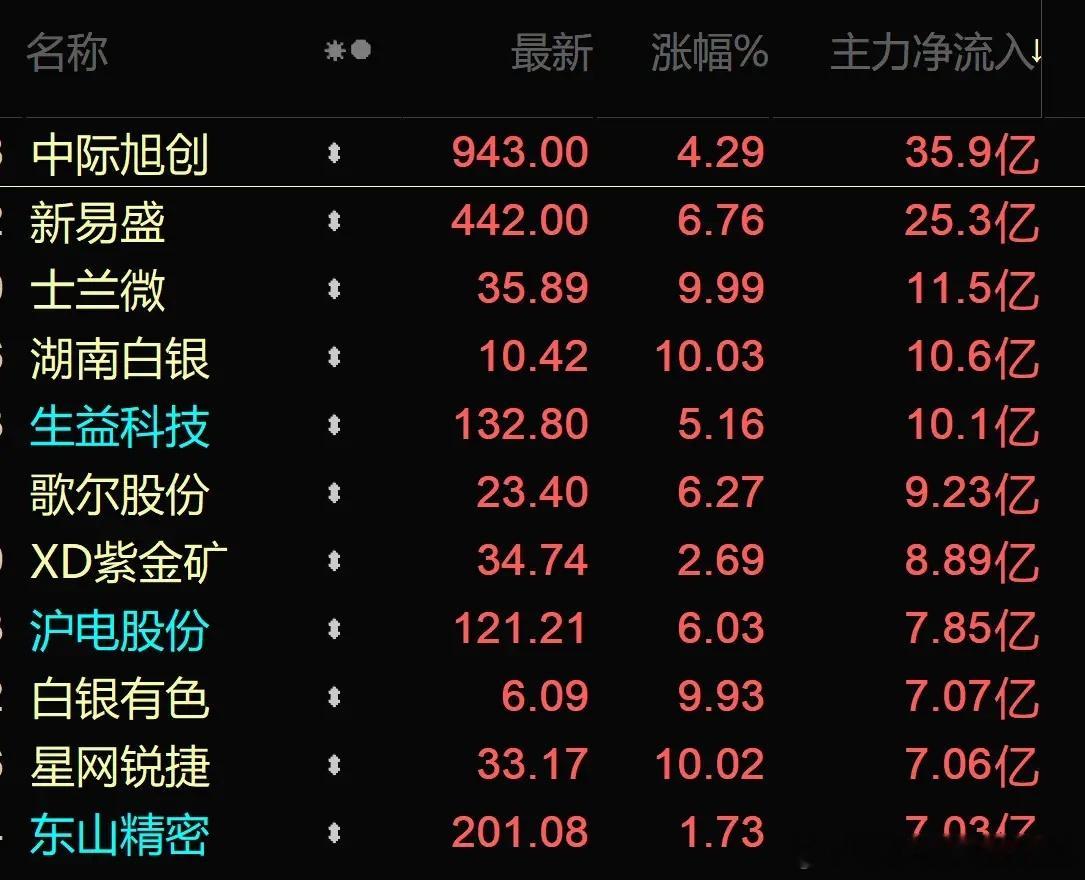
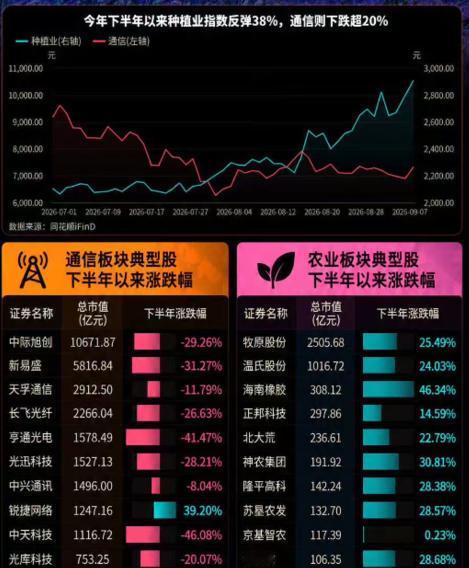
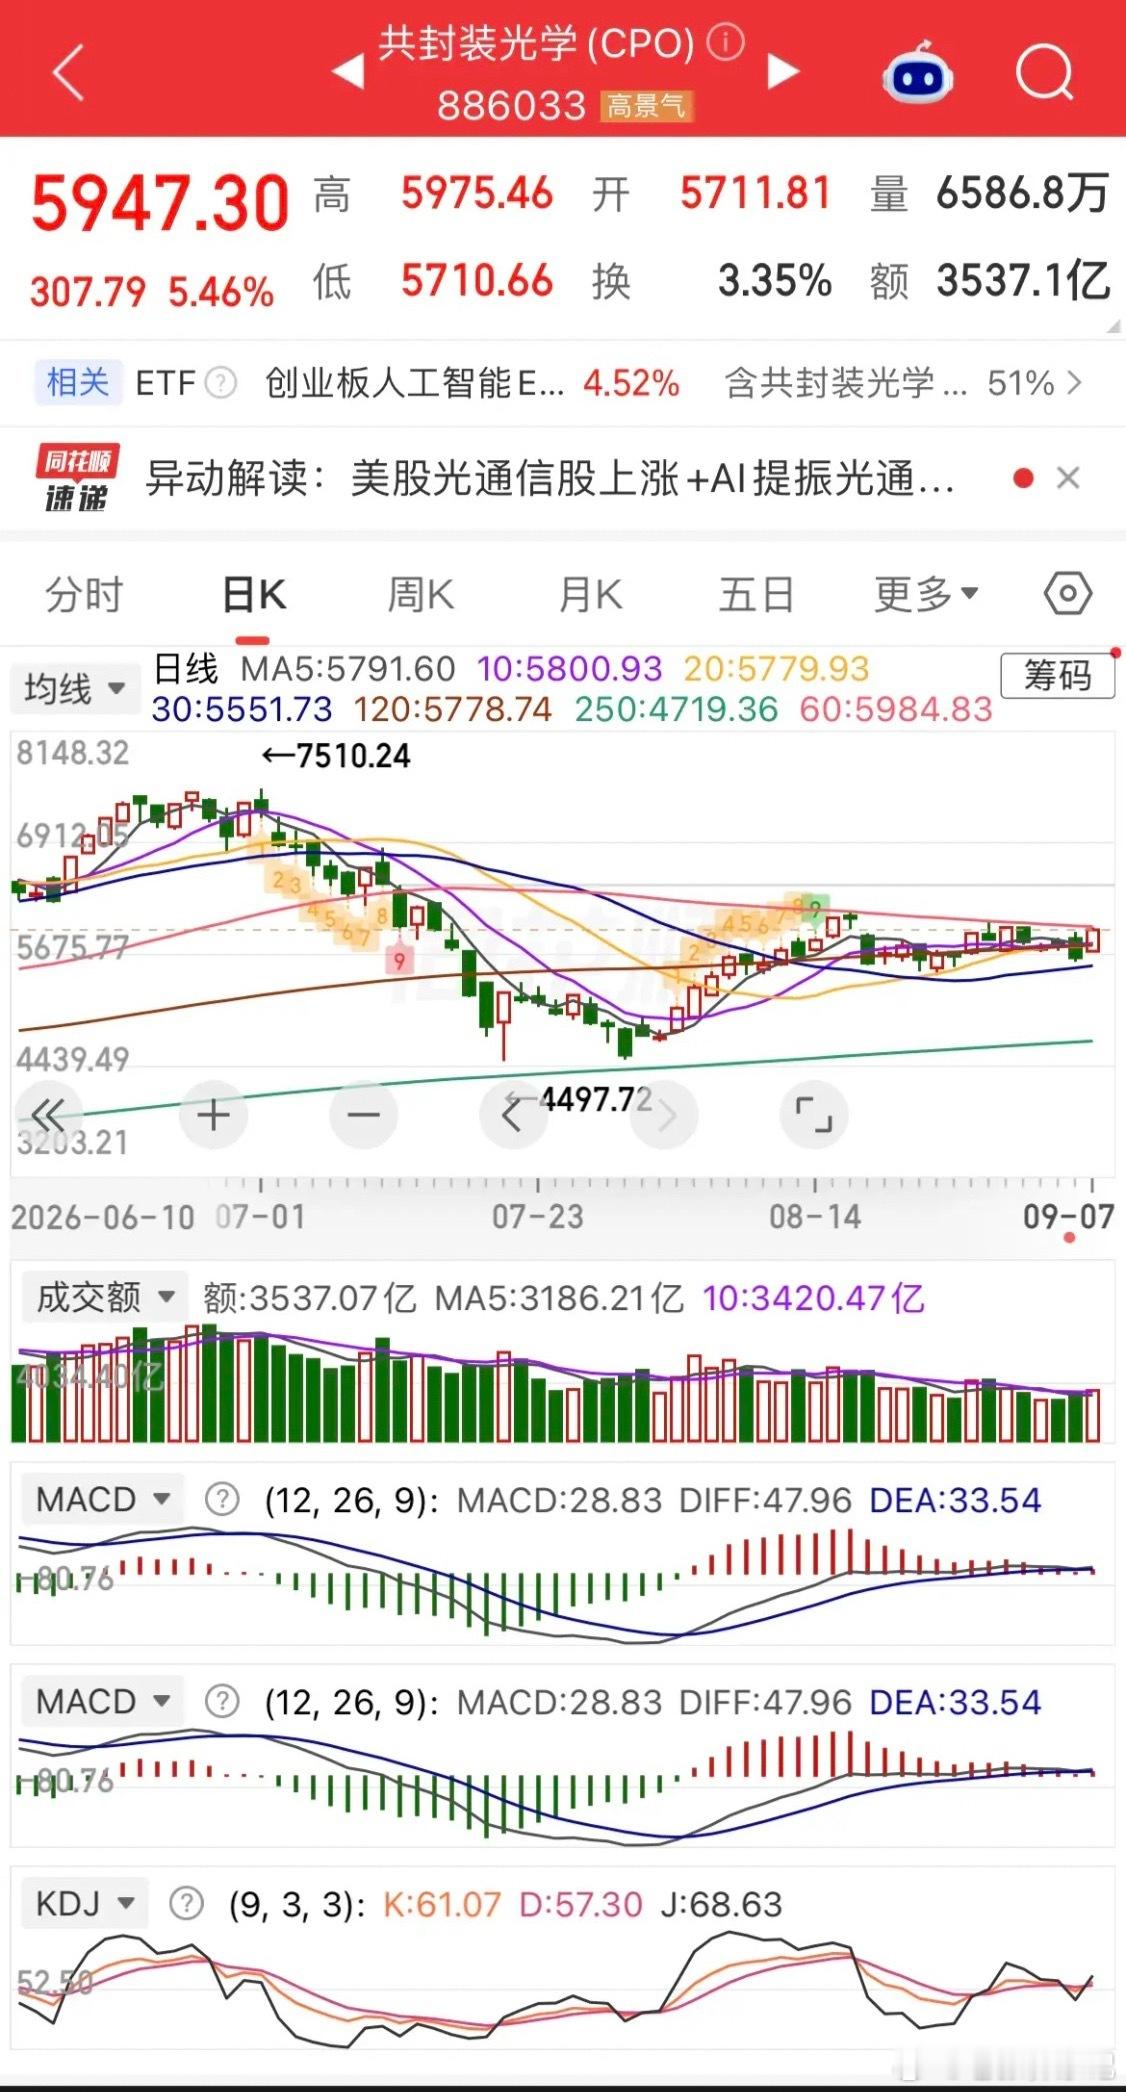
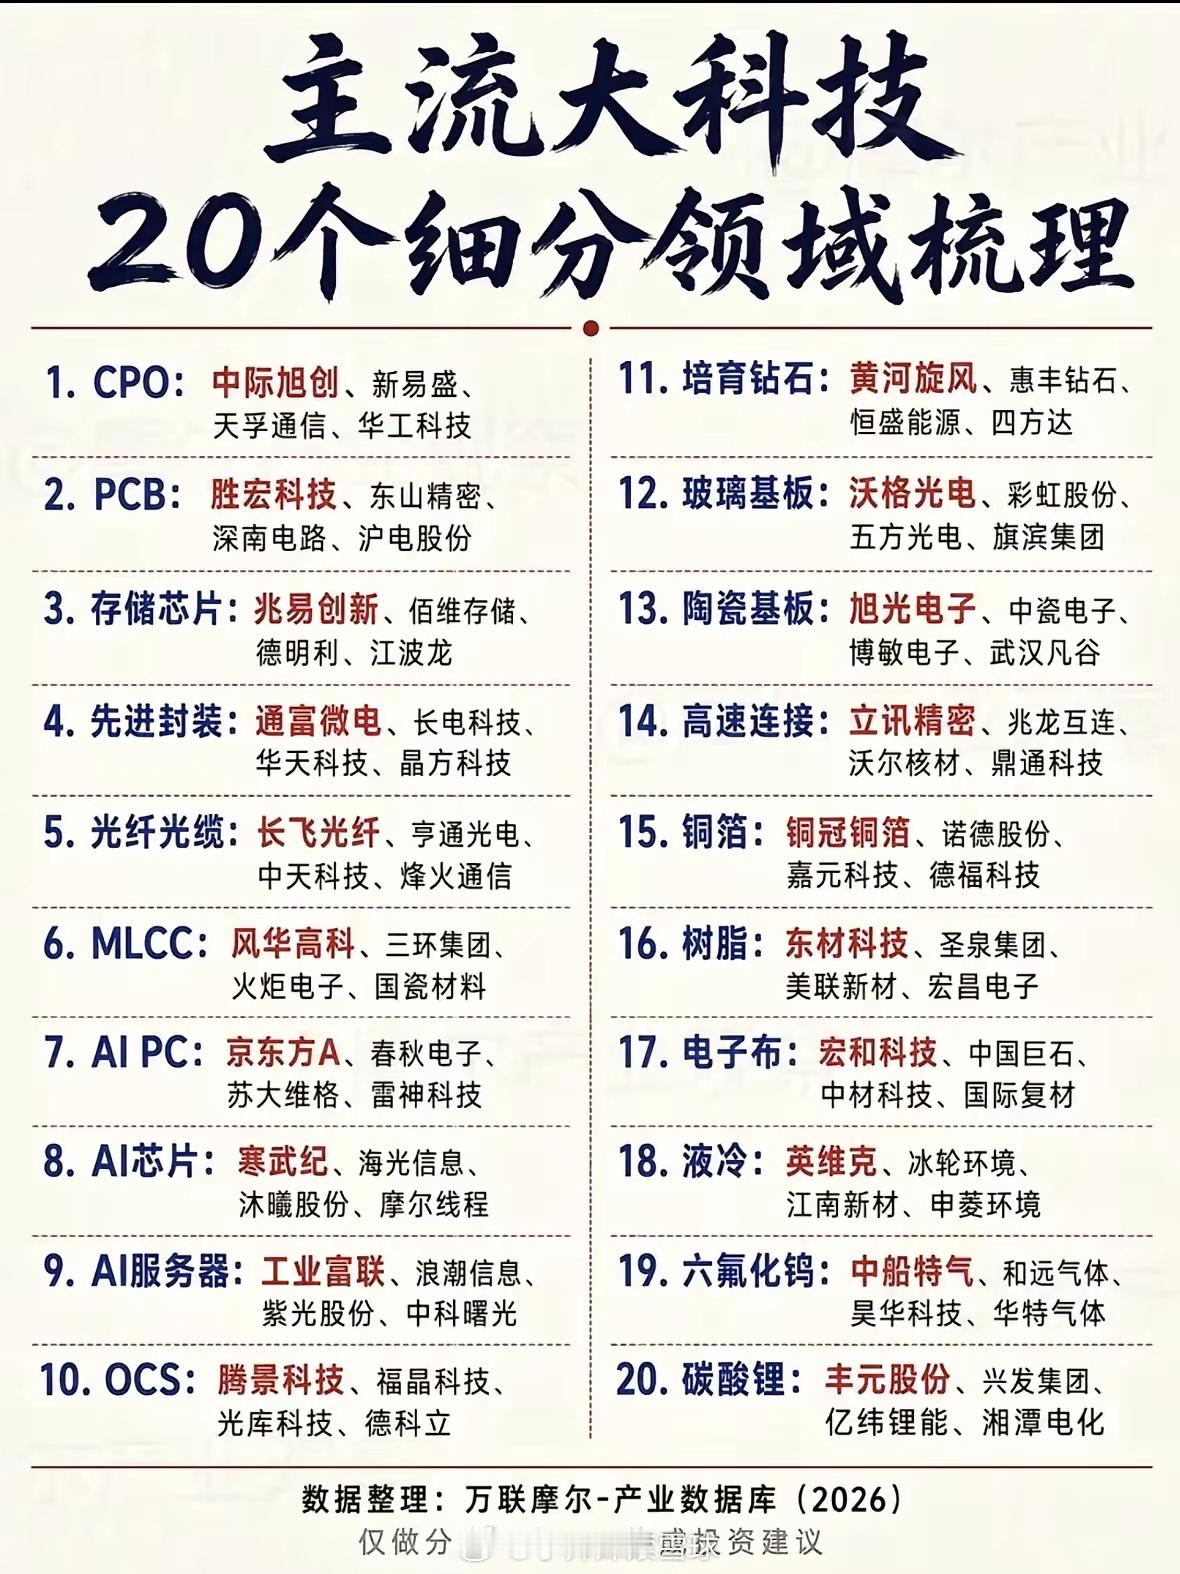
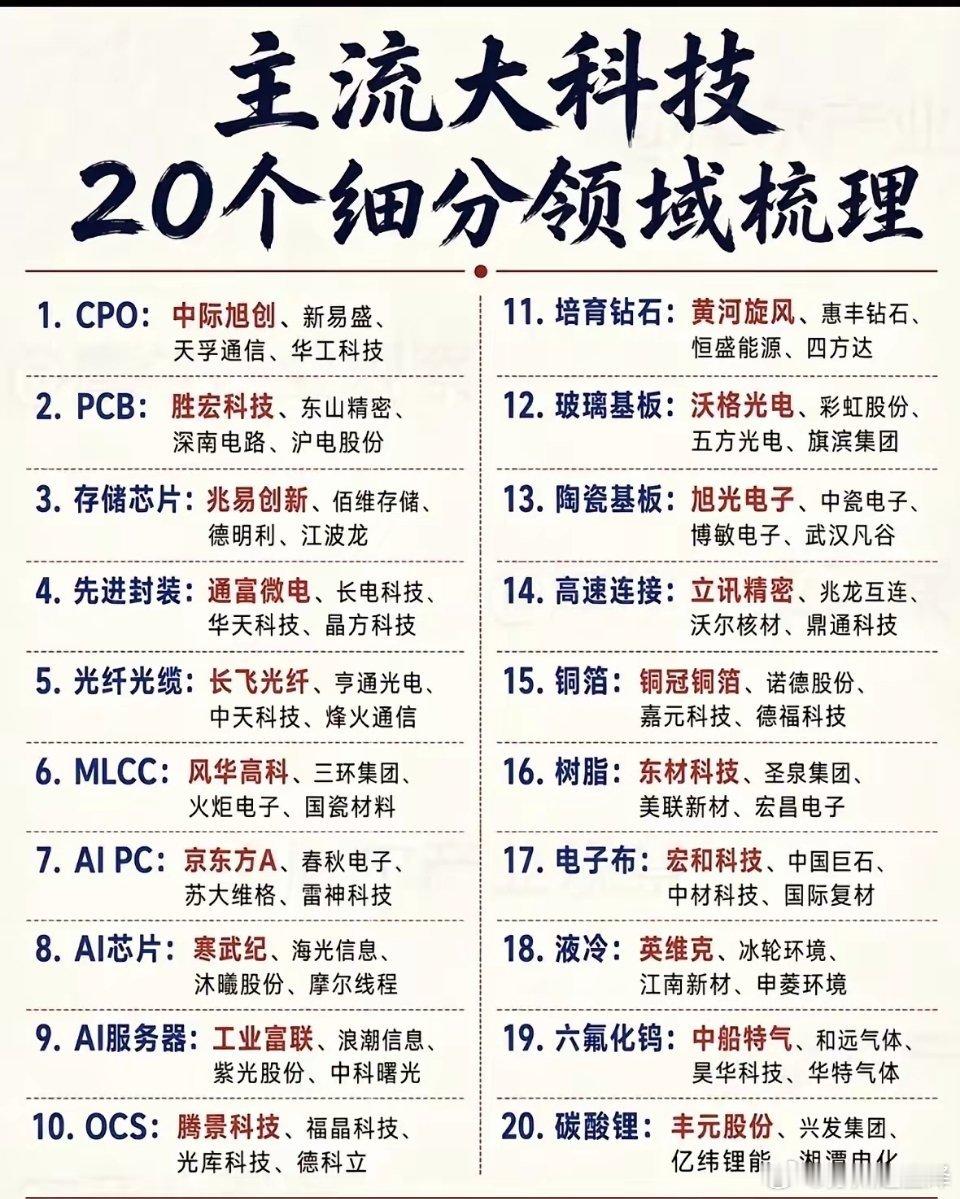
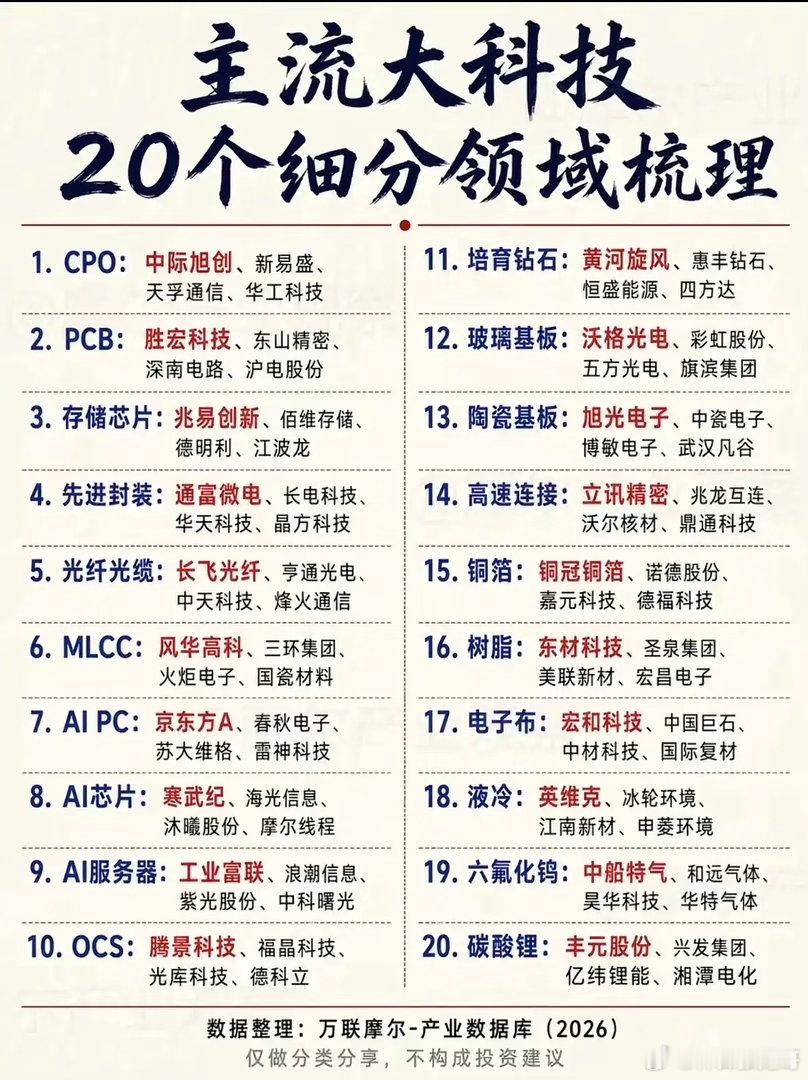
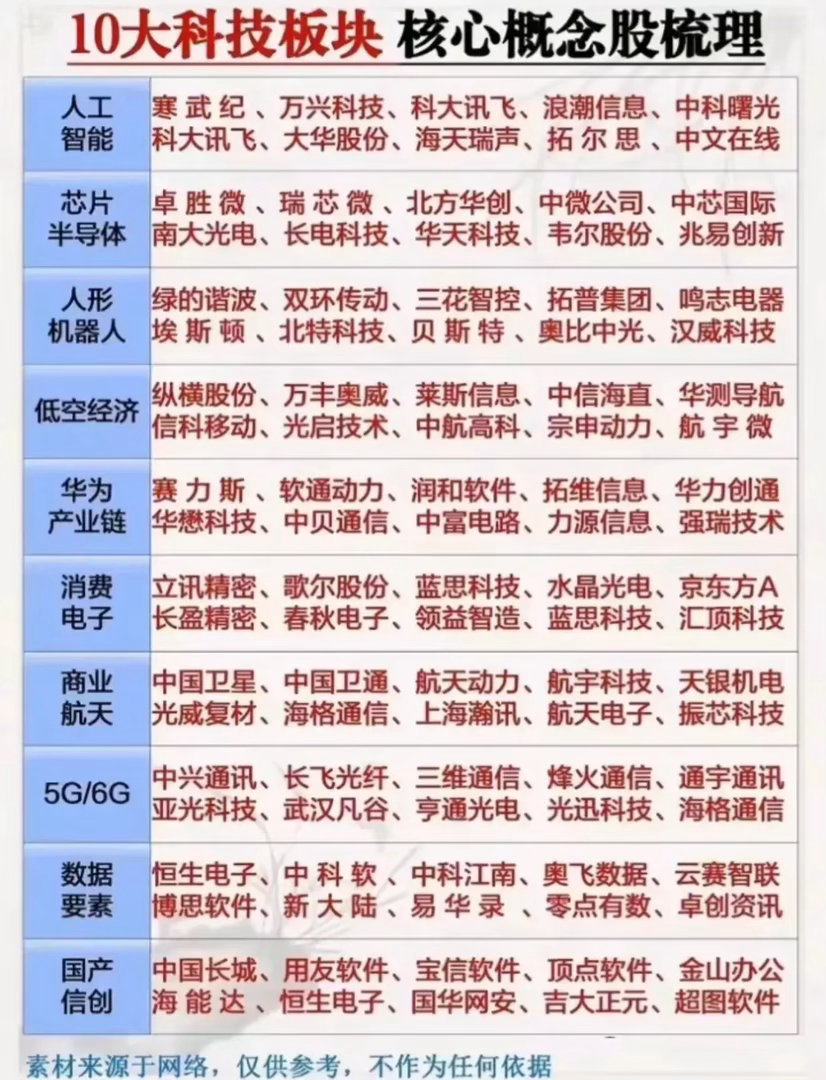
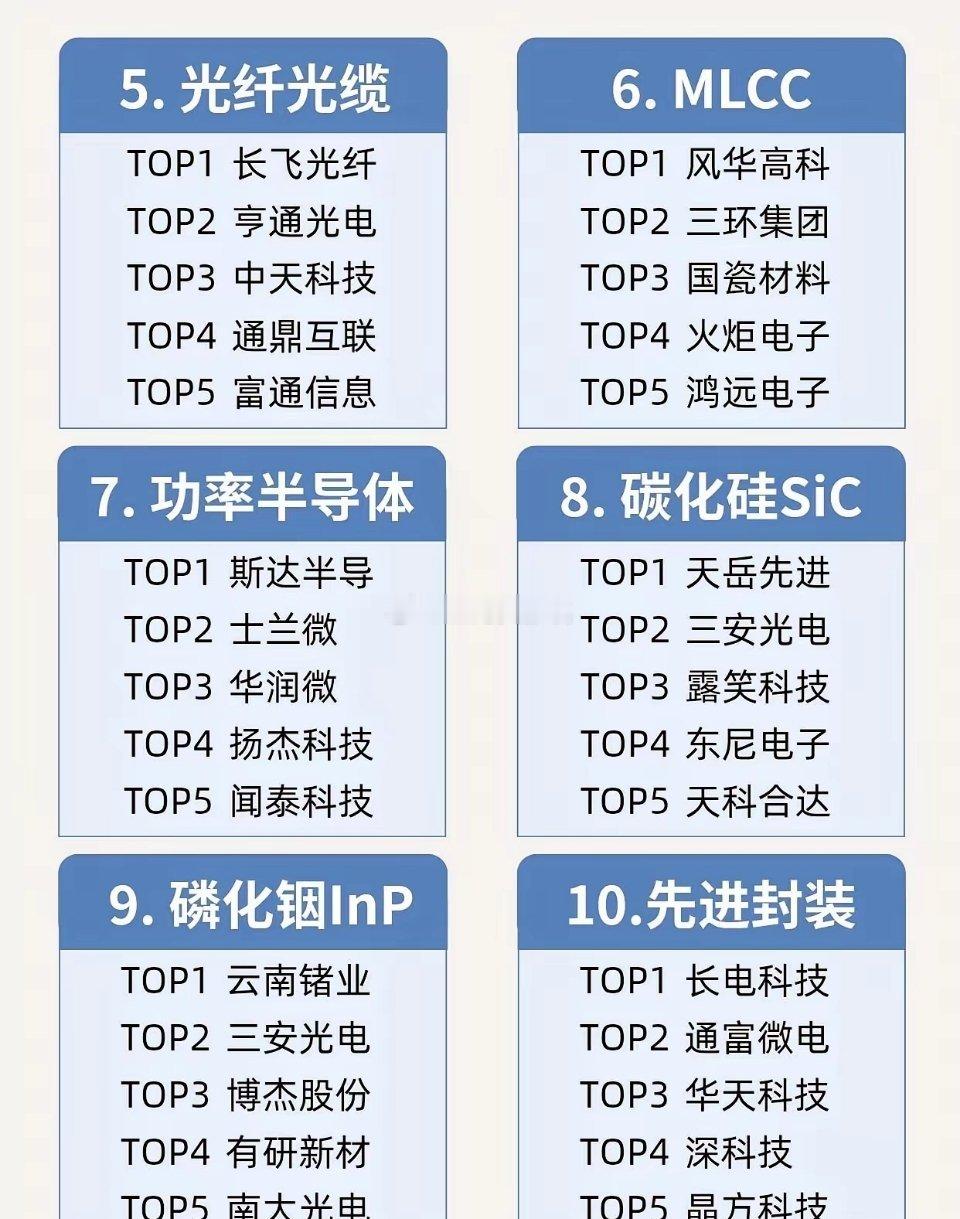
9月份科技板块有不少细分方向值得留意,整理了7条线的相关公司,供复盘参考。被动元件这边,风华高科、顺络电子、三环集团、麦捷科技是市场关注度比较高的几家;CPO方向,中际旭创、新易盛、天孚通信是行业里的主力标的。光刻机概念,张江高科、芯碁微装、茂莱光学经常被资金提及;电子布方向,宏和科技、生益科技、华正新材是产业链上的主要公司。先进封装,风华高科、顺络电子、三环集团、麦捷科技、深科技都有相关布局;半导体设备,北方华创、中微公司、韦尔股份、斯达半导是行业里的代表企业;存储芯片,江波龙、佰维存储、德明利是国内主要厂商。这些公司覆盖了从上游材料、设备到下游封测、存储的完整链条。不过要说明,名单只是行业梳理,不代表这些公司都已经受益或者业绩兑现,不同公司业务占比、技术进度差异很大。9月有半导体展会等行业事件催化,但事件驱动不等于股价一定会涨,还是要结合基本面和资金面综合判断。个人行业整理,不构成投资建议,股市有风险。
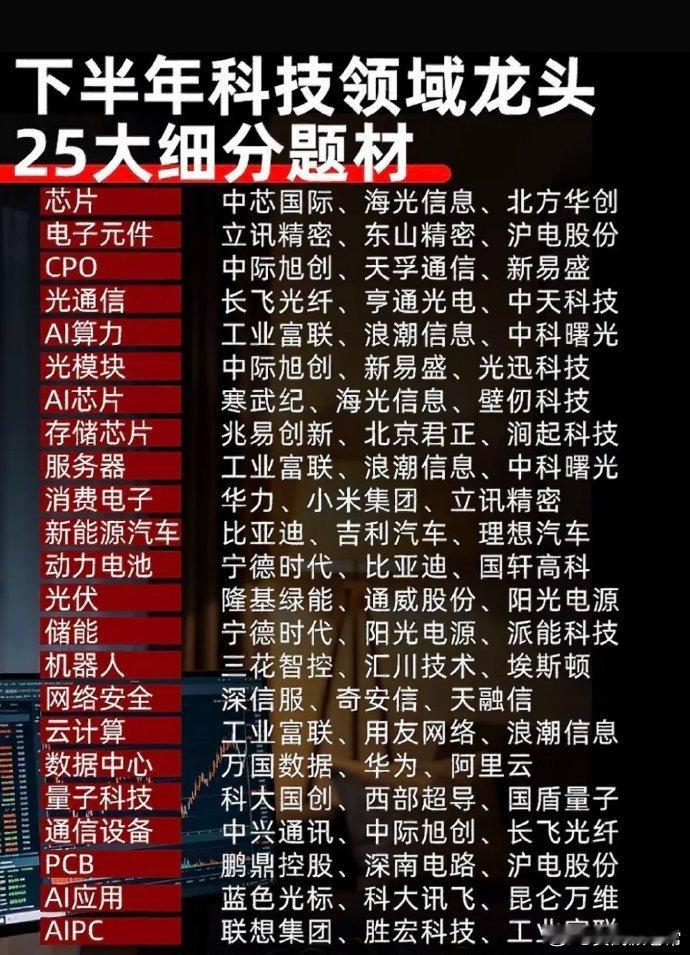
2026下半年硬科技赛道全景梳理:两大核心细分龙头标的盘点下半年科技成长赛道依旧
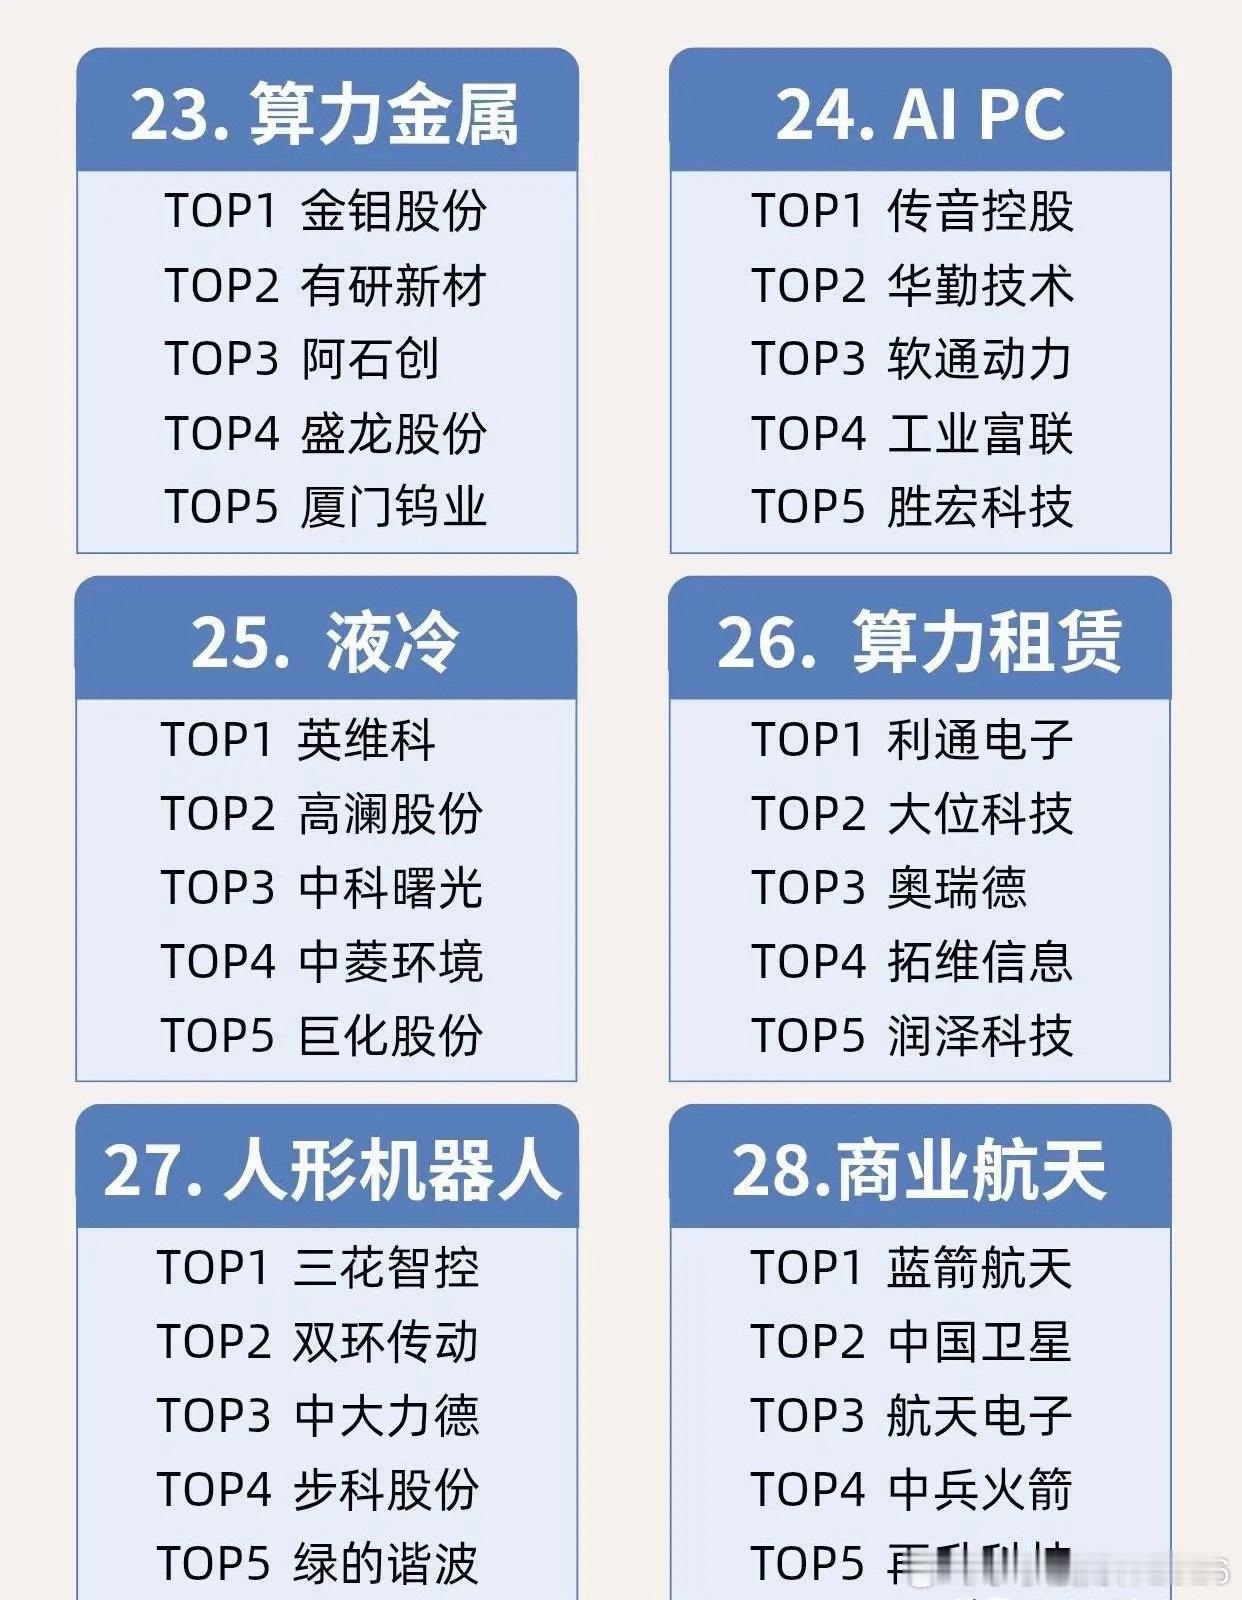
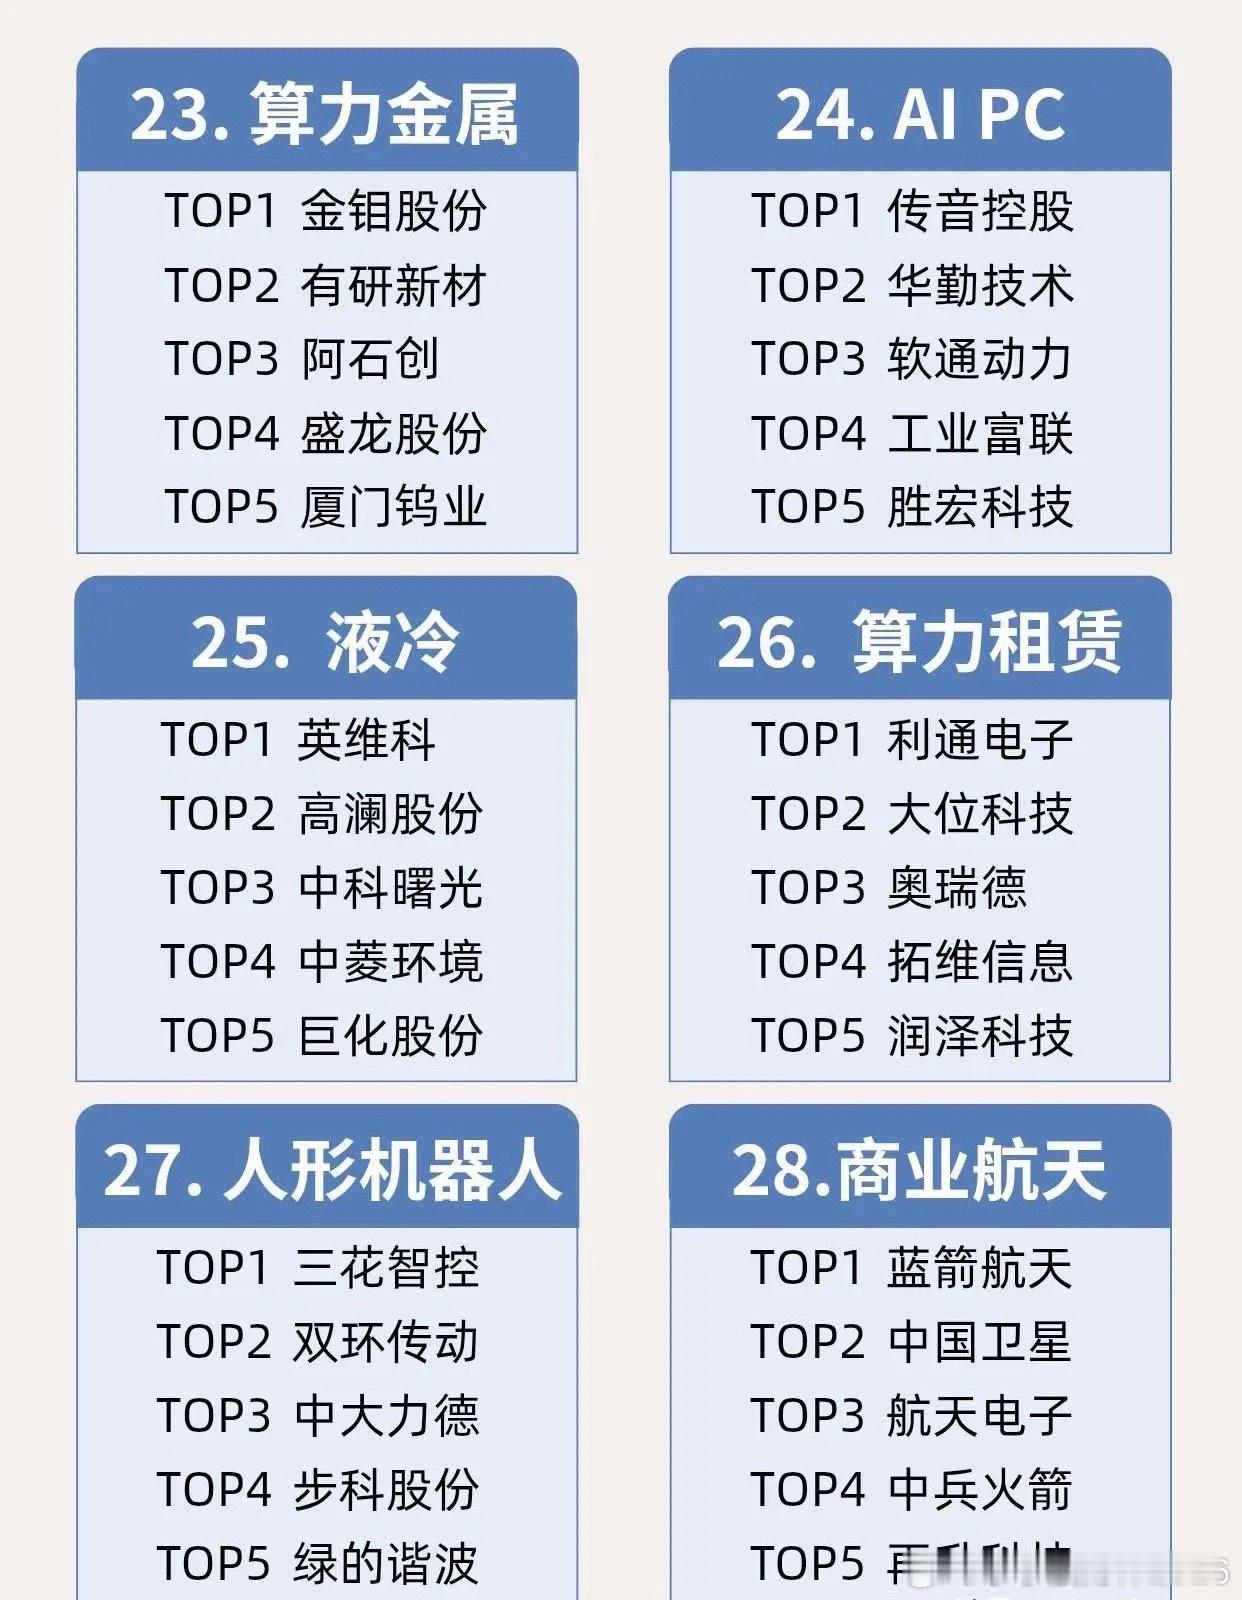
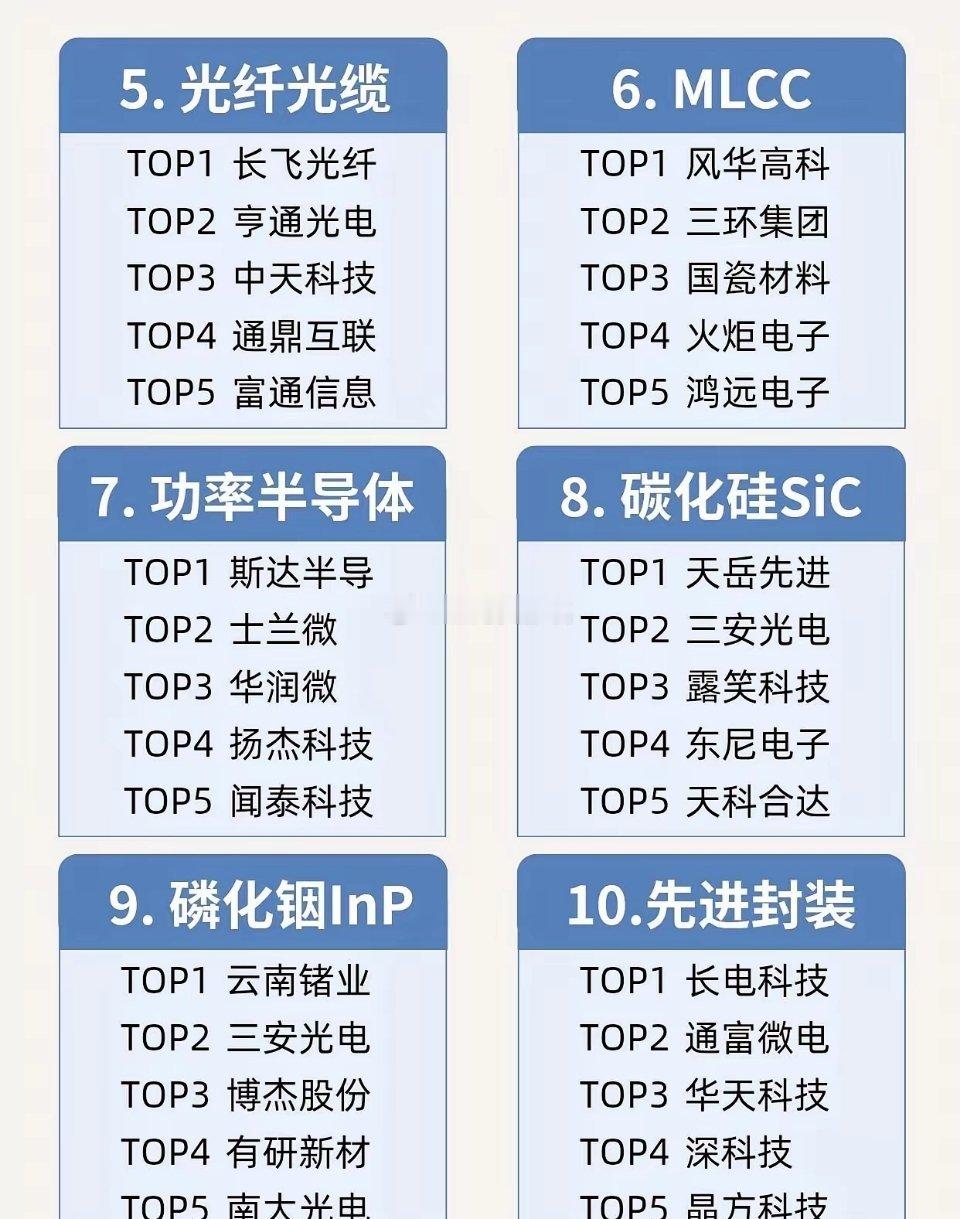
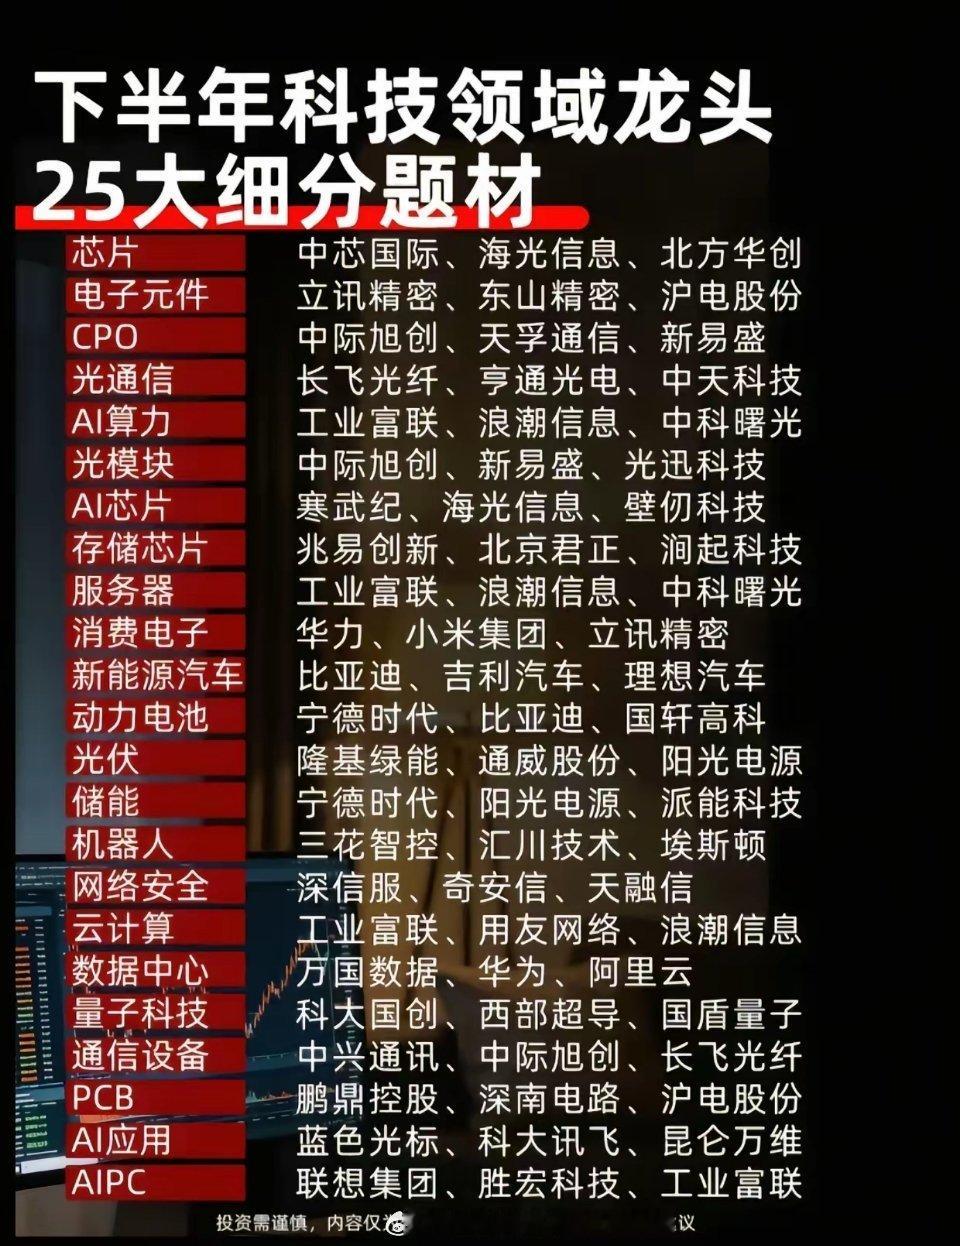
2026下半年硬科技赛道全景梳理:两大核心细分龙头标的盘点下半年科技成长赛道依旧是A股结构性行情的核心主线,行业细分赛道众多,想要把握科技板块的轮动机会,锚定各细分领域龙头企业是关键。下面结合产业落地节奏,梳理两大高景气方向的核心标的,为大家布局科技行情提供参考。商业航天作为太空经济的核心赛道,下半年卫星组网、火箭发射产业链持续迎来催化,板块内龙头企业技术壁垒深厚,成长空间广阔。航天动力背靠航天科技集团,在液力传动系统领域具备国内领先的技术实力,深度配套航天发射相关装备,是产业链上游核心配套标的;航天发展聚焦空天地一体化信息网络建设,以重点项目落地带动上下游产业链协同发展,打通卫星通信、地面终端等多个环节;通宇通讯布局星载天线、卫星通信相关业务,同时参股蓝箭鸿擎,深度参与万颗卫星发射计划,充分受益商业航天规模化落地红利。光通信CPO赛道是AI算力基建的核心环节,随着高速光模块需求持续爆发,行业龙头业绩确定性不断增强。新易盛作为全球高速光模块头部企业,具备多规格高速光模块批量交付能力,海外订单充足,充分承接全球算力传输需求;中际旭创是全球领先的光模块整体解决方案服务商,在1.6T、3.2T高端产品上布局领先,深度绑定海外头部云厂商;天孚通信深耕光器件领域,是行业内具备全链条配套能力的优质厂商,为CPO架构提供核心元器件支撑。科技产业覆盖范围广、细分赛道迭代速度快,普通投资者很难全面跟踪行业变化。聚焦具备核心技术壁垒、订单落地能力强的龙头企业,能够更好规避题材炒作风险,把握产业升级带来的长期红利。后续随着算力建设、卫星互联网等政策持续落地,相关龙头标的有望持续迎来业绩兑现机会。