我炒股二十年,从来没有见过任何一个板块,能跌出像当下存储芯片、封装光学这种极端下跌行情。
我认为,这轮科技股下跌最值得研究的,不是股价究竟跌了多少,而是一个看起来非常矛盾的现象:
不少科技企业的订单还在增长,利润也在改善,股价却从高位一路往下走,有些股票甚至跌掉了一半以上的市值。
这到底是科技产业不行了,还是市场之前给出的价格太高了?我更倾向于后者。
很多人把企业的发展前景和股票的上涨空间混为一谈,恰恰忽略了股市里一个很重要的规律:好公司不一定永远是好价格。
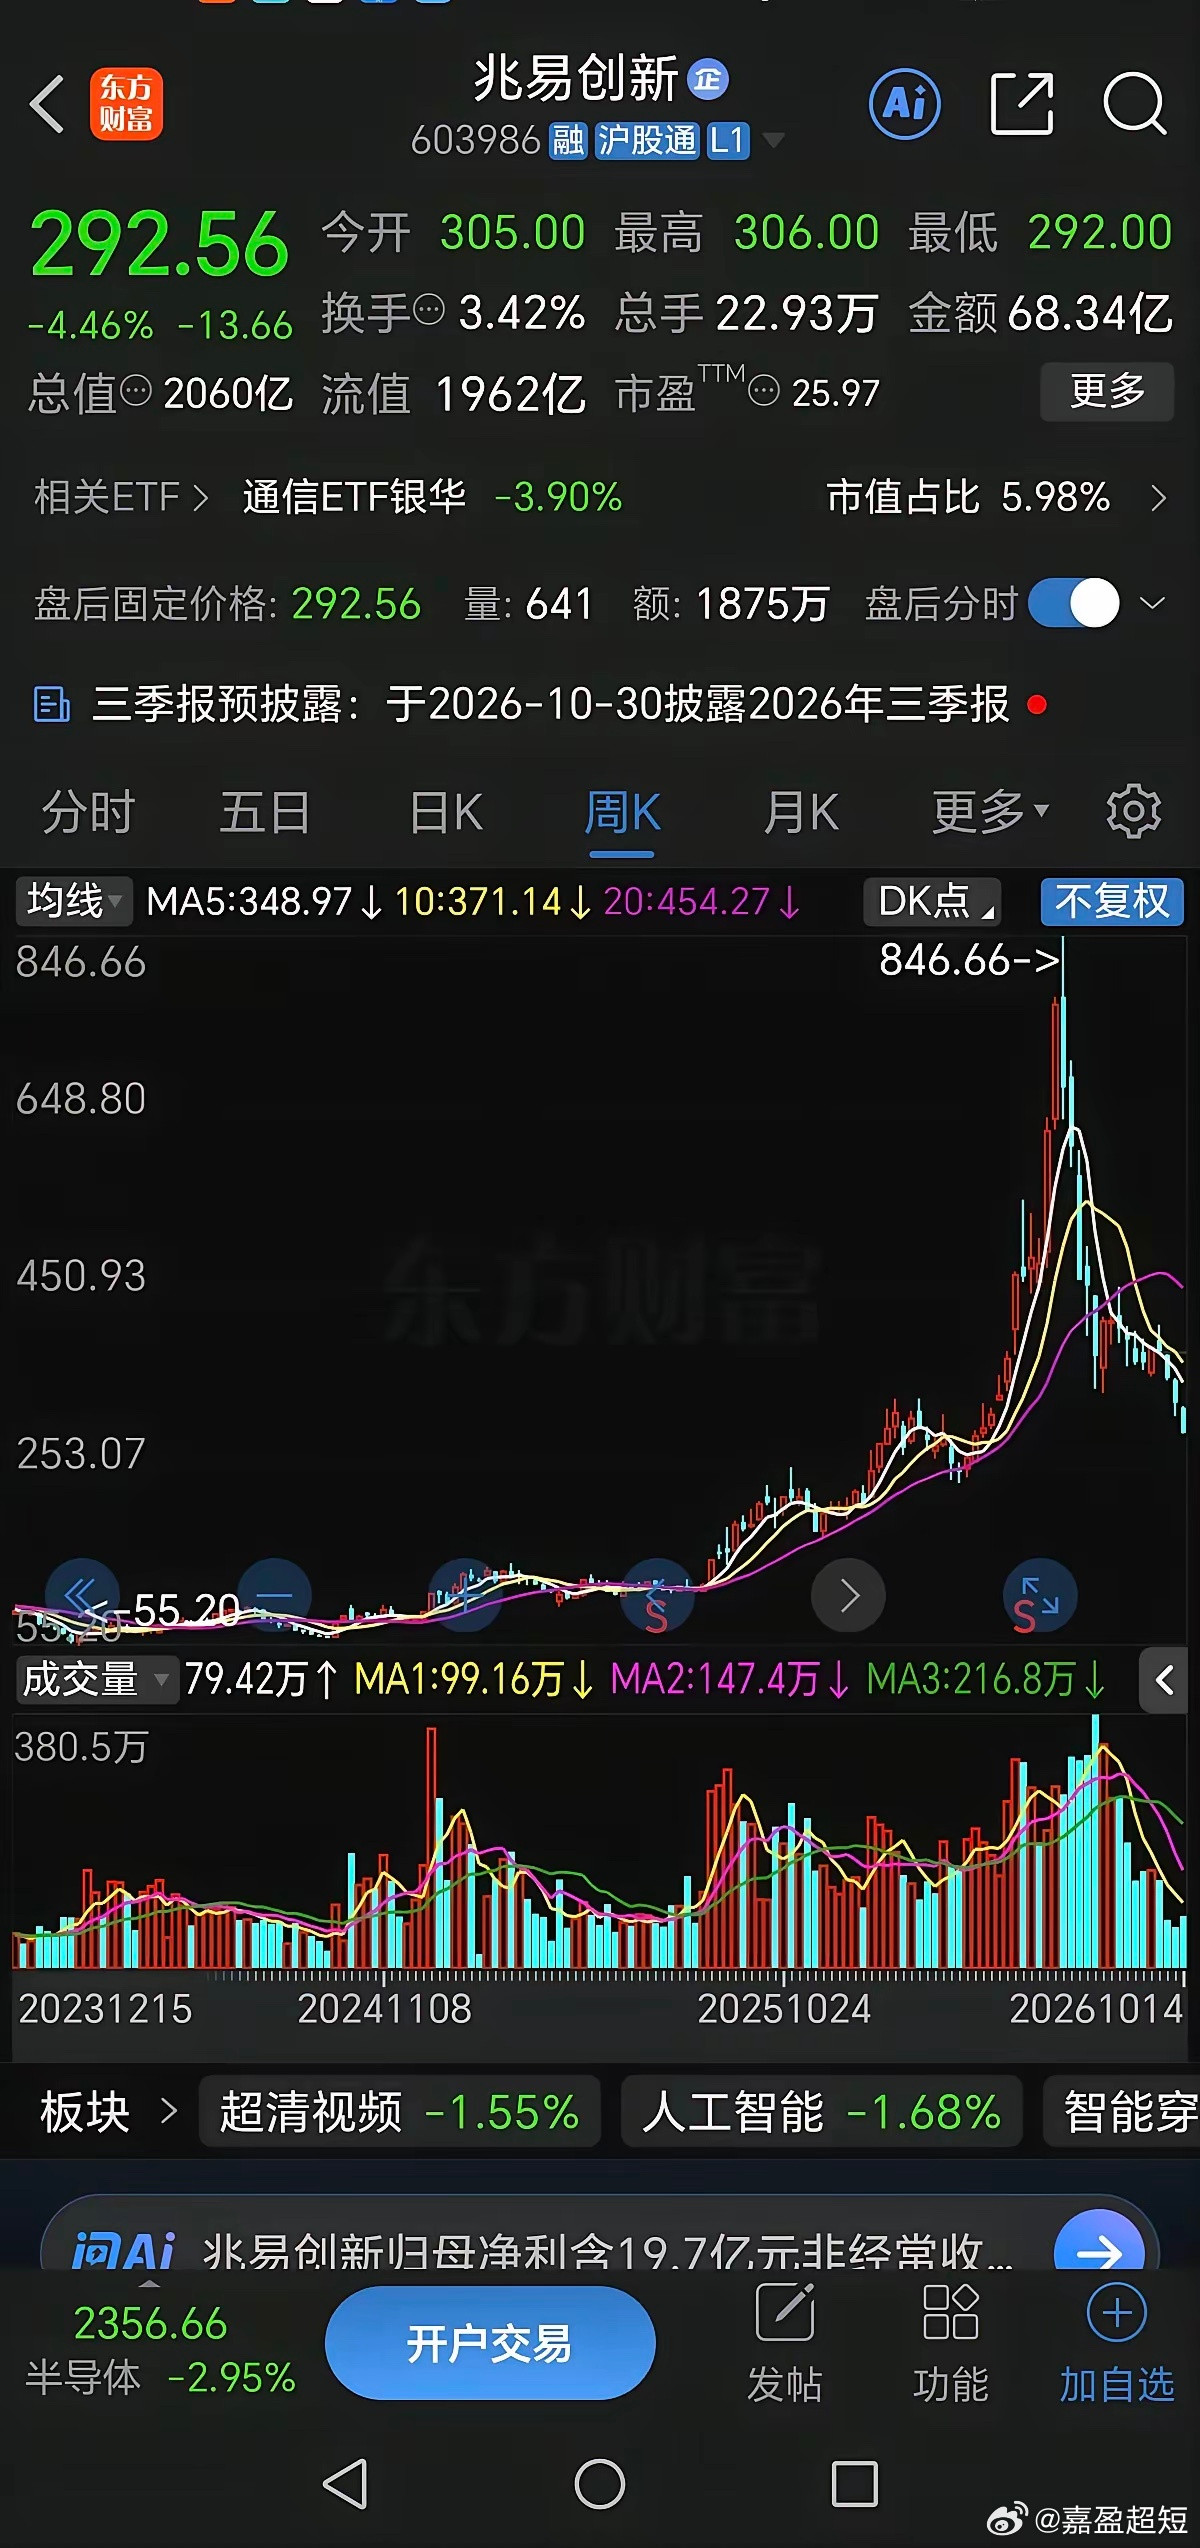
证券时报旗下数据宝对光通信、存储、GPU、PCB等热门概念进行统计,200多只相关股票中,有133只较年内最高价回撤超过40%,75只回撤超过50%。
佰维存储、大普微、德明利等存储概念股的区间回撤幅度达到66%。
这个数字已经很惊人了,假设一只股票从100元跌到34元,投资者即便等来50%的反弹,股价也只有51元,距离回本还很远。
很多人以为跌得多就容易涨回来,实际上,大幅亏损后的回本难度往往被低估了。
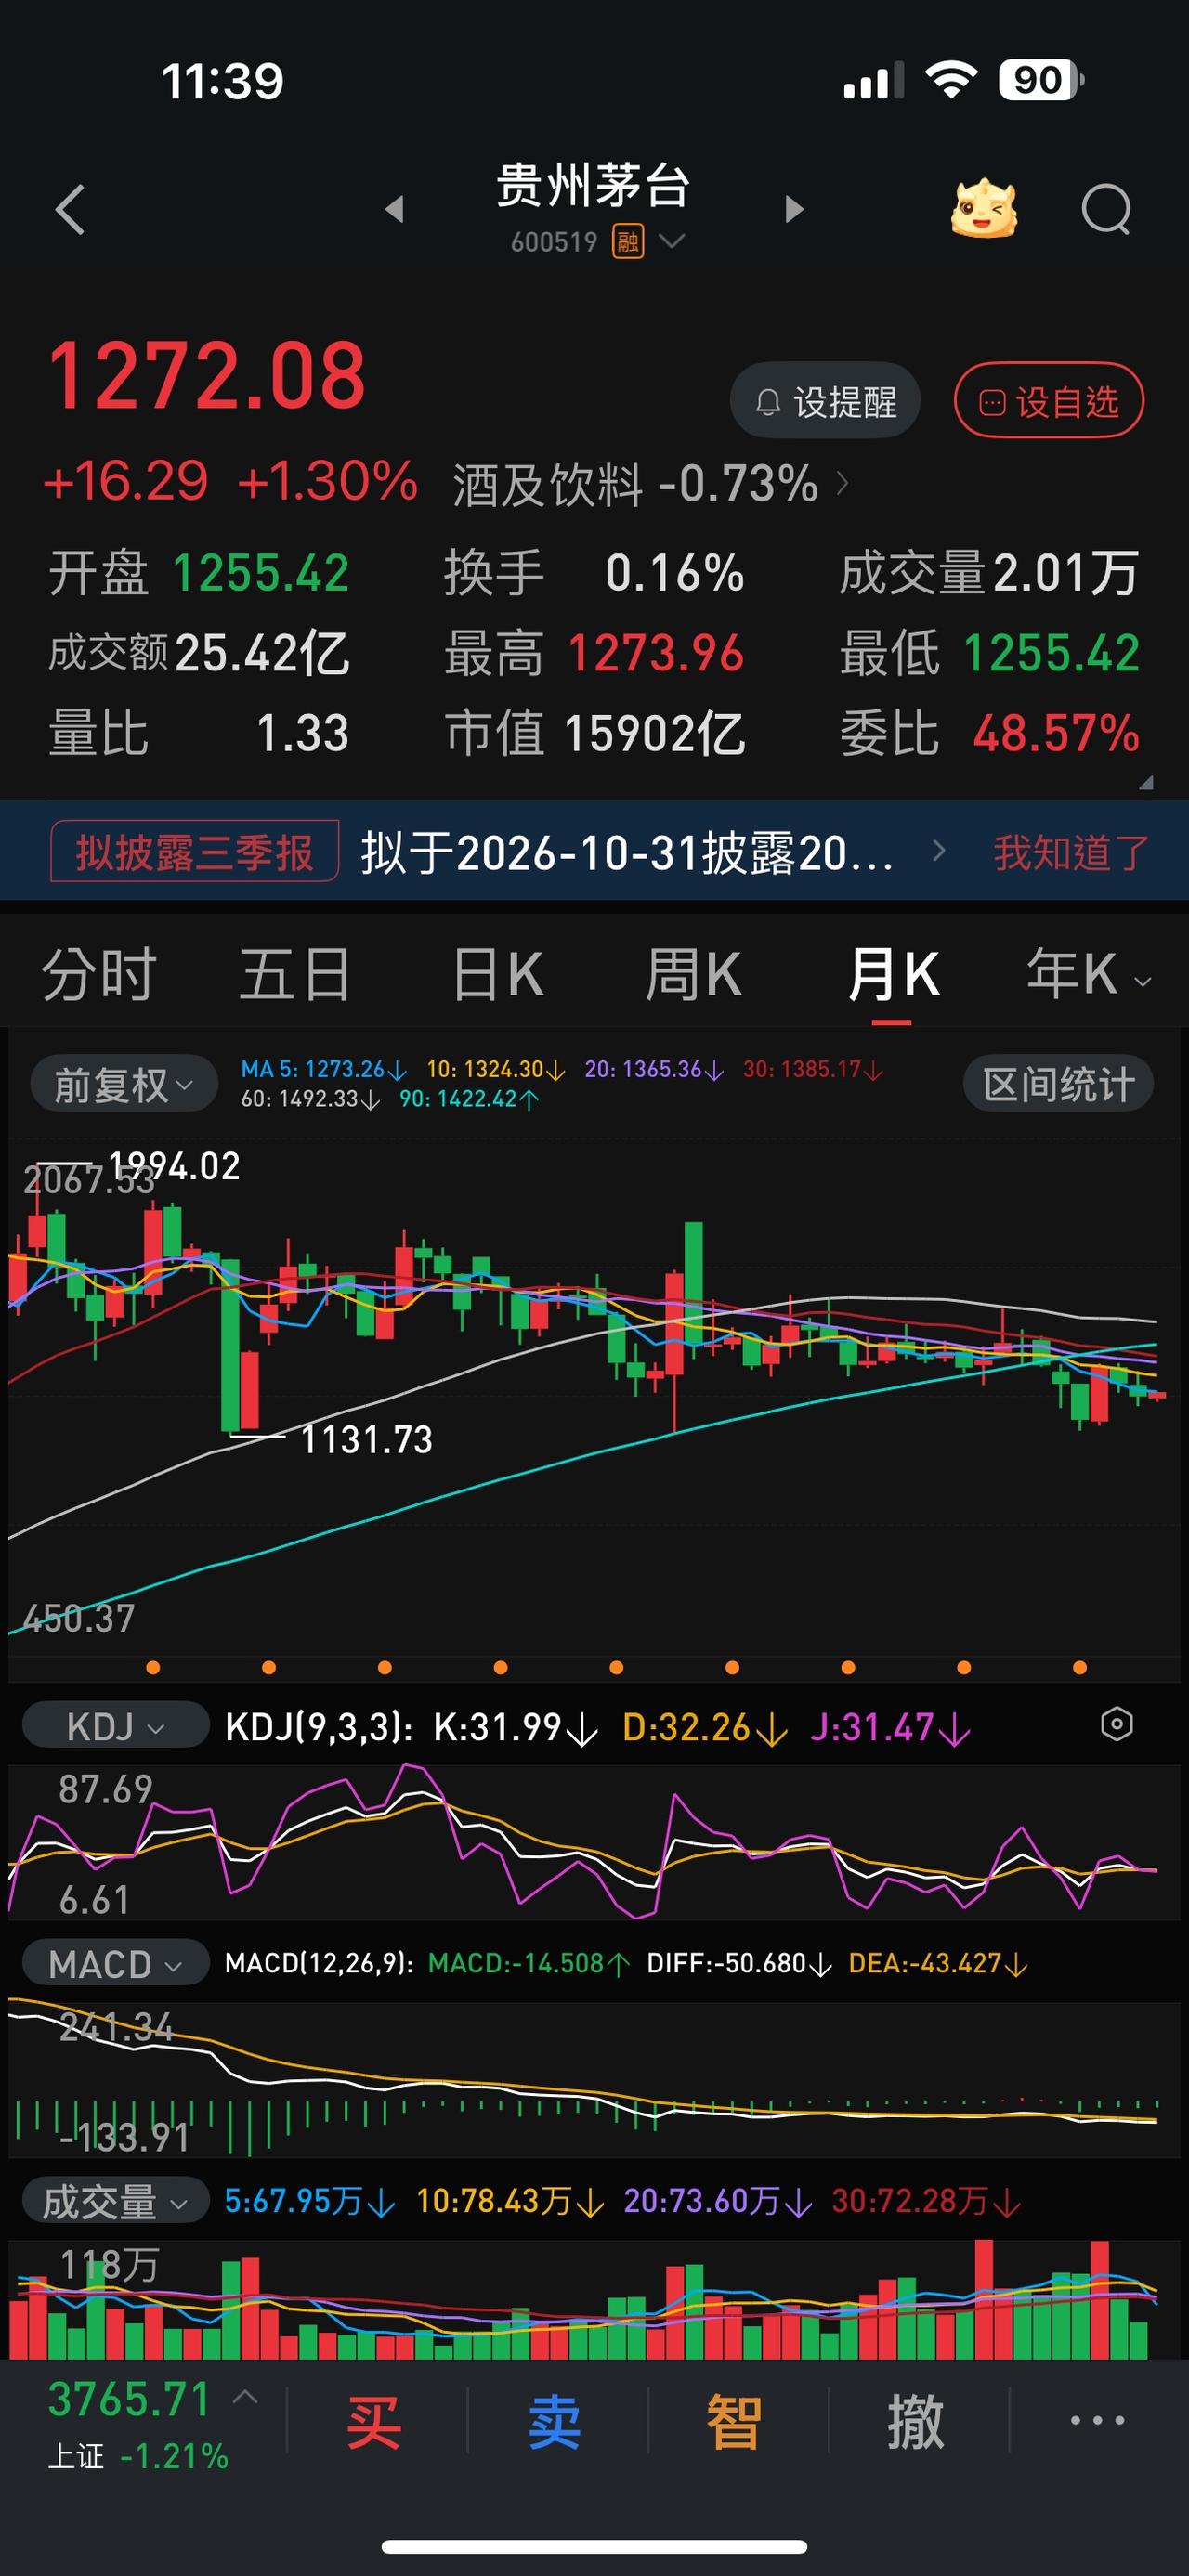
再看千元股的变化,就更有意思了,中国证券报报道,10月12日,A股千元股仅剩贵州茅台、联讯仪器和源杰科技三只。
茅台收于1288元,重新成为当日A股第一高价股。
可市场很快又出现变化。10月13日,联讯仪器受业绩预增消息推动,股价上涨,再次超过茅台。
所谓股王争夺,几乎成了科技股与传统消费龙头轮流登场的故事。
我觉得,这件事最容易产生误导的地方,就是有人把千元股数量减少,直接理解成科技产业失去竞争力。
这里有个常识,高价股排名看的是每股价格,不是企业总价值。
上市公司实施送转股、除权以后,单股价格可能明显降低,公司整体价值却不会仅仅由于股数增加而凭空消失。
联讯仪器此前就实施过转增股本,部分高价科技股也存在类似情况。
单纯拿历史最高价和当前价格相减,如果不处理除权因素,算出的跌幅可能失真。
不过,除权解释不了所有下跌,科技板块经历大幅上涨后,估值压力、获利资金退出以及市场对未来盈利的重新判断,都可能推动股价调整。
这里还有一件事值得琢磨。大家知道存储芯片为什么前期受到资金追捧吗?
存储芯片本来就是典型的周期性行业,市场需求旺盛、供应紧张时,产品价格上涨,企业利润可能快速增加。
等到新产能投放、供需关系发生变化,利润又可能承受压力。
这一轮还叠加了人工智能带来的新需求。
AI基础设施建设推高了高端存储需求,HBM等产品成为算力系统的重要组成部分,全球存储产业出现了新一轮景气上行。
问题在于,产业有需求,不代表股价可以无限上涨。
假设一家公司今年赚10亿元,市场已经按照未来几年赚几十亿元的预期给它定价。
只要后面的增长速度稍微低于预期,哪怕今年利润仍然增加,股价也可能明显下跌。
我的看法是,这恰恰是理解科技股行情的关键。
股票涨到高位以后,市场考核的已经不只是企业有没有增长,而是增长速度能不能不断超出此前的期待。
共封装光学,也就是CPO,同样存在这种问题。
它的技术方向是让光学器件与芯片更紧密地集成,改善高速数据传输中的功耗、带宽等问题,背后对应的是数据中心不断增长的通信需求。
技术发展有自己的节奏,股价却经常提前几年反映预期。
产品还在验证,市场已经开始计算未来利润;企业刚拿到订单,资金可能早已把后续订单增长算进价格。
我更愿意说,部分科技股的下跌不是技术价值突然消失,而是市场不愿意继续按照过去那样昂贵的价格购买未来预期了。
还有一个现象,更值得普通投资者注意。
联讯仪器披露的业绩预告显示,公司预计前三季度归母净利润为19亿元至21亿元,同比增长1866%至2072.95%。
源杰科技预计第三季度归母净利润同比增长578.85%至659.70%。
这种增速说明什么?至少说明部分科技企业的经营并没有随着股价调整而同步恶化。
不过,增速很高也要结合上年基数、利润规模、订单持续性来判断,不能只看百分比。
市场把科技企业放在一起炒作,企业之间的差别却非常大。
有的掌握核心技术,有的拥有稳定客户,有的只是沾上热门概念。
行情热的时候,这些差别容易被忽略;市场调整以后,差别就会逐渐显现。
我的看法是,科技股未来仍有机会出现新行情,但下一轮行情未必属于上一轮涨幅最大的股票。
真正决定长期表现的,还是技术能否形成收入、收入能否形成利润、利润能否持续转化为现金流。
科技发展值得支持,资本市场也需要理性定价。
与其猜测哪一天能够抄到最低点,不如认真研究企业经营、估值和风险。
市场会反复波动,独立判断和风险意识,才是普通投资者更值得长期坚持的东西。
评论列表