中国可以不买伊朗石油,买别人的无非多花点钱,但伊朗石油不卖给中国就基本没有其他买家。
10月8日,伊朗外长阿拉格齐确认,伊朗仍在通过调解方同美国进行间接谈判,还在评估美方对“七日内重开霍尔木兹海峡”方案的回应。放在这个背景下再看中伊石油贸易,问题已经不是一桶油便宜几美元,而是谁拥有更大的回旋空间。
中国的底气来自供应体系。国家能源局公布的数据很清楚:2025年我国进口原油5.78亿吨,同比增长4.4%,进口来源国已经扩展到40个左右。俄罗斯、中东、拉美等方向都能提供货源,这种多元化本身就是防止能源命脉被单一供应方牵住的安全设计。
所以,假如伊朗原油供应出现明显下降,中国当然会付出代价。炼厂需要重新寻找相近油种,船期、运费、采购价格都可能变化,一些习惯使用折价原油的企业利润也会受到影响。但这种影响更多是成本问题,并不等于中国会立即出现“无油可买”的局面。
伊朗面对的却是另一套难题。2025年以来,美国多次以涉伊朗石油交易为由制裁中国企业。到2026年9月,商务部仍公开表示,美方有关单边制裁干扰正常经贸往来,也破坏全球能源安全和稳定供应。这说明伊朗石油贸易面临的障碍,不只是价格,还有金融、航运和外部制裁风险。
今年5月,中国商务部甚至专门发布阻断禁令,明确不得承认、执行、遵守美国针对5家中国企业实施的涉伊朗石油制裁。这个动作释放出的信号很明确:中国维护的是企业依法开展正常经贸合作的权利,但这并不意味着中国必须把能源安全押在伊朗一个国家身上。
我认为,这才是中伊谈判中真正的力量差:伊朗拥有石油,中国拥有市场,而大型稳定市场往往比单纯拥有资源更难替代。伊朗如果减少对华供应,中国可以调整采购结构;中国如果明显缩减采购,伊朗却必须面对重新寻找买家、安排运输和承受制裁风险等一整套问题。
不过,中国没有必要把这种优势变成简单压价。石油贸易不是菜市场买卖,今天少几美元,未必就是长期占便宜。对中国更有价值的,是把稳定供应、合理价格、结算安全、运输风险和产业合作放进同一张账里,用市场优势换取长期确定性。
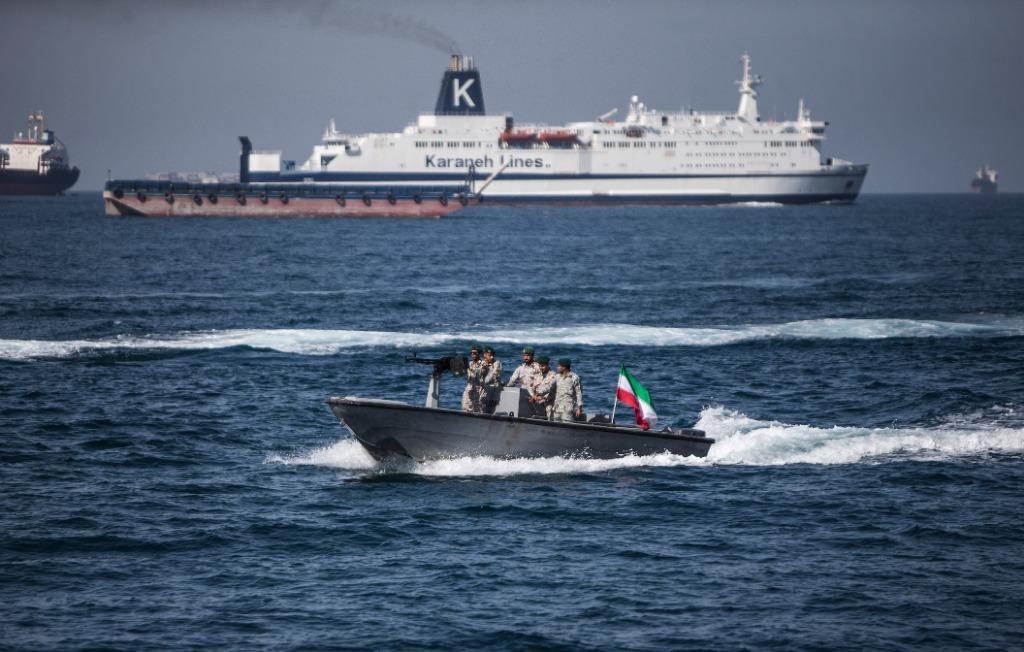
伊朗同样有自己的筹码。霍尔木兹海峡至今仍处在地区安全博弈的中心。9月中旬,中方公开强调要维护国际航道畅通、能源运输和产供链稳定;到10月,伊美围绕海峡重新开放仍在谈判。谁控制油井固然重要,谁能影响运输通道同样不能小看。
这也是为什么中国对伊朗的合理策略,既不会是“离不开”,也不会是“不要了”。能源安全讲究的是多个供应来源互相补位,让任何一个方向发生风险时,其他渠道都能够顶上。国家能源局今年再次提出扩大能源合作朋友圈、坚持进口多元化,本质上就是在给这种风险提前留出缓冲。
说到底,中伊石油关系的主动权不能只看谁地下埋的油多,而要看谁承受失去对方的能力更强。中国替代伊朗原油需要多花钱、重新配置资源;伊朗失去中国这样的大市场,面对的却可能是销售、运输、资金回流同时承压。真正应该争取的,也正是把这种相对优势变成更稳定、更安全、更可持续的长期利益。