印度手机和变压器产能快速上升,欧美日韩纷纷递订单,咱中企却被挤到一旁。更悬的是,各国全照印度那套另起炉灶,供应链一条条往外搬——这么下去,咱们真要被一点点挤出去吗
先看手机。2025至2026财年,印度手机产值已经达到约6.27万亿卢比,出口约2.59万亿卢比。2025年,智能手机还成为印度出口额最大的单一商品类别。十多年前,印度手机制造规模还相当有限,如今按产量已经站到全球第二的位置,这个速度确实不慢。
印度政府也没有准备踩刹车。2026年7月,又推出规模6250亿卢比的手机制造激励计划,政策周期覆盖未来五年。目标说得很直白,不只要扩大整机生产,还想把零部件、设计、研发和本土品牌一起带起来。
这就说明,印度已经不满足于只做“装手机壳、拧螺丝”的活儿。
过去印度电子制造最大的短板,就是整机看着热闹,肚子里不少东西还得进口。如今它正在想办法补这块短板。2025至2026财年,印度电子产品产值达到约13.11万亿卢比,出口约4.24万亿卢比。与此同时,印度继续推动电子元器件产业扩张,希望把更多零件和基础材料留在本土生产。
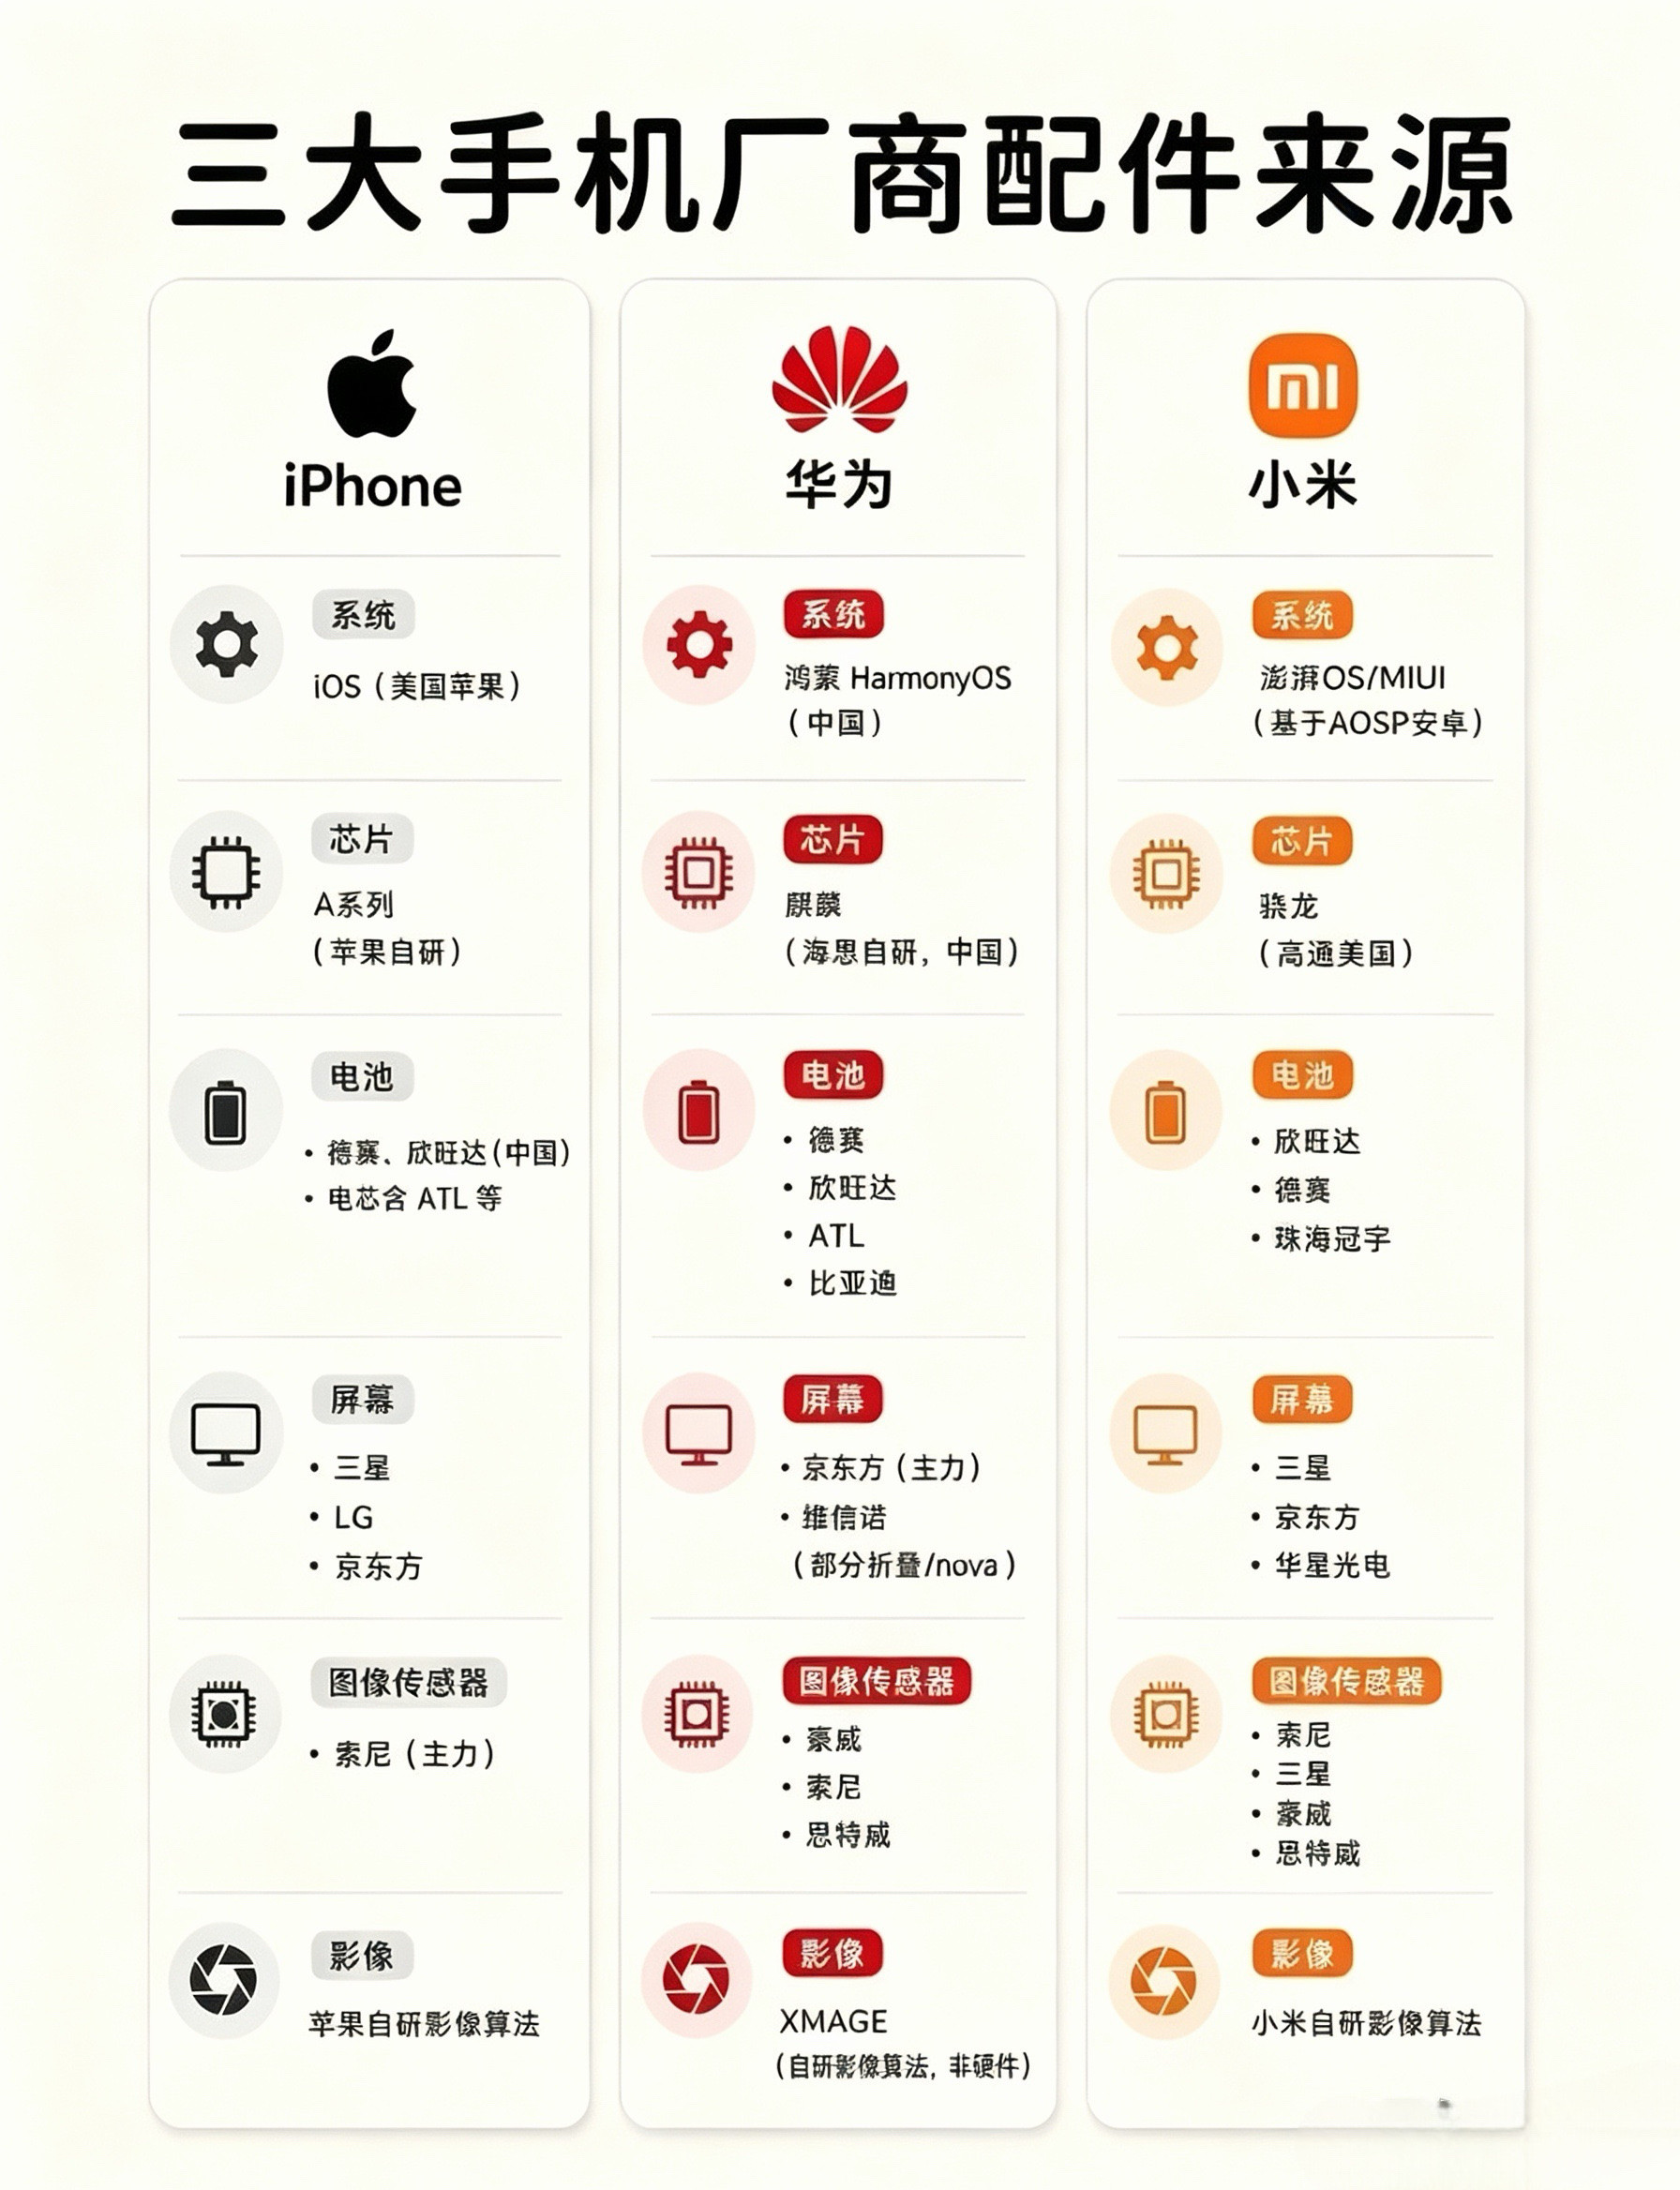
苹果供应链的调整更有代表性。近年来,部分面向美国市场的手机组装逐步向印度增加产能。这里既有企业分散风险的商业考虑,也有关税、贸易政策和地缘因素的推动。
这场变化最有意思的一点在于,制造业现在已经不只是比谁便宜。
过去企业算账,主要看人工、物流、电费和效率。现在还要加上关税、安全、政策稳定性和供应链备用方案。即便第二生产基地的综合成本没有最低,只要能降低风险,一些企业也愿意多花钱。
这就像家里明明有一把好伞,却非要在汽车后备厢再塞一把。第二把不一定更好,关键是图个心里踏实。
再看变压器,情况却没有那么悲观。
2025年,中国变压器出口总值达到约646亿元,比上一年增长近36%。进入2026年后,出口仍保持较快增长,一季度累计出口金额超过138亿元,同比增长超过四成。国内部分企业订单已经排到2027年。
这个现象很说明问题。
手机最后组装环节可以比较快地搬厂,变压器特别是大型、高电压等级设备却没那么容易复制。它牵涉绝缘材料、硅钢片、绕组设计、试验检测、质量控制以及长期运行经验,不是买几台机器、招一批工人就能立刻追平。
中国目前已经形成从原材料、零部件到整机制造、系统集成的完整产业体系。全球人工智能数据中心扩张、新能源并网、电网更新,又给变压器需求添了一把火。欧美不少老旧电网需要升级,新兴市场也在加快建设输电设施,中国企业正好赶上这一轮需求周期。
因此,把印度制造简单理解成“马上替代中国制造”,并不符合现实。
但要说完全不用担心,也同样过于乐观。
印度现在走的路十分清楚:先利用人口和市场吸引跨国企业,再用补贴把产量做大,接着增加零部件本地化,最后向研发、材料和设备延伸。这种产业升级办法并不神秘,真正有威力的是长期坚持。
今天搬走的是手机组装,明天可能增加模组,后天可能再补零部件。每次看起来只挪一点,时间拉长之后,产业链结构就可能发生变化。
中国制造真正需要守住的,也不是每一颗螺丝都必须留在国内。
真正关键的是把核心材料、高端装备、研发能力、供应链组织效率和技术标准牢牢掌握在手中。别人就算建了工厂,设备仍要从中国采购;组装地点即使换了,关键零部件仍离不开中国;产品想升级,还得寻找中国的技术和产业配套。这样的制造优势才更有分量。
这些年,中国制造能够不断向新能源汽车、电力装备、船舶、工程机械、通信设备和新能源产业链高端环节延伸,靠的本来就不只是低成本。庞大的制造体系、完整的工业门类、熟练的工程技术人才以及高效的物流网络,才是真正难以短时间复制的家底。
印度制造加速扩张,对中国企业而言更像是一记提醒,而不是判决书。
别人建厂并不可怕,别人学着补产业链也不可怕。真正需要警惕的是企业自己停止升级,把已经形成的技术优势当成永久优势。
全球制造业今后很可能不会再由单一中心包打天下,而是形成多个制造基地并存的格局。普通组装在哪里完成,重要性会越来越低;谁能掌握核心技术、关键材料、先进设备和产业标准,谁才能坐得更稳。
所以,中国制造会不会被一点点挤出去,答案不取决于印度又建了多少厂,而取决于中国制造下一步还能拿出什么。
只要技术继续往上走,产业链继续向高端延伸,把别人容易复制的环节升级成别人难以替代的能力,那么即使全球供应链地图不断变化,中国制造依然会是地图上最重要的坐标之一。真正的底气,从来不是把订单拴在门口,而是让市场绕了一圈之后,发现很多关键东西还是离不开中国。