一、当前机器人行业所处发展阶(2026)
整体分为工业机器人、服务机器人、人形(具身智能)机器人三条赛道,处在不同阶段:
1. 工业机器人:成熟期,国产替代深化
已经大规模商用,国内工厂渗透率持续提升,主要用于焊接、搬运、装配、打磨。
- 现状:国产本体、伺服、减速器国产化率持续走高,价格优势明显;高端精密工况仍有部分依赖海外。
- 痛点:大多还是编程专用机器人,换产调试成本高,柔性不足,很难快速适配多品种小批量生产 。
2. 商用/消费服务机器人:成长期,局部落地
配送、扫地清洁、巡检机器人已经实现商业化销售;酒店、餐饮、物业场景小范围普及。- 现状:结构化简单场景跑通盈利,家庭复杂环境、人机交互、复杂家务还没成熟;消费端产品实用性不足,复购偏低。
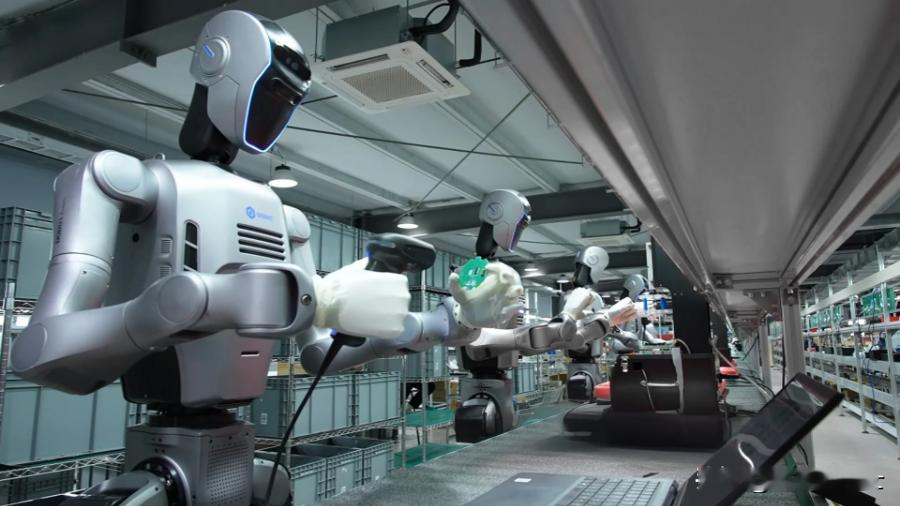
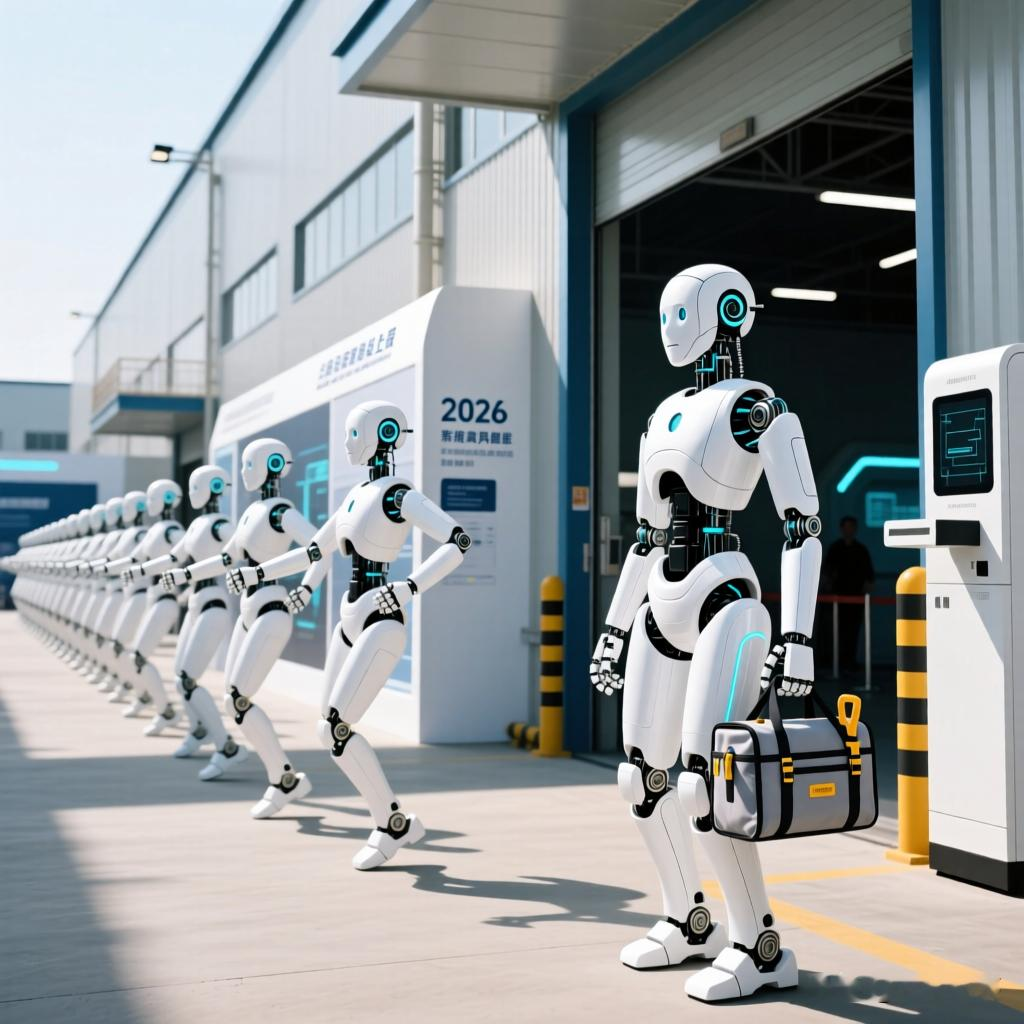
3. 人形机器人(具身智能):量产验证元年,从样机走向实景测试(最重要赛道)
一句话总结:告别单纯展会表演,进入工厂试点、小批量测试,距离大规模民用还有3‑6年。
1)硬件:步态、平衡已经稳定,能够慢走、搬运简单物料;但是灵巧操作、续航、散热、耐久度仍然短板;谐波减速器、伺服电机、灵巧手成本偏高。
2)软件:传统运动控制(小脑)相对成熟;具身大模型(大脑)还在迭代,理解环境、自主规划、自主纠错能力偏弱。
3)商业化节奏:
- 短期(2026‑2028):优先落地工厂辅助工位、仓储、巡检等重体力、高危岗位;
- 中期(2029‑2032):慢慢渗透商超、酒店、康养护理;
- 长期家庭保姆级人形机器人商业化时间尚不明确 。
⚠️ 行业共同瓶颈:
1. 非标复杂环境适应差;2.整机成本偏高,投资回报周期长;3.机器人训练数据稀缺、采集成本高;4.行业统一标准尚未完善,同质化竞争激烈。
提示:以下内容仅为行业客观分析,不构成任何投资建议。
二、未来长期发展方向(技术+应用)
(一)技术方向
1. 具身大模型+世界模型(机器人的“大脑”)
不再是提前写好程序,机器人通过视觉、触觉看懂环境,自主判断任务、规划动作。
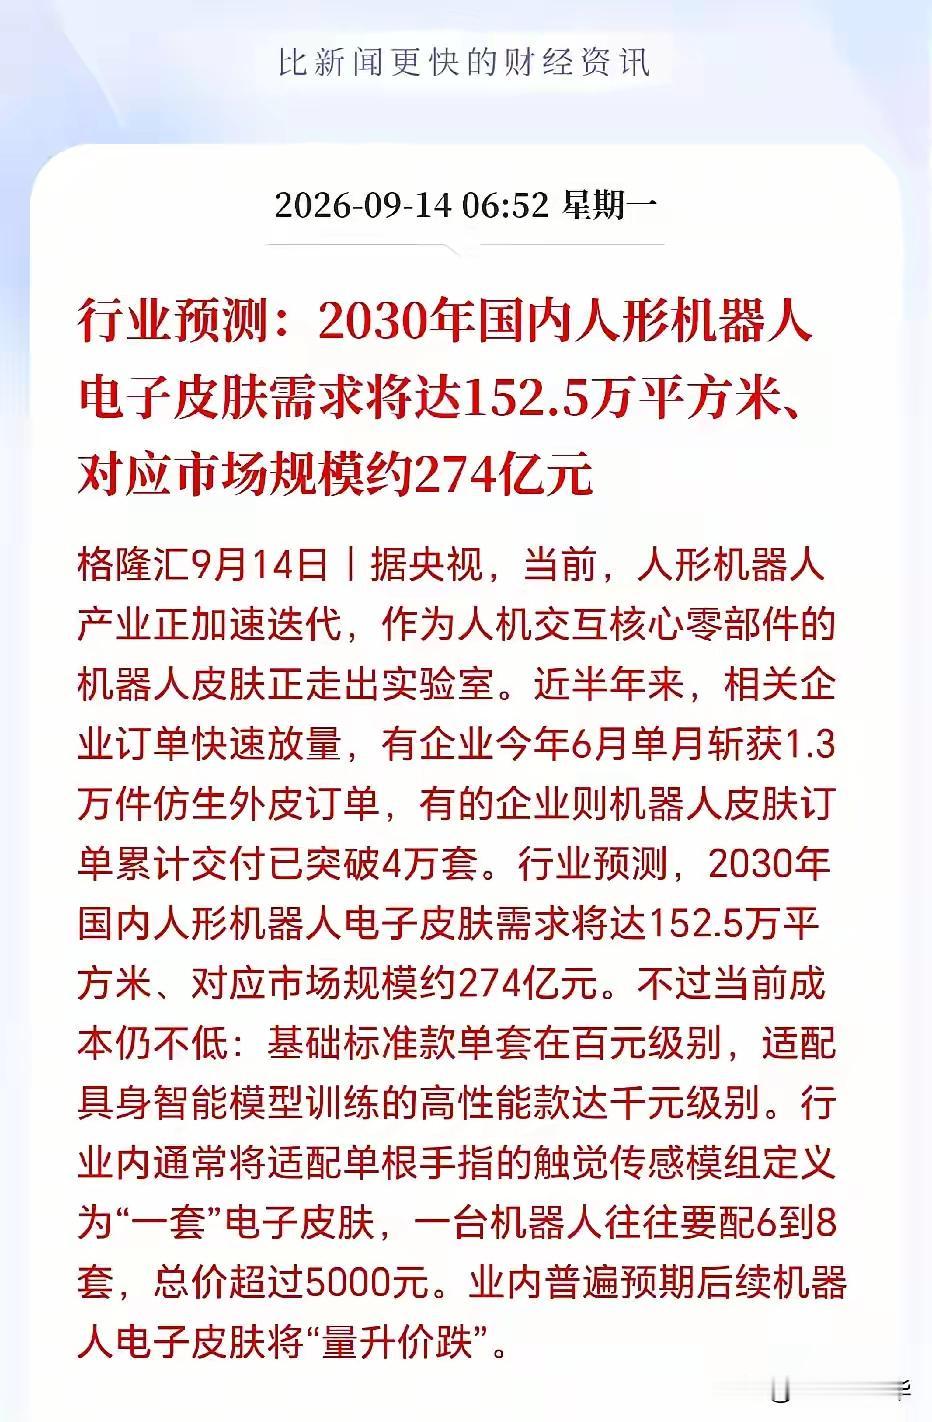
- 多模态融合:视觉+触觉+力觉+听觉,电子皮肤、柔性传感器普及;
- 云端大模型 + 端侧轻量化小脑:云端做复杂决策,本地负责快速平衡、运动控制,降低延迟。
2. 核心零部件持续降本、性能升级(机器人的四肢)
1)精密传动:谐波减速器、行星减速器、滚珠/滚柱丝杠,是关节核心,追求更小体积、更大扭矩、更低价格;
2)伺服电机+驱动器:轻量化、高功率密度,人形全身几十个关节都需要;
3)仿生灵巧手:20个左右自由度,能够捏取螺丝、水杯、织物,是进入精细作业的关键;
4)电池、热管理:解决续航短、长时间工作过热难题。
3. 硬件轻量化、柔性仿生
从坚硬金属结构,逐步采用复合材料、柔性驱动,未来会出现更接近人体的柔性关节、仿生肌肉,人机交互更安全,不怕磕碰。人形工业机器人
(二)应用落地方向(落地先后顺序)
第一梯队(最先落地:2026‑2028)
工业辅助搬运、物料分拣、高危巡检(电力、矿山、化工)、仓储物流、建筑辅助作业;四足巡检机器人、工业机械臂、移动复合机器人优先放量。
第二梯队(中期渗透:2029‑2032
康养陪护、康复医疗机器人、酒店商超服务、农业采摘;老龄化催生康复、助行、护理机器人需求长期景气。
第三梯队
家庭家务、陪伴看护。家庭人形机器人短期很难盈利,必须等到整机价格下降到数万元级别,同时智能、安全达标,才会打开民用市场。
(三)产业格局方向
1. 分工细化:零部件厂商、算法公司、整机厂商、场景解决方案商分开,不再一家包揽全产业链;
2. 国产供应链优势放大:国内完整制造业配套,有利于快速迭代、压低硬件成本;出海会成为国内机器人企业重要增长点;
3. 多形态共存:工业机械臂、移动机器人、四足机器人、人形机器人长期并存,不是人形替代全部,不同场景匹配不同形态机器人 。
三、产业链具备长期护城河环节梳理(仅行业科普)
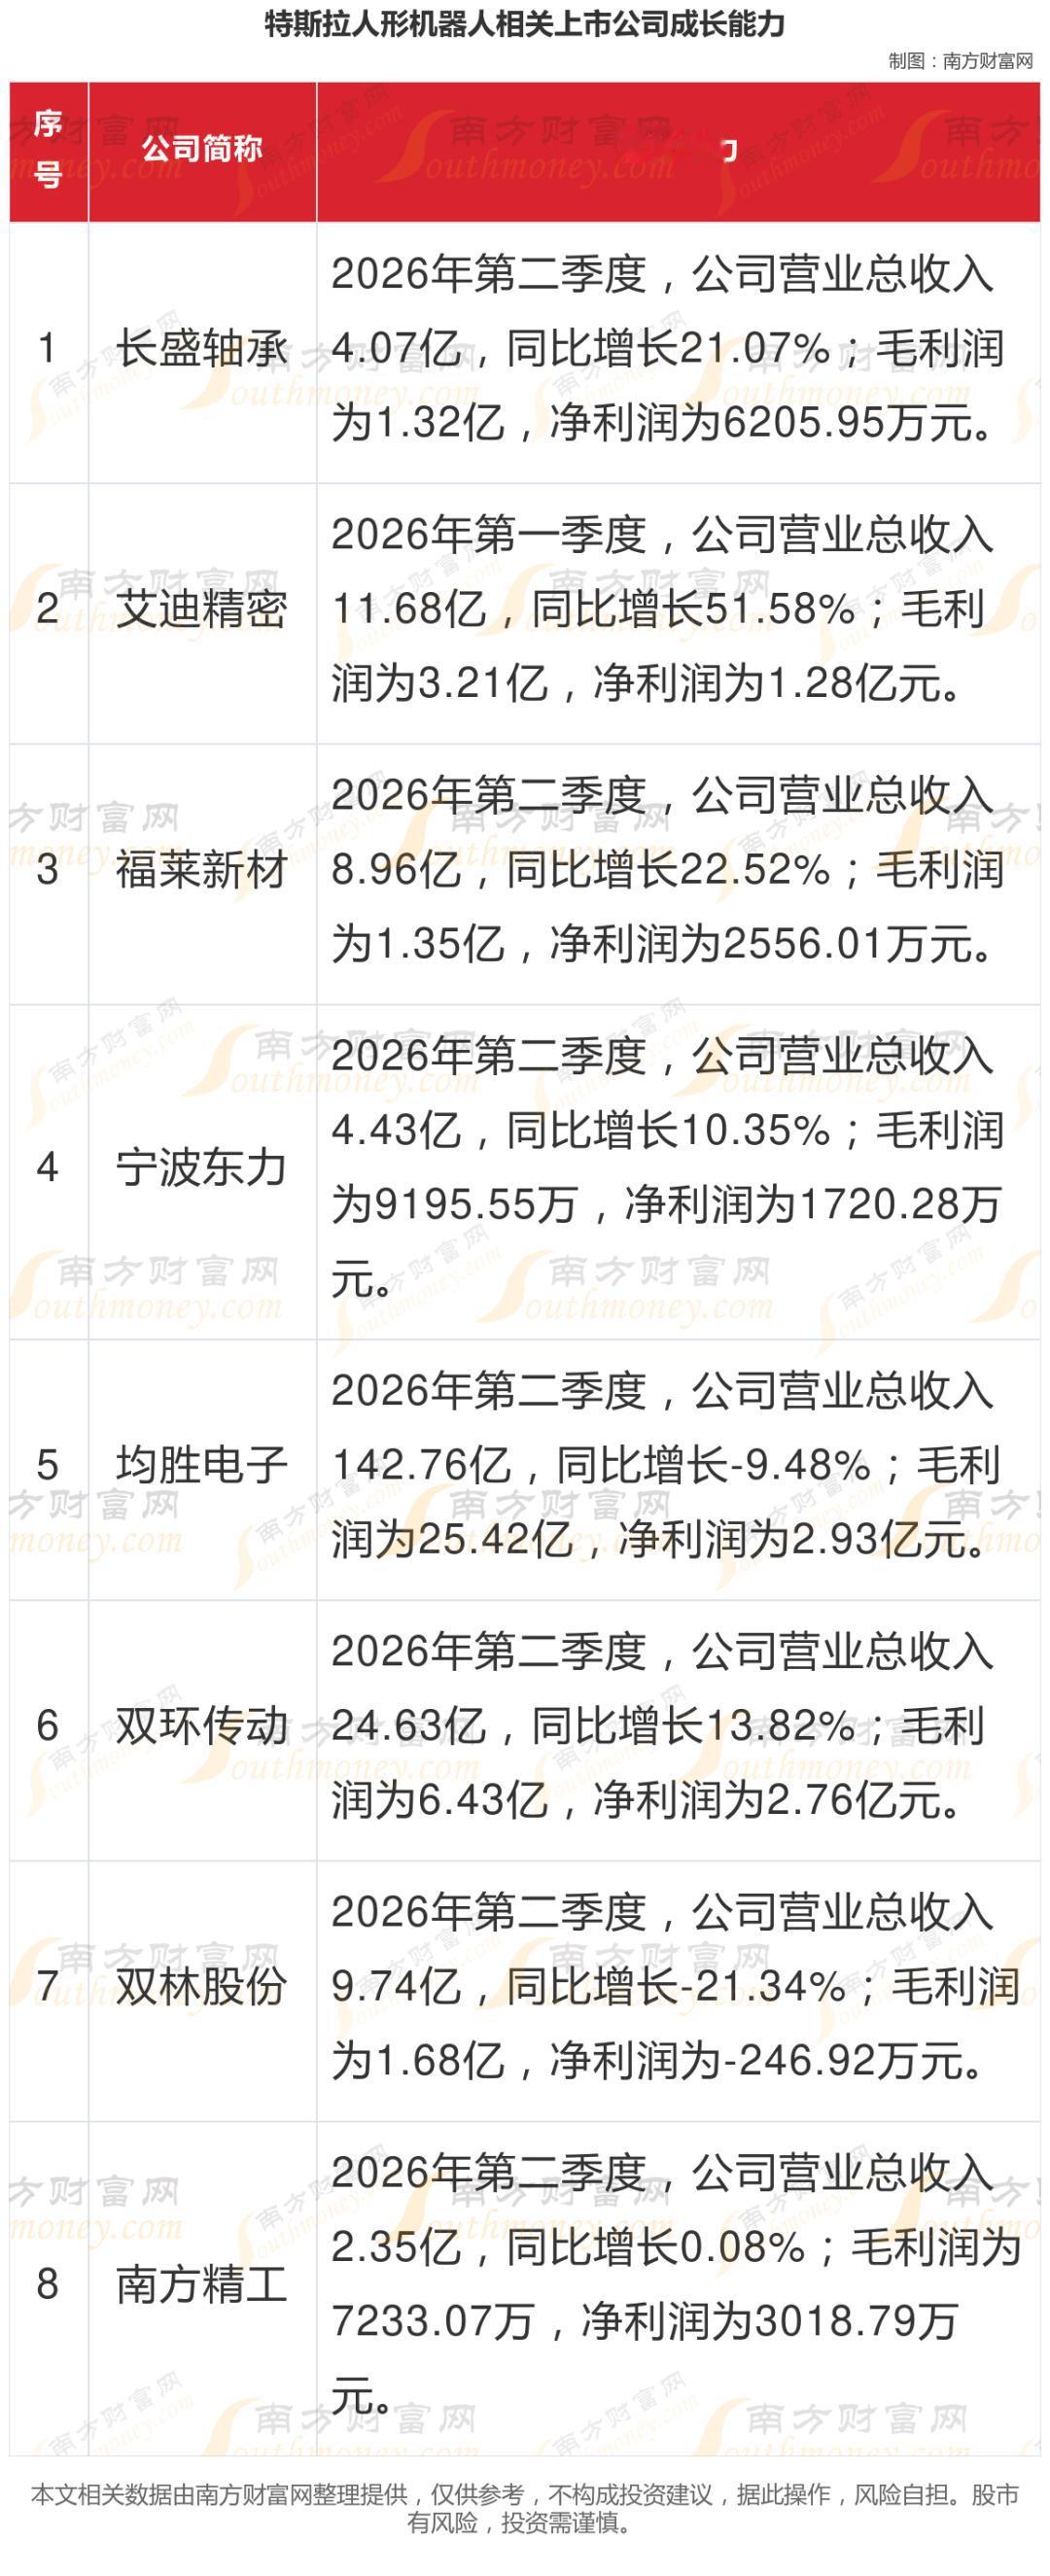
1、核心零部件(护城河最高,卖铲子赛道)减速器、一体化关节模组、伺服电机、驱控芯片、力传感器、灵巧手组件。
壁垒:精密加工积累、材料工艺、长期可靠性验证,需要多年工艺沉淀,很难短期追赶。
2、整机(分两条路线)
- 工业机器人本体:壁垒在于工艺know‑how、下游工业客户资源、交付运维服务;- 人形整机:壁垒是运动控制算法+供应链整合+场景测试数据积累,只有持续出货才能不断迭代优化。
四、总结判断
1. 未来3‑5年:人形机器人处于试点验证、缓慢降本阶段,不会立刻大规模普及;真正放量先看工业、B端商用场景;
2. 5‑10年维度:如果具身AI、零部件成本突破,机器人会逐步进入服务业、养老赛道,打开万亿空间;
3.风险提醒:赛道热度高,大量企业亏损烧钱,技术迭代速度、商业化落地进度都存在很大不确定性。