电子布“硬核八强”杀疯了:有公司订单排到2028年,AI算力背后最紧缺的隐形赛道
AI服务器再火,也得先过“一块布”这一关。
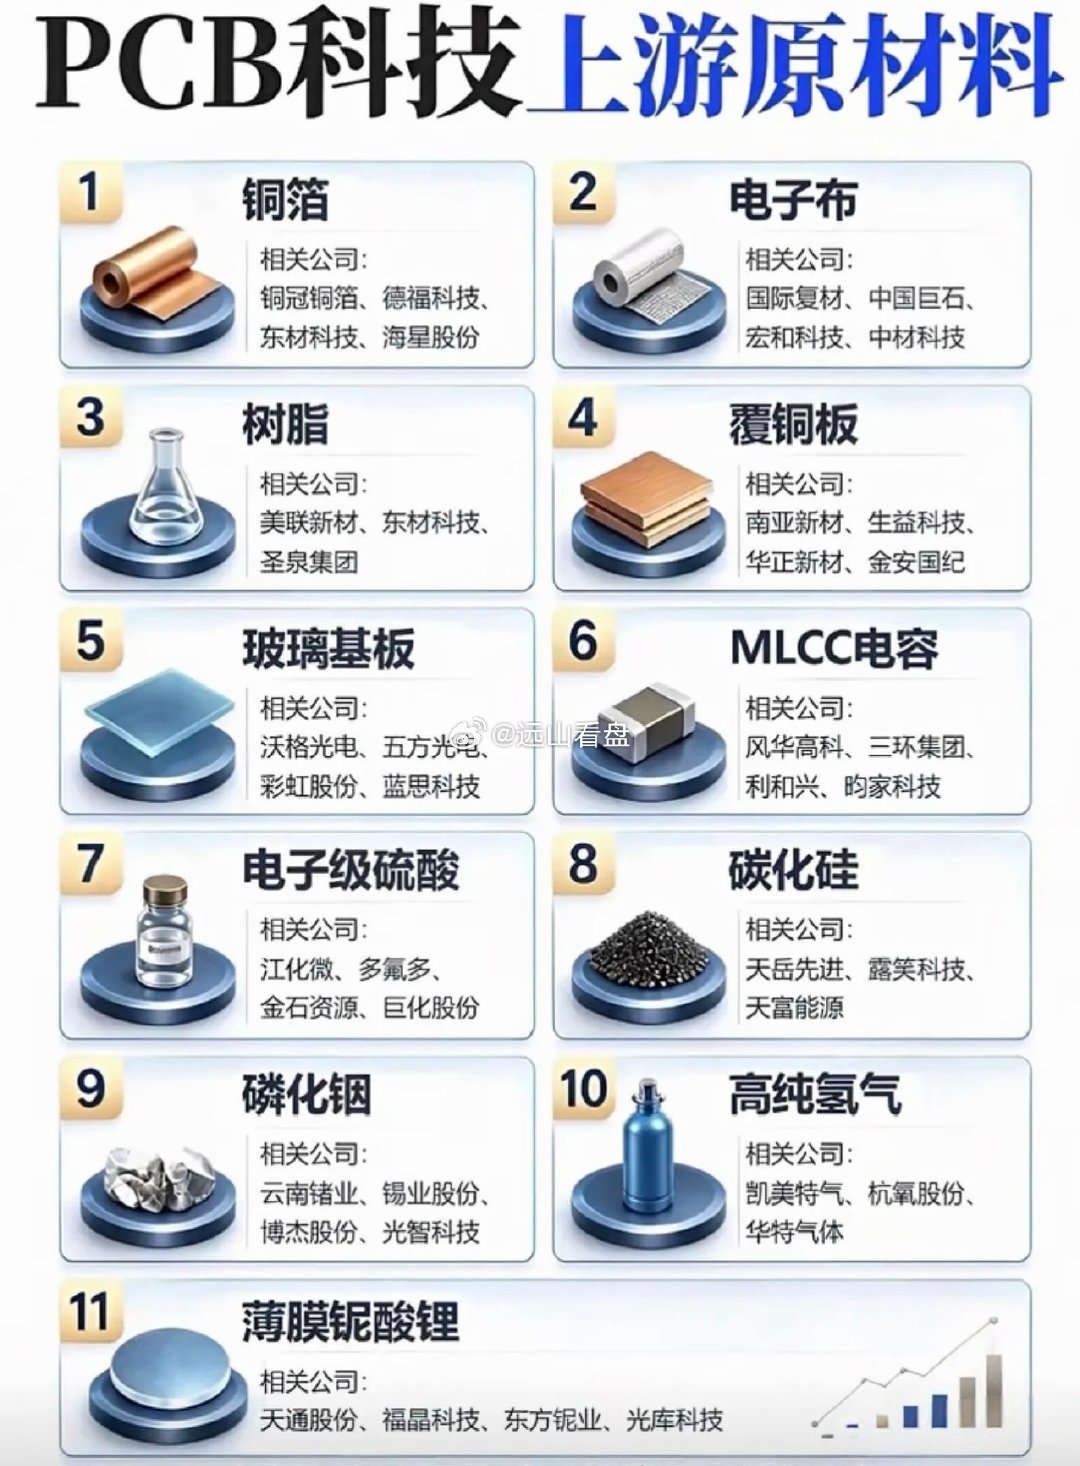
很多人盯着GPU、光模块、液冷,却忽略了一个比芯片更隐蔽、更卡脖子的环节——电子布。
随着AI服务器、FC-BGA载板需求爆发,低介电、超薄石英布正在遭遇严重紧缺。高端产品交期拉长半年以上,头部厂商一体化产能满产,多年长单直接锁定业绩。
说直白点:算力越猛,电子布越缺;电子布越缺,龙头越赚。
山东玻纤;16亿订单,一体化配套黑马在手订单16亿元,定位一体化玻纤纱电子布配套厂商。覆盖1080/2116主流规格,稳定供货覆铜板厂。自研低介电配方,突破算力基材门槛,适配终端服务器PCB。自有窑炉压缩生产成本,产线全开无检修,订单排至2026年底。
看点:不是最耀眼,但胜在稳,成本控制能力被低估。
长海股份;19亿订单,全产业链布局在手订单19亿元,拥有玻纤、树脂全产业链布局。布面平整度、尺寸稳定性行业靠前,主打汽车板与中低端算力PCB配套。长期供货生益科技、南亚新材,产能结构持续向薄布升级。订单排至2027年一季度。
看点:汽车+算力双轮驱动,薄布升级是未来弹性。
国际复材;35亿订单,承接海外缺口在手订单35亿元,国内电子纱第二梯队龙头。攻克二代low DK布零气泡量产难题,承接海外台企减产缺口。高频高速布新项目持续落地,深南电路、胜宏稳定采购,全线薄布库存清零。订单排至2027年初。
看点:海外减产,国内补位,国际复材吃到了真实红利。
菲利华;39亿订单,石英布独苗在手订单39亿元,国内独家石英布全产业链龙头。从石英砂到织布自研量产,为英伟达高端M9算力板供货。单价是普通玻纤布十余倍,壁垒极高,专供高端AI服务器。订单排至2027年二季度。
看点:稀缺性最强,单价最高,但产能天花板也最明显。
金安国纪;45亿订单,覆铜板+电子布一体化在手订单45亿元,覆铜板、电子布一体化标的。年产1.4亿米电子布,优先配套自有CCL,少量外销中小PCB厂商。完美对冲原材料涨价周期,适配消费电子与通用服务器,产能平稳释放。订单排至2027年二季度。
看点:一体化对冲涨价,稳字当头。
中材科技;70亿订单,央企全能王在手订单超70亿元,拥有央企泰山玻纤平台。国内唯一覆盖一代、二代低介电低膨胀、三代石英布的企业,二代低介电布通过英伟达GP300认证。军工、算力、通信多赛道同步放量,特种布产能持续扩建。订单排至2027年三季度。
看点:技术覆盖最全,央企背景+英伟达认证,想象空间大。
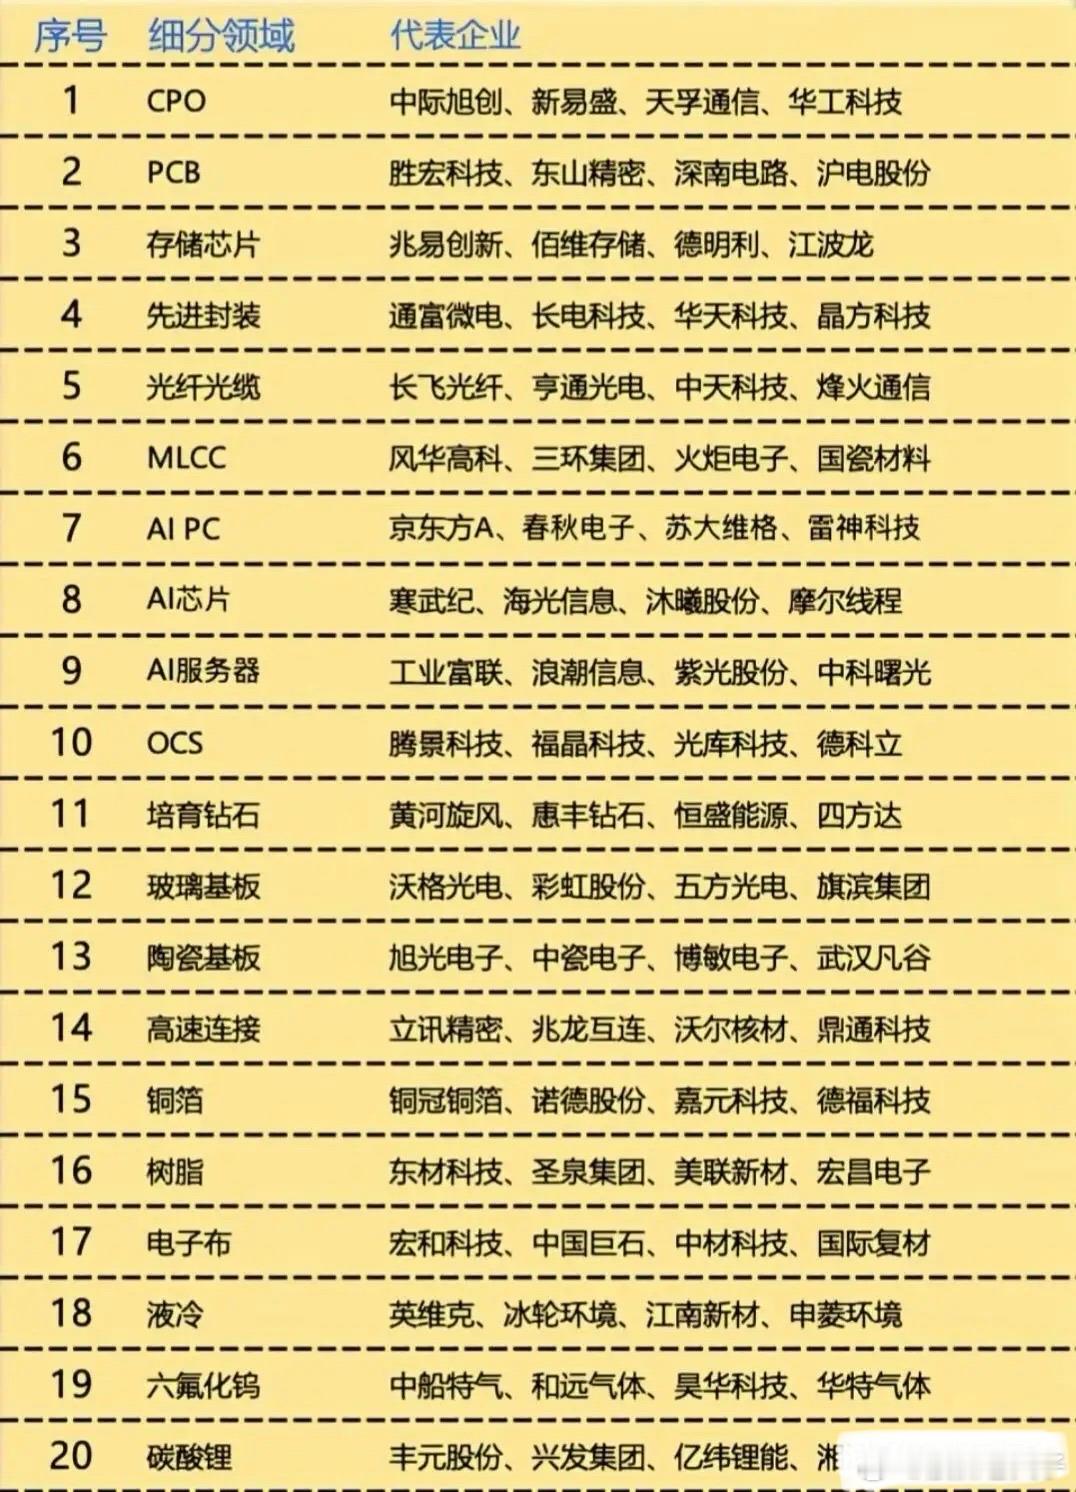
宏和科技;85亿订单,全球极薄布龙头在手订单85亿元,全球极薄布龙头。9微米超薄布打破日企垄断,4微米超级薄布量产,适配FC-BGA载板。获得英伟达、台积电双重认证,是AI服务器载板刚需材料,高端毛利率超40%。订单锁定至2027年底。
看点:极薄布是FC-BGA载板咽喉,宏和科技卡位极准。
中国巨石;195亿订单,绝对龙头在手订单195亿元,全球电子布绝对龙头。年产能超10亿米,全球市占23%,规模优势带来成本较同行低30%。二代低介电布批量供应英伟达算力产业链,高端部持续放量。核心长单覆盖2028全年。
看点:规模、成本、客户三重碾压,订单排到2028年,龙头地位短期无人撼动。
总结:如果只看稀缺性,菲利华的石英布独一档;如果看技术认证,中材科技、宏和科技都有英伟达背书;如果看业绩确定性,中国巨石195亿订单+2028年长单,几乎把未来三年锁死;如果看弹性,国际复材承接海外缺口,宏和科技高端毛利率超40%。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎