为什么“个人破产制度”在中国无法推行?
因为值钱的从来不是资产,而是人。
我之前经常说的一句话是什么呢?
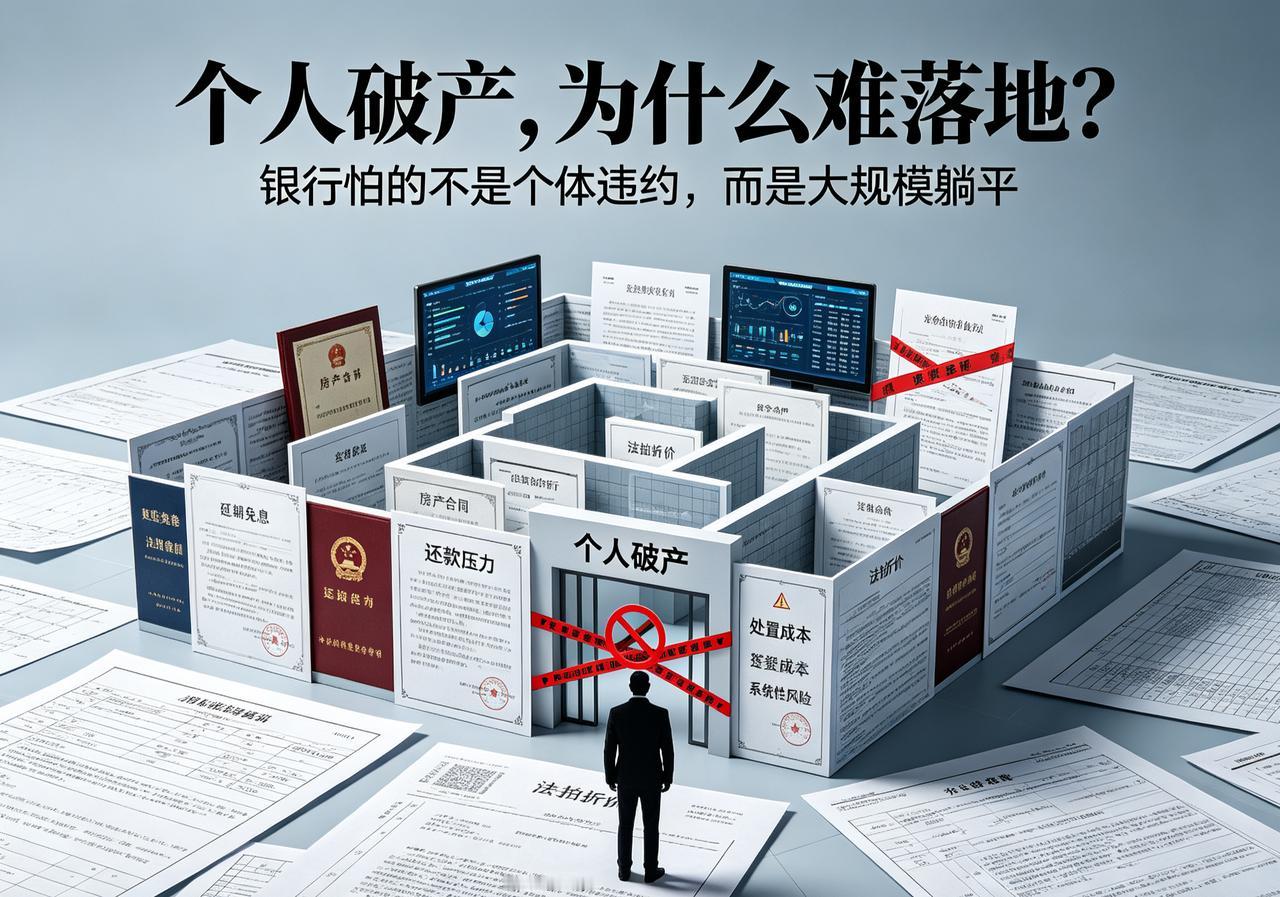
银行很清楚,值钱的从来不是房贷本身,而是愿意扛房贷的人,而一旦个人破产制度设计后,那么还怎么套牢一个人呢?
我聊聊过现实里的真实情况好了:
现在很多银行面对还款压力大的借款人,反而不希望你直接断供。
甚至会主动给出一两年免息延期的协商方案,千方百计也要把这笔贷款维持下去。
银行为什么宁愿给你免息延期,也不愿意断供走法拍?
因为法拍对银行来说,是彻头彻尾的下下策。
一套流程走下来,打官司、查封、评估、拍卖,耗时一两年都是常态。
而且法拍成交价普遍要打大折扣,最后到手的钱未必能覆盖剩余贷款本金,中间还要搭进去诉讼费、各种处置成本,坏账风险极高。
所以现在借款人一出现还款压力,银行优先选择是协商,延期、阶段性免息、调整月供,怎么都好谈。
其实银行真正怕的,从来不是单个购房者摆烂断供。
个体违约,银行有的是手段对付,起诉、列失信、走法拍流程,这点风险银行完全扛得住。
但如果是一大群人集体选择躺平不还贷,那本质就是大规模债务违约,系统性风险就完全不是一个量级了。
所以回到最开始的问题:
为什么没有个人破产制度?
很简单:
一个国家最值钱的,永远是它的核心资源。
澳大利亚靠矿产,巴西靠草场和农牧,中东国家靠石油,欧美靠科技和专利,新加坡这类国家靠的是地理位置和枢纽价值。
而有的国家,最核心的资源,就是人。
当人本身就是整个经济体系最核心的资源、最底层的偿债载体,那绑定在人身上的债务、购买力、持续几十年的履约能力,就是整个体系最值钱的资产。自然人破产