众力资讯网

标签: 信贷

当下国内面临资产荒,资金找不到可以对标的资产。实体产业整体过剩,企业信贷需求萎缩

当下国内面临资产荒,资金找不到可以对标的资产。实体产业整体过剩,企业信贷需求萎缩

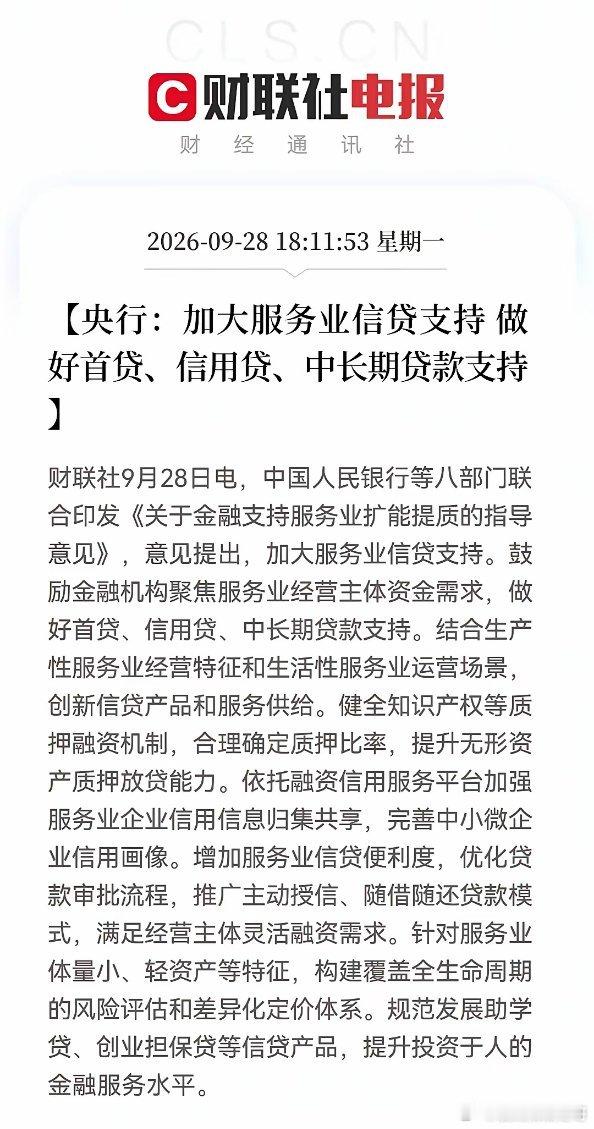
央行放大招!轻资产企业终于能“凭本事”借钱了9月29日,央行信贷市场司副

央行放大招!轻资产企业终于能“凭本事”借钱了9月29日,央行信贷市场司副

“930”前夜: 贷款中介换话术, 助贷App改头换面

“930”前夜: 贷款中介换话术, 助贷App改头换面

不出意外,明天真的要“亮剑”了!刚刚,重磅利好落地!从信贷

不出意外,明天真的要“亮剑”了!刚刚,重磅利好落地!从信贷

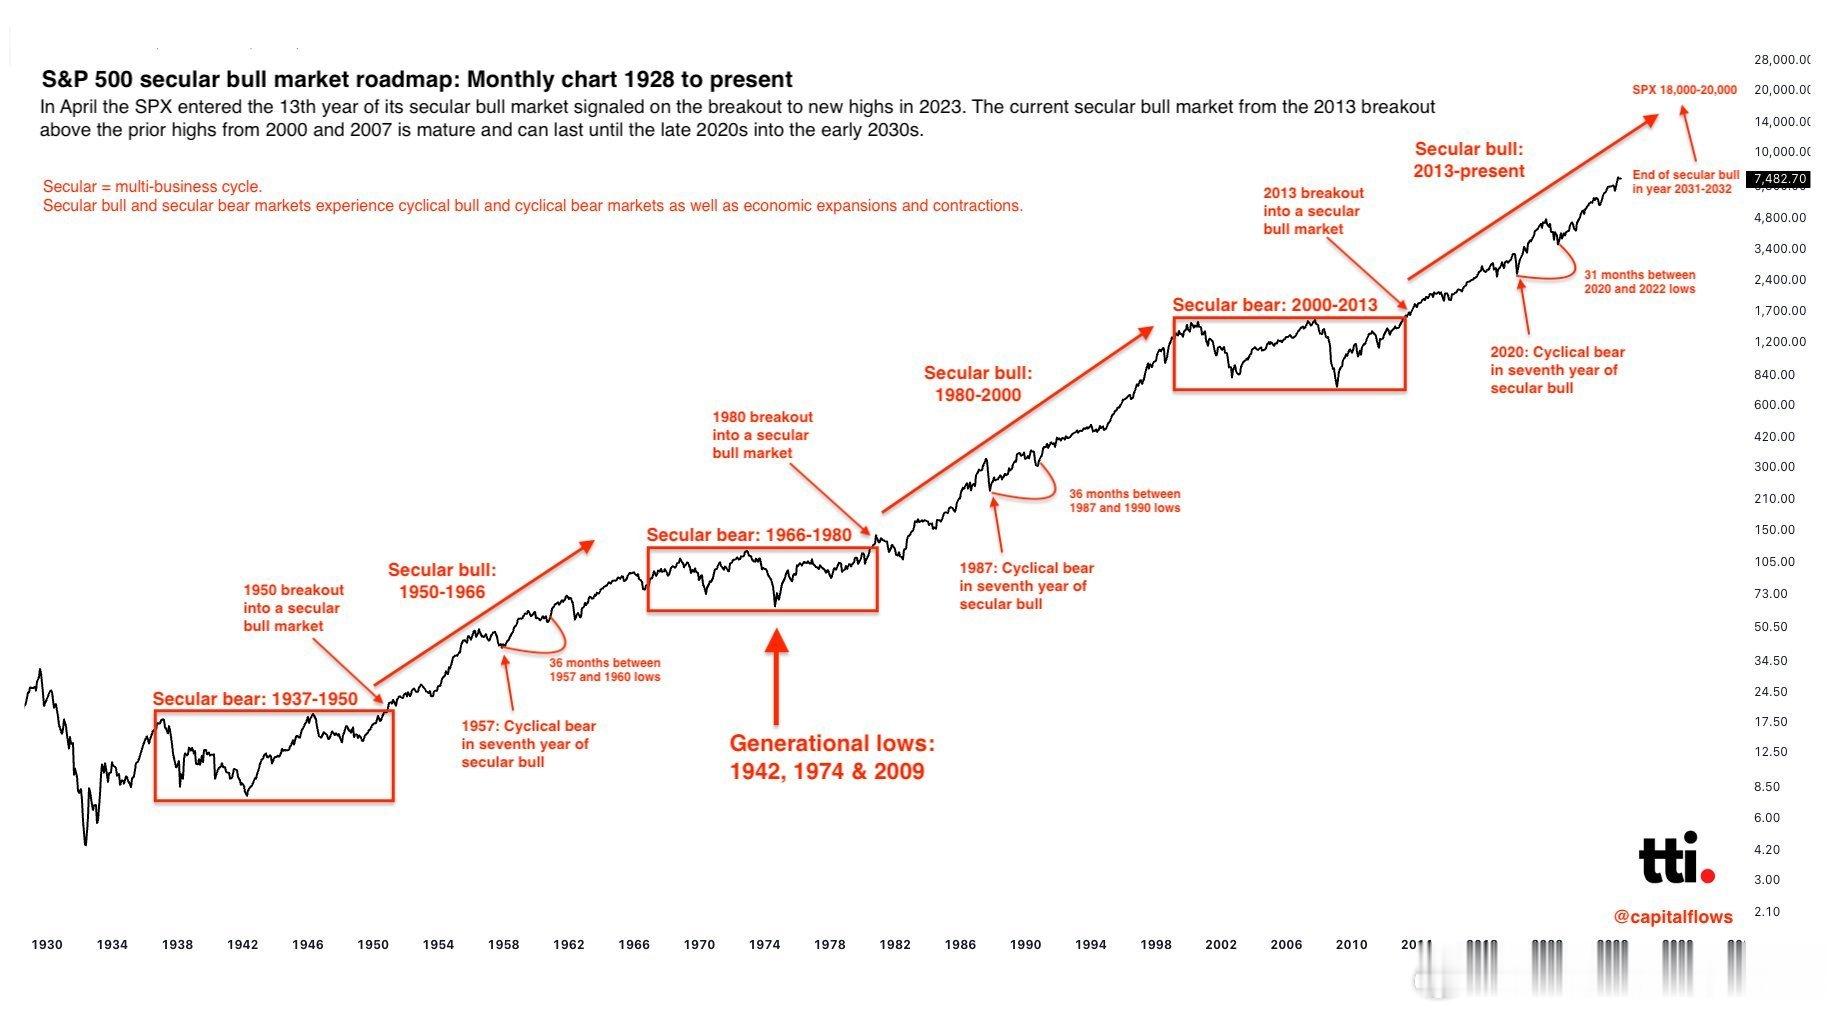
我们正处于一个长期牛市的第13年,而大多数人甚至不知道这意味着什么。让我解释一下

我们正处于一个长期牛市的第13年,而大多数人甚至不知道这意味着什么。让我解释一下

去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套

去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套

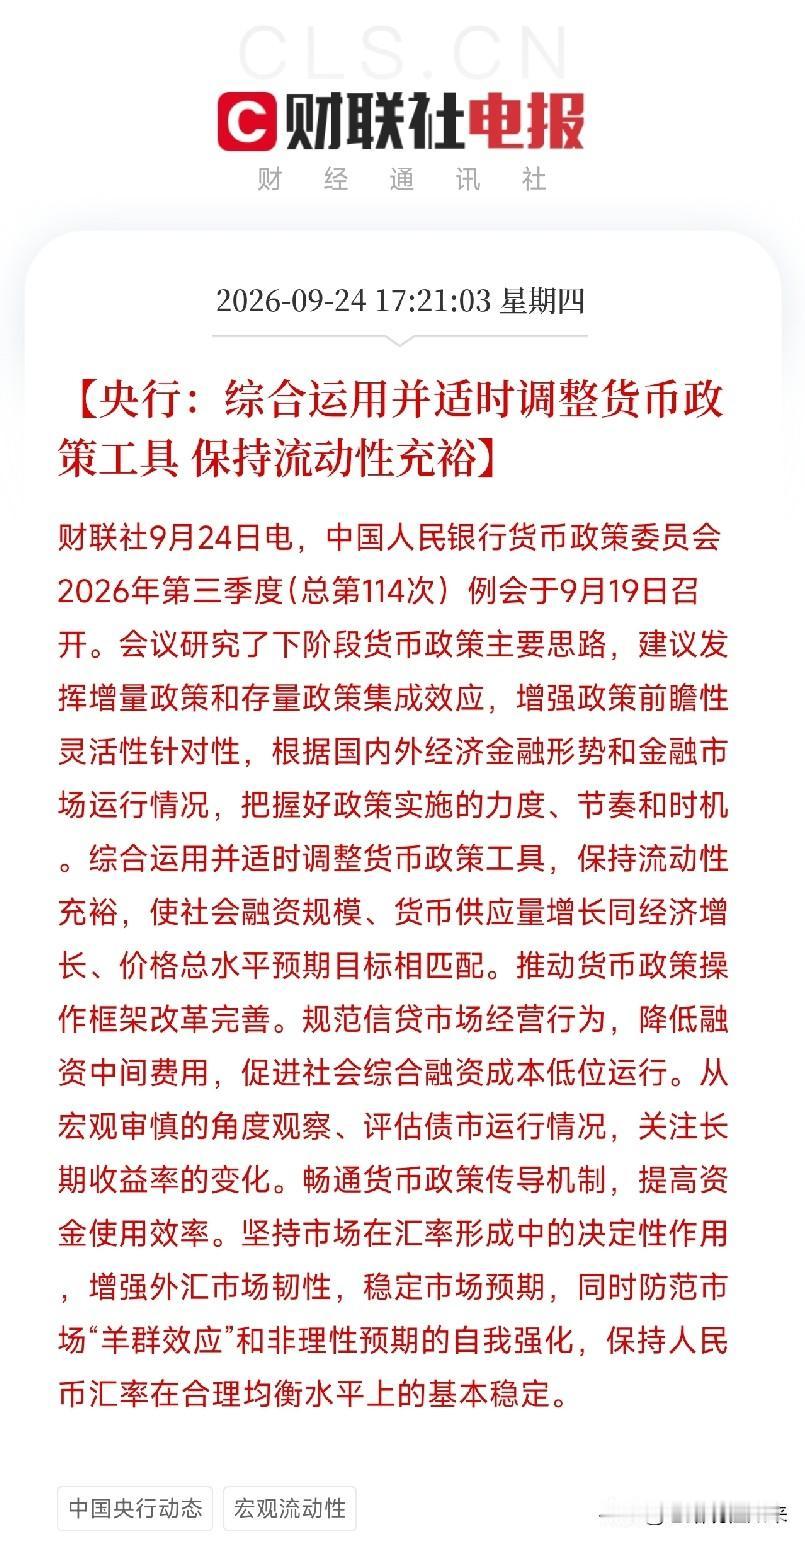
下午5点多,央行货币政策委员会三季度例会通稿发布,很多人正在下班或者回家的路上,

下午5点多,央行货币政策委员会三季度例会通稿发布,很多人正在下班或者回家的路上,

有人让我帮他催债,催债我催不了一点。妹夫做信贷,说接下去几年尽量不要随

有人让我帮他催债,催债我催不了一点。妹夫做信贷,说接下去几年尽量不要随

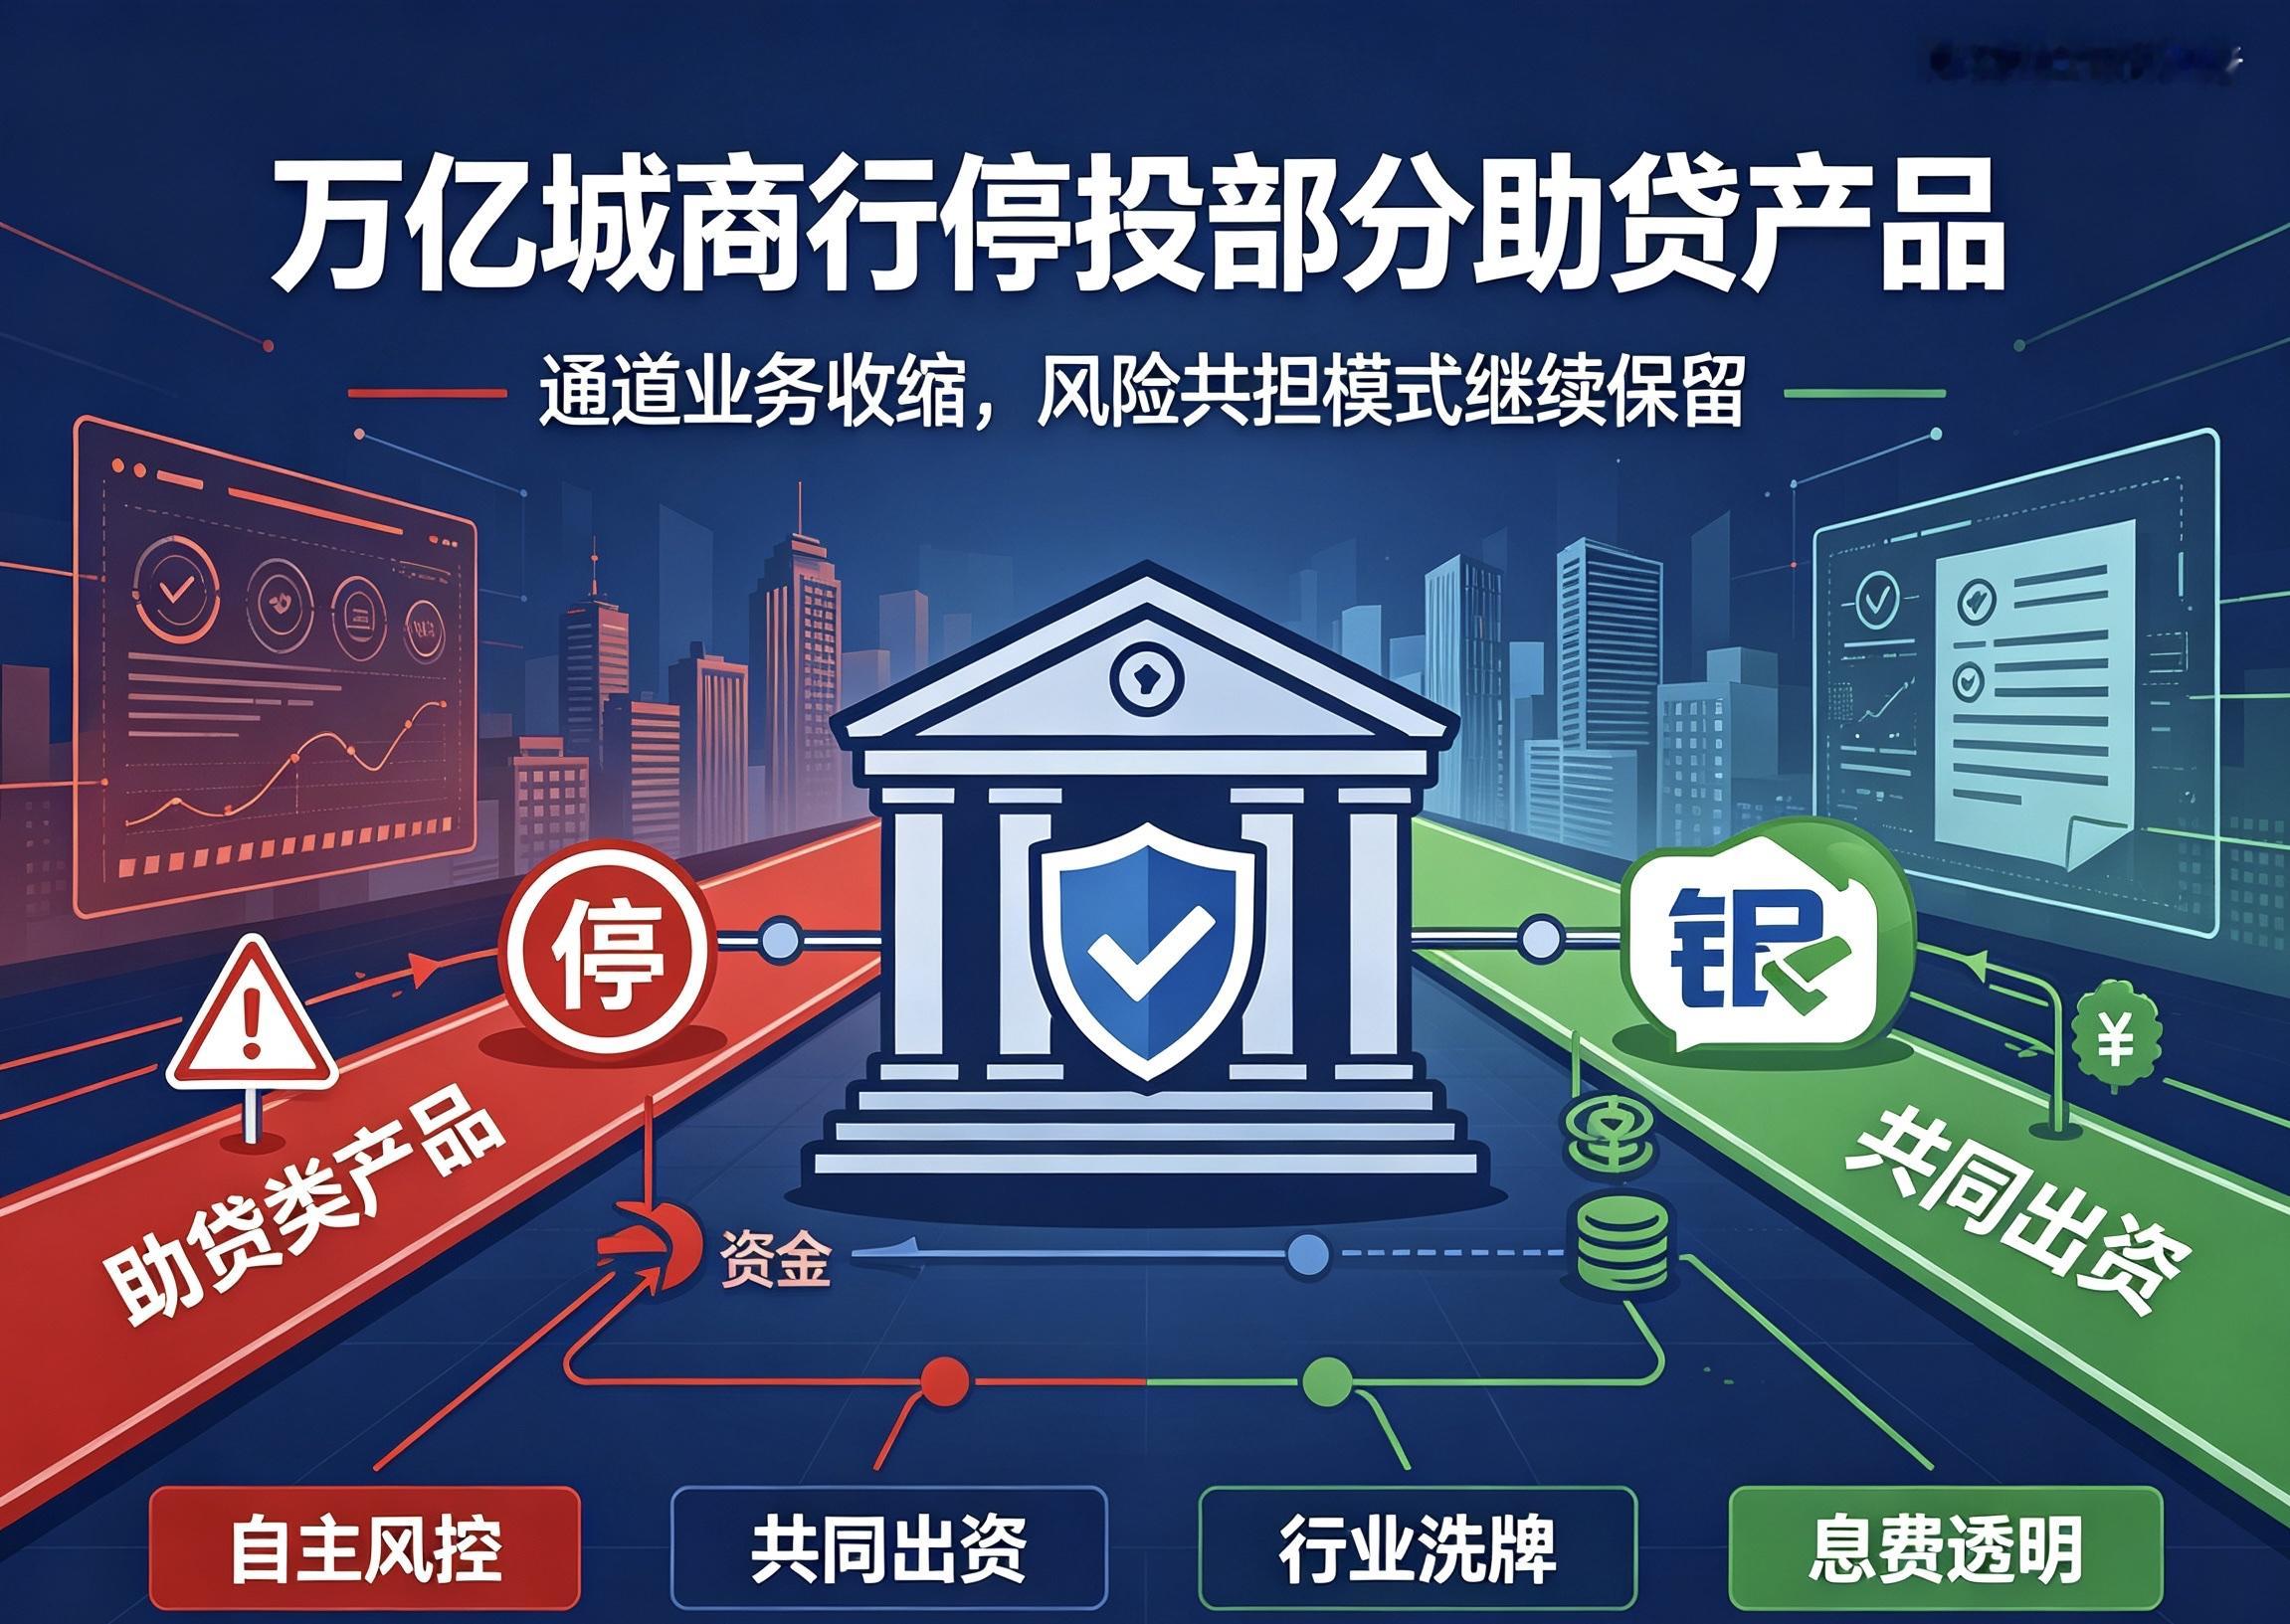
万亿城商行突然“断供”助贷!普通人借钱规则彻底变天最近金融圈发生了一件很多人没看懂、但直接影响亿万普

万亿城商行突然“断供”助贷!普通人借钱规则彻底变天最近金融圈发生了一件很多人没看懂、但直接影响亿万普

房价跌不跌已经不重要了!昨晚和银行信贷部的老同学吃饭,两杯茅台下肚,他拉着我袖子

房价跌不跌已经不重要了!昨晚和银行信贷部的老同学吃饭,两杯茅台下肚,他拉着我袖子

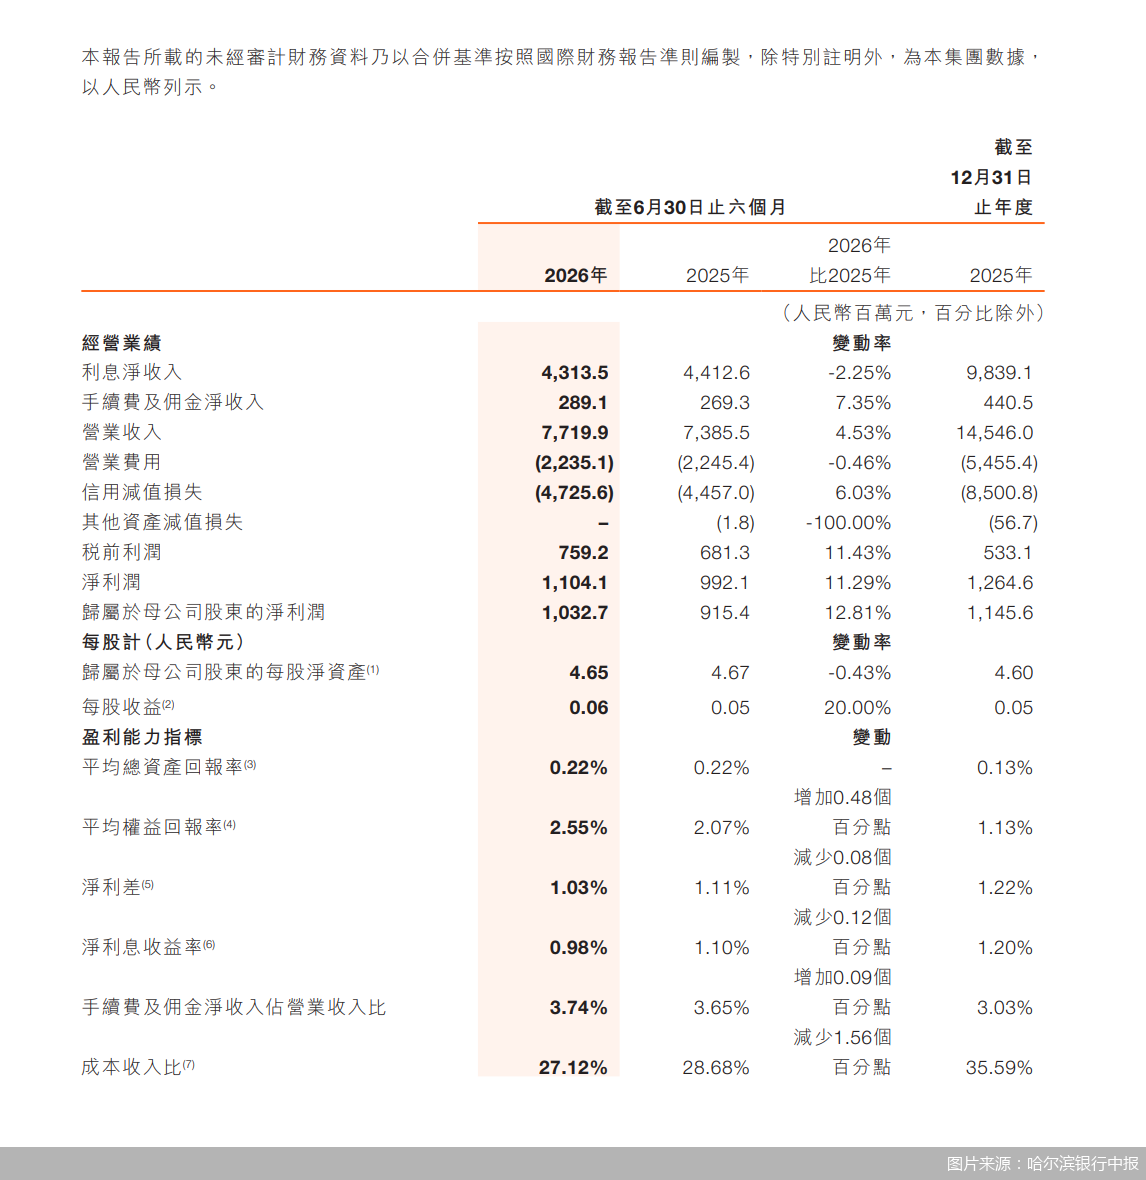
净息差首破1%、不良率高企! 万亿哈尔滨银行的双重困局

净息差首破1%、不良率高企! 万亿哈尔滨银行的双重困局

10月1日支付页面调整,微信付款迎来变化,分清传言避免踩坑不少人扫码付款时

10月1日支付页面调整,微信付款迎来变化,分清传言避免踩坑不少人扫码付款时

“被坑惨了!”9月12日报道,贵州,一离异女子经人介绍,与一名男子相恋,女子见他

“被坑惨了!”9月12日报道,贵州,一离异女子经人介绍,与一名男子相恋,女子见他

潘功胜回应“信贷失速”焦虑

潘功胜回应“信贷失速”焦虑

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元

温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元也能买辆车,生活过得舒舒服服!可资本却不甘心,偏要把人往城市里推,让大家掏空积蓄去承接高价住房!究竟是谁让农民原本安稳惬意的生活变了样?其实答案就藏在这四个字里:资本不肯!很多人疑惑,农民在农村安居乐业、安稳度日,到底碍着谁了?答案很现实:这种低成本、低欲望、无负债的安稳生活,是资本最不愿看到的局面。如果农民都留在乡村自建住房、自给自足,不进城买房、不透支消费,城市庞大的房地产库存、上下游产业链、金融信贷体系,就会失去最核心的承接人群,资本也就没有了持续收割利润的空间。我们可以算一笔最实在的民生账,在农村,三十万足以建成一栋格局通透、空间充足的三层自建房,独门独院、采光充足,一家人祖孙三代居住绰绰有余,不用公摊、不用物业费、不用还房贷。再花八九万购置代步小车,日常通勤、走亲访友、下地务农都十分便捷,前后四十万左右的投入,就是终身资产,无负债、无压力,往后只需踏实劳作,便能安稳度日,这是无数普通人最理想的烟火生活。可反观进城生活,一切都变了味,同样的安家需求,在城市动辄百万起步,哪怕是小县城,一套刚需房也要大几十万。普通人掏空一辈子积蓄、透支父母养老钱,还要背上二三十年的房贷,每月固定还款,一辈子被房子捆绑。原本轻松自在的生活,瞬间被房贷、车贷、物业费、子女教育、医疗开销压得喘不过气,从安稳度日变成负重前行。没有人天生愿意背负重债、奔波劳碌,之所以无数农民被迫告别乡村、涌入城市,根本不是城市生活更幸福,而是资本主导的资源倾斜,悄悄锁住了普通人的退路。资本为了盘活城市楼市、拉动经济增长,把优质教育、医疗、就业、养老资源全部集中在城市,农村慢慢被弱化配套,孩子读书要进城、老人看病要进城、年轻人找工作只能进城。久而久之,就形成了无解的困局:留在农村,看似生活低成本,却守不住资源、扛不住未来,走进城市,看似拥有优质配套,却要掏空积蓄、背负债务,一辈子为资本打工。这也是温铁军最痛心的地方:农民原本拥有简单幸福的能力,却被外部规则强行打破,被迫卷入无尽的内卷之中。很多人误以为城市化是自然发展的结果,实则掺杂着浓重的资本运作痕迹,城市房产过剩、资本资金闲置,需要大量人口接盘消化库存,金融体系需要房贷信贷维持流转,各行各业需要人口红利支撑运转。而农民群体基数最大、最踏实、最能吃苦,自然成了承接城市高房价、盘活资本体系的核心人群。资本永远追逐利益,不愿看见普通人低成本安稳度日,一旦人人低消费、无负债,资本就无法持续收割红利。所以它用资源倒逼、舆论引导、环境差异等各种隐形手段,把农民一步步推出乡村、推向城市,让无数普通人从安居乐业的老百姓,变成被房贷捆绑的“房奴”,一辈子奔波劳碌,为生活负重前行。温铁军的这番话,从不是否定城市化发展,而是看透了普通人的生存困境,最让人无奈的是,农民没有做错任何事,只是想安稳过日子,却被动卷入时代洪流,被迫放弃故土、透支人生。原本四十万就能圆满的人生,硬生生变成几百万的终身负担,说到底,毁掉农民安稳生活的,从来不是普通人的欲望,而是冰冷的资本逻辑。
早该动手了。央行八部门一纸新规,把花呗、白条、月付全部赶出支付选项。过去你在

早该动手了。央行八部门一纸新规,把花呗、白条、月付全部赶出支付选项。过去你在

9月15日,“平台月付将退出支付选项”话题引发热议。9月30日起《金融产品网络营销管理办法》实施,支

9月15日,“平台月付将退出支付选项”话题引发热议。9月30日起《金融产品网络营销管理办法》实施,支

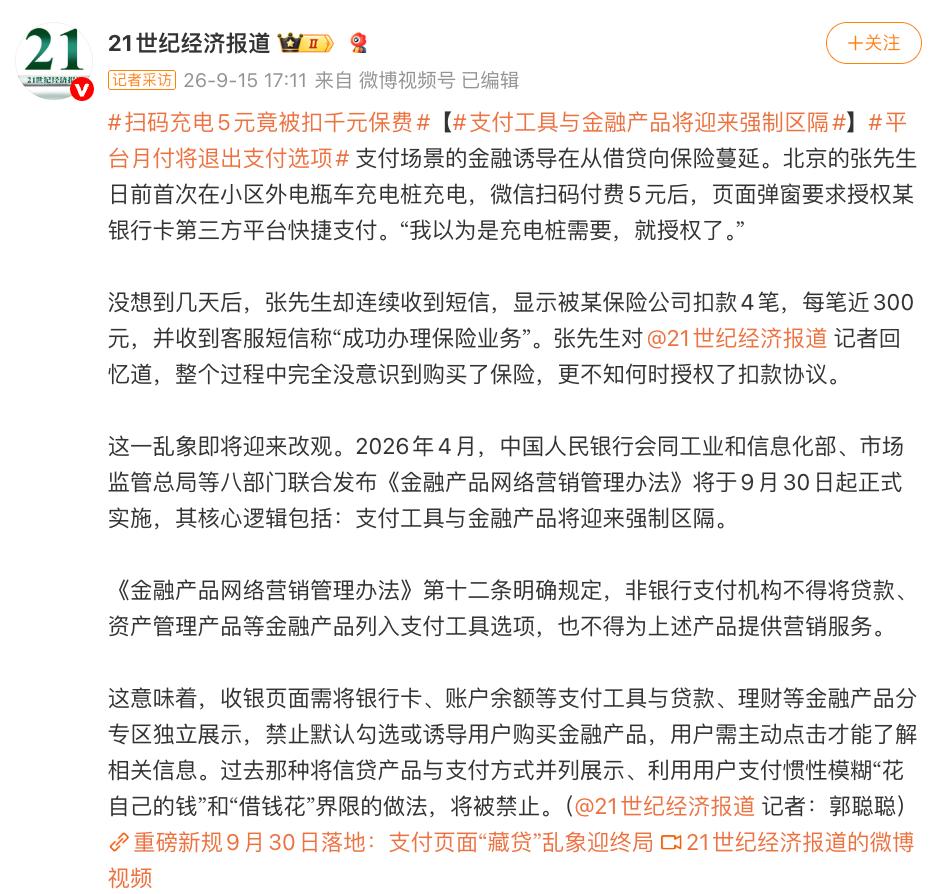
9月15日,“平台月付将退出支付选项”话题引发热议。9月30日起《金融产品网络营销管理办法》实施,支付页面须与信贷、理财等金融产品区隔,网传零钱通、余额宝无法消费的说法为谣言。‌‌月付退出支付选项冲上热搜!别慌,这波操作是在保护你的钱包“平台月付将退出支付选项”话题冲上热搜,不少网友瞬间慌了:我的花呗还能用吗?白条是不是要凉了?先别急着焦虑,这件事的真相,比传言温暖得多。先直接说结论:支付宝、美团、抖音、京东等多家平台客服均已回应,目前未接到相关通知,月付产品仍可正常使用。至于网上传得沸沸扬扬的“零钱通、余额宝不能用于消费付款”,微信官方已经明确辟谣:纯属谣言。那9月30日到底变了什么?变的不是“能不能用”,而是“怎么展示”。过去,你在收银台付款时,银行卡、账户余额和花呗、月付、白条全部混在一起列队展示,利用你“顺手点一下”的支付惯性,把“花自己的钱”和“借钱花”刻意模糊成同一件事。新规的核心,就是让这两类东西强制区隔——支付归支付,信贷归信贷,想借钱可以,但你得清清楚楚地知道自己借了钱。为什么有人会觉得“月付退出支付选项”?因为媒体标题确实容易让人误会。但仔细看条款就会发现,信贷产品并非不能出现,而是不能混在支付工具选项里,需要在收银台其他位置独立展示,并清楚标明“这是贷款产品”。换句话说,以前是平台把“借钱”偷偷塞进你的肌肉记忆里,现在必须让你主动选择。这条新规来得正是时候。有报道提到,北京的张先生扫码付了5块钱充电费,页面弹窗要求授权,他没多想就点了。结果几天后,连续被某保险公司扣款4笔,每笔近300元,他全程毫不知情。这种“支付即授权”的套路,利用的就是你在付款那一瞬间的信任和惯性。新规要斩断的,正是这种灰色地带。更值得关注的是,这背后传递了一个清晰的信号:让支付回归支付,让金融回归金融。过去几年,收银台早已不是一个简单的付款页面,而变成了各大平台推销信贷、理财、保险的黄金广告位。每一次付款,都暗藏着一次“被营销”的风险。区隔展示之后,算法不能再故意向你推过度消费的产品,“保本高收益”这类诱导话术也被全面禁用。所以,普通用户完全不用恐慌。零钱通、余额宝照常能付款,花呗、白条、月付也照常能用。你唯一的“损失”,是付款时少了一些被诱导借贷的机会——这难道不是一件好事吗?最后问一句:你有没有过付款时“莫名其妙”被开通了某个借贷或保险服务的经历?评论区聊聊,看看有多少人踩过同样的坑。平台月付将退出支付
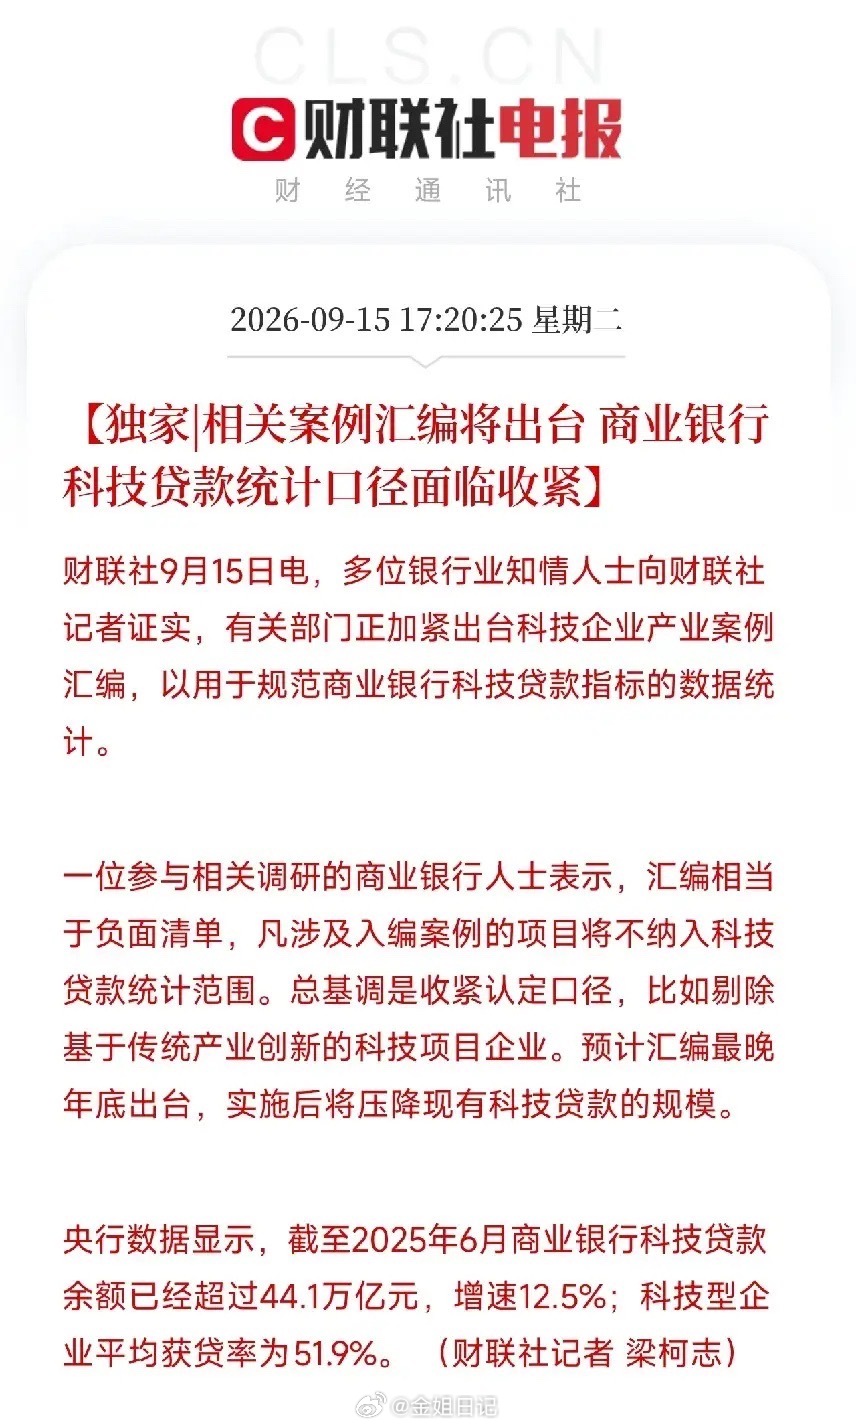
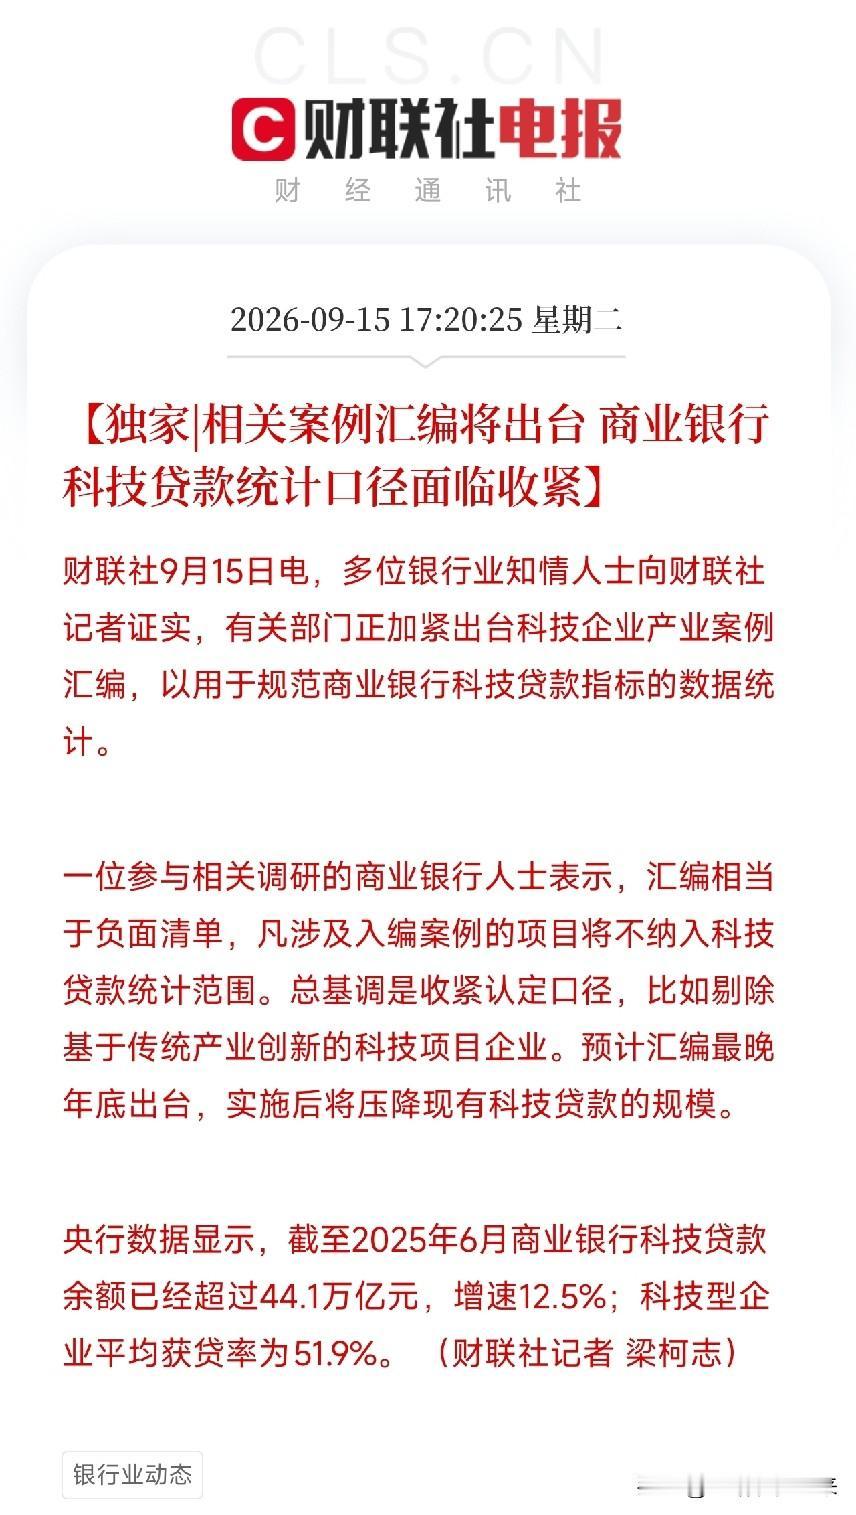
这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在加紧出台科技企业

这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在加紧出台科技企业

下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在

下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在

平台月付将退出支付选项9月30号开始,各大平台的月付、花呗这类信贷,不会再跟银行

平台月付将退出支付选项9月30号开始,各大平台的月付、花呗这类信贷,不会再跟银行

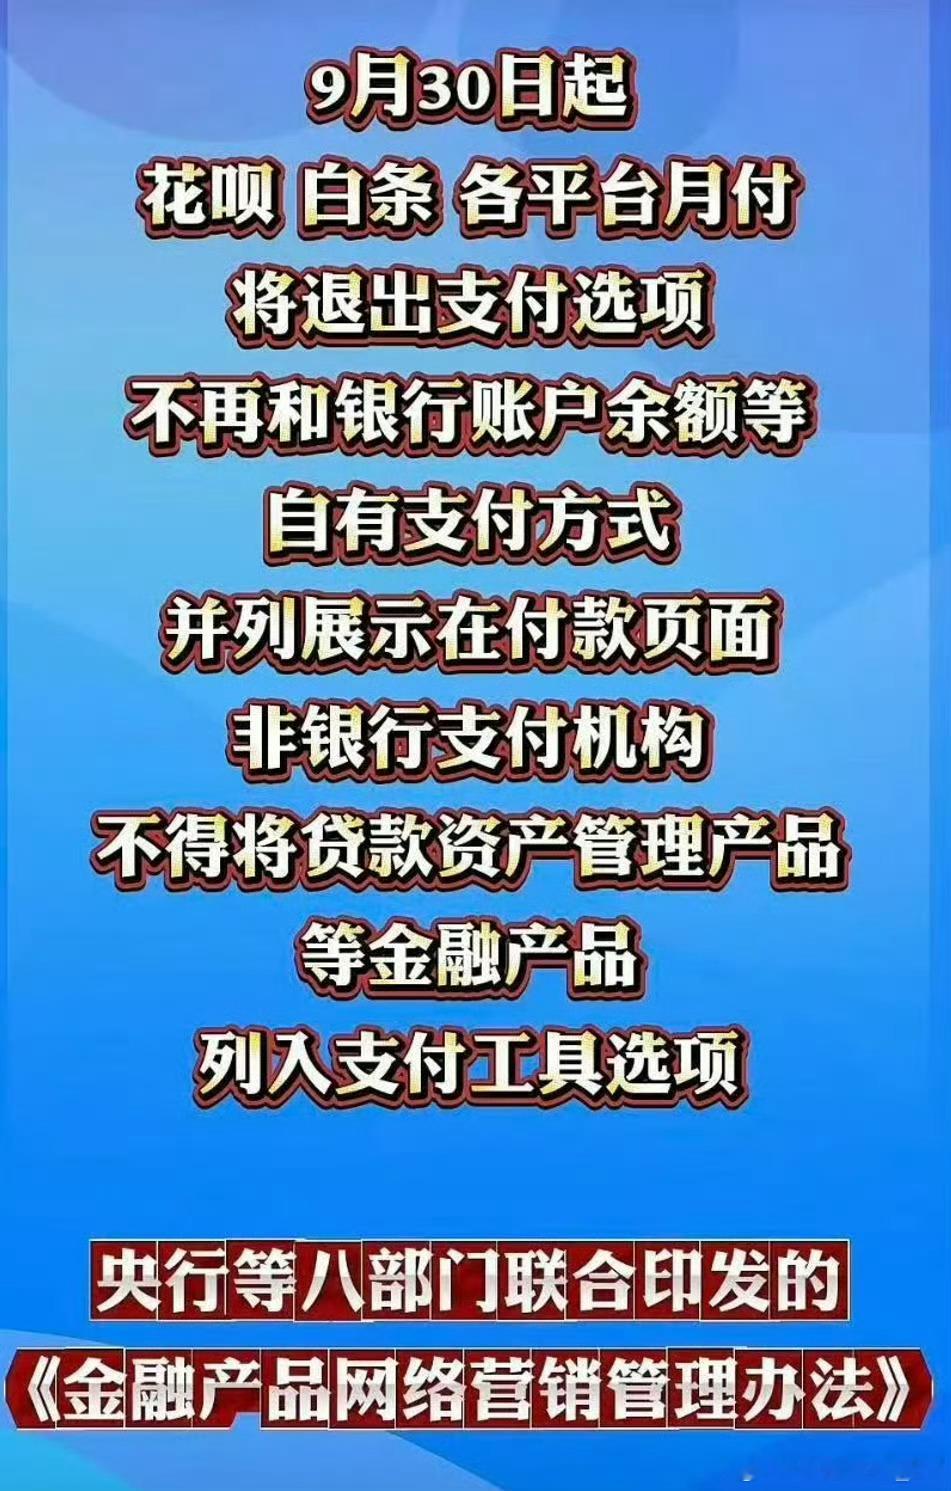
平台月付将退出支付选项9月30号开始,各大平台的月付、花呗这类信贷,不会再跟银行卡、余额混在付款列表里了,不是把功能直接关掉,只是挪到单独入口,以后付款,不会一不小心就选到借钱消费,想使用信贷,得自己主动去找,避免很多人糊里糊涂就超前负债,算是给大家加了一道提醒​​​
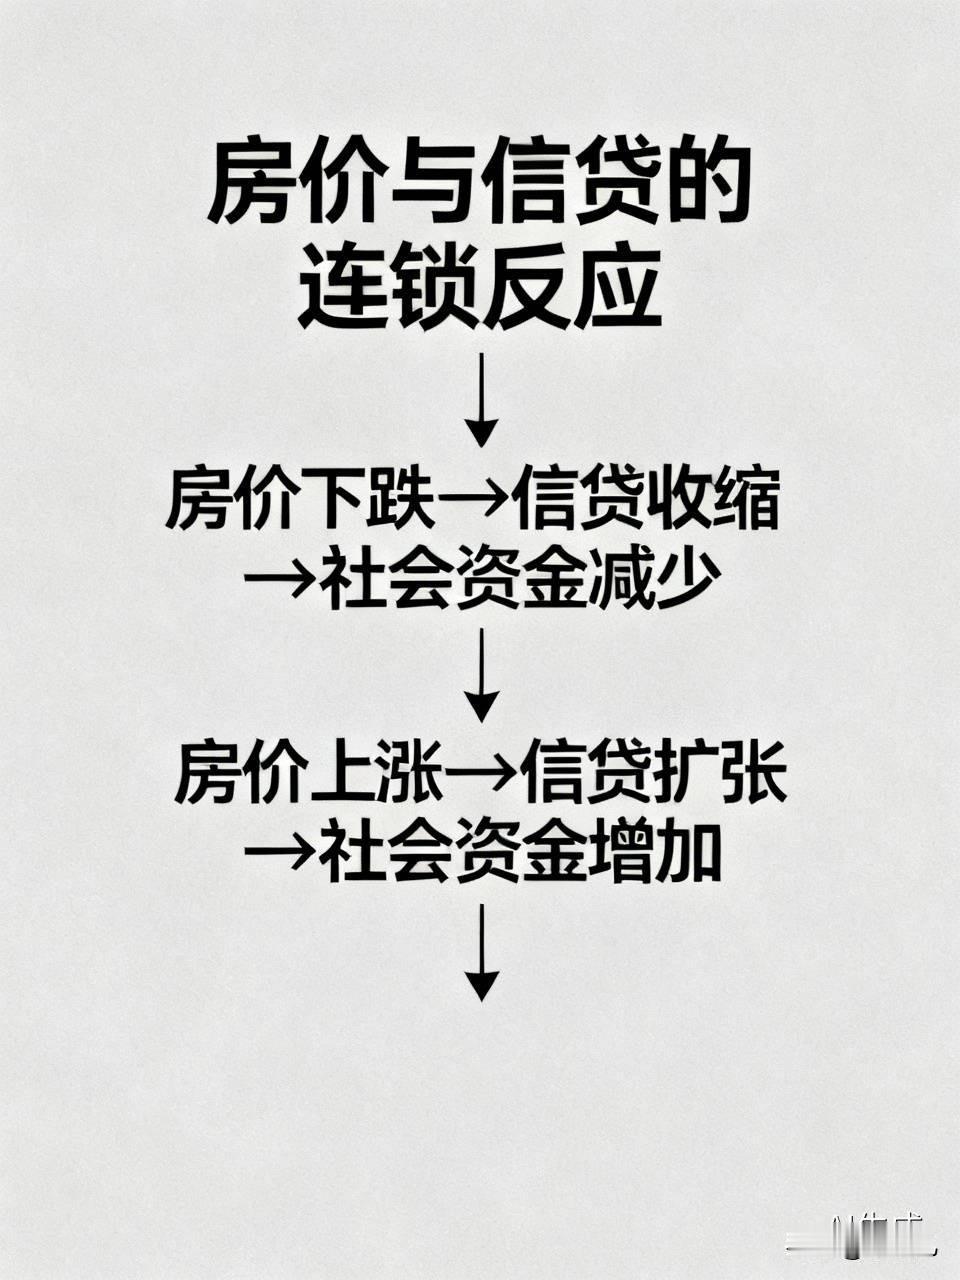
房价大跌不可怕,可怕的是房价大跌以后带来的影响很可怕。因为房价是绑定了银行,绑

房价大跌不可怕,可怕的是房价大跌以后带来的影响很可怕。因为房价是绑定了银行,绑

828新政不是短期救市刺激,是房地产底层制度重构,叠加信贷优化、外部美联储利率环

828新政不是短期救市刺激,是房地产底层制度重构,叠加信贷优化、外部美联储利率环

六部门联合发文确认:农村马上要迎来大钱了!近日,经中央深改委审议通过,农业农

六部门联合发文确认:农村马上要迎来大钱了!近日,经中央深改委审议通过,农业农

六部门联合发文确认:农村马上要迎来大钱了!近日,经中央深改委审议通过,农业农村部、中央农办、国家发改委、财政部、人民银行、金融监管总局六部门,联合印发《坚持农业农村优先发展完善乡村振兴投入机制实施方案》,把乡村振兴“钱从哪来、往哪投、怎么投”讲得明明白白。不管是普通农户,还是回乡创业的人,都跟这份政策息息相关。先看资金大盘:2026年全国一般公共预算农林水支出安排2.43万亿元,同比增长3.3%。2025年农林水支出2.35万亿元,已经达到2012年的2.48倍,投入规模持续扩大。六大资金渠道同步打通:1.财政优先保障。把农业农村作为预算优先领域,重点投向农村基建、人居环境改造,巩固帮扶资金投入,补齐农村生活条件短板。2.债券加大发力。用好超长期特别国债、地方专项债,支持乡村基建、产业、公共服务项目落地。3.信贷规模庞大。2026年二季度末本外币涉农贷款余额54.16万亿元,重点保障粮食生产、乡村产业、农业基建与科技创新,上半年新增2.65万亿元。4.农业保险兜底。2025年农业保险保费突破1550亿元,为上亿农户提供超5.2万亿风险保障,稻谷、小麦、玉米三大主粮完全成本保险全国落地,种粮更安心。5.激活民间投资,引导社会资本下乡兴业。6.盘活农村集体资产,挖掘农村自身资源潜力。农民可以直接拿到手的补贴,一共16项稳定执行:耕地地力保护补贴,抛荒一年以上取消次年补贴资格;农机购置补贴直补到户;东北玉米大豆生产者补贴、稻谷主产省补贴继续落实。中央财政安排2630亿元,各类惠农补贴全部通过一卡通直达农户账户,减少中间环节。同时强化资金监管,落实惠民惠农补贴清单制度,发放标准、对象全程公开,接受群众监督,严防补贴被截留挪用。从2.43万亿财政盘子,到54万多亿涉农信贷,再到十几项直达农户的补贴,国家对农村的投入力度前所未有。读懂政策,才能把握住乡村发展的新机遇。
🌊大金融!大金融!大金融!喊三遍可以,但脑子得清醒:这次是“固本”,不是“点

🌊大金融!大金融!大金融!喊三遍可以,但脑子得清醒:这次是“固本”,不是“点

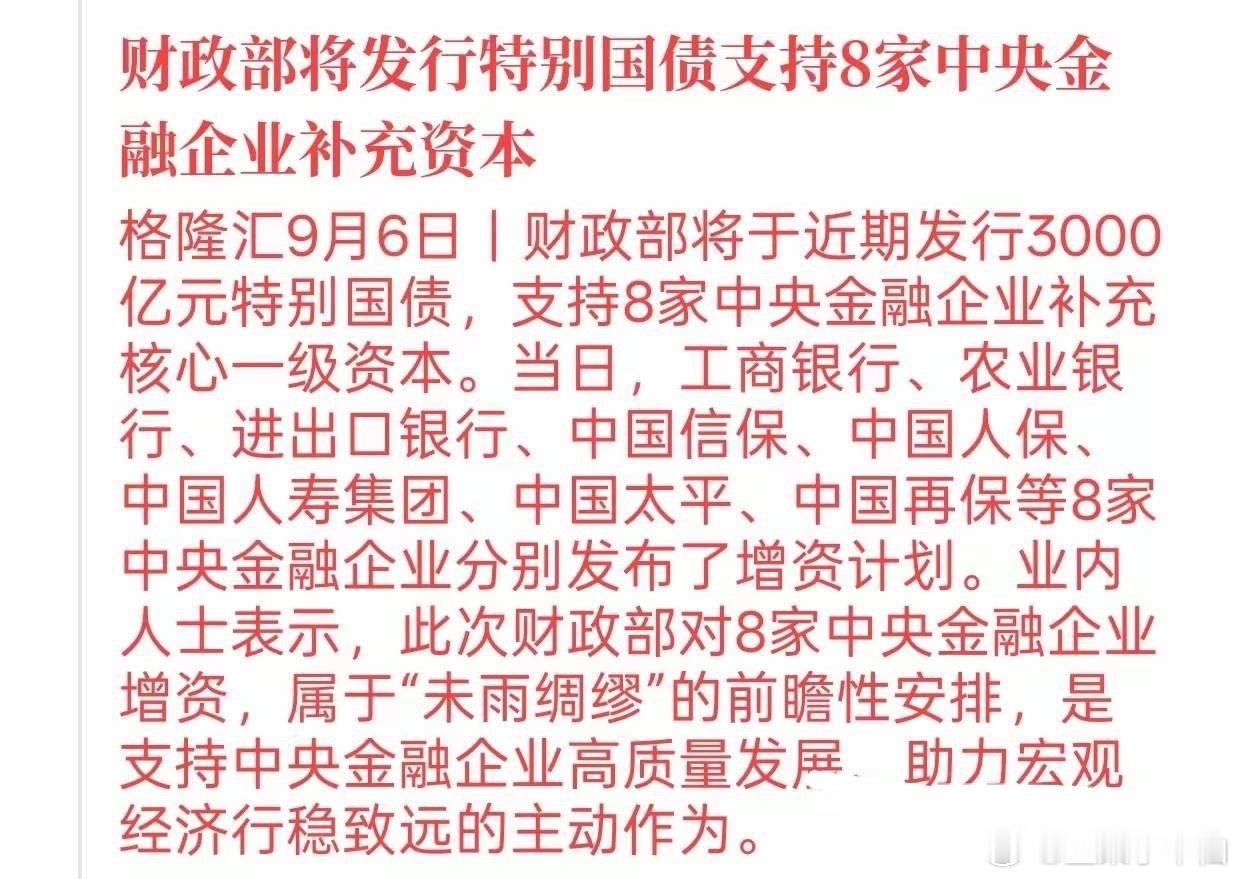
周一早上起来,消息已经刷屏了财政部3000亿特别国债,同一天官宣,8家中央金融企业集体增资。总盘子不

周一早上起来,消息已经刷屏了财政部3000亿特别国债,同一天官宣,8家中央金融企业集体增资。总盘子不

六部门发文加持乡村振兴,1600亿资本金补充,新一轮发展契机在下沉市场蓄势待发

六部门发文加持乡村振兴,1600亿资本金补充,新一轮发展契机在下沉市场蓄势待发

就在昨晚,一条大消息刷屏了整个财经圈。一次性拿出3570亿,给七家重量

就在昨晚,一条大消息刷屏了整个财经圈。一次性拿出3570亿,给七家重量

……9月7日,“王涤”被查,履历来看,2018年—2021年的他曾任农发行新

……9月7日,“王涤”被查,履历来看,2018年—2021年的他曾任农发行新

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日,一条重磅消息刷屏:

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日,一条重磅消息刷屏:

彻底读懂3600亿史诗级利好!不是输血救市,是国家级间接放水+千亿长线资金进场

彻底读懂3600亿史诗级利好!不是输血救市,是国家级间接放水+千亿长线资金进场

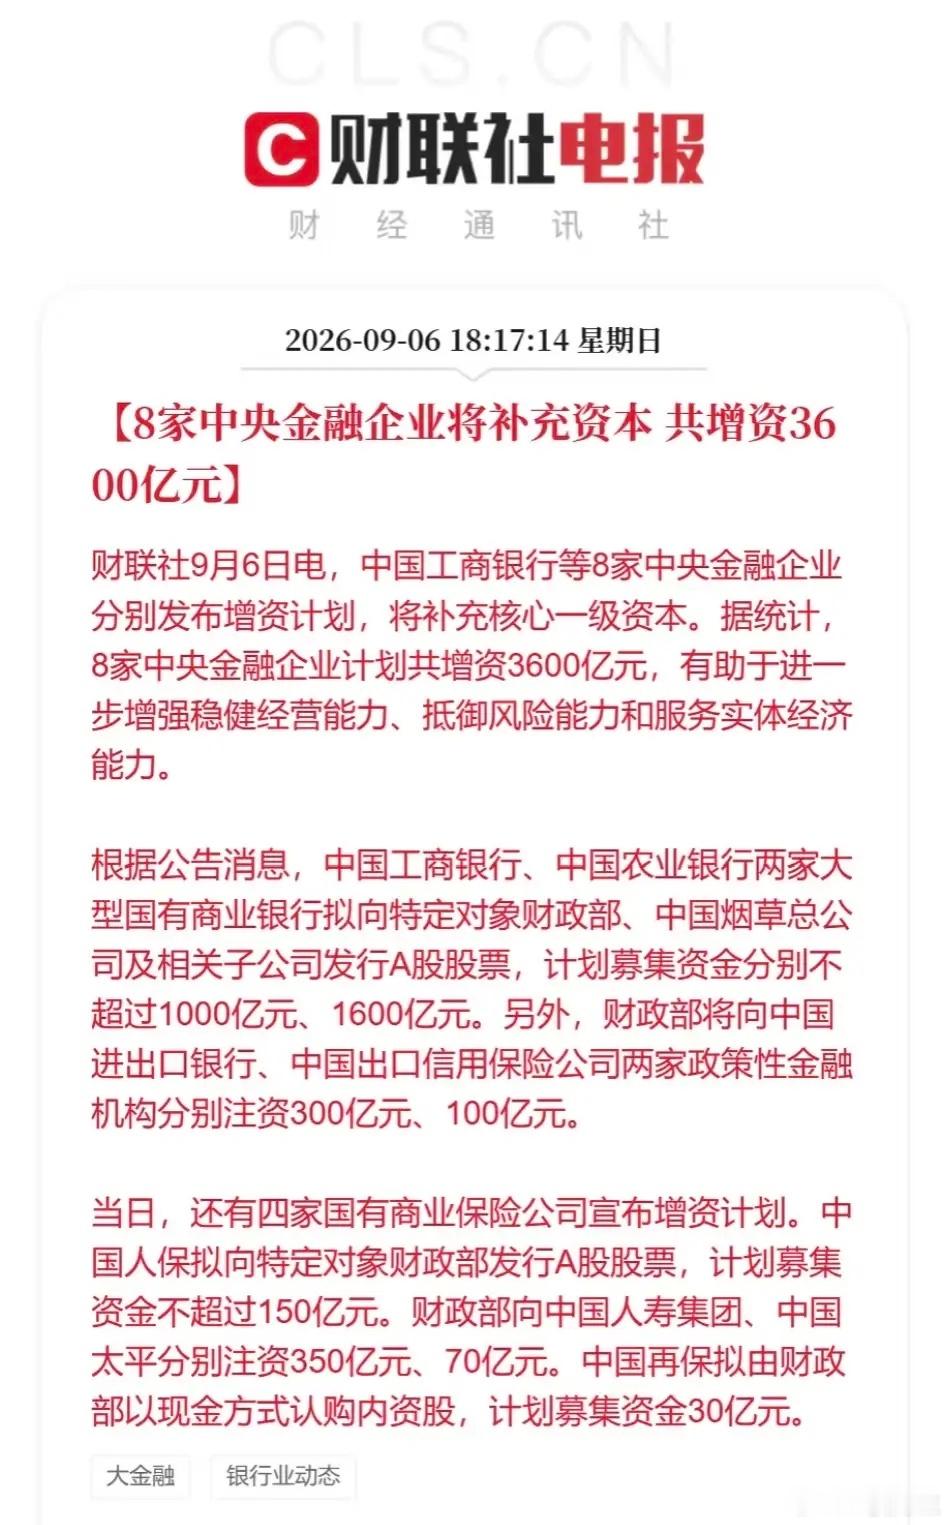
重磅!8家中央金融企业集体增资3600亿,财政部主导,大金融迎史诗级利好财联社9

重磅!8家中央金融企业集体增资3600亿,财政部主导,大金融迎史诗级利好财联社9

周末重磅3600亿金融注资!不是救市,也不是大水漫灌❗️大白话一次性讲清利

周末重磅3600亿金融注资!不是救市,也不是大水漫灌❗️大白话一次性讲清利

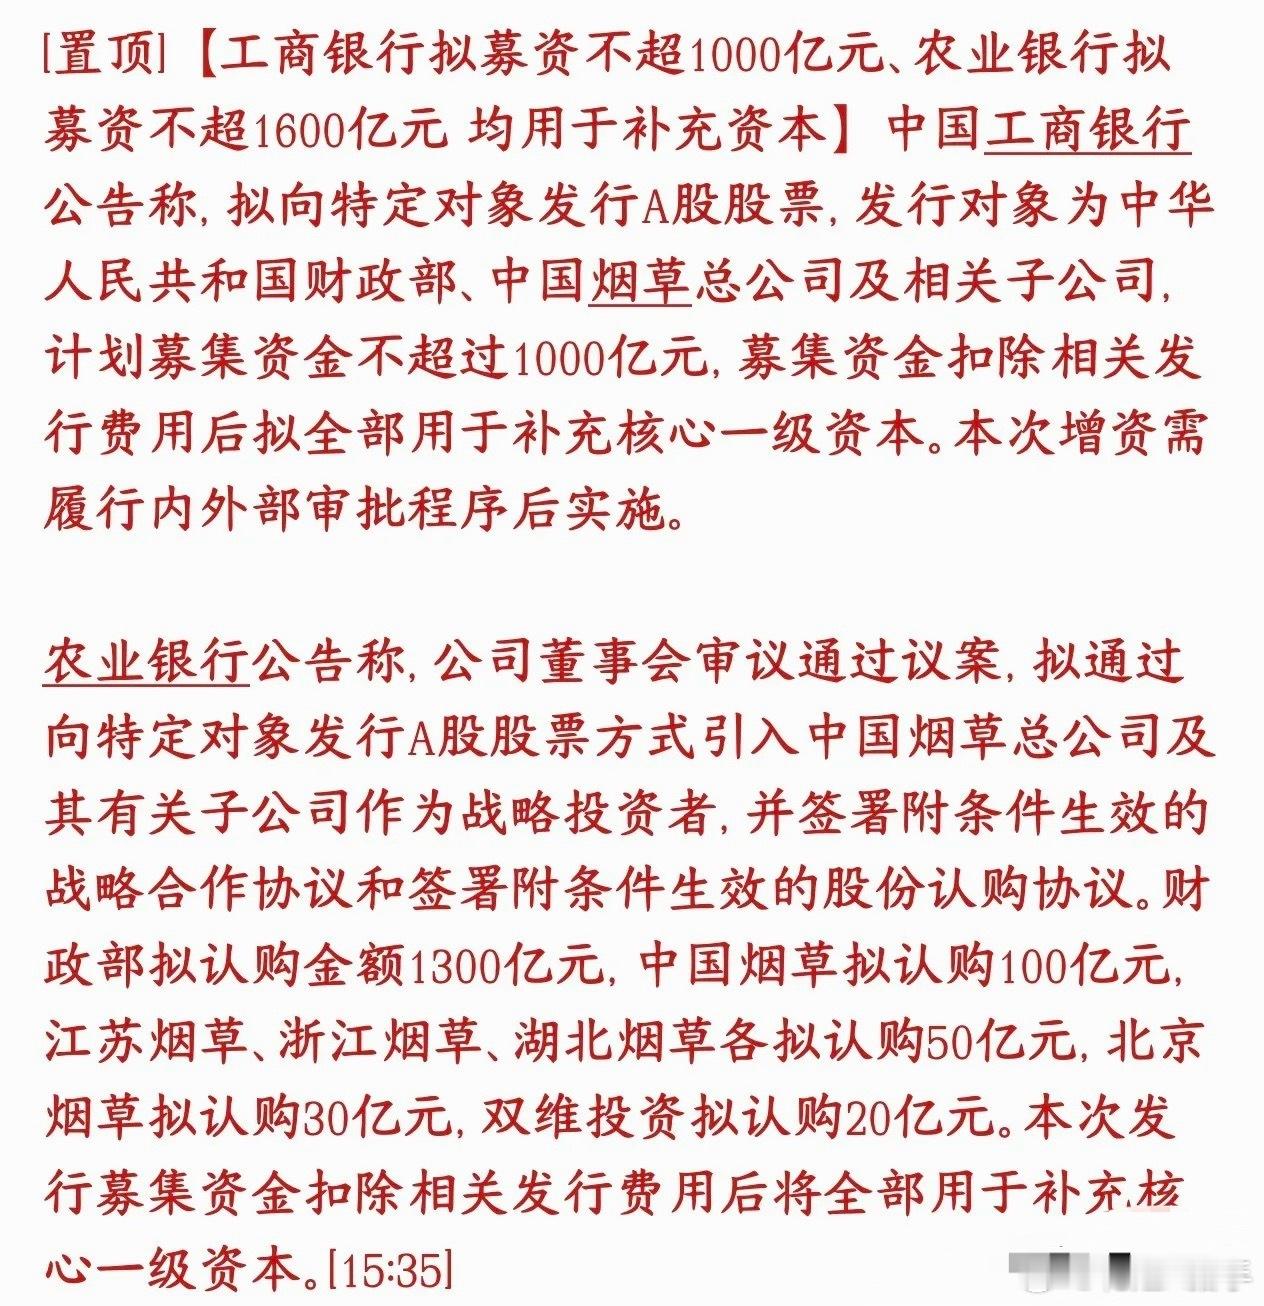
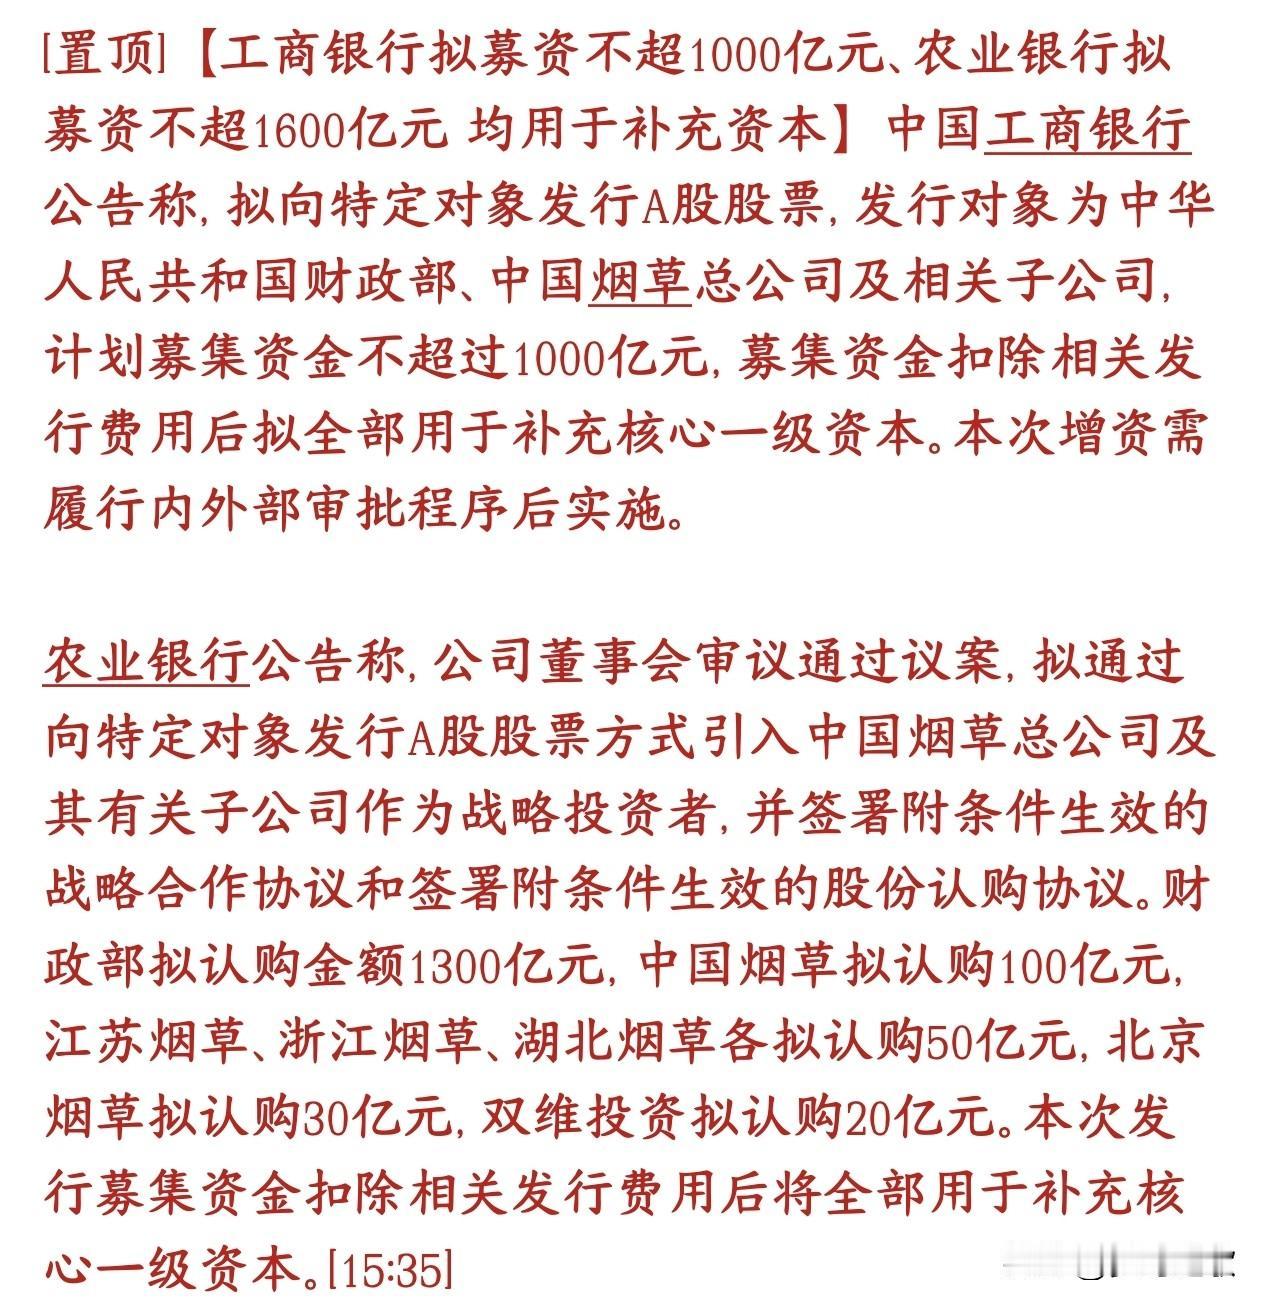
两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行抛

两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行抛

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日

9000亿金融大补血!所有人都在等降息,我却看到一个被忽略的隐患!9 月 6 日

两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行

两大银行超级定增,资本市场流动性要得到了前所未有的补充了工行、农行两大国有大行

为什么美国盯死中国1.2万亿美元顺差?真正让华盛顿不安的,不只是中国货卖得多,而

为什么美国盯死中国1.2万亿美元顺差?真正让华盛顿不安的,不只是中国货卖得多,而

深夜4连炸!证监会+央妈联手出牌,下周A股会迎来变化吗?风险提示:本文全部

深夜4连炸!证监会+央妈联手出牌,下周A股会迎来变化吗?风险提示:本文全部

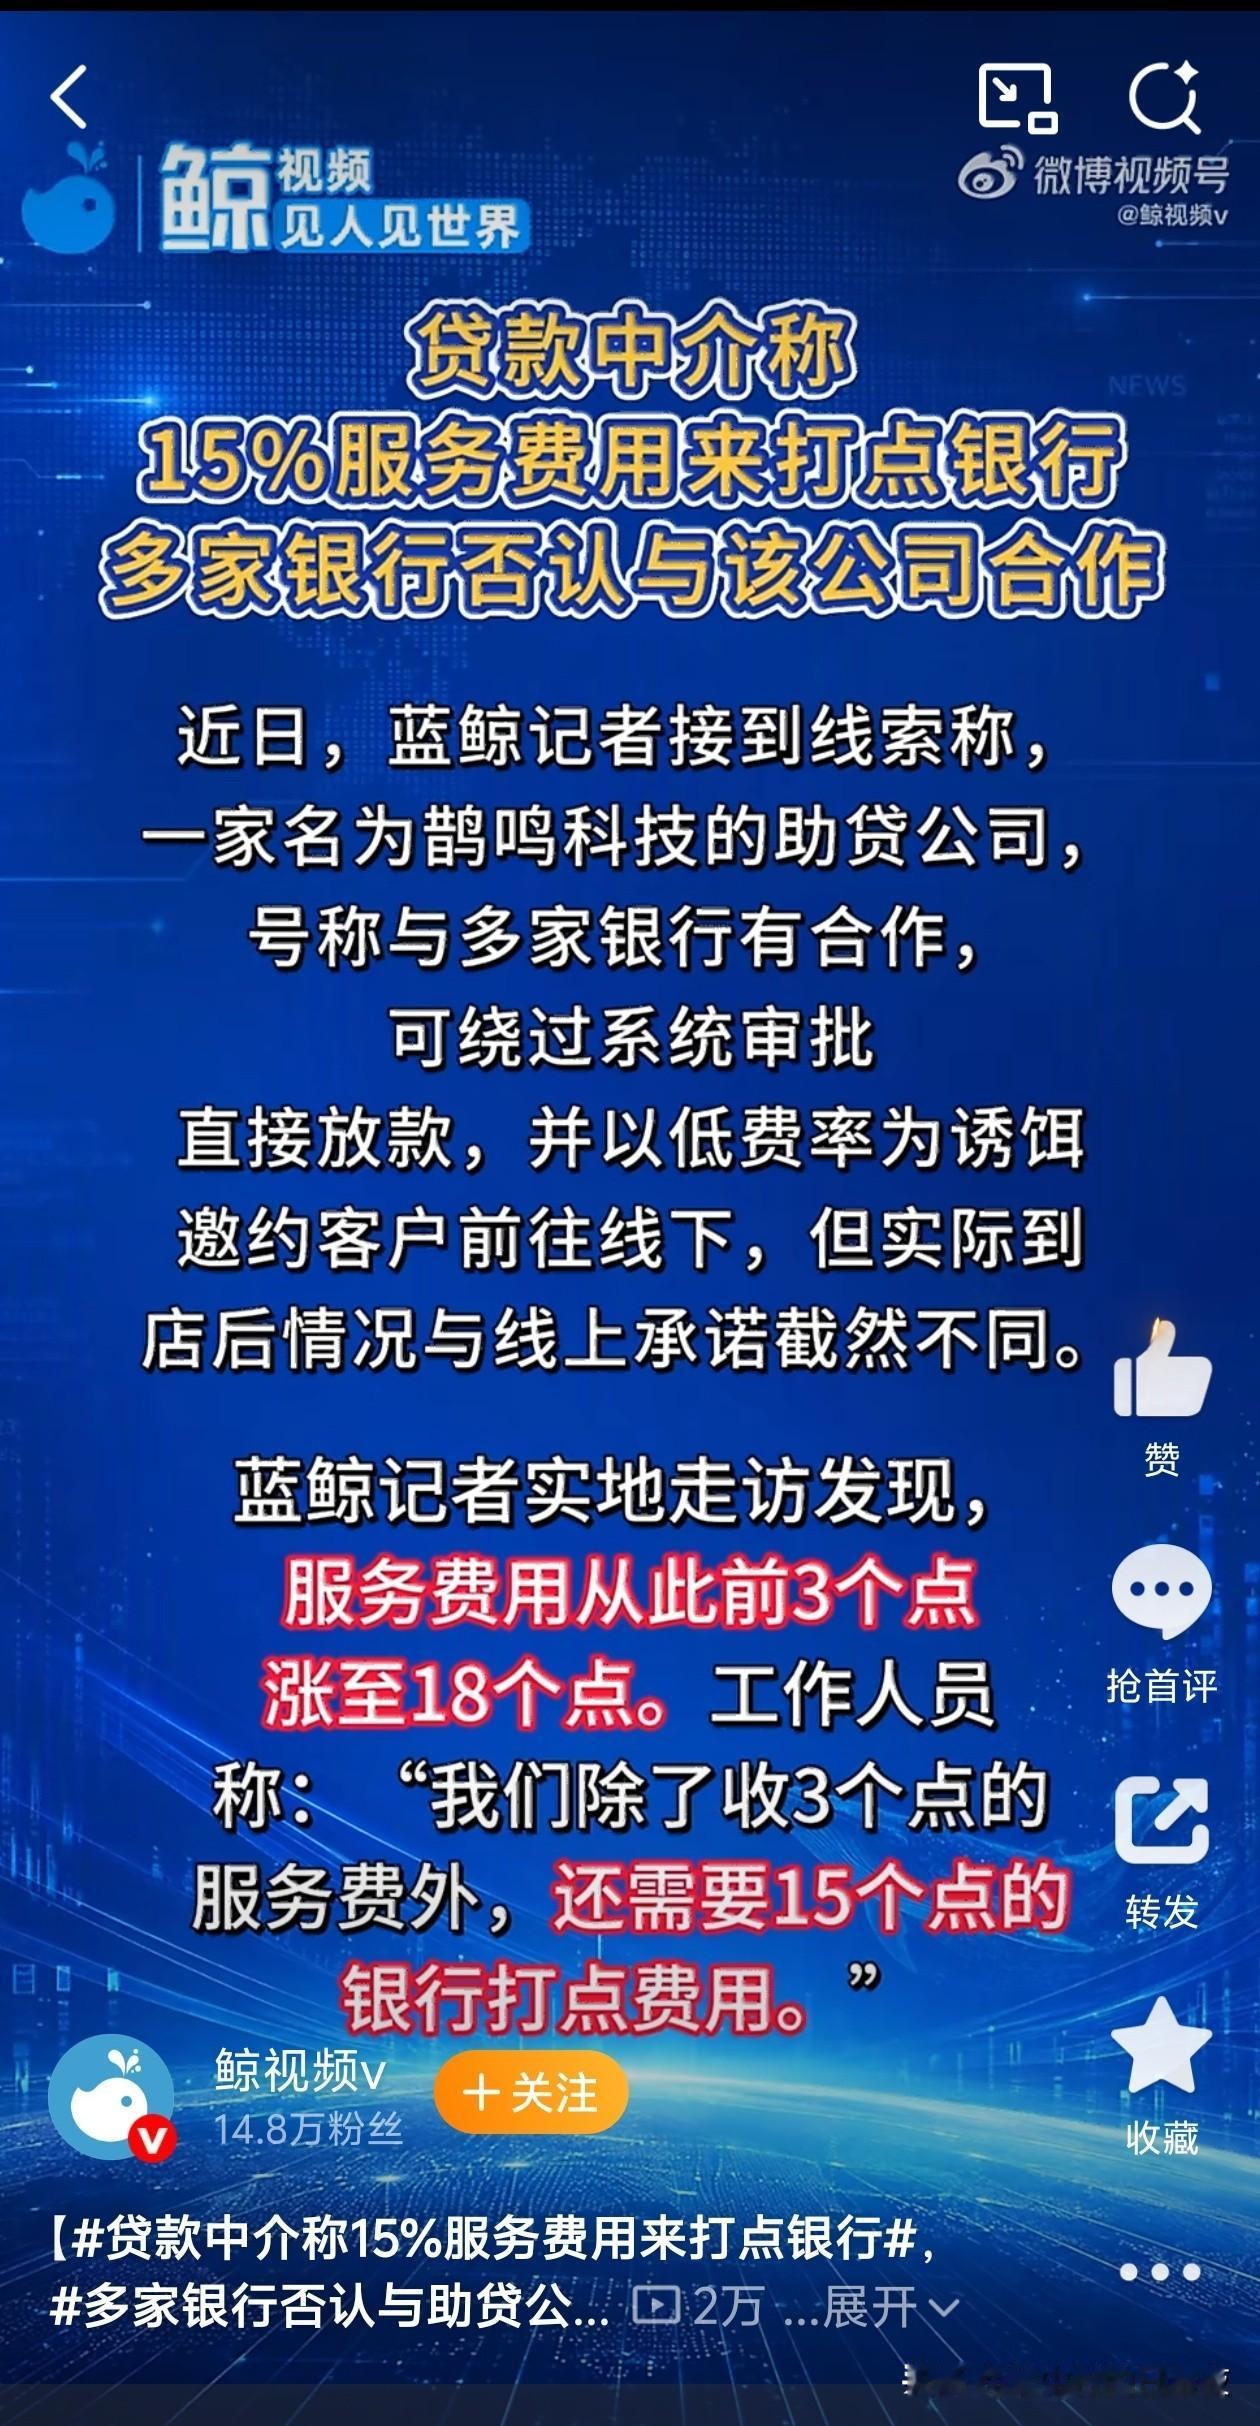
助贷,本不该存在的行业。[doge]

助贷,本不该存在的行业。[doge]

零售信贷狂飙落幕 28家银行个贷缩表

零售信贷狂飙落幕 28家银行个贷缩表

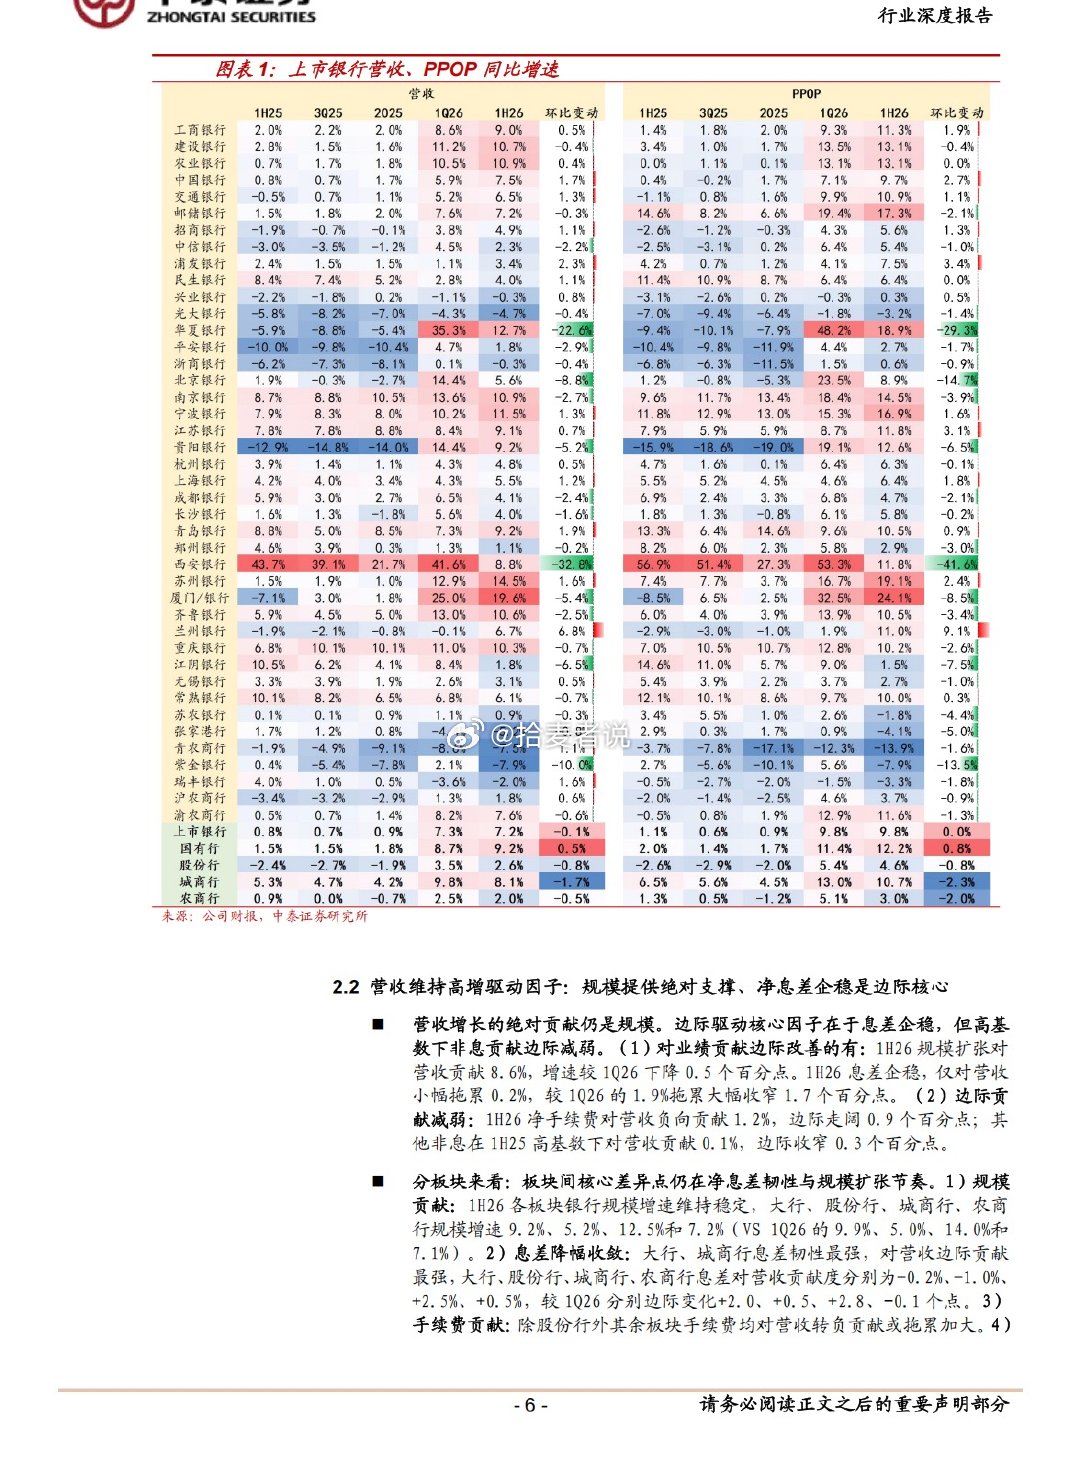
2026年上市银行中报核心总结|息差企稳、对公走强、零售承压、分红提升一、整体业

2026年上市银行中报核心总结|息差企稳、对公走强、零售承压、分红提升一、整体业

说说昆仑银行怎么运作的?昆仑银行不是普通的商业银行,它的整套运作逻辑完全脱离

说说昆仑银行怎么运作的?昆仑银行不是普通的商业银行,它的整套运作逻辑完全脱离

为什么刺激消费总是屡屡失败?有专家坦言,刺激消费,必须给穷人发钱。8月21日财政

为什么刺激消费总是屡屡失败?有专家坦言,刺激消费,必须给穷人发钱。8月21日财政

🔥3年最惨板块突然暴涨,是诈尸还是回春?家人们,地产股今天集体仰卧起坐了!

🔥3年最惨板块突然暴涨,是诈尸还是回春?家人们,地产股今天集体仰卧起坐了!

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

房地产才是过去的货币发动机,实体只造物资,造不出钱经常跟身边人聊经济,我一

房地产才是过去的货币发动机,实体只造物资,造不出钱经常跟身边人聊经济,我一

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加速爆

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加

周末利好消息来了!利好消息如下:利好消息1:液冷赛道订单排到年底,千亿市场加

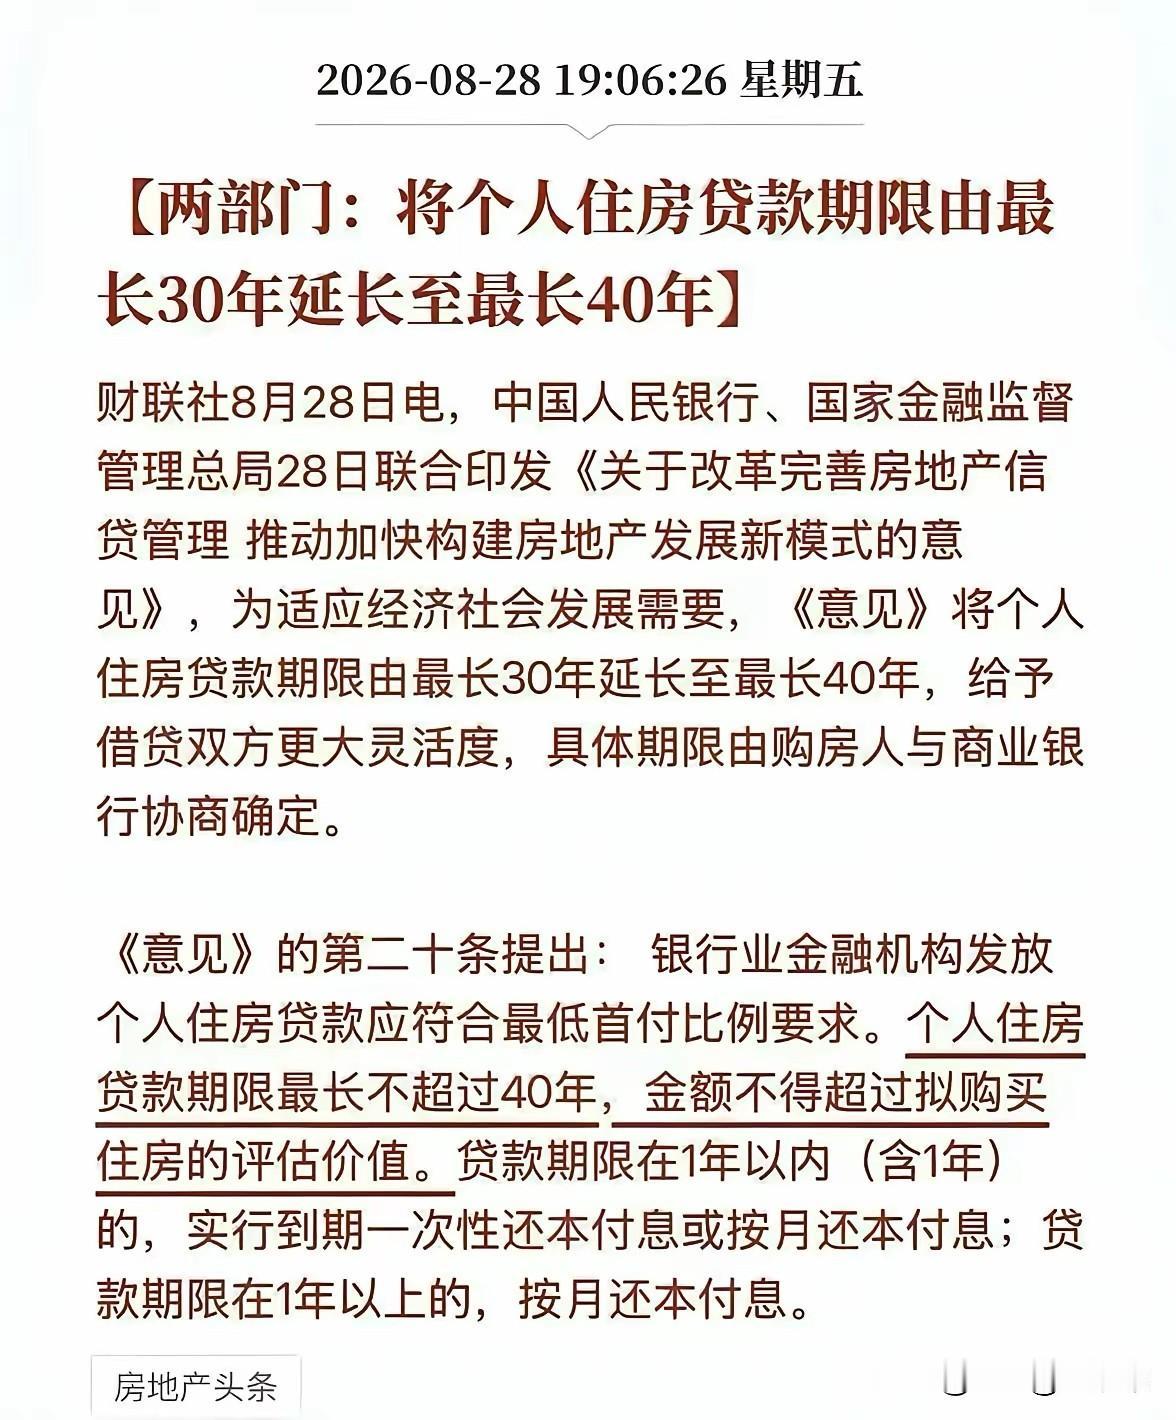
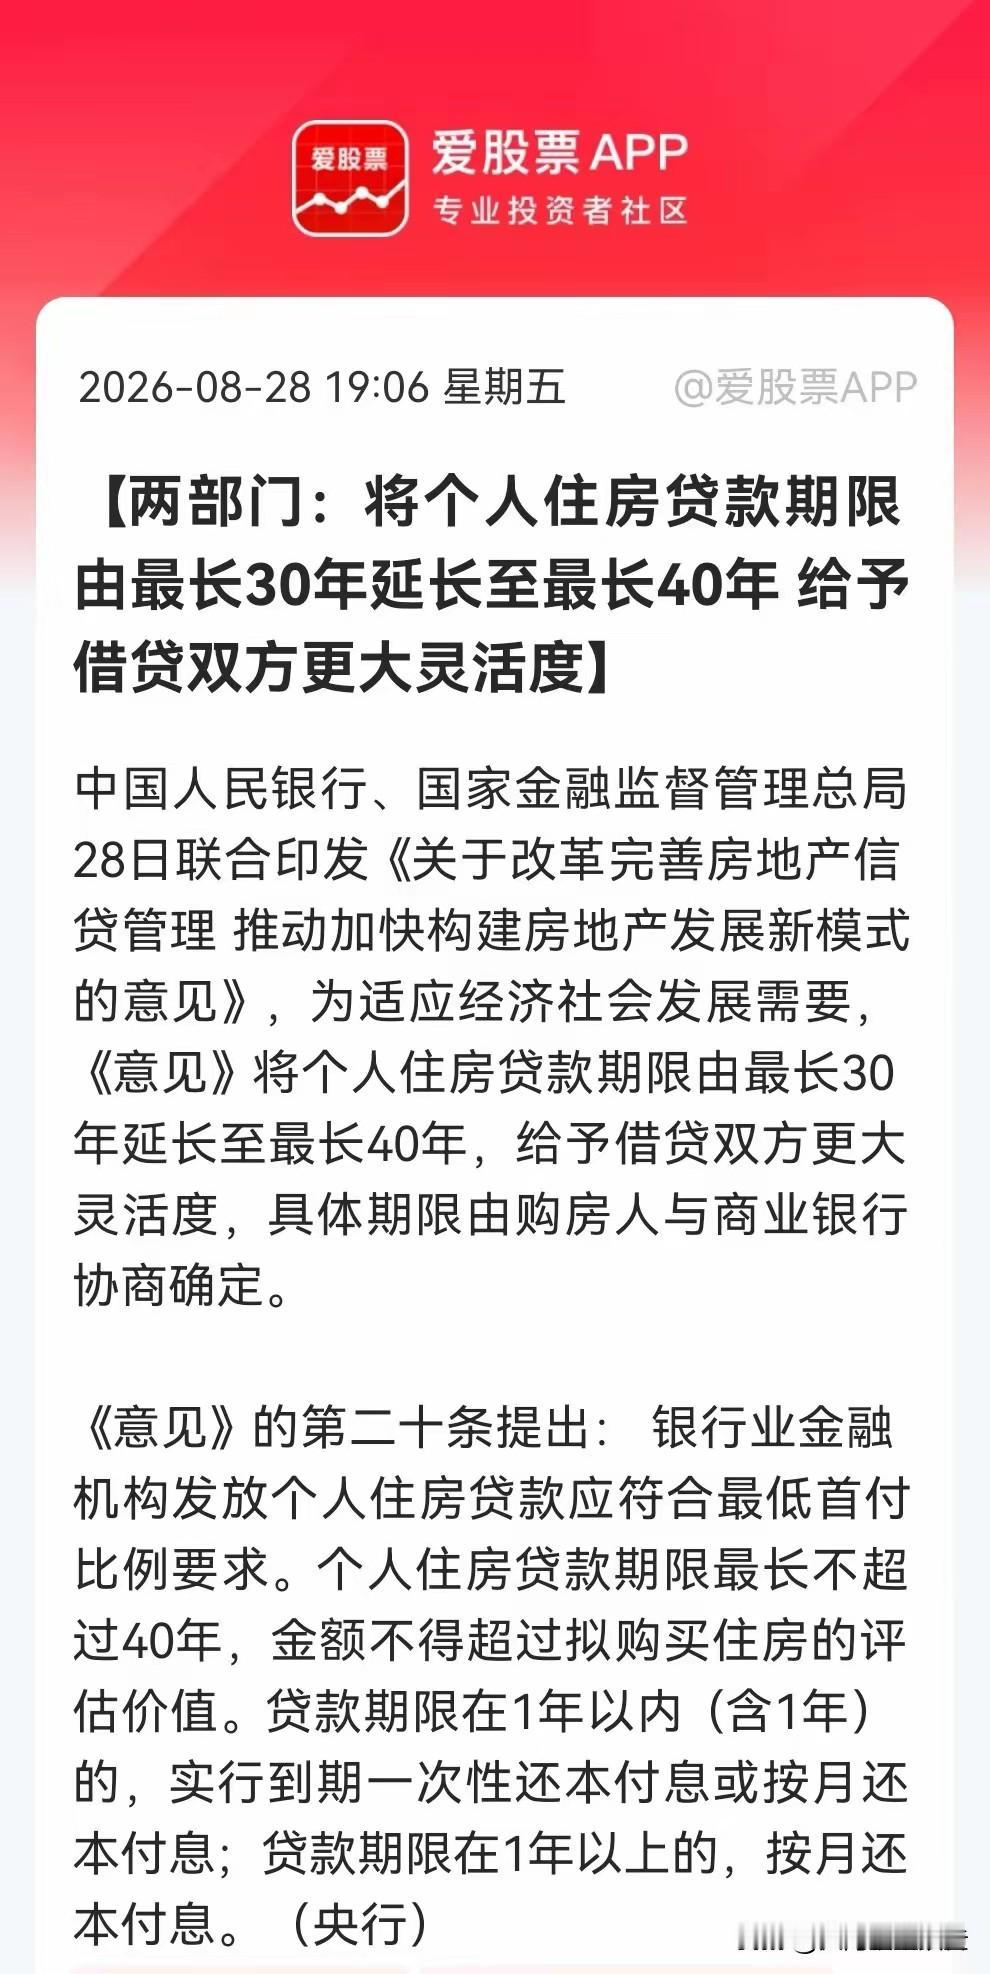
部委出台房贷最长可至40年的信贷新政,属于顶层制度层面的重大调整,释放出楼市托底

部委出台房贷最长可至40年的信贷新政,属于顶层制度层面的重大调整,释放出楼市托底

各大银行现在都愁死了!信贷额度很难放出去,不是市场没有资金需求,是急需用钱、

各大银行现在都愁死了!信贷额度很难放出去,不是市场没有资金需求,是急需用钱、

地产!地产!地产!重磅政策落地,40年房贷正式登场,困境反转迎来强力催化地

地产!地产!地产!重磅政策落地,40年房贷正式登场,困境反转迎来强力催化地

预售房确保购房人能拿房再还贷【央行就《关于改革完善房地产信贷管理推动加快构建房

预售房确保购房人能拿房再还贷【央行就《关于改革完善房地产信贷管理推动加快构建房

预售房确保购房人能拿房再还贷【央行就《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》答记者问】房贷期限延至40年中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》。房贷期限延至最长40年中国人民银行有关部门负责人就相关问题回答了记者提问。《意见》坚持以人民为中心,加强制度规范,配合商品住房销售制度改革,重点改革开发建设和销售阶段的信贷制度,强化资金封闭管理、专款专用,更好维护购房人合法权益。在开发建设阶段,通过开发贷款主办银行对项目资金实行封闭管理。要求项目预售资金监管账户和定金账户,应按规定在主办银行开立。项目存续期间,房地产开发贷款、项目自有资金、现房销售资金等与项目相关的全部资金均应纳入项目公司在主办银行开立的资金账户管理。项目公司对外负债、投资等重大事项,应事先告知主办银行。在销售阶段,延后个人住房贷款发放时点,防范住房逾期交付引发金融风险。要求所购新建住房实行现房销售的,个人住房贷款应在销售备案后发放;实行预售的,应严格在项目竣工备案后发放,确保购房人“能拿房、再还贷”。
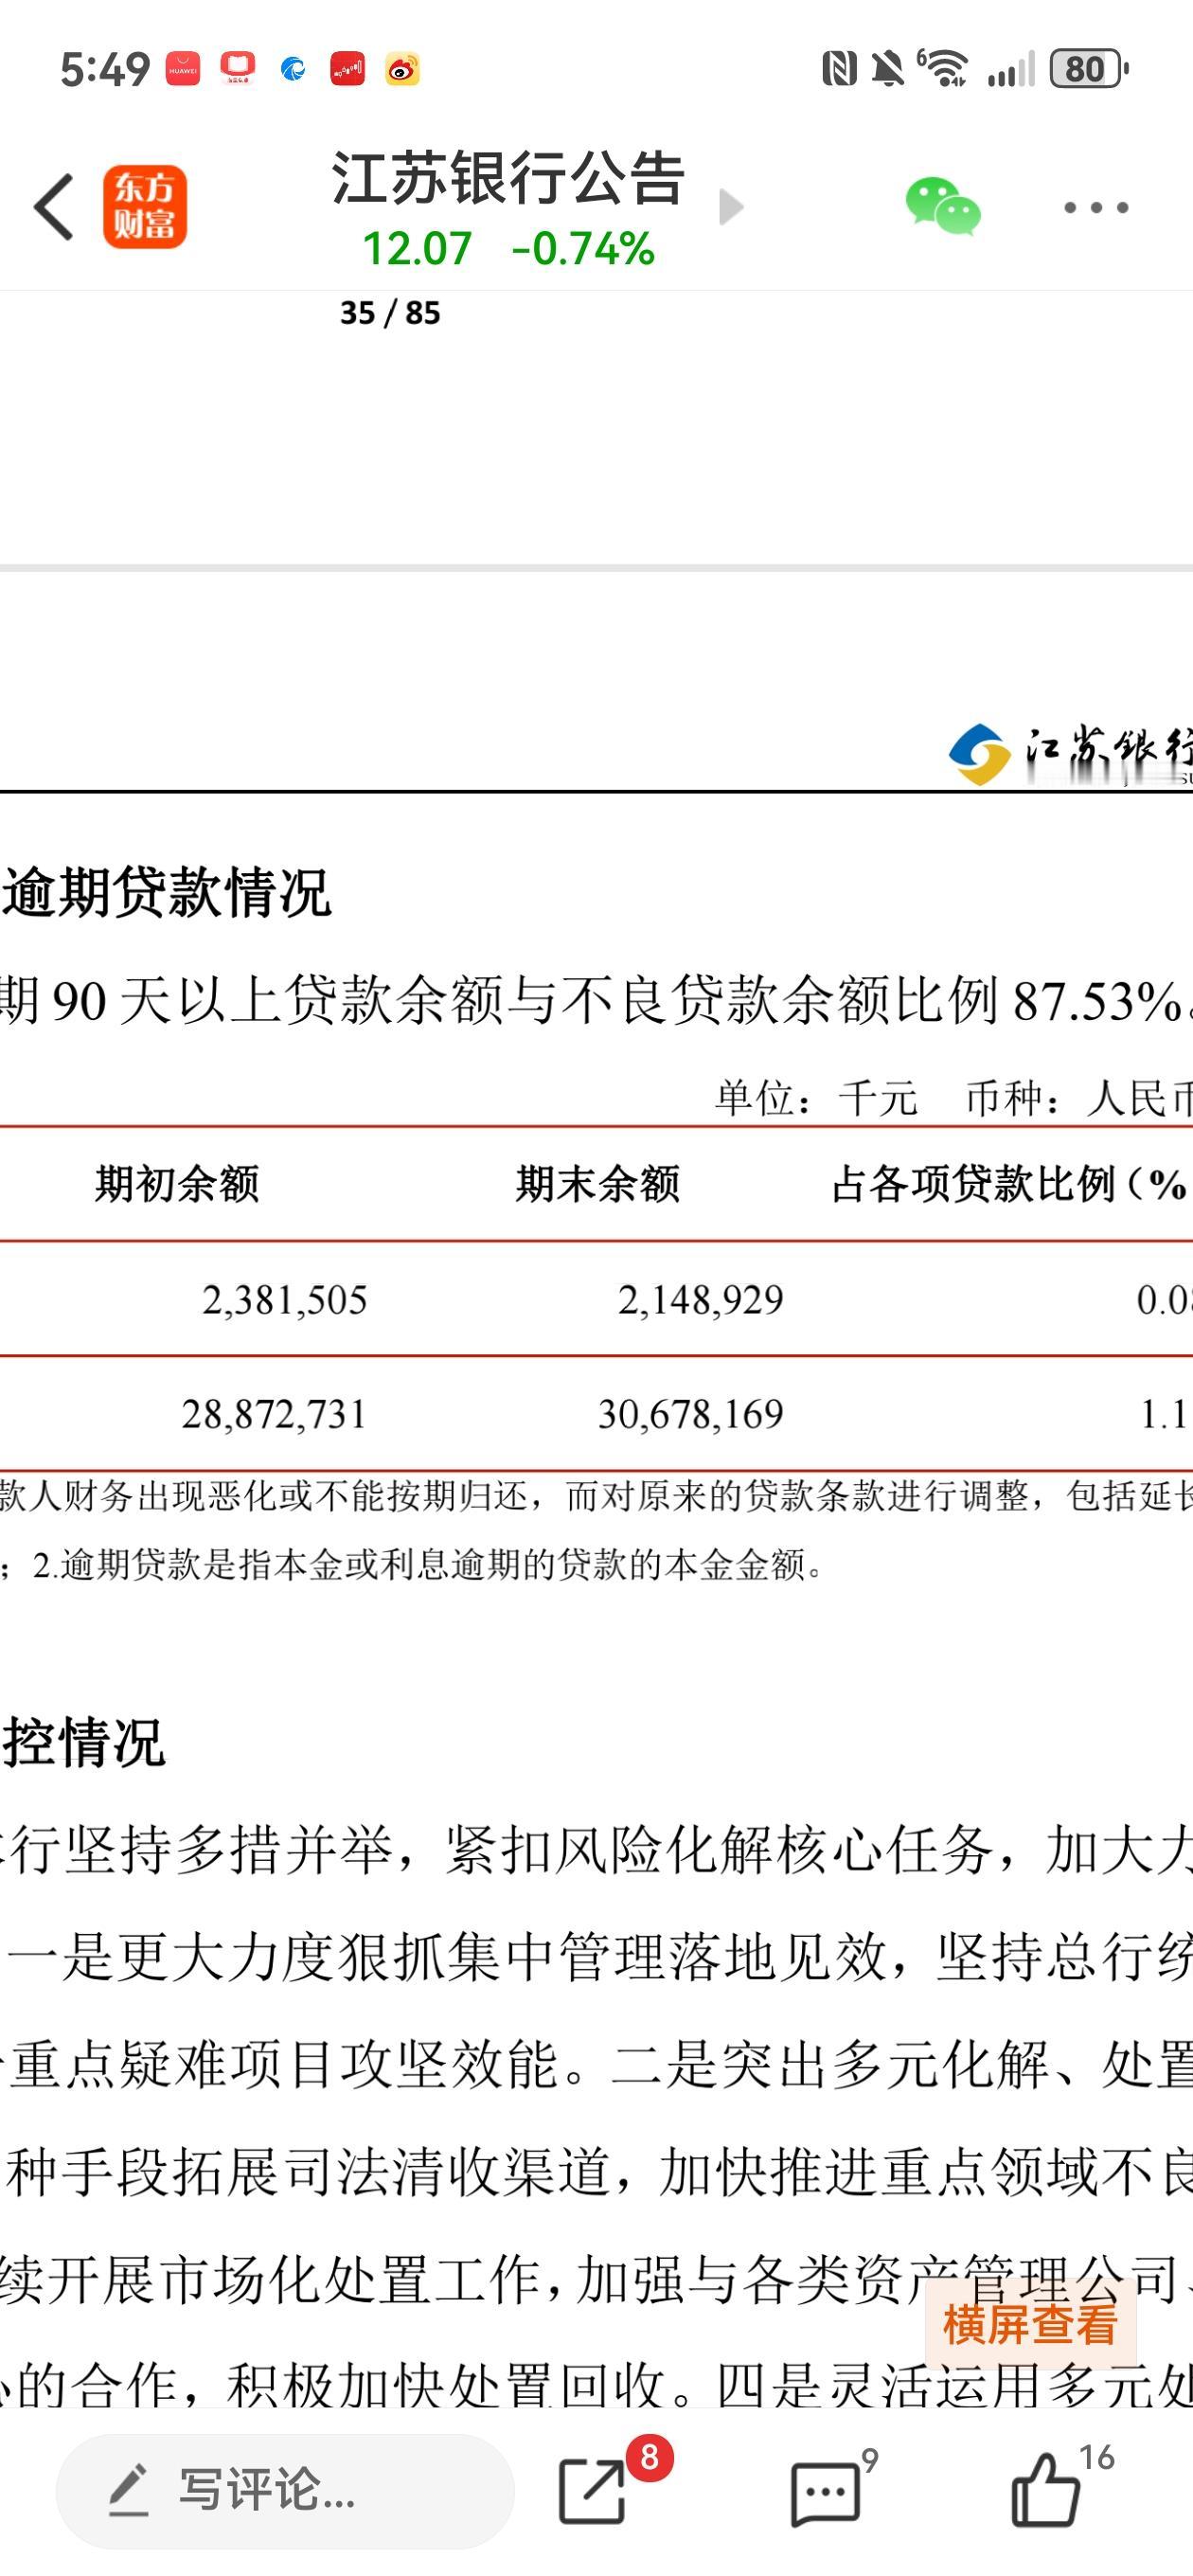
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济

有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济

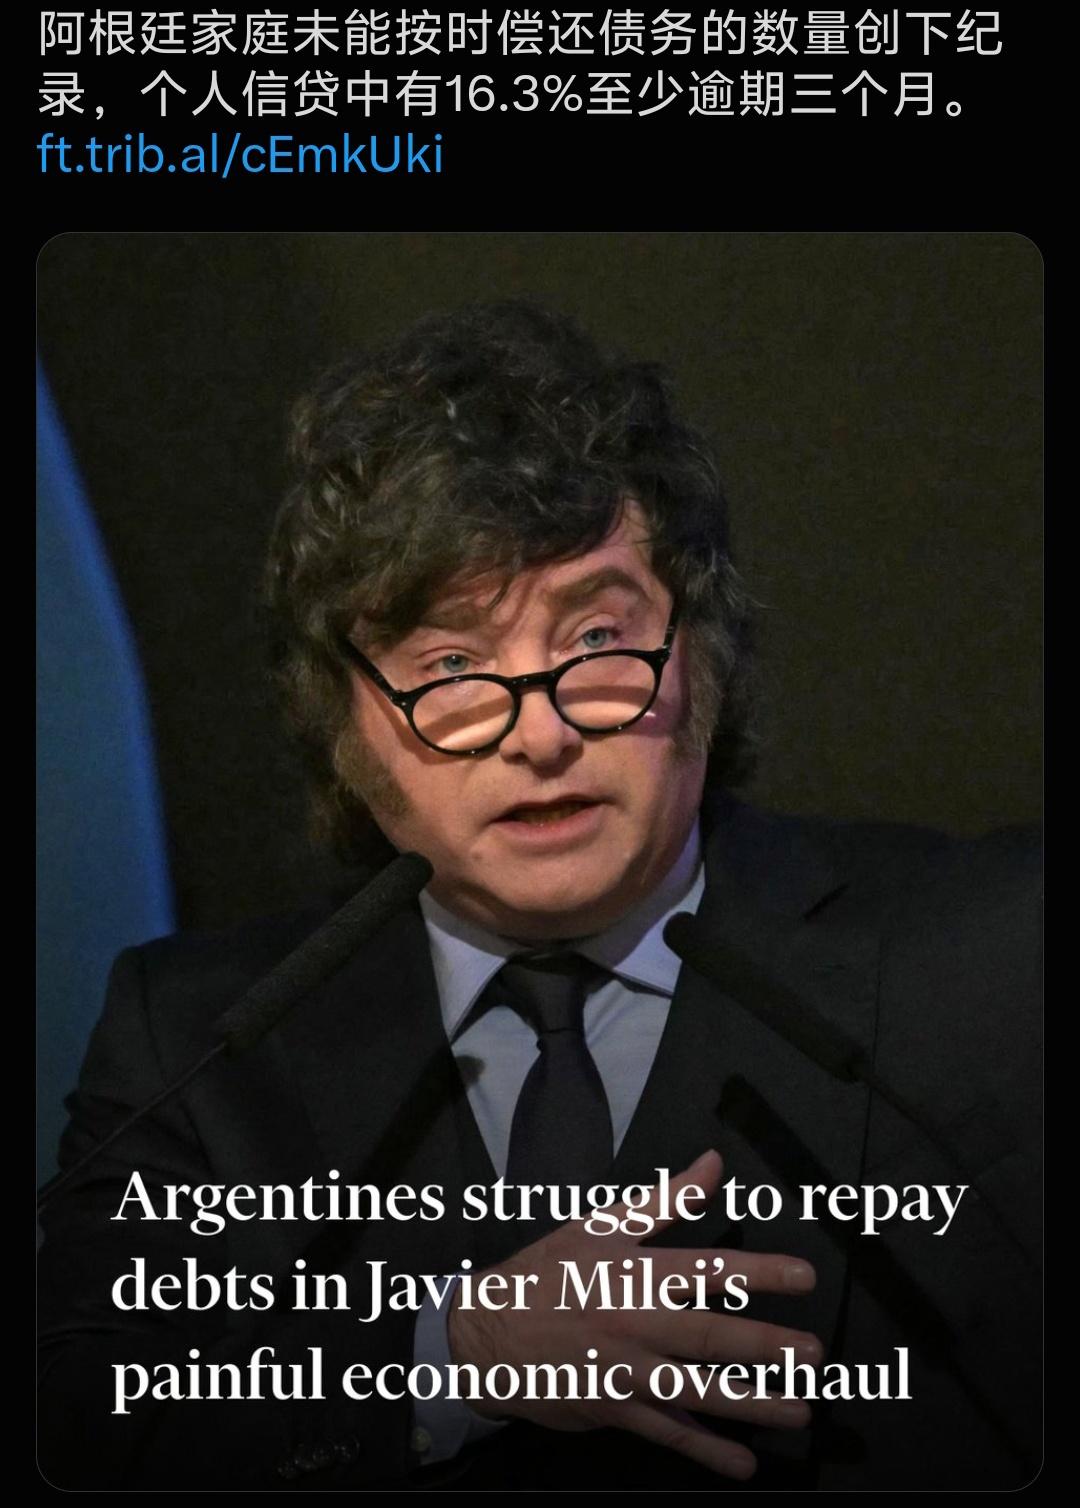
外媒报道,阿根廷家庭未能按时偿还债务的数量创下纪录,个人信贷中有16.3%至少逾

外媒报道,阿根廷家庭未能按时偿还债务的数量创下纪录,个人信贷中有16.3%至少逾

离谱至极!受过处分仍不知悔改,湖南这位银行行长屡教不改!8月24日,中纪委发

离谱至极!受过处分仍不知悔改,湖南这位银行行长屡教不改!8月24日,中纪委发

上海楼市“沪八条”正式施行:主要包括优化住房公积金提取、优化个人住房信贷、实施“

地产、基建信贷引擎熄火后,居民企业全面进入去杠杆周期,贷款创造货币的机制彻底反转

地产、基建信贷引擎熄火后,居民企业全面进入去杠杆周期,贷款创造货币的机制彻底反转

“人在家中坐,祸从天上来!”河南,一55岁男子突然发现,他的银行账户、房产、车辆

“人在家中坐,祸从天上来!”河南,一55岁男子突然发现,他的银行账户、房产、车辆

新增人民币贷款出现负增长现象【综合新闻】7月金融数据公布之后,新增人民币贷款

新增人民币贷款出现负增长现象【综合新闻】7月金融数据公布之后,新增人民币贷款

这三只低位优绩股可以参考1、中远海控——航运周期底部+高股息配置。公司业务

这三只低位优绩股可以参考1、中远海控——航运周期底部+高股息配置。公司业务

国家反腐之风刮到金融行业2026年8月17日,中央纪委国家监委通报,经党中央

国家反腐之风刮到金融行业2026年8月17日,中央纪委国家监委通报,经党中央

周五出炉的7月金融数据,整体表现偏弱,核心问题就是新增信贷大幅负增长,整体减少3

周五出炉的7月金融数据,整体表现偏弱,核心问题就是新增信贷大幅负增长,整体减少3

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转

当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转化为普通人的工资,大量资金滞留在金融体系、企业债务和设备投资之中,这是现代经济中颇为棘手的结构性难题。资金未能流入工资袋,首先出现的便是资产与劳动收入的脱节。股权、房产等资产随流动性增加而增值,持有资产的群体财富得以增长;普通打工人仅领取固定工资,无法享受红利,贫富差距在无形中被拉大。更为棘手的是消费循环受阻。老百姓收入未见增长,自然不敢大肆消费。市场需求疲软,企业订单减少,进而不敢招聘新员工或提高工资,形成恶性循环。即便社会货币总量充足,终端物价依然低迷,许多人难以感受到经济的回暖。企业获得低成本资金后,未必会用于提高工资,更多地是用于更新机器实现自动化、偿还旧债。数据或许有所改善,但普通人的钱包并未同步鼓起来。居民背负的房贷和生活债务,最终仍需依靠工资偿还,工资停滞不前,负债压力便难以真正减轻。货币政策并非万能之策。流动性唯有真正传导至居民收入和就业岗位,才能让普通人受益。倘若资金仅在金融体系内空转,再大规模的资金投放,也难以转化为大众切实的获得感。注:科普分析,不够成投资等
你有没有想过一个问题:中国货卖遍全世界,年年顺差上万亿,可外汇储备的增长怎么就跟

你有没有想过一个问题:中国货卖遍全世界,年年顺差上万亿,可外汇储备的增长怎么就跟

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国

美国只有3亿人,为何消费力能远超中国14亿人?现在全露馅了很多普通人看到两国