标签: 借贷
全球资本市场上演了一场极其罕见的金融套利大戏。当美欧各国的借贷利率居高不下、美
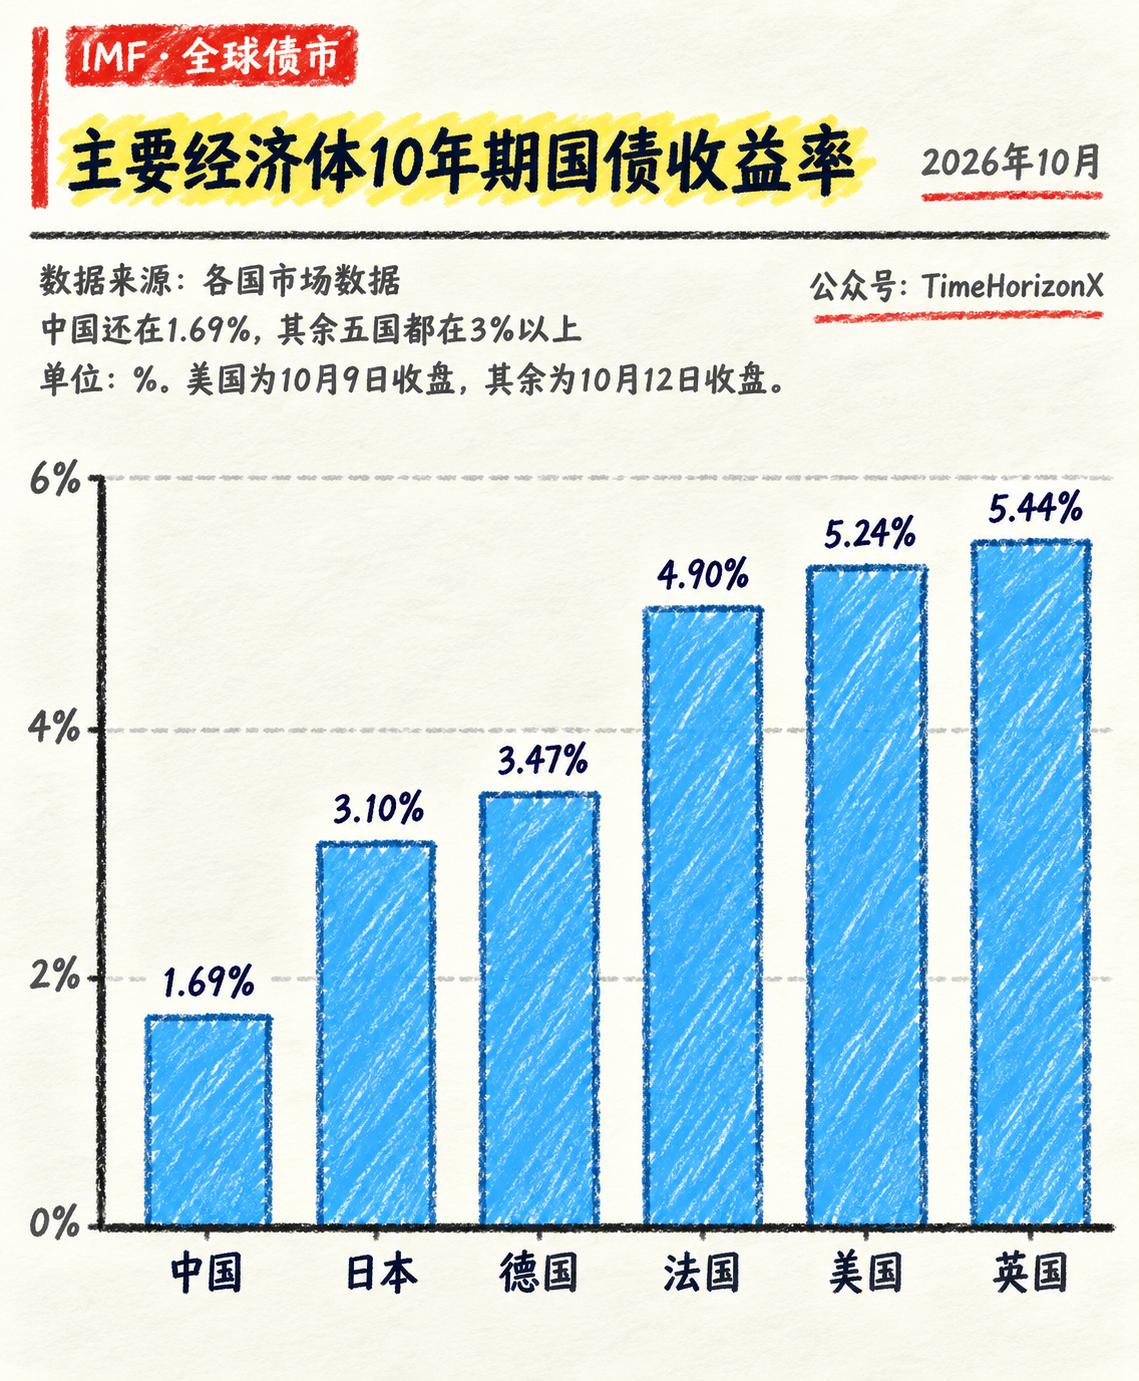
全球资本市场上演了一场极其罕见的金融套利大戏。当美欧各国的借贷利率居高不下、美国十年期国债收益率冲破5.2%的高位时,中国的资金成本却处在截然相反的利息洼地。敏锐的跨国金融巨头迅速嗅到了这股巨大的利差空间。瑞士最大的银行瑞银打头阵,在中国境内发行了20亿元的5年期熊猫债,票面利率低至1.78%,直接创下外资发行同期限债券的历史新低。更关键的是规则的变化。以往境外机构在境内发债借到的人民币,基本只能留在国内投资或用于跨境贸易。如今这一限制被大幅打破,今年发行的熊猫债中,超过四成获批可以直接划转至境外使用,涉及资金总规模高达1300亿元人民币,折合近190亿美元。“来中国借低息钱,然后合法合规打包带去全球花”,成了外资巨头心照不宣的新玩法。这种场景在国际金融史上并不陌生。上世纪八九十年代,日本长期维持极低利率,全球跨国资本纷纷借入低成本日元去全球抄底核心资产,掀起了长达数十年的“日元套利交易”狂欢。如今,风水轮流转,中国意外坐上了全球低息资金供应国的位置。然而,这场看似风光的借贷狂欢,背后却带有一丝现实的黑色幽默。人民币之所以成为全球资本眼中的低息洼地,并非源于多么复杂的金融工程,而是由国内宏观环境所决定:房地产市场处于调整期,居民消费与企业扩大再生产的意愿偏向谨慎,导致天量的居民储蓄积压在银行体系内。由于实体层面的贷款需求不足,各大银行资金严重过剩,存款与贷款利率只能顺势一降再降。跨国投行排队抢购的,本质上正是这部分在国内暂时找不到高收益出处的“过剩流动性”。面对国内资金池的水满外溢,放宽境外划转限制,恰恰演变成了一次打破常规的顺水推舟。多年来,人民币国际化依托于贸易结算、货币互换以及跨境基建合作等宏大战略稳步推进。谁也没有想到,国内因信贷需求放缓而产生的“便宜资金”,竟然以套利交易的形式,成了推动人民币加速出海的隐秘助推器。当上千亿低息人民币流向海外市场,客观上直接拉动了离岸市场对人民币的需求与使用频次,在一定程度上分流了国际资本对高成本美元的依赖,逐渐侵蚀着美元结算的垄断根基。当然,这场狂欢距离真正的全面爆发,依然横亘着两道现实门槛:其一是资本项目尚未完全自由兑换,资金进出的规模与流动性相比当年的日元仍有明确边界;其二是汇率对冲成本,外资借入人民币后若想换成美元在全球调配,需要支付外汇锁汇成本,这直接削减了一部分表面上的利差红利。但趋势一旦形成,方向就难以逆转。国内连续下调的存款利率,背后正是流动性外溢的真实映射。当全球顶级金融机构开始集体将人民币视为低成本融资的首选工具,由单一主权货币垄断的全球金融旧秩序,已经在这场利率大分化中被撕开了一道深邃的裂口。
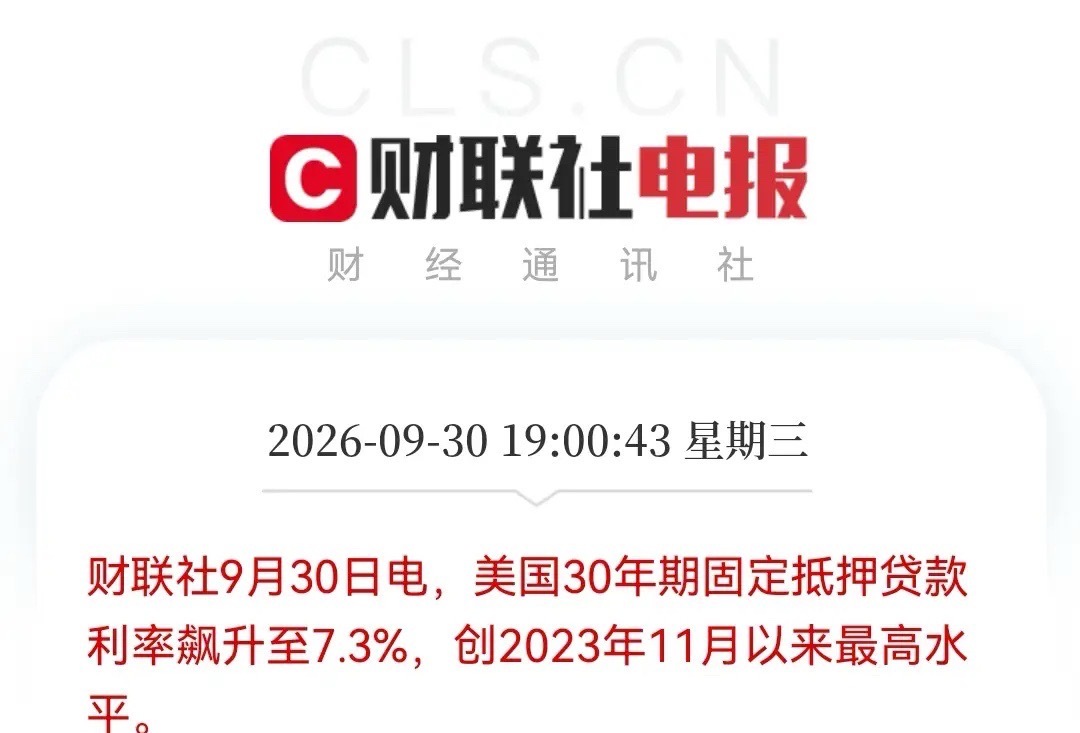
交易员预计美联储在10月会议上上调基准借贷成本的可能性为17%,数据公布前为29
交易员预计美联储在10月会议上上调基准借贷成本的可能性为17%,数据公布前为29%。他们不再完全定价年内还会有一次加息。
封死了。 平台靠收银台导流放贷的生意,这一刀直接砍在命门上。新规第十二条把“
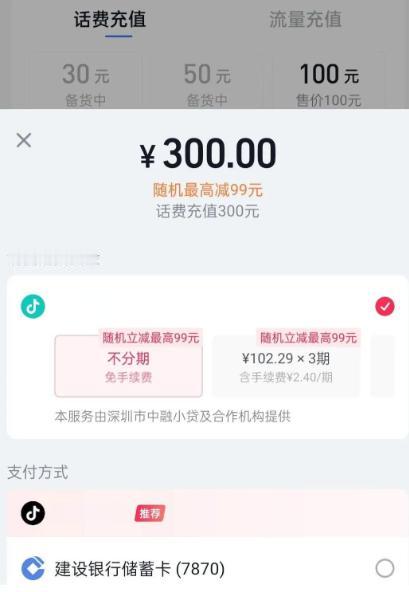
封死了。平台靠收银台导流放贷的生意,这一刀直接砍在命门上。新规第十二条把“非银行支付机构不得将贷款产品列入支付工具选项”写死了,过去十几年“支付场景引流、金融变现”的模式宣告终结。花呗、白条、美团月付、抖音月付,这些藏在收银页面里的默认选项,9月30日起统统要挪走。政策出手之准,在于它直接瞄准了那套“无感负债”的机制。收银台把信贷产品和银行卡并排摆,本质是利用支付惯性制造认知盲区。用户以为自己只是在选支付方式,实际上已经完成了一次授信。央行等八部门4月24日联合发布的《金融产品网络营销管理办法》,第十二条的两条禁令互为支撑。第一条切断展示入口,贷款产品不得列入支付工具选项。第二条切断变现路径,不得为贷款产品提供任何形式的营销服务。博通咨询首席分析师王蓬博的评价一针见血,这两条禁令彻底终结了过去十几年行业普遍存在的支付场景引流金融变现的主流商业模式。我认为这个判断没有任何夸张成分。这门生意的规模有多大,用数字说话才够分量。截至2025年末,蚂蚁消金资产总额3122.90亿元,全年营收215.60亿元,净利润31.11亿元。微众银行营收362.84亿元,净利润110.12亿元。京东盛际小贷2025年上半年净利润1.19亿元,美团三快小贷同期净利润2.14亿元。即便是体量较小的平台,靠支付页面导流也能赚得盆满钵满。新规之后,这些数字要重新审视了。我觉得最值得玩味的是平台的回应姿态,支付宝客服说花呗业务正常开展,美团说月付产品正常提供,抖音说暂无通知。这种话术跟当年“我们积极配合整改”如出一辙。“正常提供”和“能不能继续放在支付选项里”是两回事。产品当然可以继续存在,但收银台那个位置是平台最值钱的货架。挪出货架,等于掐断了最粗的获客管道。有经济学家指出,新规斩断了线上线下分润合谋,收银台页面必须将支付工具与贷款产品清晰区隔。严禁误导性捆绑与默认捆绑。我认同这个判断的方向。但我想追问一层,平台真的会老老实实把贷款选项挪走吗。以这些公司的产品设计能力,换个马甲、变个展示形式,用户依然可能在不知不觉中被引导。新规也规定支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆二者。关键在于执行力度和处罚力度是否匹配。苏商银行研究员高政扬的分析值得重视,他认为这种模式加剧了信息不对称与消费者认知偏差,让本应审慎决策的借贷行为趋于消费化、无感化。“无感化”三个字精准概括了问题的本质,当借钱变得跟付钱一样顺滑,用户的财务决策就失去了应有的严肃性。这不是金融创新,是金融幻觉。新规还规定贷款产品不得使用“秒到账”“低利率”等诱导性营销话术。这些词汇长期被平台当作收割利器,现在终于被列入禁区。苏筱芮的判断同样犀利,她认为互联网平台以支付工具形式获取金融产品导流、转化等收入的旧有商业模式就此终结,对置于收银台首选项的自营贷款类业务冲击最为显著。从消费者的角度看,最直接的变化是收银台终于回归纯粹。不用再担心某个默认勾选的选项让自己莫名其妙背上一笔分期。行业层面,短期内头部支付机构的金融导流收入和联合贷业务分润必然下滑。这是旧模式崩塌的代价,也是新秩序建立的起点。我认为这场变革的深层意义在于,它逼着平台回答一个被回避了太久的问题。你到底是在做支付服务,还是在做信贷中介。想两头通吃,这条路已经走不通了。支付归支付,借贷归借贷。这句看似朴素的原则,恰恰是整个金融体系健康运转的底线。把底线守住了,普通人的钱包才不会被悄悄掏空。封死了,就该封死。这一刀砍在命门上,砍掉的是一条靠制造信息不对称来赚钱的路。收银台回归干净的那天,才是消费者真正被当回事的开始。