万亿城商行突然“断供”助贷!普通人借钱规则彻底变天
最近金融圈发生了一件很多人没看懂、但直接影响亿万普通人借钱方式的大事:
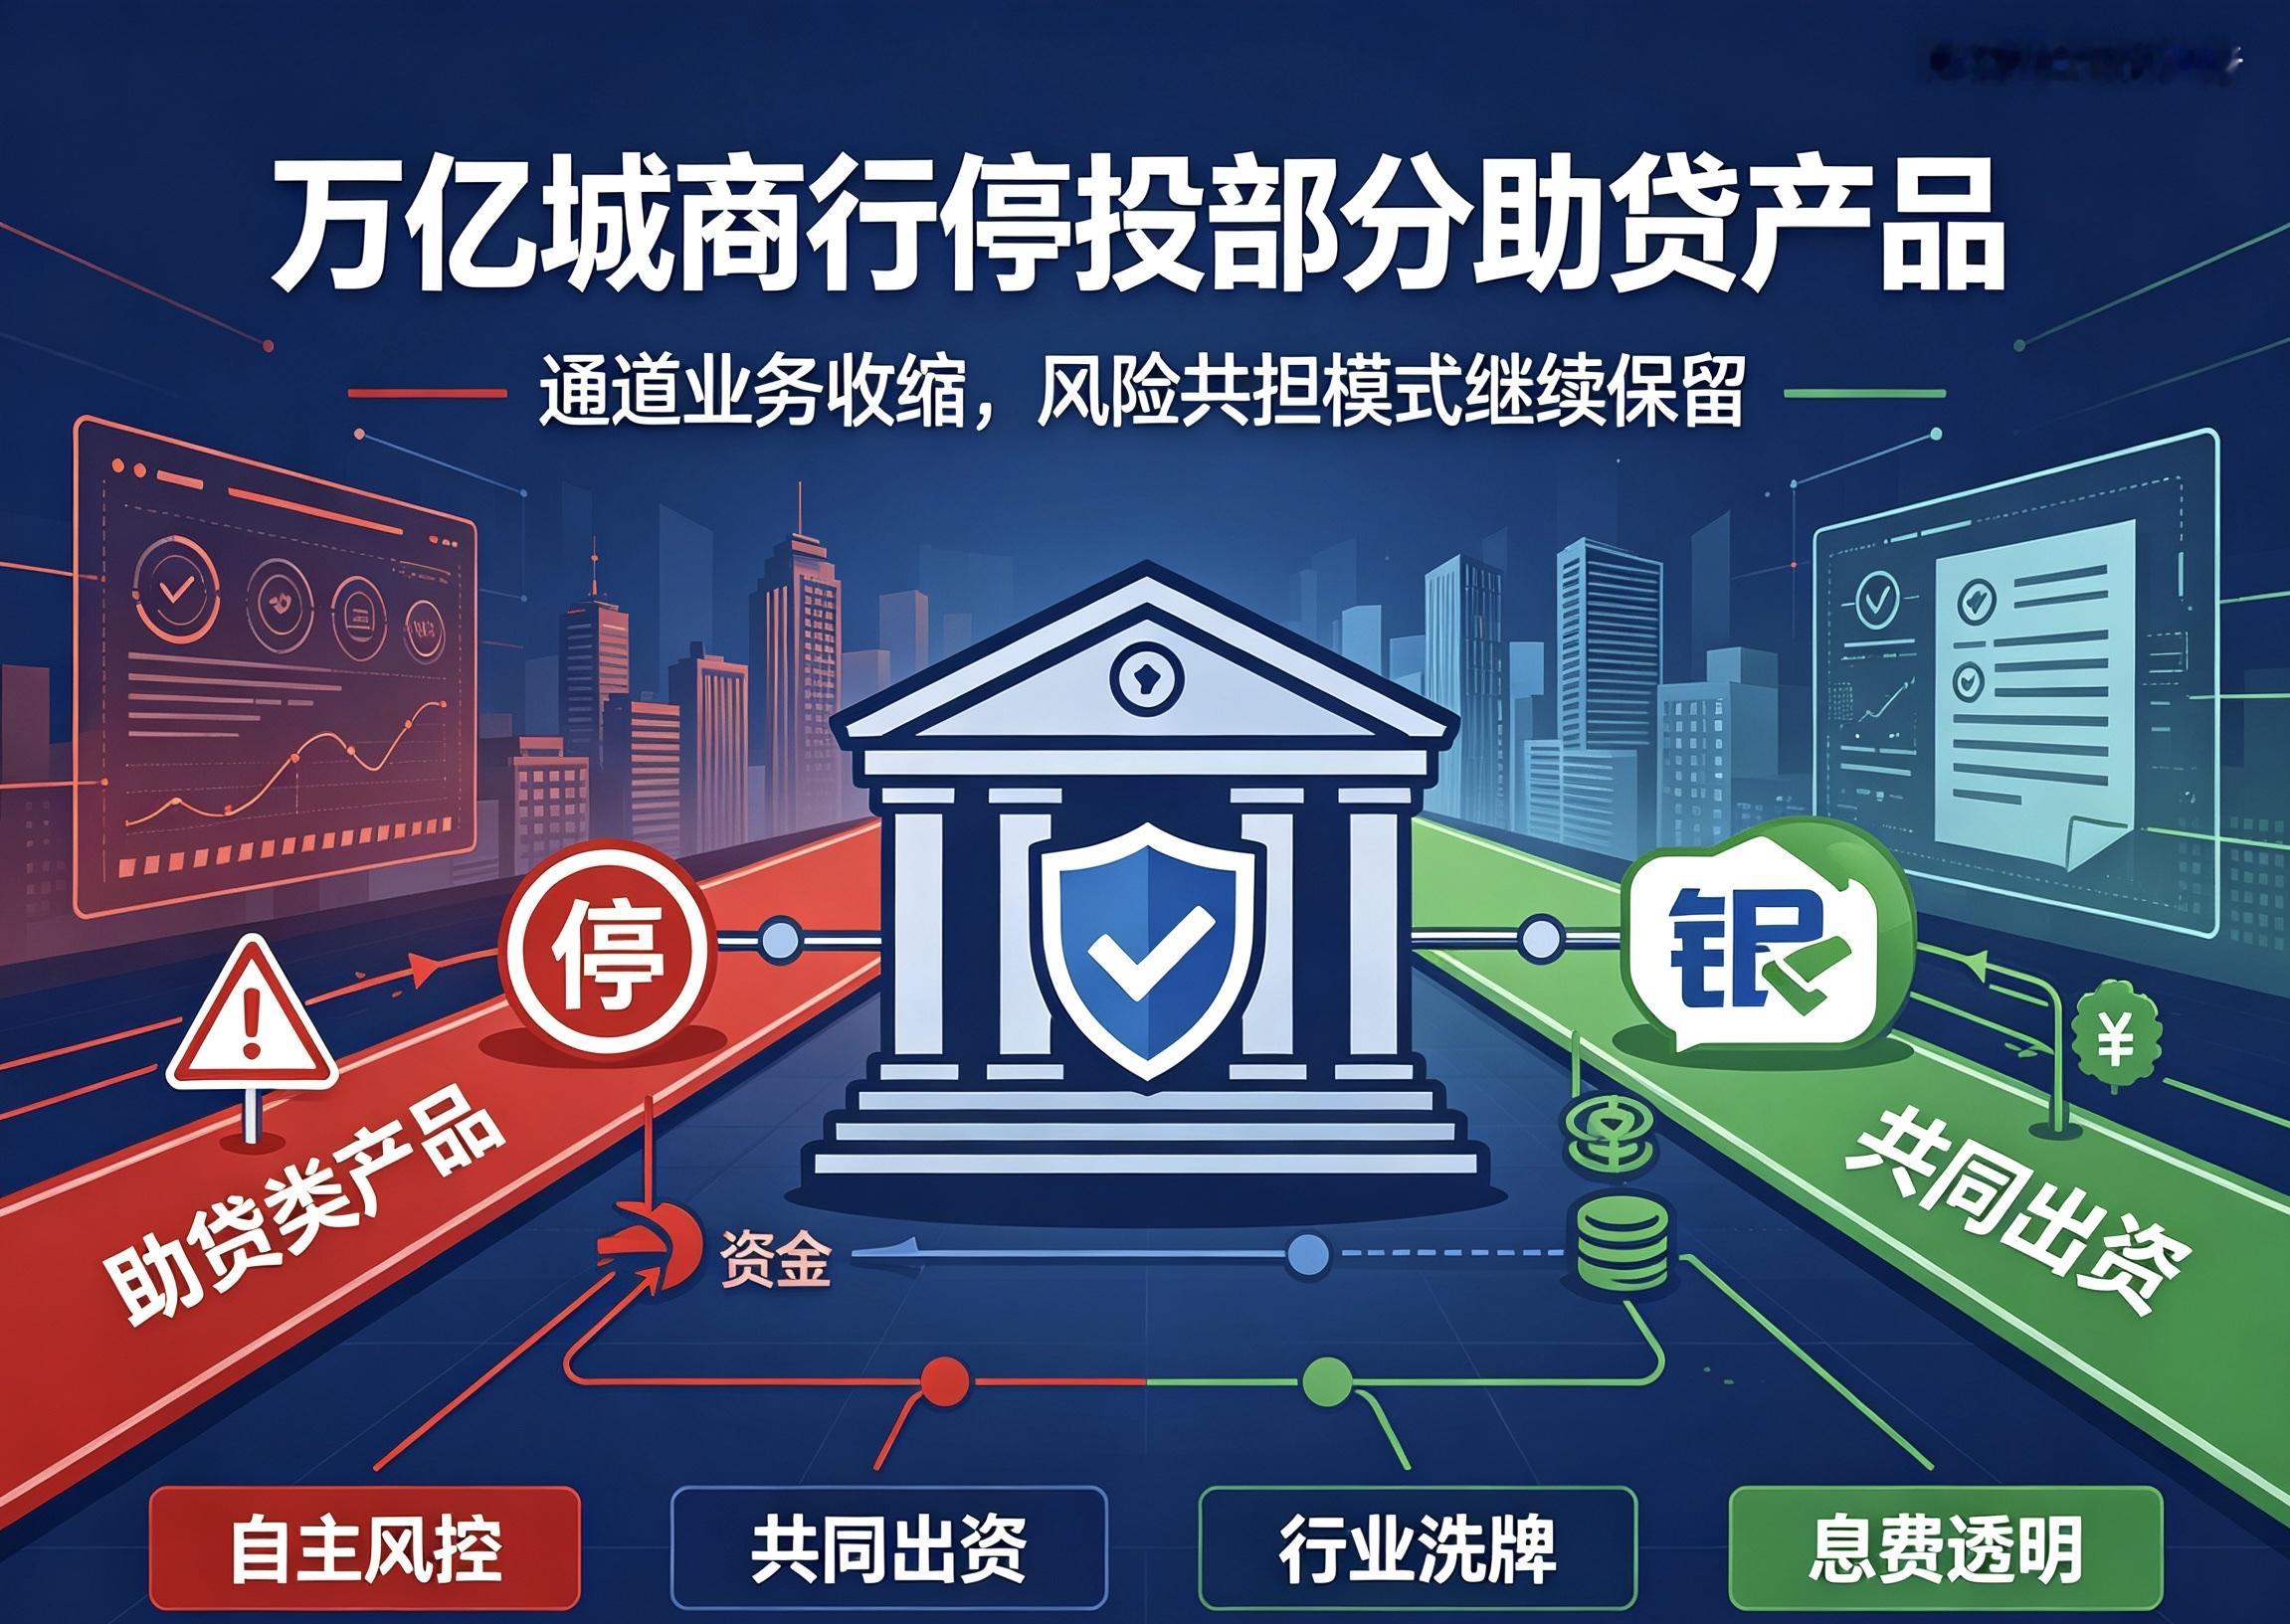
多家万亿级城商行,正式停投美团、京东等平台的助贷产品。
很多人第一反应:是不是互联网贷款要全面关停?以后网上不能借钱了?
真相完全不是这样。
这次银行不是“一刀切停贷”,而是一次非常精准、非常严厉的行业大洗牌:
纯助贷全部砍掉,风险共担联合贷继续保留。
看懂这一句话,你就看懂了未来几年普通人的借贷新格局。
很多老百姓分不清什么是助贷、什么是联合贷,其实特别简单。
所谓助贷模式:
互联网平台负责找客户、做推广、初步筛选,银行只负责出钱。
风控、审核、用户真实性,基本靠平台。
银行不接触真实用户,不做自主审核,相当于纯资金通道。
这种模式过去十几年非常火爆。
平台赚流量费、服务费,银行赚利息,放款快、额度高、审核宽松,大家皆大欢喜。
但隐患越来越大。
因为银行把风控外包出去,看不到用户真实负债,很多人多头借贷、以贷养贷、隐性负债爆表,银行完全不知情。最后一旦大面积逾期,所有坏账风险全部压在银行身上。
再加上部分中介层层导流、隐性收费、捆绑服务费,导致很多用户看似利率很低,实际综合成本偏高,风险越滚越大。
监管早就看不下去了,整改一直在路上。
而联合出资模式(共担贷)完全不同:
平台和银行一起出钱、一起风控、一起承担坏账。
银行必须亲自审核、亲自风控、亲自把关,不再躺赚。
风险双方绑定,不会出现“平台赚佣金、银行背大锅”的畸形局面。
这也是本次大银行只停“助贷”、不停“联合贷”的核心原因。
这次万亿城商行出手,意味着野蛮生长的助贷时代正式终结。
对我们普通人来说,未来借钱会出现四个非常明显的变化,和每个人息息相关:
第一:宽松借钱的时代彻底结束,门槛全面抬高。
过去征信有点小瑕疵、负债偏高、工作不稳定,在各大平台依然能轻松借到钱。
随着纯助贷产品大面积下架,这类“宽松口子”会越来越少。
以后银行自主风控,审核更严、查询更细、负债卡得更紧,资质一般的人,借钱会明显变难。
第二:高息套路贷、隐形收费将大幅减少。
过去很多助贷链条层层加价,各种担保费、服务费、导流费藏在暗处,普通人根本看不懂。
现在清理通道型助贷,砍掉多层中介,贷款成本更透明、更规范,变相保护借款人。
第三:优质用户反而更吃香、利息更低。
未来信贷资源会向征信干净、收入稳定、负债低的优质人群集中。
资质好的人,可选产品更多、利率更低;资质差的人,口子越来越少,难以拆东补西。
第四:以贷养贷这条路,基本被堵死。
过去很多人靠多平台助贷来回周转、维持现金流。
随着助贷收缩、审核趋严、新增授信收紧,多头借贷空间大幅压缩,靠网贷周转过日子的模式,未来越来越行不通。
很多人担心:银行收缩贷款,会不会影响普通人正常消费、周转?
其实完全不用过度解读。
监管不是不让借钱,是不让乱借钱、乱放贷。
正规、真实、合理的消费贷、经营贷,不仅不会消失,反而会越来越规范、越来越稳定。
真正被淘汰的,是风控虚化、责任不清、风险堆积的畸形助贷模式。
站在行业角度看,这次调整是必然趋势。
过去中小银行靠着互联网助贷快速做大规模、冲业绩,看似资产暴涨,实则风险悬空。大量异地客户、陌生客户、平台导流客户,银行根本无法深度把控风险。一旦经济承压,逾期集中爆发,对地方银行、金融稳定都是巨大隐患。
金融行业,从来不是规模越大越好,而是风险越稳越好。
未来整个互联网信贷行业的大趋势已经非常清晰:
去通道、去中介、去套利;重风控、重合规、重真实。
对于我们普通人而言,也要顺势改变观念。
不要再习惯性依赖网贷周转,不要再透支未来收入超前消费。
信贷收紧是长期趋势,宽松杠杆再也回不来了。
养好征信、降低负债、减少透支,才是未来最稳妥的生活方式。
所谓金融整改,看似是银行在收缩业务,实则是在帮无数普通人戒掉负债依赖、远离债务陷阱。
免责声明:本文仅为行业客观解读,不构成任何金融投资、借贷建议,信贷业务请以各家机构官方规则为准