中小行补降 35 个基点,四大行却重启五年期存单:存款利率不再齐步走
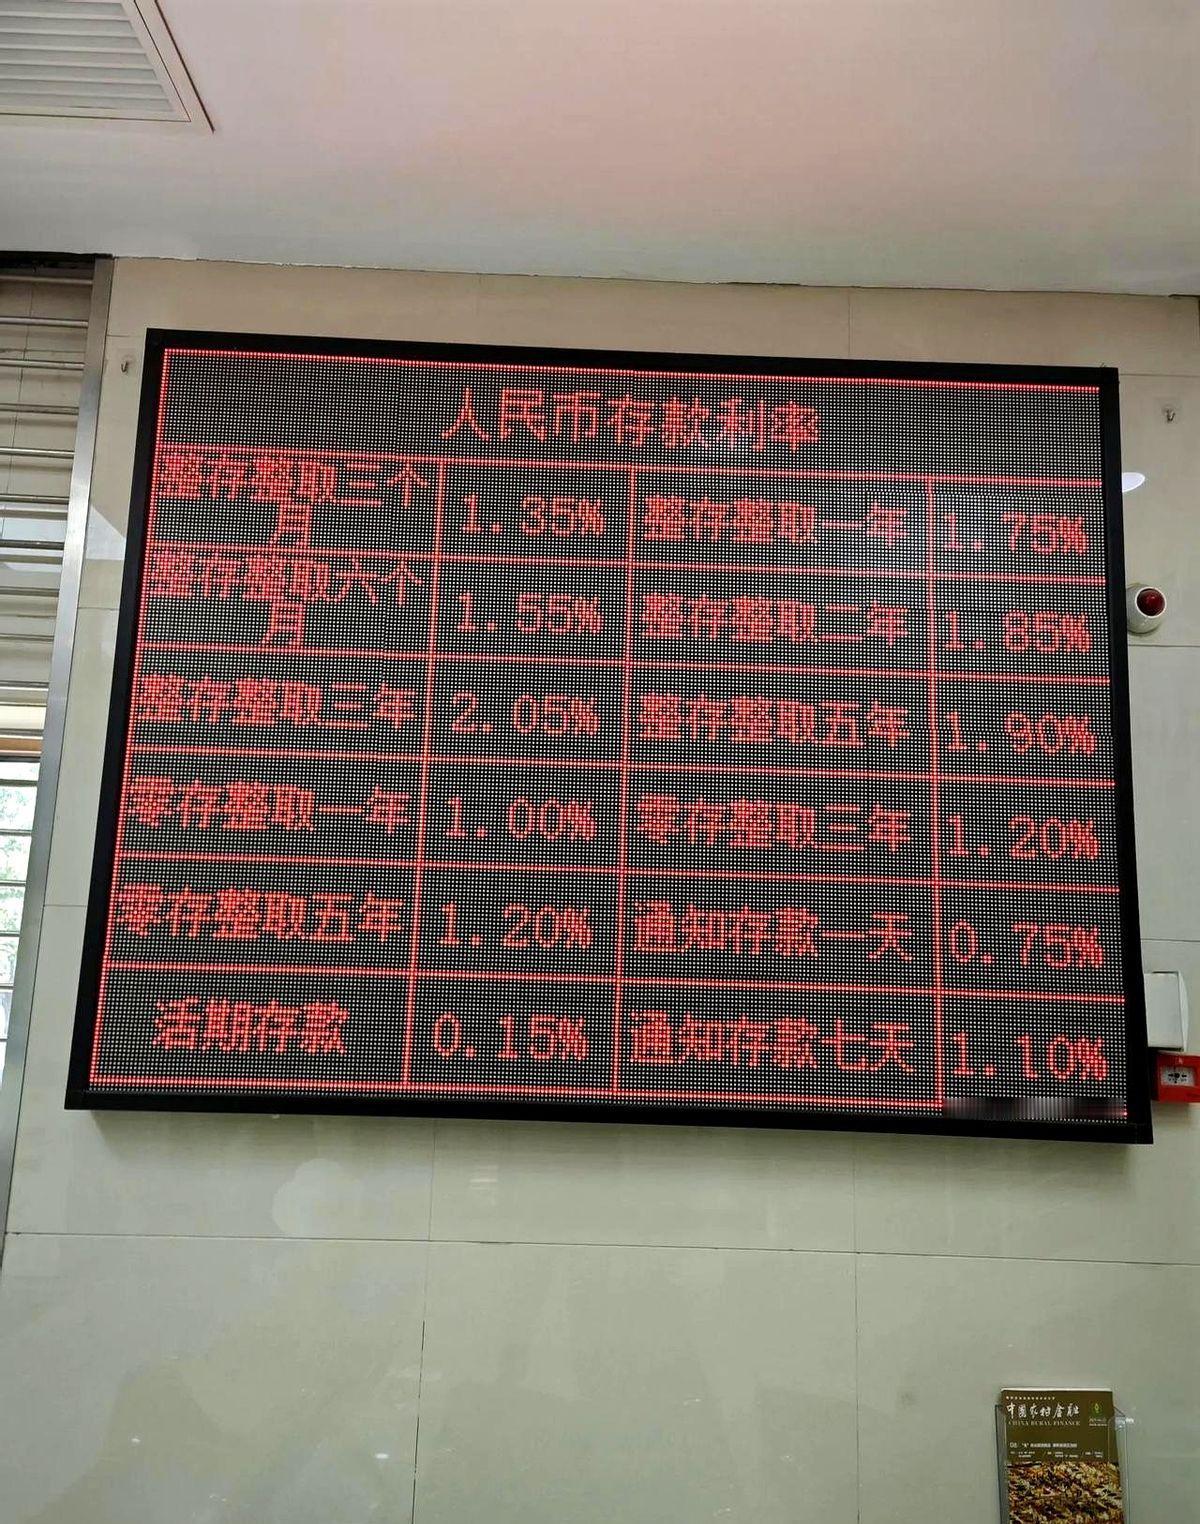
2026 年,国内银行存款利率告别统一调整模式。中小银行持续补降存款利率,5 月以来山西、广东等地多家农商行密集下调,部分品种单次最高下调 35 个基点。另一边,四大行重启五年期大额存单,操作方向截然相反。一边担忧息差收窄,一边担心存款短期化。同样处在利率下行周期,两类银行做出截然不同的操作。这不只是简单的定价调整,而是银行负债端的经营逻辑发生改变。叠加监管约束,高息揽储的空间持续压缩。下半年存款利率会走向结构性分化,还是整体中枢继续缓慢下移?居民定期存款到期重定价后,利息收入会不会缩水?这些问题值得关注。
这种分化根源在于经营压力不同。中小银行客户基础薄弱,品牌、渠道不及国有大行,过去依靠较高利率吸引存款。息差持续收窄之后,高息存款变成沉重负担。5 月以来,山西、广东等地农商行密集下调存款利率,部分品种最高下调 35 个基点,并非主动选择,而是经营压力下的被动调整。国有大行情况相反,存款总量充足,但资金短期化问题突出,活期、短期存款占比抬升,负债稳定性变差。因此重启五年期大额存单,用长期产品锁定资金。一边降息减负,一边发行长期存单稳资金,看似矛盾,本质都是银行在主动管控负债风险。
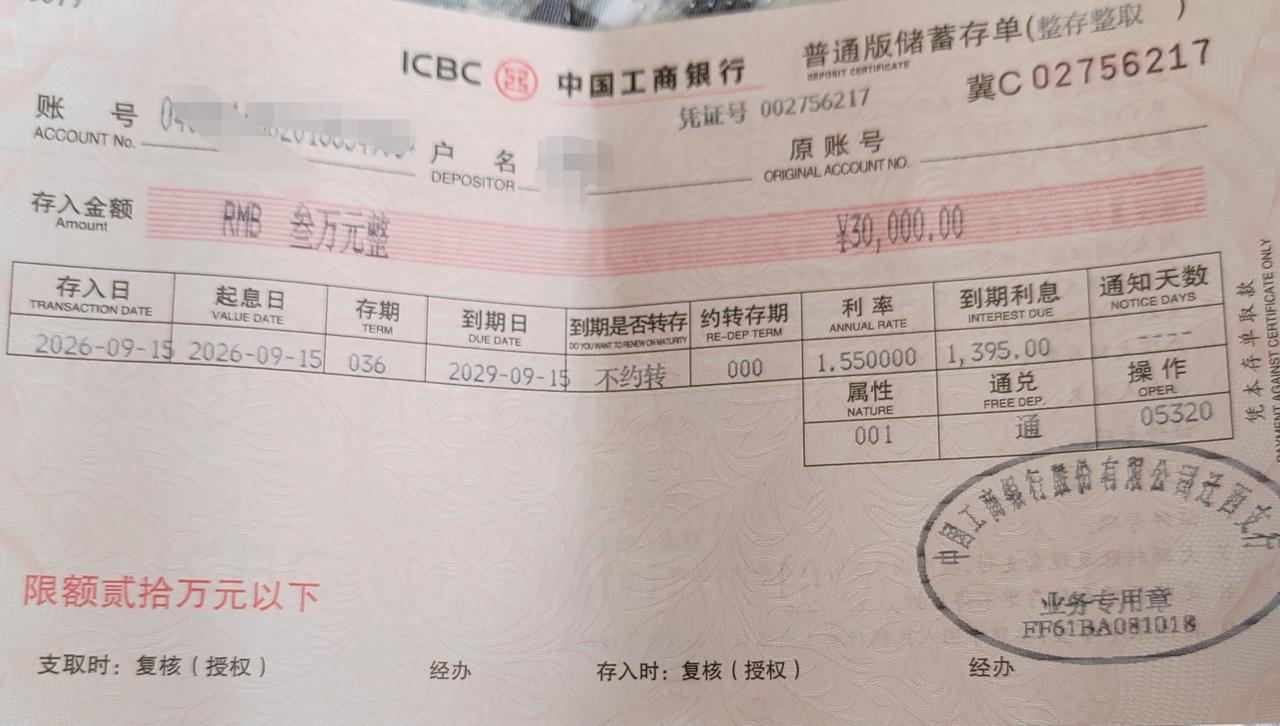
更深层变化来自银行考核导向调整。银行考核不再重点看时点存款规模,转为看重日均存款与负债成本管控。过去季度末、年末冲存款的模式逐步失效,监管对高息揽储约束持续收紧。对银行而言,负债成本每下降一点,利润压力就能缓解一分。而储户这边,过去闭眼存长期、稳定拿高利息的时代渐行渐远。定期存款到期后重新定价,利息收入缩水是大趋势,只是缩水幅度、落地节奏各行不同。
市场观点认为,下半年存款市场大概率呈现结构性分化,利率整体中枢存在缓慢下移的可能性。大行重启五年期大额存单,并不代表存款利率趋势反转;中小银行利率补降,也不会所有机构同步跟进。存款利率 “一刀切、统一调整” 的时代已经落幕,后续利率水平将因银行、客户类型差异化定价。
储户的重点不是预判哪家银行何时降息,而是做好资金规划。这笔资金存放周期多久、流动性需求、资产是否分散,远比单纯追逐利率数字重要。存款利率不再齐步走,储户的资金配置思路,也不能沿用过去的老办法。后续重点观察两个信号:四大行五年期大额存单定价,会不会带动其他国有大行跟进;中小行利率下调,会不会扩散至更多区域。这类趋势信号,比单次降息新闻更值得关注。
免责声明:本文仅为银行业市场信息科普,不构成任何储蓄、资产配置建议。存款利率随各家银行经营情况动态调整,办理存款、大额存单前请咨询银行网点。