众力资讯网

标签: 银行理财

假如你手里攒下30万,往银行一存,按1.5%的年利率算,一年啥也不用干,利息就有

假如你手里攒下30万,往银行一存,按1.5%的年利率算,一年啥也不用干,利息就有

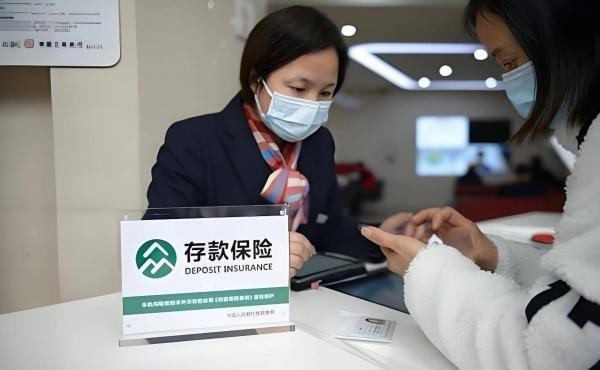
假如你手里攒下30万,往银行一存,按1.5%的年利率算,一年啥也不用干,利息就有4500。平均到每个月,是375块,够交水电煤气,够买米买油,也够给孙子买两罐奶粉。可这笔账拿到现在的银行柜台,其实已经很难对上号了。目前各大国有银行的一年期定存挂牌利率,大部分集中在0.95%到1.10%之间,三年期也降到了1.25%左右。30万存一年期,实际到手利息通常在三千块钱上下。要是翻看过去的利率记录,差距更加明显。1994年一年期存款利率一度高达10.98%,到了2024年回落至1.35%附近,三十年间数字从两位数逐步降至一字头。四年前存三年期还能拿到2.60%的利率,如今收益直接减半,这是客观的调整过程。利息变少了,普通储户真的会把钱取出来转投别处吗?银行公开的数据给出了答案。建设银行和交通银行公布的业绩信息显示,大批定期存款到期后续存留存率依然维持在90%以上。大部分家庭并没有离开存款渠道,资金依然留在账户里。说白了,对于持有30万积蓄的普通家庭来说,首要诉求从来都是本金安全。依照存款保险条例,同一家银行本息50万以内依法享受全额保障。在投资市场波动增加的环境下,不承担亏损风险、保住辛苦积攒的本钱,本身就符合老百姓的实际利益。在笔者看来,银行调低存款利率,不能只看储户账面收益变化,背后连着全社会融资成本下降的整体考量。商业银行负债端的资金成本压降下来,后续降低存量房贷利率和实体经济贷款利率,才具备充足的操作空间。宏观政策层面的联动很快见到了实效。2024年9月央行宣布降低存量房贷利率,并在10月底前全面落地,直接惠及全国5000万户家庭,每年为居民家庭节省利息支出约1500亿元。虽然存款利息少了一些,但家庭每月的房贷月供支出切实减轻了。除了银行定存,老百姓也在关注其他具备国家信用背书的资产。2024年5月财政部发行超长期特别国债,首次向个人投资者开放。国债不属于银行存款,不受存款保险保障。浙商银行等机构代销渠道开启后,部分额度在十分钟内就被个人认购一空,表明公众对主权信用资产具有极高认可度。社会整体利率中枢下行是客观规律,普通家庭需要做的是合理平衡用钱节奏。留好日常生活急用的现金,其余资金合理安排期限,不用盲目追求高收益,更不用因为存款利率下降而产生焦虑。30万不管是年息四千五还是三千,核心作用是保障生活稳定的应急储备。只要本金在银行里安全无损,需要用钱时随时能够提取,这笔钱就发挥了应有的功能。看清资产的实际去向,把自己的日子安排妥当,这比盯着利率变动要实际得多。信息来源:新华社《存量房贷利率批量调整全面落地每年节省利息支出约1500亿元》
有个银行行长说:假如你手里攥着100万,压根不用去买房,存银行吃利息,每月少说千

有个银行行长说:假如你手里攥着100万,压根不用去买房,存银行吃利息,每月少说千

银行存款走势已然明朗?明后两年,存款超50万的家庭,千万别忘3件事。

银行存款走势已然明朗?明后两年,存款超50万的家庭,千万别忘3件事。

农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。

农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。

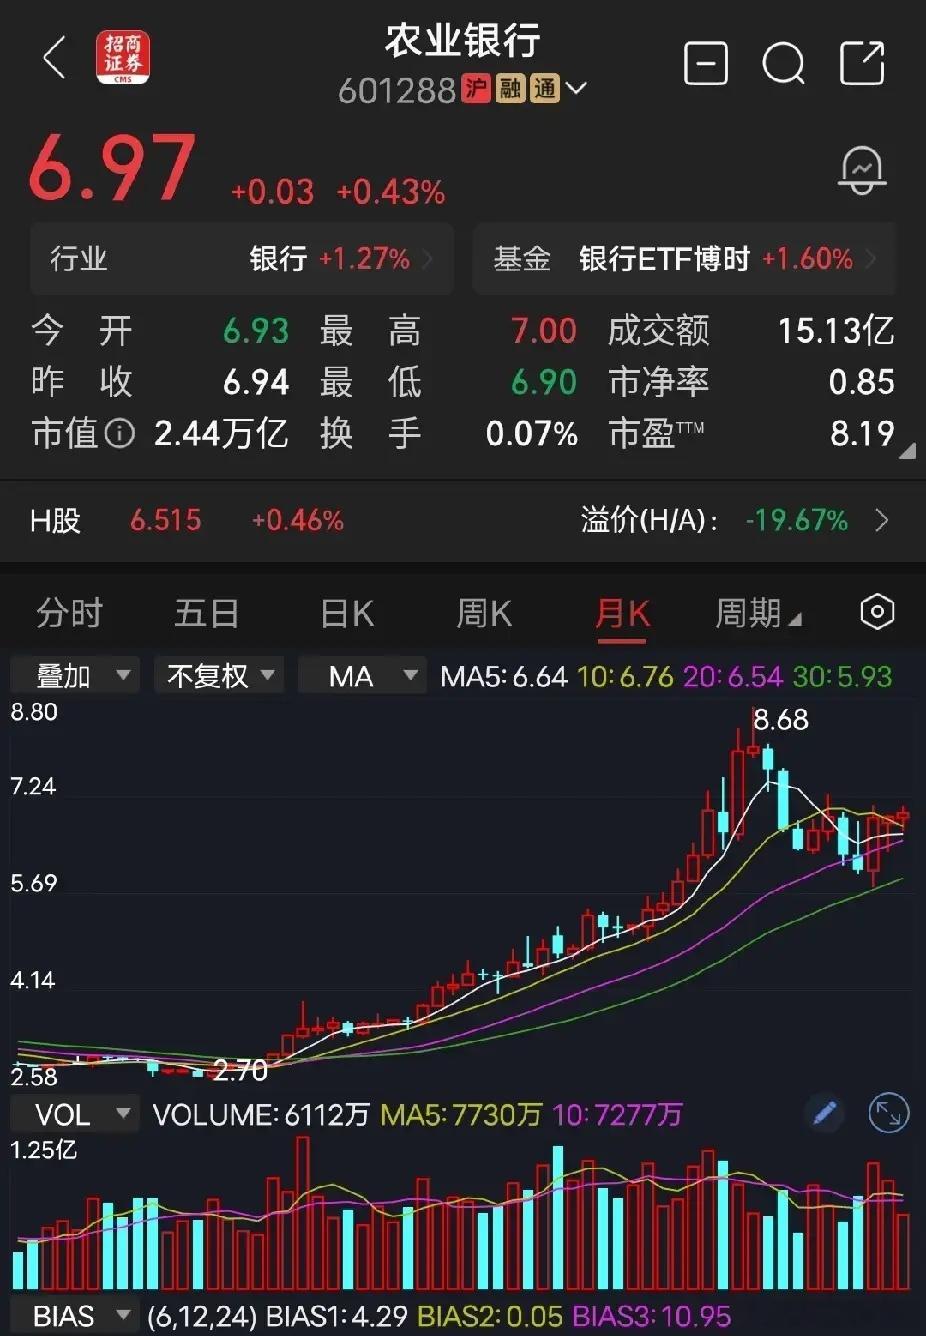
农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。简直就是胡说八道,人云亦云,道听途说,没有一点主见,你不是韭菜谁是韭菜?你不亏钱谁亏钱?拿农业银行为例,2块多涨到8块多,现在将近7块钱,你认为值不值得投资?再好的股票,再好的公司,介入时间、价位不对,照样亏钱。当分红派息的钱,赶不上股价下跌亏损的钱,这样的分红派息就没有意义了。千万别轻易相信他人投资银行股不亏钱。世上没有绝对不可能亏钱投资,只能说在相对低位买入,以时间换空间,确实是比存银行要强的多。
10家银行10月一年期存款挂牌利率:1.农商银行:1.15%,利息1150

10家银行10月一年期存款挂牌利率:1.农商银行:1.15%,利息1150

要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利

要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利

要是你手里攥着100万,往银行里一存,按1.5%的年利率算,一年啥也不用忙活,利息就有1万5。普通人家省着点花,这笔钱够一个人大半年的生活费了。要是再自己种点菜、养几只鸡,利息不光够花,每年还能剩下点。账算到这里,很多人已经开始做美梦了。可你再往下算一层,梦就醒了。因为1.5%这个利率,放在2026年9月,已经不算普遍了。微众银行自9月1日起上调了部分存款产品利率,1年期定存利率为1.50%。可你去国有大行问问,工、农、建、中、交五大行的一年期定存挂牌利率是0.95%,100万存进去,一年到手只有9500块,放在几年前这笔利息能接近两万。中小银行倒是有些还在往上调,比如蓝海银行把一年期定存利率从1.65%上调到了1.7%,但那是个别行为,整体趋势仍然是往下走的。融360数字科技研究院5月的数据显示,银行定期存款利率全线进入“1字头”:1年期1.273%,2年期1.363%,3年期1.685%,5年期1.553%,五年期的利率比三年期还低,存得越久反而越不划算。你算的那笔账,一年1万5的利息,折下来每个月1250块。这点钱在二线城市,连一位老人半年的降压药加基本花销都覆盖不了。有人想着种菜养鸡能省下一大截,可种苗、饲料、农具哪样不花钱,还得搭上大量时间和体力,日子过得又累又紧巴,根本不是想象中的清闲躺平。更现实的是,人吃五谷杂粮难免生病,医保报不了全部,一场小病就能吃掉大半年的利息,逢年过节的人情往来、亲友随礼、孩子压岁钱,哪一样都躲不开。2026年上半年住户存款又新增了七万多亿,大家都在往银行里存钱找安全感,可这座港口自己都在漏水,通胀在悄悄稀释购买力,本金看着没变,能买到的东西一年比一年少。比利息薄更让人难受的,是钱存进去了却动不了,上海有个47岁的周海,手里有280万存款,搁谁看都是把日子过明白了的配置。可他母亲脑梗住院要交押金的时候,卡里能马上动的钱只有微信零钱三千多、活期七千多,那280万全锁在定期里,要取就得先损失四万块利息。他蹲在医院楼梯间给银行客服打电话,客服客客气气地说“能取,但您得想清楚”。你说他没钱吗,280万。你说他有钱吗,连母亲住院的第一笔押金都得先跟银行掰扯利息。存折上的数字再好看,也不等于随时能把它变成眼前那张缴费单。利率低、流动性差,有些人就想着把钱挪到利息更高的地方去,山东菏泽有一对老夫妻,轻信了化肥厂“高利息随存随取”的广告,把365万元积蓄以出借名义存进了化肥厂账户,结果对方资金断裂,钱取不回来了,老两口重病就医连医药费都难以承担。单县公安局已经介入,涉事公司负责人涉嫌非法吸收公众存款被刑拘,但追回损失需要等待司法程序走完。想多拿点利息的心情可以理解,可一旦偏离了正规渠道,本金都可能保不住。2026年海量中长期的定期存款正在集中到期,多年前锁定3%以上利率的储户们,现在不得不面对利率接近腰斩的现实落差,大额存单额度收紧,长期限存款产品也在不断缩减。部分中小银行确实在逆势上调利率,微众银行把3年期存款利率上调了15个基点至1.75%,但这只是阶段性的揽储策略,对冲大行的虹吸效应,不代表利率会掉头往上走。行业净息差虽然小幅回升到了1.41%,但中长期承压的格局没有改变,银行业整体依旧以压降高成本负债为导向,存款利率进一步下行仍然是大趋势。100万存银行吃利息,放在利率5%、6%的年代管用,放在1.5%的年代不管用。攒到300万、500万试试看的想法可以理解,可只要资本回报的中枢在往下走,加几个零也改变不了被动收入的贫瘠。往后十年,普通家庭财富的主战场会从“钱生钱”重新回到“人挣钱”,小区里修水管的师傅报价一年比一年硬,装修工、月嫂、家政阿姨的时薪节节抬高,而写字楼里的白领反倒觉得日子越过越紧。100万真正的用处,是应急备用金,用来应对失业、治病、周转,而不是终身饭碗。钱能给人底气,但真正让人踏实的,从来不是死存款,而是自己持续赚钱的能力。
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下

多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下

多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下,多家中小银行逆势上调部分期限定存利率,最高上调幅度达33个基点,同时国有大行及部分股份制银行陆续重启此前下架的5年期大额存单,这一结构性调整并非全面加息周期开启,而是多重现实因素叠加的阶段性经营操作。最近很多存钱的朋友,都发现了一个很反常的现象。明明这几年银行存款利率,整体一直处于慢慢走低的状态。但这个9月,存款市场突然变了风向。不少中小银行悄悄涨了定存利息,部分产品涨幅十分可观。就连几大国有大行,也重新上架了之前停售的五年期大额存单。一时间很多人开始疑惑:是不是存款利率要全面大涨了?现在要不要赶紧存长期?说实话,不懂背后逻辑的人,很容易被眼前的变化带偏节奏。看似利息回暖的背后,其实藏着完全不一样的市场信号。你发现没有?这次利率调整,最大的特点就是“两极分化”。小银行逆势涨息,大银行重启长期存单,但整个行业利率下行的大趋势,压根没有反转。这不是全面加息,只是银行根据自身处境,做出的阶段性调整而已。你知道吗?中小银行宁愿逆势涨价揽储,也是不得已的选择。我觉得,金融市场和普通人生活是相通的,所有反常操作,都是为了活下去。相比国有大行,中小银行网点少、知名度低、客户基数弱。大家存钱大多优先选大银行,觉得更安全、更稳妥。每到存款集中到期的节点,小银行最容易出现资金流失。为了留住本地储户、稳住资金盘,它们只能靠提高利息吸引人流。多涨一点利率,就能多留住一部分存款,保证日常经营周转。说白了,这是小银行的揽储自救,并不是市场行情整体变好。其实大银行重启五年期大额存单,同样暗藏深意。当下大家理财心态越来越保守,不敢炒股、不敢乱投资。大部分人有钱就存定期,偏爱安全稳定的长期产品。大银行重启长期存单,就是为了承接普通人的闲置资金,稳住长期存款规模。你发现没有?一涨一稳的调整里,藏着最真实的理财真相。大银行求稳,小银行抢客,整个市场依旧是低利率大环境。短期的局部上涨,根本代表不了全面回暖。说实话,普通人最容易踩的坑,就是跟风焦虑。很多人一看到利息上涨,就着急把钱全部存五年长期。生怕以后利率更低,错过高点、吃了亏。但大家一定要记住,官方早已明确:没有开启全面加息周期。现在的上涨只是阶段性、局部性的调整,不会持续暴涨。我觉得,普通储户当下最稳妥的心态,就是不跟风、不盲从。不用看到小银行涨息就盲目扎堆,高息的同时也要留意资金安全。也不用过度焦虑未来利率走势,盲目锁死多年资金。根据自己的用钱节奏安排,短期要用的钱,就存短期;长期闲置不用的钱,可以适当配置长期存单,锁定稳定收益。其实看懂这次银行操作,也能读懂当下的经济心态。所有人都在求稳,银行稳资金,普通人稳收益。没有暴利的理财机会,安稳保本,就是最大的赢家。利率涨跌都是常态,阶段性调整只是市场的正常波动。放平心态,理性存钱,守住本金、稳妥增值,就是普通人最好的理财方式。想问大家一个问题:利率微调之后,你更愿意存大行稳健产品,还是中小银行高息产品?评论区聊聊。
大事不对劲!多家银行突然上调存款利率,普通人千万别理解错了最近很多人发现一个反常现象:不少银行悄悄上

大事不对劲!多家银行突然上调存款利率,普通人千万别理解错了最近很多人发现一个反常现象:不少银行悄悄上

大事不对劲!多家银行突然上调存款利率,普通人千万别理解错了最近很多人发现一个反常现象:不少银行悄悄上调了定期存款利率。很多老百姓直接解读为:市场要加息、存钱红利回来了!实话告诉大家:这是最大的误区!这次加息根本不是货币政策反转!首先看清真相:这次上调利率的,全部是城商行、农商行、中小民营银行。工农中建国有大行,利率纹丝不动,完全没有跟进动作。为什么中小银行逆势加息?核心原因就两个,非常现实。第一,现在居民存钱意愿极强,大家偏爱大行、资金严重虹吸。中小银行储户流失严重,为了保住存款、防止资金被吸走,只能被动加息揽储。第二,银行需要稳定中长期资金,保证房贷、企业贷款正常投放。哪怕压缩自己利润,也要锁住存量存款。重点提醒所有人:目前银行净息差压力巨大,长期利率下行的大趋势根本没变。这次加息,只是中小银行的自救行为,属于短期操作,不是市场拐点。对普通人的建议一定要记牢:保守存钱的,可以择优锁定中长期定存,小幅提高收益。但是千万别盲目追高,中小银行一定要分散存放,认准存款保险标识。另外存款利率回暖,会进一步分流市场资金,对理财、股市短期偏利空。看懂这次银行动作,你就比90%的普通人更懂当下的经济节奏!24家银行利率财富分流
存款大局落定!2026年9月起,银行的存款利率,或将迎来大的调整! 最近这段

存款大局落定!2026年9月起,银行的存款利率,或将迎来大的调整! 最近这段

现在居民存款继续往银行跑,八个月人民币存款增长高达18.8万亿,老百姓的钱根本就

现在居民存款继续往银行跑,八个月人民币存款增长高达18.8万亿,老百姓的钱根本就

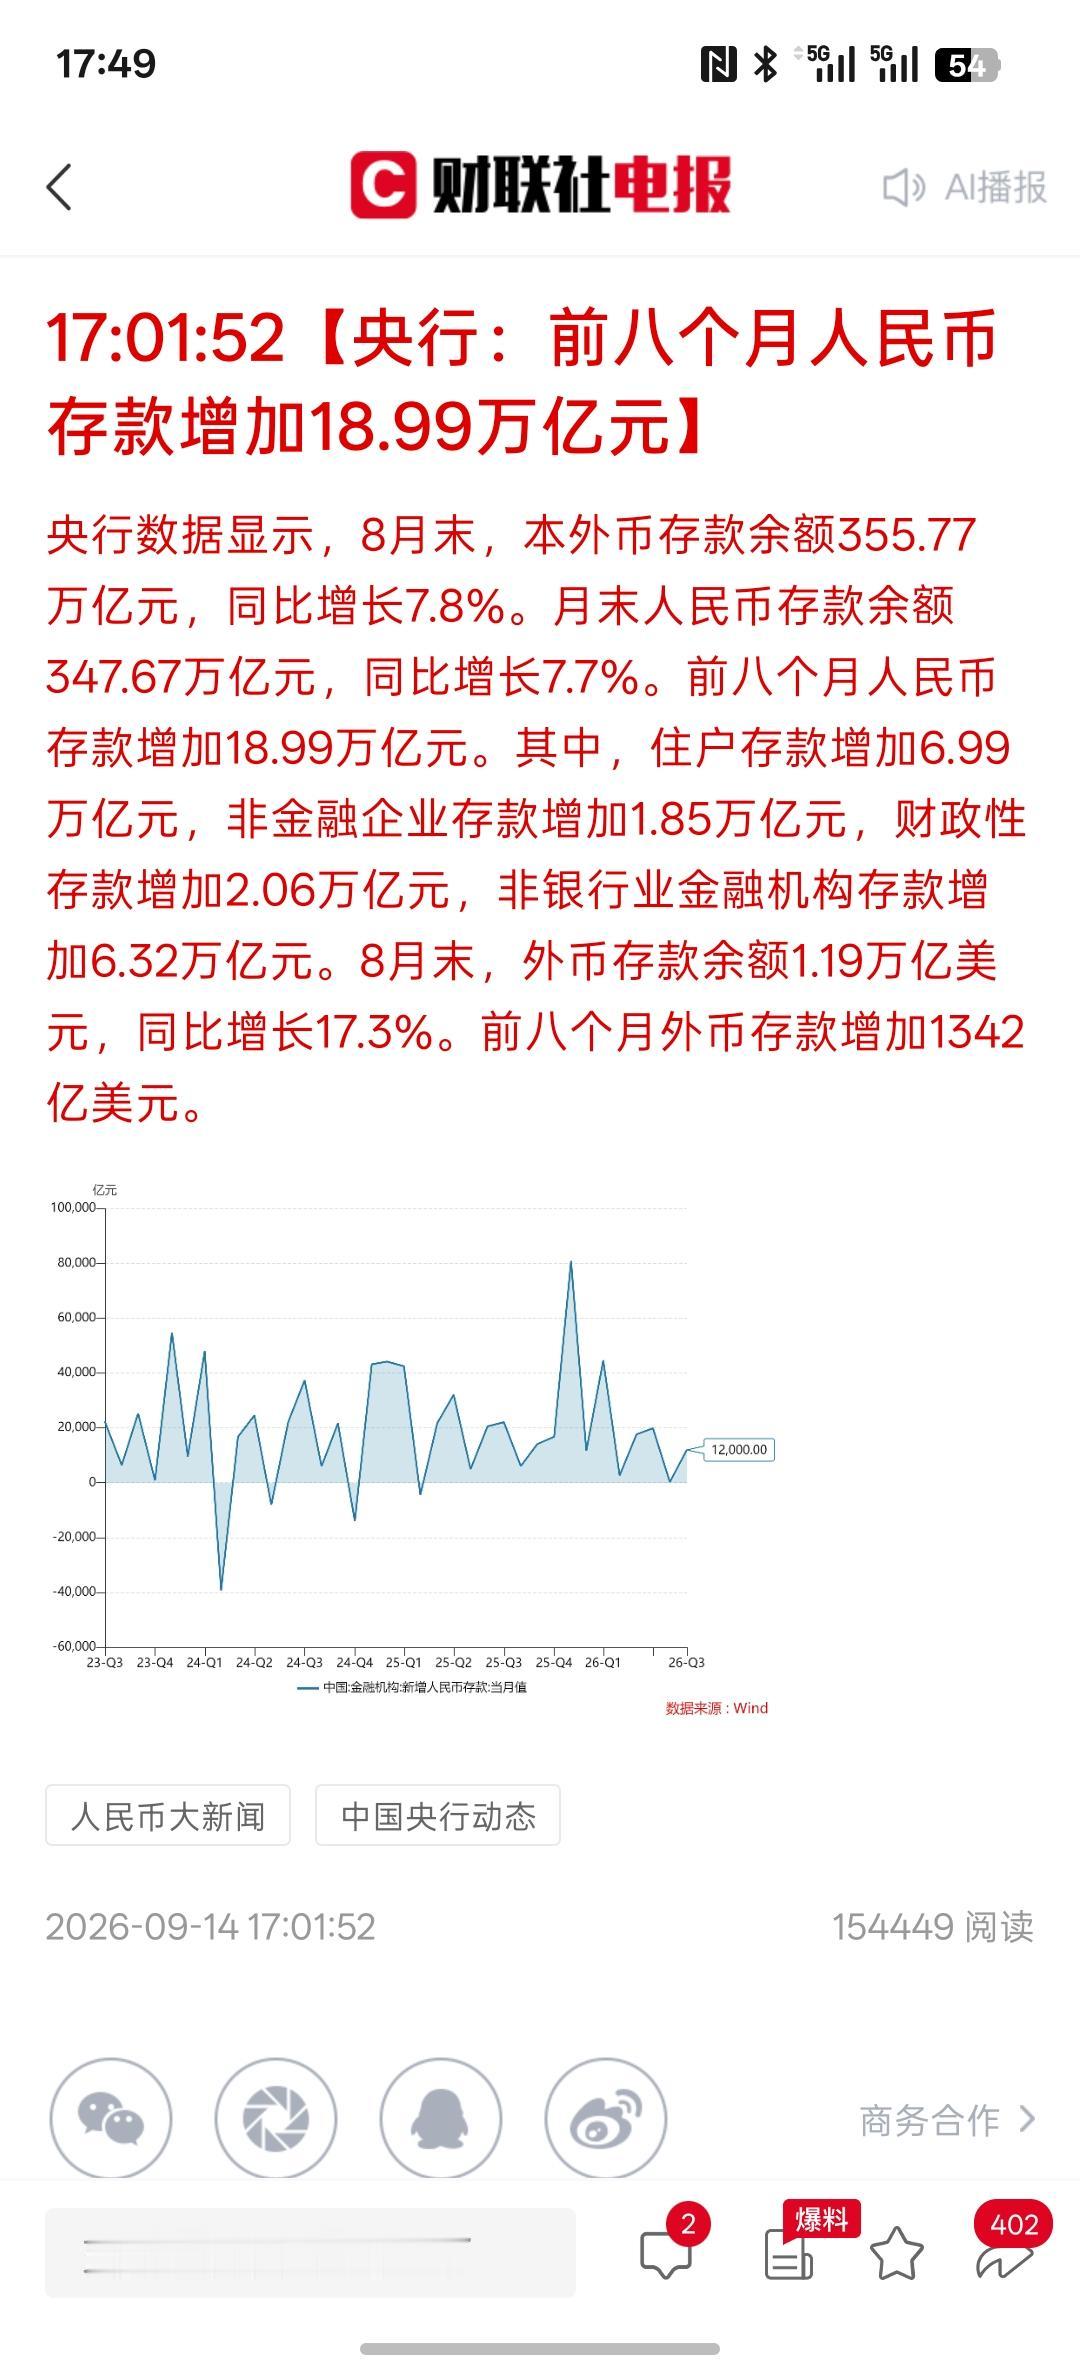
现在居民存款继续往银行跑,八个月人民币存款增长高达18.8万亿,老百姓的钱根本就不愿意出来继续往银行存,但是前八个月时间,人民币贷款增加了10万亿左右,一边居民存款进入银行,银行这边的贷款继续往外贷!银行再继续降存款利率,贷款也在降贷款利率!双向开始降利率!这是盘活银行前期的贷款!尤其是房地产市场的贷款!
未来三年,银行存款利率可能怎么走?1、2026年:1字头2、2027年:继

未来三年,银行存款利率可能怎么走?1、2026年:1字头2、2027年:继

刚准备关电脑,手机弹出这条,我愣了一下,然后默默把电脑又打开了不是行情,不是

刚准备关电脑,手机弹出这条,我愣了一下,然后默默把电脑又打开了不是行情,不是

发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越

发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越

发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越来越值钱了,接下来要把钱袋子握紧了,你拥有越多的钱,你的选择权越多,什么东西的流动性,都不如钱,最好不要买股票,不要买黄金,房子能住就不换,车子能开,就不买新的。现金在手里,比啥都好。看到这段话,心里有了底。房子降了,车子降了,利率也降了。当大件的东西都在降价的时候,其实是在告诉你一件事:钱越来越值钱了。同样的钱,能买到的东西更多了。这时候,握紧手里的现金,比什么都实在。有人说房子现在便宜了,想再等等;有人准备换车,发现新能源车越看越多,配置表长得像手机参数;还有人拿着一笔到期存款去了银行,看到新的利率后愣了一下:“怎么跟前几年差这么多?”看起来是3件互不相干的事。房子是大资产,车子是消费品,存款是家庭的压舱钱。2026年开年以来,楼市、车市、存款这3样东西,确实都在变,而且不是那种虚头巴脑的变,是我们去看房、去4S店、去银行柜台,随手一摸就能摸出来的变。**钱还是那点钱,选择却比前几年更拧巴了。**这时候最怕什么?最怕脑子一热,跟着情绪走。越是这种节骨眼,越得把账算细,把节奏踩稳。先说房子。很多人一提房价,张口就是涨还是跌,好像只剩这一个问题。可咱们真去市场里转一圈就知道,2026年的房子,已经不是一句涨跌能讲明白的事了。国家统计局4月刚披露的2026年3月70城数据摆在那儿,一线城市新建商品住宅价格环比上涨0.2%,二手住宅环比上涨0.4%,北京、上海、广州、深圳都有不同程度回升。再看二三线城市,新房环比还是下降,二手房也还在往下走,只是降幅比前阵子收窄了一些。这个信号很实在:一线城市不是一路猛冲,而是先稳住;二三线城市不是一下翻身,而是慢慢止滑。房子这件事,最容易让人情绪上头。以前不少家庭买房,脑子里想的是“先买再说”,买的是预期,赌的是上涨,甚至连户型、物业、后期维护都能先放一边。现在不一样了。房子还重要,但重要的已经不是“有没有”,而是“值不值得长期拿着”。这几年楼市的变化,说白了就是从拼数量走到了拼质量。以前开发商比谁拿地快、开盘快、卖得快,现在市场更认一件事:房子本身行不行。层高够不够,隔音做得怎么样,防水细不细,电梯、采光、物业、社区环境跟不跟得上,慢慢都成了决定成交的关键。买房的人也变了,嘴上不一定多说,脚下很诚实,能看现房就不想碰图纸,能看准现房就不愿意只听销售讲故事。在这个时候买房?说真的,得多谨慎才行。一套房子,动辄几百万,它不是普通消费品,是大宗资产。你现在花高价买进,结果过两年房价继续跌,那就是实打实的钱打了水漂。更别说,一旦陷入通缩,赚钱的难度会上一个台阶。市场冷了,机会也随之消散。原来燃油车主导汽车市场,现在有大量新能源汽车入市,导致汽车市场"供大于求"现象严重。为了抢占更多的市场份额新能源汽车降价促销,燃油车也只能是跟着降价。再者,汽车市场技术更新速度快,通常原来的车子还没有卖完,新款车型又上市了。而为了能把旧款车子卖掉,厂商只能选择降价促销;最后,现在像小米、华为等资本纷纷进军汽车市场,都想抢占更多的市场蛋糕,就只能打起了价格战。存钱:躺赚时代结束,学会资产配置才不亏今年最扎心的,莫过于银行存款利率一降再降。3个月的大额存单利率跌到0字头,小银行甚至只有0.95%,十万块存五年,六大行的利息才6500块,算上通胀,钱放银行其实是在缩水。靠存款利息过日子的想法,现在根本不现实,央行多次降准降息,银行自身压力大,普通人的“躺赚”时代,彻底结束了。但钱也不能放着不动,今年最明显的趋势就是“存款搬家”,大家把钱从银行取出来,换成国债、理财、基金,2025年银行理财规模突破33万亿元,说明普通人的理财意识终于醒了。其实存钱的思路很简单,就是别把所有鸡蛋放一个篮子里,学会做资产配置。把房子、车子、存款放到一起看,线索就特别清楚了。房子不再是闭眼押注的财富神话,车子不再是追风口就能赢的消费符号,存款也不再是天然保值的避风港。这不是坏事,它更像一次集体回归现实。以前很多决策能靠热闹推动,现在每一步都更需要算账、判断和耐心。资产的本质资产新趋势财富流动的规律
银行行长说:“一个扎心的事实,假设你手里有100万存款,根本不需要去买房子,你把

银行行长说:“一个扎心的事实,假设你手里有100万存款,根本不需要去买房子,你把

老百姓存钱和理财最信赖的银行,1.工商银行2.农业银行3.中国银行4.建

老百姓存钱和理财最信赖的银行,1.工商银行2.农业银行3.中国银行4.建

存款大势已定?从2026年9月起,银行储蓄市场或有4大变化不少人去银行续定期的

存款大势已定?从2026年9月起,银行储蓄市场或有4大变化不少人去银行续定期的

大家发现没有?银行里有个怪现象:存款越多的人,越不爱碰理财?我表姐在银行工作

大家发现没有?银行里有个怪现象:存款越多的人,越不爱碰理财?我表姐在银行工作

天才脑洞理财方案,召集2000人,每人掏5万凑一个亿存银行。每个月利息30万抽

天才脑洞理财方案,召集2000人,每人掏5万凑一个亿存银行。每个月利息30万抽

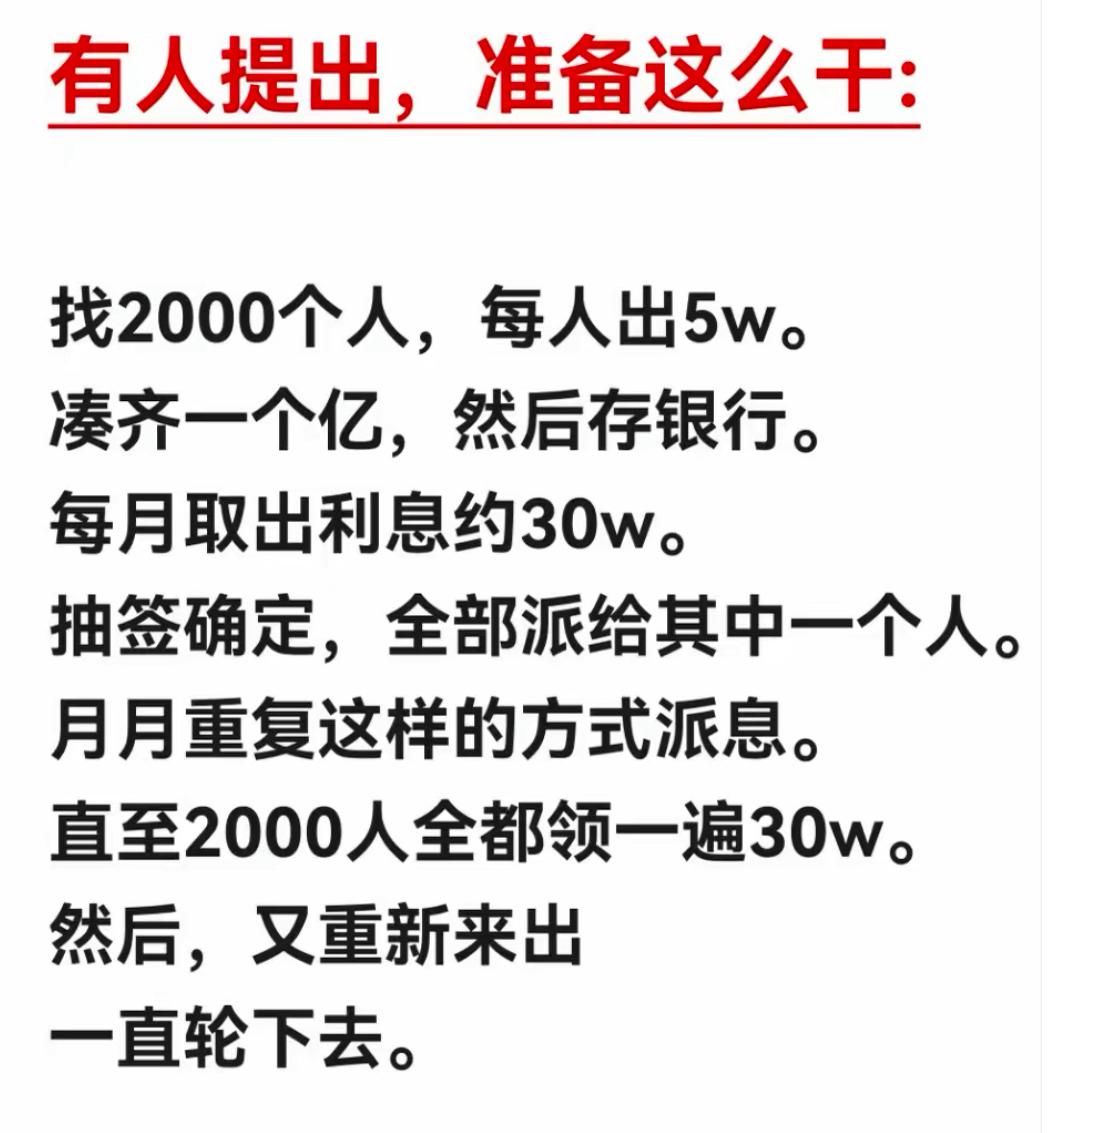
天才脑洞理财方案,召集2000人,每人掏5万凑一个亿存银行。每个月利息30万抽签送给一个人,轮完所有人再从头循环。人人都有暴富机会,想法听着简直完美。唯独忽略一个现实难题:谁来保证本金安安稳稳不跑路。理想很丰满,现实全是坑,要是找你入伙,你愿意掏这五万吗?
银行,终于有点慌,开始使劲留客了。五大行把之前取消的1.6%的大额存款利率,又

银行,终于有点慌,开始使劲留客了。五大行把之前取消的1.6%的大额存款利率,又

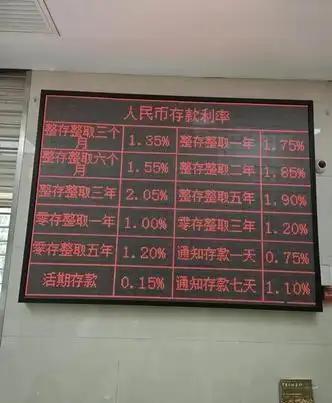
2026年不同年限存款利率分别为:一年期存款利率:0.95%​二年期存款利率

2026年不同年限存款利率分别为:一年期存款利率:0.95%​二年期存款利率