下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事
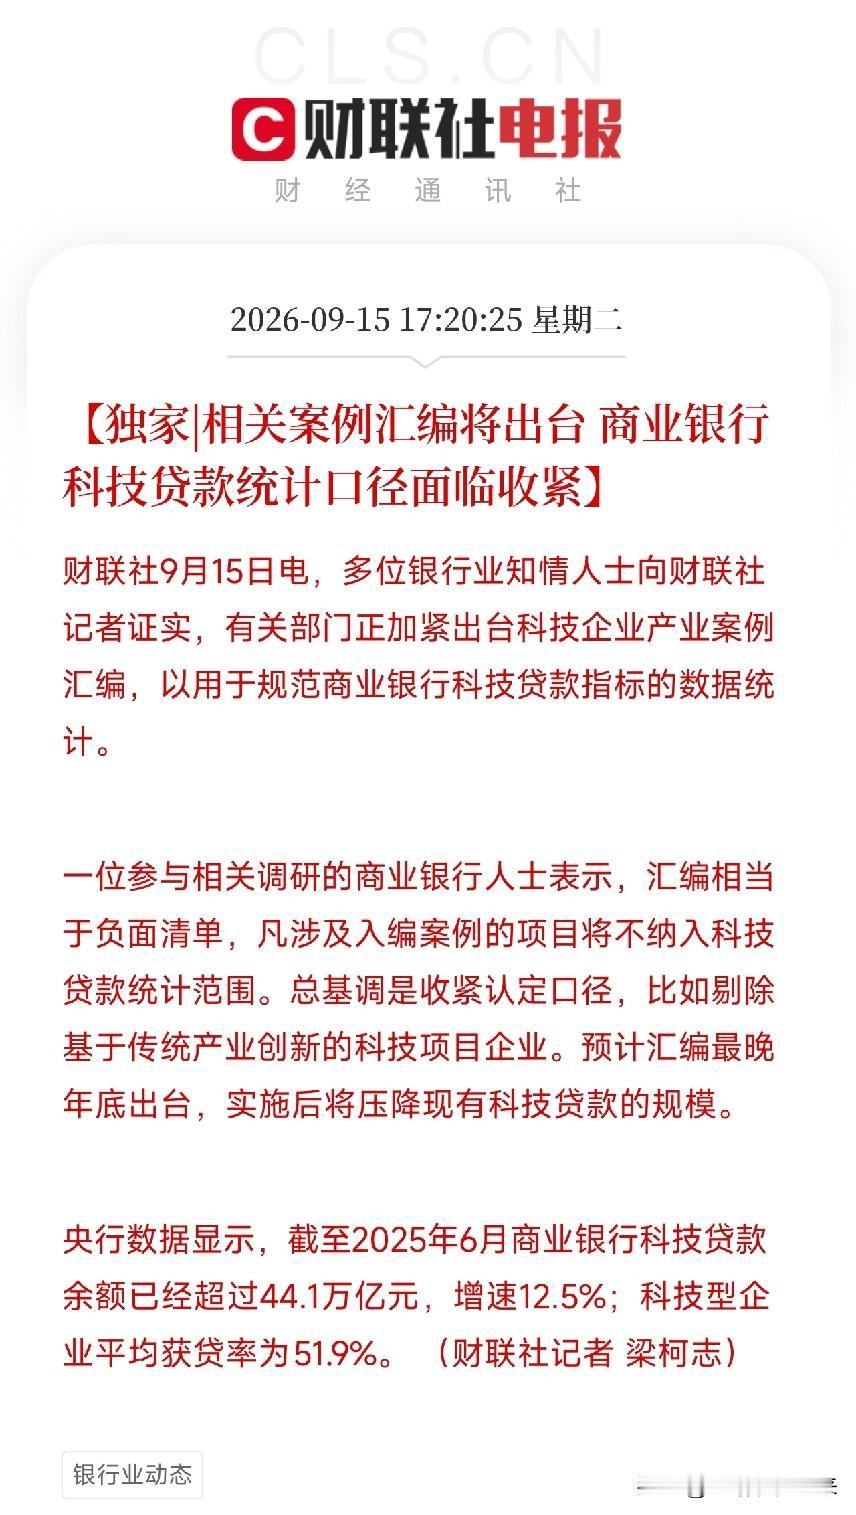
有关部门正在加紧出台科技企业产业案例汇编,用于规范商业银行科技贷款指标的数据统计。
一位参与调研的银行人士说得很直接:汇编相当于负面清单,凡涉及入编案例的项目,将不纳入科技贷款统计范围。
总基调是收紧认定口径,比如剔除基于传统产业创新的科技项目企业。
预计最晚年底出台,实施后将压降现有科技贷款的规模。
央行数据摆在那里:截至2025年6月,商业银行科技贷款余额已经超过44.1万亿,增速12.5%,科技型企业平均获贷率51.9%。
44万亿是什么概念?
相当于A股总市值的三分之一。
银行把这么多钱算作科技贷款,享受政策优惠、监管便利、考核加分。
但里面有多少是真科技,有多少是披着科技外衣的传统产业?
这次要出台的案例汇编,说白了就是一份负面清单。
告诉你哪些不算科技,别往科技贷款里塞。
比如一家做传统建材的企业,搞了个ERP系统,就说自己是数字化转型的科技企业。
比如一家做服装代工的工厂,上了几条自动化产线,就说自己是智能制造。
这些以前可能都能算科技贷款,以后不行了。
为什么现在动手?
因为科技贷款的口径太松了,松到已经失真。
银行为了完成科技贷款考核指标,把大量传统产业贷款包装成科技贷款。
真正的硬科技企业,反而因为缺乏抵押物、盈利周期长,拿不到足够的钱。
劣币驱逐良币。
收紧口径之后,会发生什么?
第一,科技贷款规模会被压降。
那些靠包装混进来的传统产业贷款,会被剔除。
银行的科技贷款余额可能短期下降,但质量会提升。
第二,真科技企业受益。
口径收紧后,银行没法再用传统产业贷款充数。
要完成科技贷款考核,就必须去找真正的科技企业。
半导体、AI、生物医药、商业航天,这些硬科技领域的信贷资源会增加。
第三,银行的操作难度加大。
以前随便包装一下就能算科技贷款,现在不行了。
银行需要建立更专业的科技企业评估体系,培养懂技术的信贷团队。
这对银行的科技金融能力,是一次大考。
第四,传统产业融资可能承压。
那些被剔除出科技贷款统计的企业,如果不能再享受科技贷款优惠利率和政策支持,融资成本会上升。
这是挤水分必须付出的代价。
对A股来说,这条消息的传导比较间接,但值得关注。
第一,真科技企业融资环境改善。
银行信贷资源向硬科技倾斜,对半导体、AI、生物医药等行业的上市公司是利好。
尤其是那些研发投入高、技术壁垒厚、但缺乏抵押物的轻资产科技公司。
第二,银行板块分化。
科技金融能力强的银行,能更快适应新口径,拿到更多优质科技企业客户。
靠传统产业充数的银行,短期会承压。
第三,创投和科技金融板块受益。
银行要识别真科技,需要专业的评估机构、数据服务商。
做科技企业评级、知识产权评估、科技金融SaaS的公司,会获得更多业务机会。
但必须冷静。
这是统计口径的调整,不是信贷政策的全面收紧。
科技贷款的总盘子不会大幅缩水,只是结构会变。
真科技企业的融资环境,反而会改善。
真正该盯的,是哪些银行在科技金融上有真实布局,哪些银行在裸泳。
年底案例汇编出台后,数据会说话。
下午的消息,已经把科技贷款的水分拧干的时间表摆出来了。
44万亿的盘子,要挤掉多少水分,年底见分晓。
你手里的银行票,是在真科技上有布局,还是在靠传统产业充数?
答案,决定它能不能扛过这轮科技贷款口径收紧。