万达负债近 6000 亿,王健林卖了 8 年资产,还没到终局
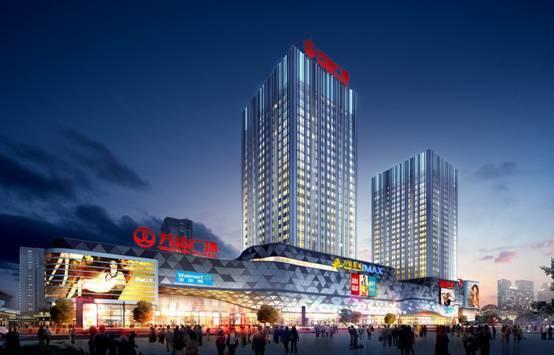
2015 年,王健林登顶中国首富,万达集团资产规模突破万亿,数百座万达广场搭建起庞大商业版图。几年之后,市场机构估算万达集团总负债接近 6000 亿元,年度利息支出估算区间在 70 至 130 亿元。2017 年监管政策调整、跨境融资收紧,资金环境快速收紧,万达出售文旅城、酒店等核心资产开启自救。随后地产行业进入下行周期,万达营收承压,处置资产降负债变成一场持续多年的持久战。从曾经的中国首富,到持续变卖资产偿债,巨大反差引人关注。万达是否真正走出债务困境,不能只看卖掉多少资产,更要看手里还剩下什么、剩下的资产能不能持续造血。
万达早年的扩张逻辑十分清晰:商业地产、文旅、酒店同步大举布局,快速做大资产规模,但债务同步快速膨胀。2017 年是关键转折点,融资环境收紧,过去依靠高杠杆滚动扩张的模式难以为继。当年打包出售 13 个文旅项目、77 家酒店,一次性回笼大额现金、削减债务,但代价是长期收入来源被大幅压缩。断臂求生救的是短期现金流,却削弱了长期造血能力。
之后地产行业整体下行,万达的租金、物业销售、融资渠道同步承压。按市场估算,集团负债接近 6000 亿,每年利息支出 70-130 亿,意味着企业需要持续产生大额现金,才能覆盖利息与到期债务。变卖资产可以快速回笼资金还债,但可出售的资产会越来越少。核心要看保留的万达广场能否稳定收租产生现金流;如果广场客流、租金下滑,现金流会再度收紧,债务压力会重新抬头。
市场寄希望于万达的轻资产模式:输出品牌与运营管理,收取管理费,不持有大额重资产,理论上降低负债压力。但轻资产高度依赖品牌影响力与招商运营能力,一旦商场客流、租金走弱,管理费收入同样会受到冲击。债务到期表是硬性约束,债务展期、再融资只能争取时间,不能消除债务本身。王健林长达 8 年持续处置资产,也说明债务压力并未完全解除,属于以时间换空间,但可腾挪的空间有限。
万达能否走出困局,不取决于单次资产出售,核心看三点:剩余核心资产稳定现金流、融资渠道修复、到期债务接续。地产周期没有明显反转前,债务账还要持续核算。从首富到持续出售资产偿债,这个故事还没有结束。后续重点要跟踪的,是万达广场租金现金流、债务到期兑付安排,而不是当年的首富光环。
免责声明:本文数据为市场机构估算,非官方审计财报口径,仅为行业宏观信息科普,不构成任何投资建议。企业债务情况复杂,相关判断仅供参考。