银行股适合频繁交易吗?
一位股民好像犯错误了!
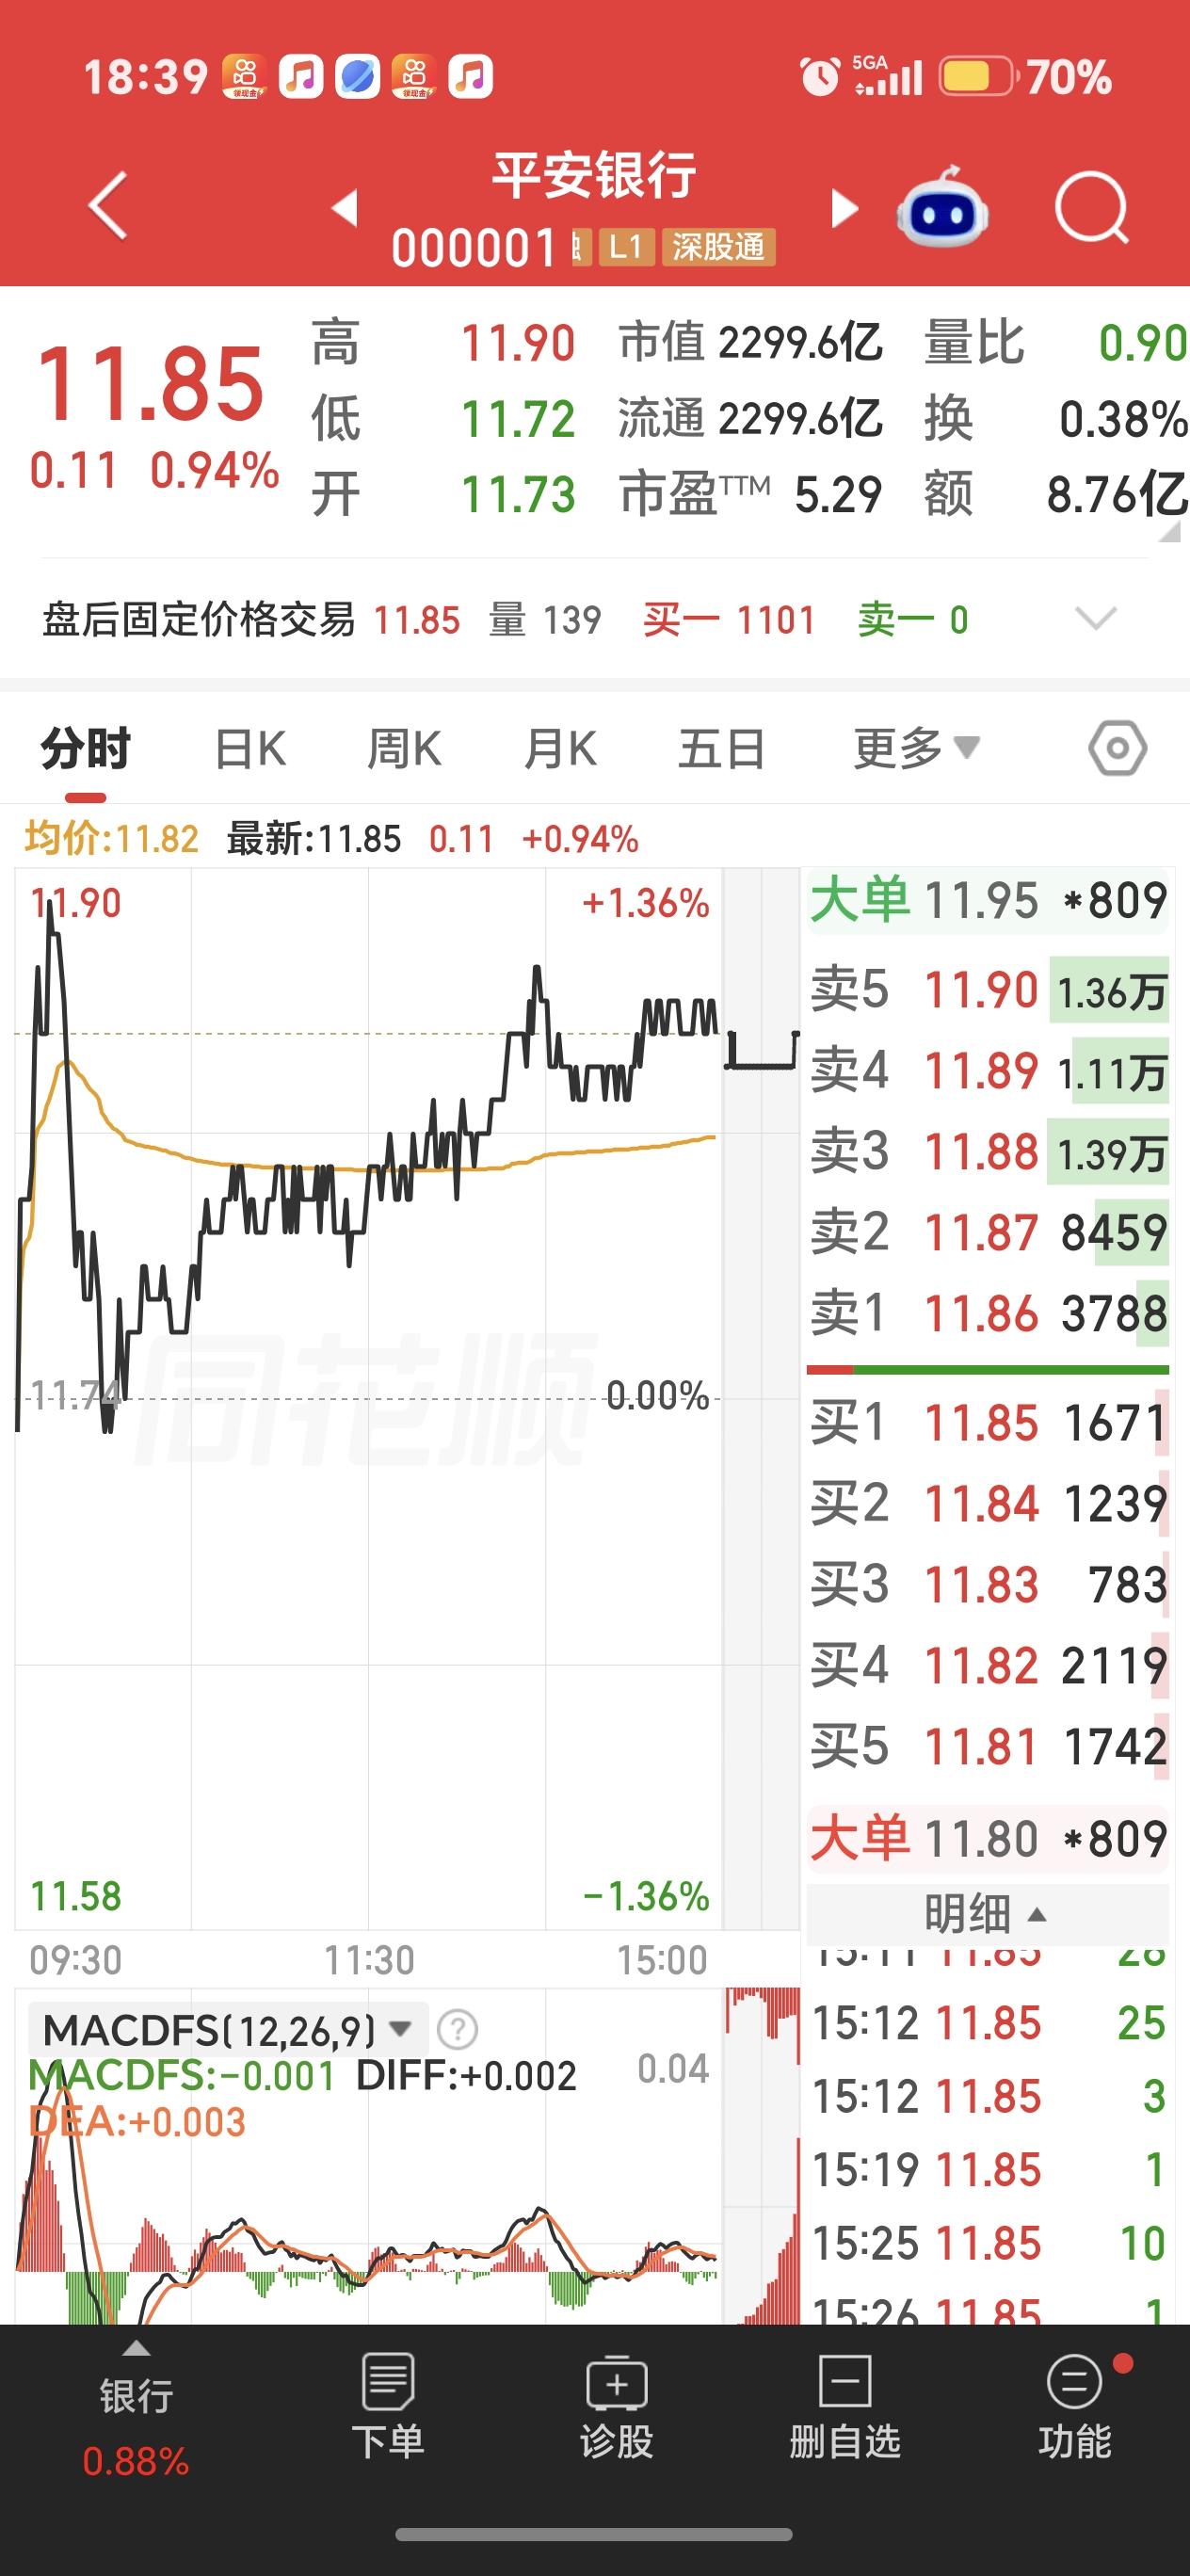
前段时间,脑子一热,把手上的平安银行以10.69元的价格卖出去了,想着过段时间,合适的时候再买回来,结果,卖完以后,平安银行一直上涨,再也没有那个价格了。
我认为,这位股民真正值得反思的地方,不是10.69元卖掉了平安银行,而是原本想靠分红赚钱,临时却把自己变成了一个短线交易者。
按照这位股民自己的说法,前段时间脑子一热,把手里的平安银行以10.69元卖掉,本来想着等价格低一点再接回来,结果股价往上走,后来到了11元以上,自己又开始纠结。
买回来吧,总觉得比自己卖出的价格贵了。
不买吧,又担心股价继续涨,过些日子连11元都买不到,这种感觉很多股民应该不陌生。
可我觉得,这里面有个非常典型的问题:10.69元只是你的卖出价格,不是市场必须还给你的价格,更不是平安银行永远合理的价格。
很多人卖出股票以后,会下意识把自己的卖出价当成一条线。
跌到这条线下面,觉得自己判断正确;涨到这条线上面,心里开始不舒服;涨得越多,越容易产生“我买回来不就等于认错了吗”的想法。
可市场根本不知道你是多少钱卖的,一家公司值不值得重新买入,要看的还是盈利能力、资产质量、估值水平、分红能力这些东西,你自己的成交记录改变不了公司的价值。
这也是我认为这笔交易里最值得讨论的地方。
如果当初买平安银行的目标,就是拿着收股息,那卖出之前真正应该回答的问题不是“这几天会不会跌”,而是公司基本面有没有发生变化,分红逻辑还在不在,现在的估值是不是已经明显超过自己能够接受的位置。
公开信息显示,平安银行2025年全年计划每10股派发现金股利5.96元(含税)。
到了2026年上半年,平安银行实现归属于银行股东的净利润256.96亿元,同比增长3.3%,中期利润分配方案为每10股派发2.49元现金股利(含税)。
这说明把平安银行当成分红型资产来研究并不是毫无依据,可分红也不是银行给股东签下的固定利息合同,未来赚多少钱、分多少,还得看经营情况和资本需求。
在我看来,银行股最容易出现的一个误区,就是有人把“高股息”理解成“只要买了就不用看”。
银行不是存款,银行股更不是保本理财。
这就带来一个很有意思的问题:银行股到底适不适合频繁交易?
我的看法是,没有“银行股天生不能交易”这条规律,真正的问题是,大部分普通投资者有没有持续做好短线择时的能力。
中国证券报今年谈投资纪律时提到,在震荡市场里,追涨杀跌和频繁交易往往会侵蚀投资收益,比预测每一次短期涨跌更重要的,是建立跟自身风险承受能力匹配的投资框架。
可这也不能反过来理解成“买了银行股永远不要卖”。
中国证券报对基金换手率的研究就很有意思:低换手并不天然等于赚钱,高换手也不必然亏钱,有些长期持有者能拿到不错的收益,也有人长期守着基本面走弱的资产一路亏损;有些交易型策略能创造收益,也有人越折腾亏得越多。
我更愿意说,普通股民真正应该减少的,不是所有交易,而是没有规则的交易。
买的时候说自己准备拿分红,涨了几毛钱又突然想做波段;卖掉以后没有设定任何重新评估的标准,只等股价重新跌回自己的卖出价;股价真涨起来了,又怕踏空追进去。
这样一来,你做的已经不是长期投资,也不是成熟的短线交易,而是在几套完全不同的交易逻辑之间来回切换。
这才是最容易把自己折腾乱的地方,放到这位股民身上,我不赞成一句简单的“一动不如一静”。
卖出本身未必错,要是银行的资产质量恶化,盈利能力明显下降,原来的分红预期遭到破坏,或者估值已经远远超出自己的判断范围,该调整还是得调整。
真正需要改的,是没有理由地卖,又没有规则地等。
现在还要不要买回,也不该天天拿10.69元比较。
更值得问的是:按照现在能够看到的经营数据,自己当初买它的理由还成立吗?
按照现在的价格计算,潜在分红回报是不是仍符合自己的要求?这笔资金准备持有多久?股价出现多大的波动自己能够接受?
这些问题答清楚了,11元还是10.69元,反倒没那么重要。
我一直觉得,投资里最贵的一种成本,不一定是手续费,而是策略来回变化。
今天相信长期价值,明天想抓短线波动,后天看见股价上涨又怕错过机会。
市场每一次波动都能给自己找到一个操作理由,到头来交易很多,真正坚持下来的逻辑却没有几个。
这位股民的经历倒是提醒了大家一件事:银行股可以交易,也可以长期持有,关键是买之前就得知道自己赚的到底是哪一笔钱。
想赚企业经营和分红的钱,就多盯经营数据和估值;想赚价格波动的钱,就得接受择时失败和踏空的可能。
两种方法都有人能赚钱,最怕的是拿长期投资的理由买进去,再拿短线情绪卖出去。
资本市场没有稳赚的方法,更没有只涨不跌的股票。
普通投资者尊重市场、保持理性,建立适合自己的纪律,比猜下一次涨跌更重要。