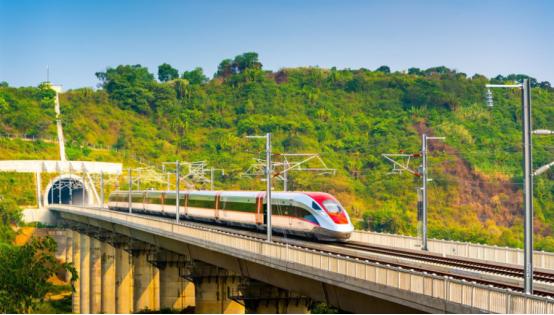
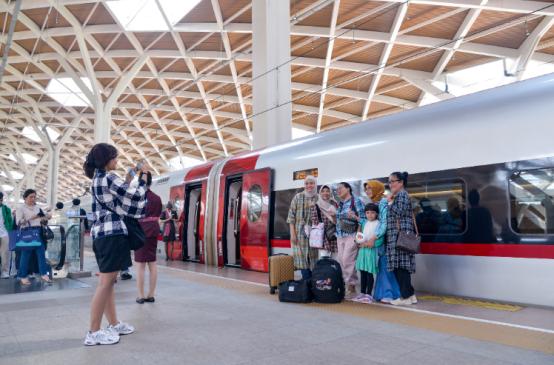
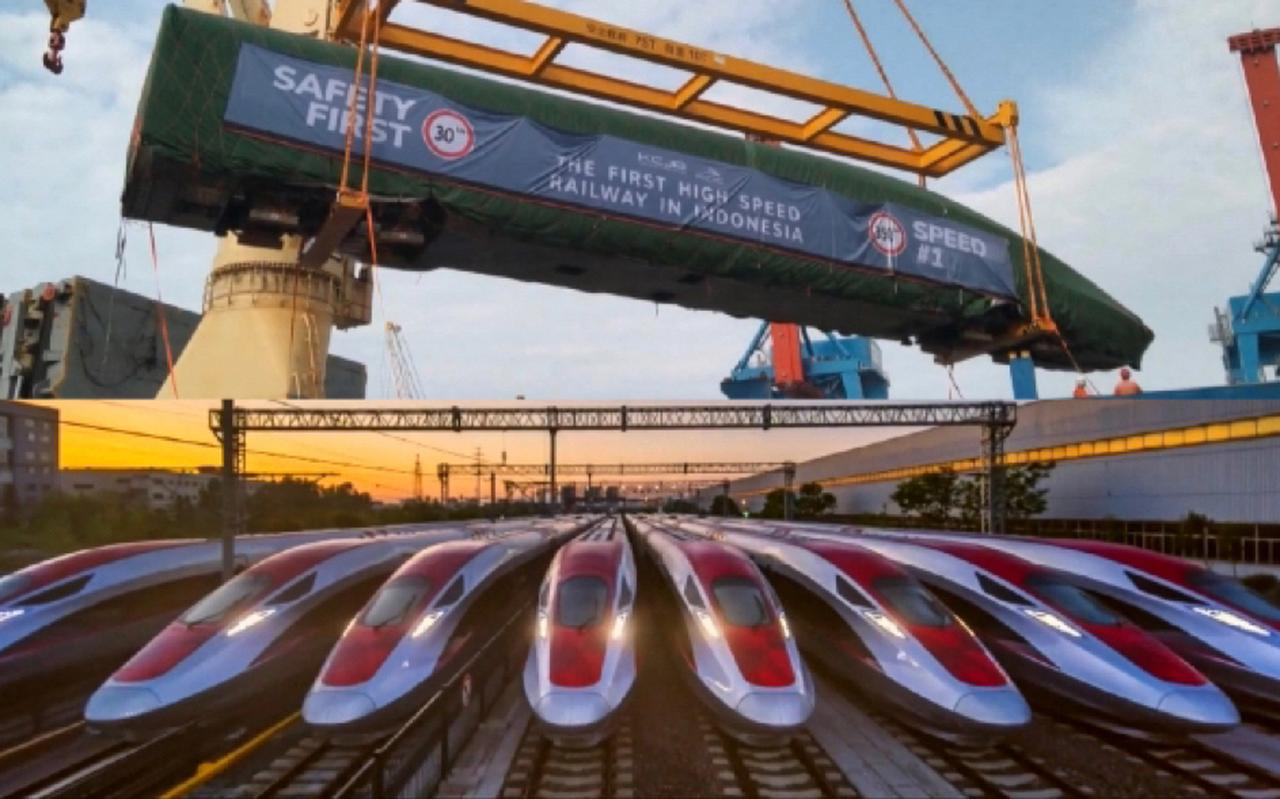
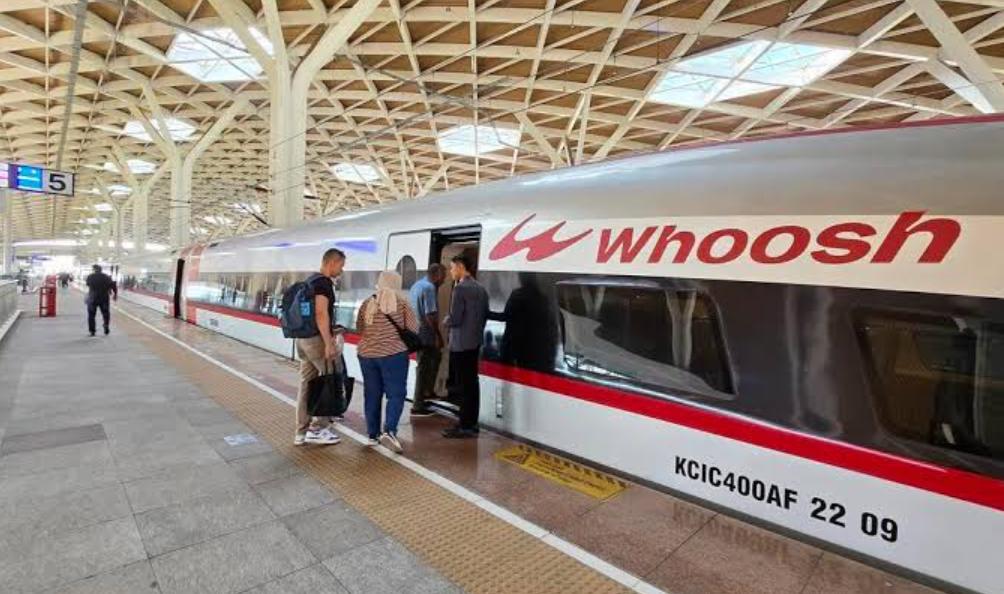
中国高铁出海栽跟头了?这笔账真不能再这么算了!雅万高铁还款期从40年拉到80年,印尼财政部9月15号接盘六成股份,开张半年亏掉20个亿,坐车的人不到预估的三分之一,东南亚第一张高铁名片到底还灵不灵?
9月8号,印尼财长普尔巴亚在雅加达的一场吹风会上,把两件事一块儿抛了出来。
一件是贷款期限,原来40年的还款计划直接翻倍到80年,每年固定还1万亿印尼盾,折合成人民币大概3.8个亿。
另一件是股权变更,印尼方手里那60%的股份,从国企联合体手里零对价划给财政部下属机构,9月15号之前办完交接,中方的40%不动。
普尔巴亚还开了句玩笑,说80年啊,我们都死了,所以放松些吧。
这话听着轻松,底下的账其实一点都不轻松。
先看亏损。
印尼国家铁路公司最新披露的2026年中期财报显示,雅万高铁印尼方股东PSBI上半年净亏5.13万亿印尼盾,差不多20亿人民币,这个数已经超过了2025年全年的亏损总额。
到6月底,PSBI总负债超过总资产,实打实资不抵债。
再往前翻,2024年全年亏了2.58亿美元,2025年上半年又亏了近1亿美元,票务收入大多拿去付利息,本金基本没动。
钱亏在哪儿?核心问题是客流上不去。
项目立项时测算,年客流量得突破1800万人次才能撑住运营成本和还债。
实际呢?2025年全年只拉了620万人次,不到预期的三分之一。
2026年上半年大概290万人次,同比几乎零增长。
单日最高纪录2.67万人次,平时工作日也就一万六七,跟最初预估的日均5万人次差了一大截。
客流不行,跟票价和站点位置有直接关系。
雅万高铁单程票价大约16美元,折人民币110多块。
印尼人均GDP才4500美元左右,普通工薪阶层月收入也就两三千人民币,跑一趟花掉半天工资,很多人觉得不划算。
再加上四个车站里,雅加达的哈利姆站在东郊,万隆的德卡鲁尔站在郊区,离市中心都不近,接驳又不方便,最后一公里没打通,很多人宁愿坐原来的火车或者大巴。
建设阶段就已经埋了雷。
最初预算大约55亿美元,后来因为疫情拖工期、征地扯皮、原材料涨价,一路超支到72.7亿美元,多花了将近18个亿。
超支部分又靠追加贷款解决,利率还比主体贷款高,从2%涨到3.4%,等于债务雪球越滚越大。
那80年还款期到底是个什么概念?很多人第一反应是印尼赖账,中国当冤大头,其实没那么简单。
原来的结构是每年光利息就要付1.2到1.3亿美元,运营收入连利息都盖不住,不重组就是坏账。
展期到80年之后,每年固定还3.8亿人民币,比原来的纯利息支出还低,印尼那边喘得过气,中方这边至少有了稳定的现金流预期,不至于变成一笔死账。
股权移交这步更关键。
原来60%的股份压在印尼国铁牵头的几家国企身上,这些企业本身经营就一般,扛不住这么大的债务。
现在划给财政部下属机构,等于把企业债升格成了国家主权债,用印尼政府的信用来背书。
从债权人的角度看,这反而是风险下降了——一个国家的偿债能力,总比一家国企靠谱。
对中方来说,这笔账也不能只看眼前的盈亏。
雅万高铁是中国高铁第一次全系统、全要素、全产业链出海,1300多项技术参数里超过70%已经转化成印尼本地的技术规范,还被列为东盟铁路互联互通的技术试点基准。
意思就是,以后印尼再修高铁、东盟国家搞铁路联通,大概率还得用中国标准,这个长期价值不是半年亏20亿能衡量的。
但教训也明摆着。
海外高铁项目不能只盯着技术输出和政治象征,投融资结构、汇率风险、前期客流测算,每一样都得算细。
印尼盾对美元这些年一直在贬,收入按本币算、债务按美元还,这种错配光靠"合作友好"解决不了。
以后再出海,可行性研究得更扎实,融资条款得更灵活,不能再拿国内高铁"先亏后盈"的经验直接套。
这张东南亚首条高铁的名片能不能继续打出去,关键看接下来两三年。
财政部接手之后,票价会不会调、接驳能不能改善、沿线土地开发能不能跟上,这些才是真正决定雅万高铁命运的东西。
技术我们已经证明了,接下来得把经济账也跑通。