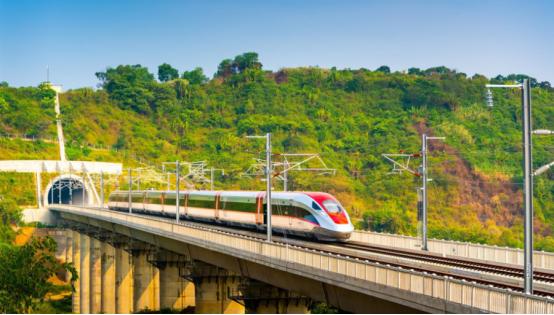
这次中方一点面子都没给。印尼团队来华谈雅万高铁45.5亿美元债务重组,中方坚持按商业合同走,该还的钱一分不能少,不松口任何单边让步。为此印尼专门组团来华沟通,希望通过债务重组缓解压力,最终敲定将原本 40 年的还款期限直接延至 80 年。
印尼财政部长普尔巴亚在九月八号那天把话说得很直白。原定的四十天还款期,经过这轮谈判,翻了一倍。八十年的概念是什么呢,一个人从出生开始还,还到退休都不一定还得完。
这消息传出来之后,不少人第一反应是中方让步了,甚至有人觉得这是不是开了个口子,以后别的项目也能这么谈。但真把账本翻开,事情完全是另一个味道。
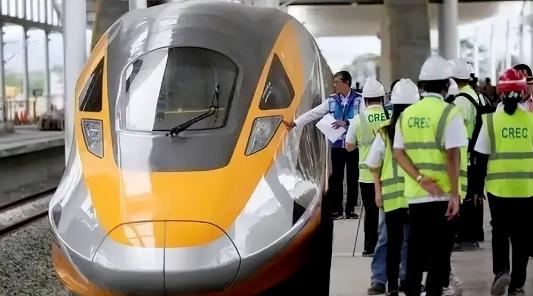
雅万高铁这条线,二零一五年谈的时候预算是六十亿美元上下。后来征地磨蹭了两年才挪了四公里,疫情一来工地停摆,建材价格蹭蹭往上蹿,最后总投入干到了七十三亿。
多出来的十几亿缺口怎么办,只能追加贷款。主贷款那笔四十五点五亿美元的,利率百分之二,期限四十年,前十年只还利息不碰本金。追加的那部分就没这么好说话了,利率提到了百分之三点四左右。
这个条件放在国际基建融资里算什么水平,可以拿印尼自己的国债做个参照。印尼政府发债借钱,年化利率长期在百分之六以上。中国国家开发银行给雅万高铁的钱,百分之二,这个数字本身就说明了问题。说中方一开始就挖了个坑等着印尼跳,这话站不住脚。
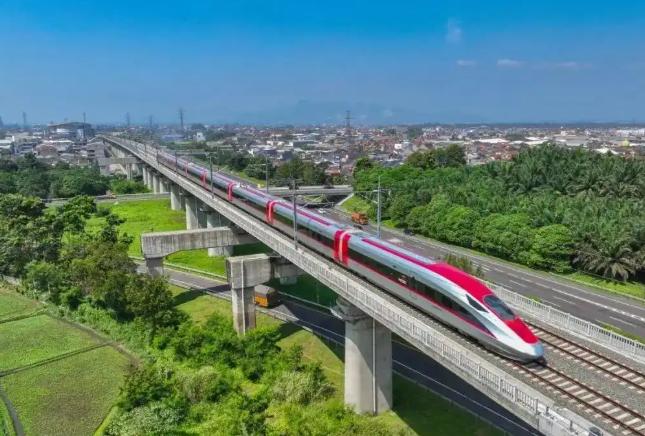
真正的问题出在运营账本上。截至今年七月,雅万高铁累计拉了超过一千六百五十八万人次,单日最高冲到两万六千七。
正点率百分之九十九点四,旅客满意度百分之九十五点七九。从老百姓用不用这个角度看,这条线是成功的。雅加达到万隆从三个多小时压到四十六分钟,每天六十二趟车,节假日一票难求。
可另一本账就难看了。二零二四年全年票务加车站商业收入凑一起,一亿三千万美元。同一年光利息就要还一亿两千万到一亿三千万。
等于说整年挣的钱刚够填利息的坑,本金碰都碰不着。运营公司KCIC二零二四年净亏两亿五千八百万美元,二零二五年上半年又亏了将近一个亿。印尼国铁KAI作为主要股东,一个子项目就把母公司净利润削掉了七成以上。
这还没算汇率的事。贷款是美元计价的,高铁收的是印尼盾。印尼盾一贬值,还债成本立刻往上跳。这种结构性的错配,不是靠运营优化能解决的。
所以印尼方面七月组团来北京,诉求很明确,希望债务重组给口喘息的空间。中方的回应也干脆,账先摆清楚,合同摆桌面上,该还的一分不能少。
但“一分不能少”指的是本金,不是指期限。期限本身就是合同条款的一部分,可以谈。把四十年拉到八十年,本金还是那笔本金,利息还是按约定走,只是每年的还款额被摊薄到了一个印尼财政扛得住的水位。
重组之后的年还款额大概是一万亿印尼盾,折合六千万美元左右。印尼财政部下面接盘的机构每年利润有三到四万亿印尼盾,覆盖这笔支出绰绰有余。换句话说,印尼不需要动财政预算的常规盘子,也不需要引入新投资人,自己就能把这事消化掉。
与此同时,KCIC的股权结构也在动。印尼方那百分之六十的股份从原来的国企联合体手里,转到财政部下属的机构,零对价划转,代价是承接所有未偿债务。中方手里的百分之四十保持不变。这个安排等于把偿债责任从企业层面提到了国家信用层面,印尼政府自己上了桌。
把这件事跟中老铁路放在一起看,能看出一些有意思的差异。老挝当年修中老铁路的时候,国库里一次性掏了九亿美元现金,把钾盐矿的开采权押上去做筹码。那条线桥隧比百分之六十二,施工难度比雅万还大,西方媒体当年也是清一色唱衰。
结果通车四年,累计发送旅客超过六千两百万人次,货物运输七千两百多万吨,老挝的钾肥顺着铁路进了中国,占了进口来源的前三。老挝的解法是用资源换通道,把地下的矿变成运出去的路。
雅万高铁的处境不太一样。它不承担跨境物流的功能,就是一条爪哇岛内部的通勤线。印尼没有拿矿产去押注,用的是国家信用做兜底。
两种模式的底层逻辑有差别,但都指向同一个问题,大型基建的回报周期和商业贷款的还款周期之间,天然存在错位。八十年的期限本质上是在修正这种错位,让时间轴和收益曲线重新对齐。
八十年的贷款跟白送有什么区别。这里面的账不是这么算的。本金没有消失,利息没有减免,合同里每一个数字都还在。改变的只是节奏。把压力从当下匀到未来,给运营方留出培育客流、完善商业配套的时间窗口。
普尔巴亚还提到一个细节,股权移交完成后,线路要向东延伸七百公里到泗水。延伸线的钱从哪来他没说,但逻辑很清楚,先把现有这段的财务包袱卸下来,把信用修复好,才有可能谈下一段。
雅万高铁的列车还在跑,每天六十二趟,准点率接近满分。印尼老百姓用脚投票,选择了这种出行方式。账本上的数字暂时不好看,但八十年的时间足够让很多东西发生变化。一条铁路的价值从来不只是它自己赚不赚钱,而是它让沿线的人和货流动起来之后,创造了多少账本之外的东西。