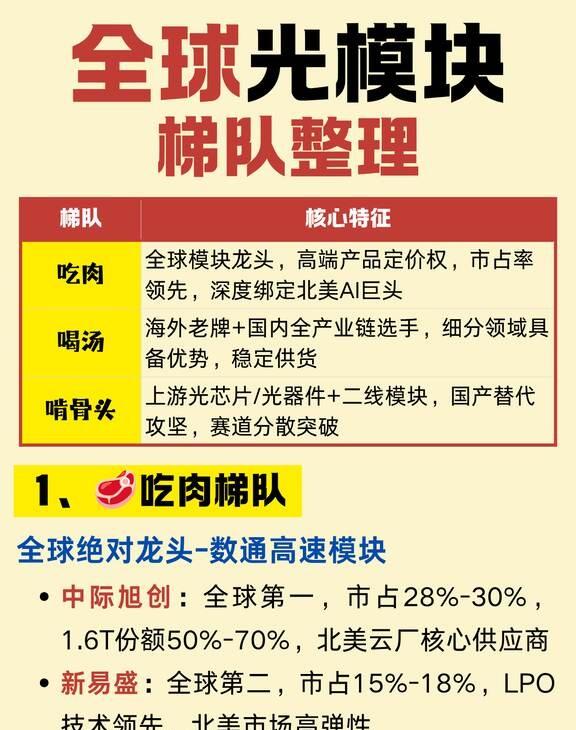
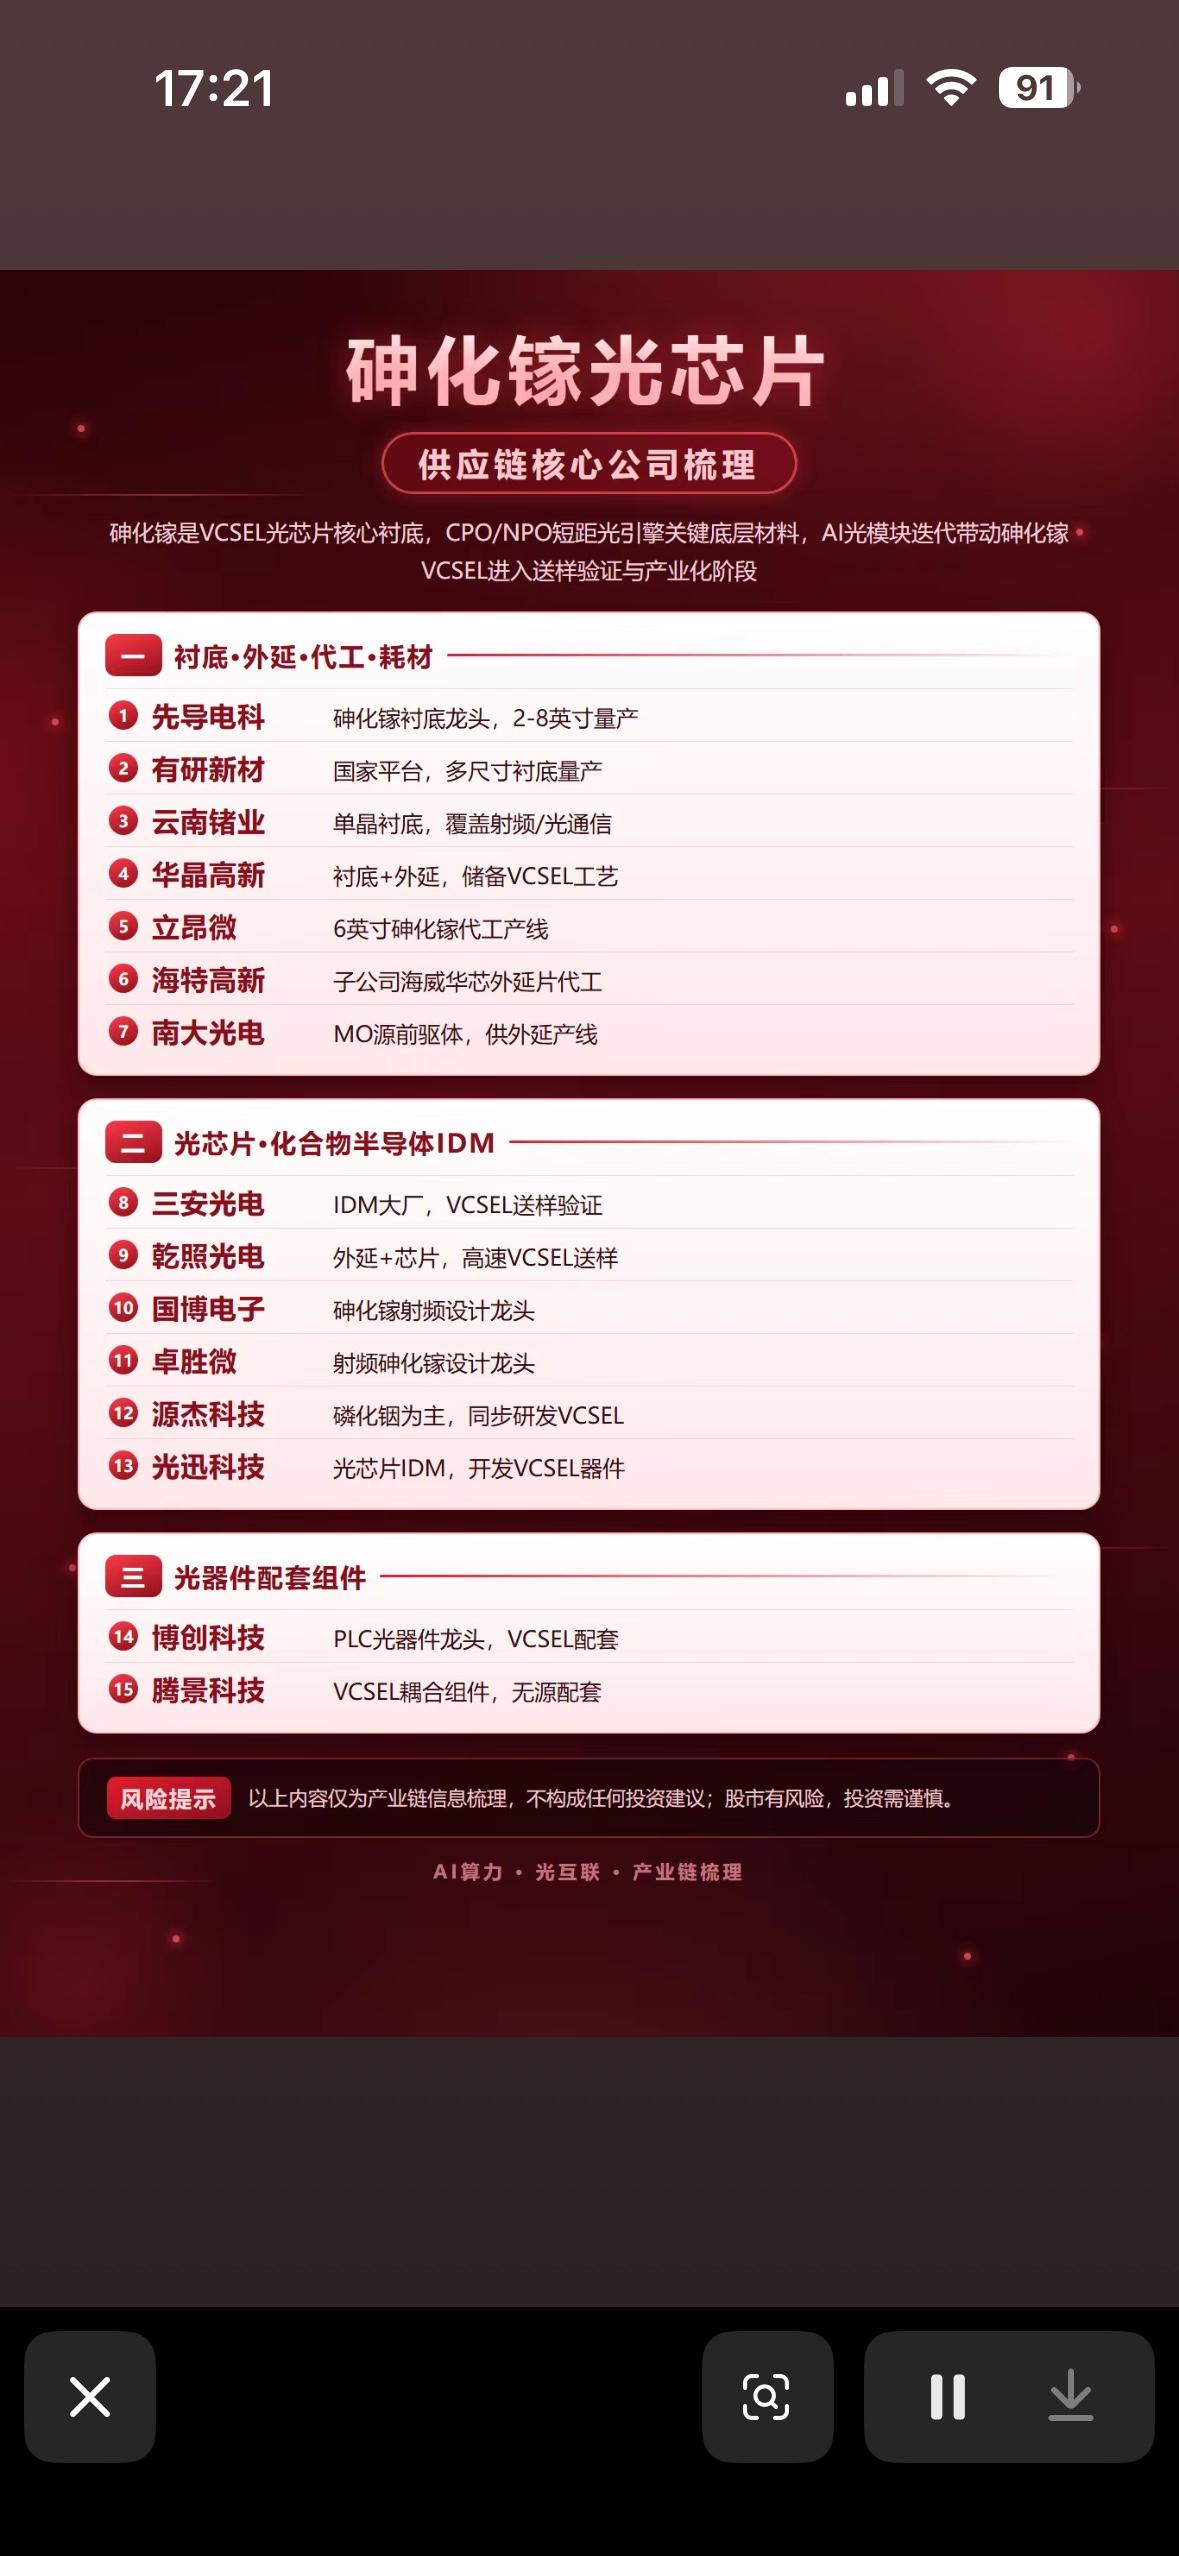
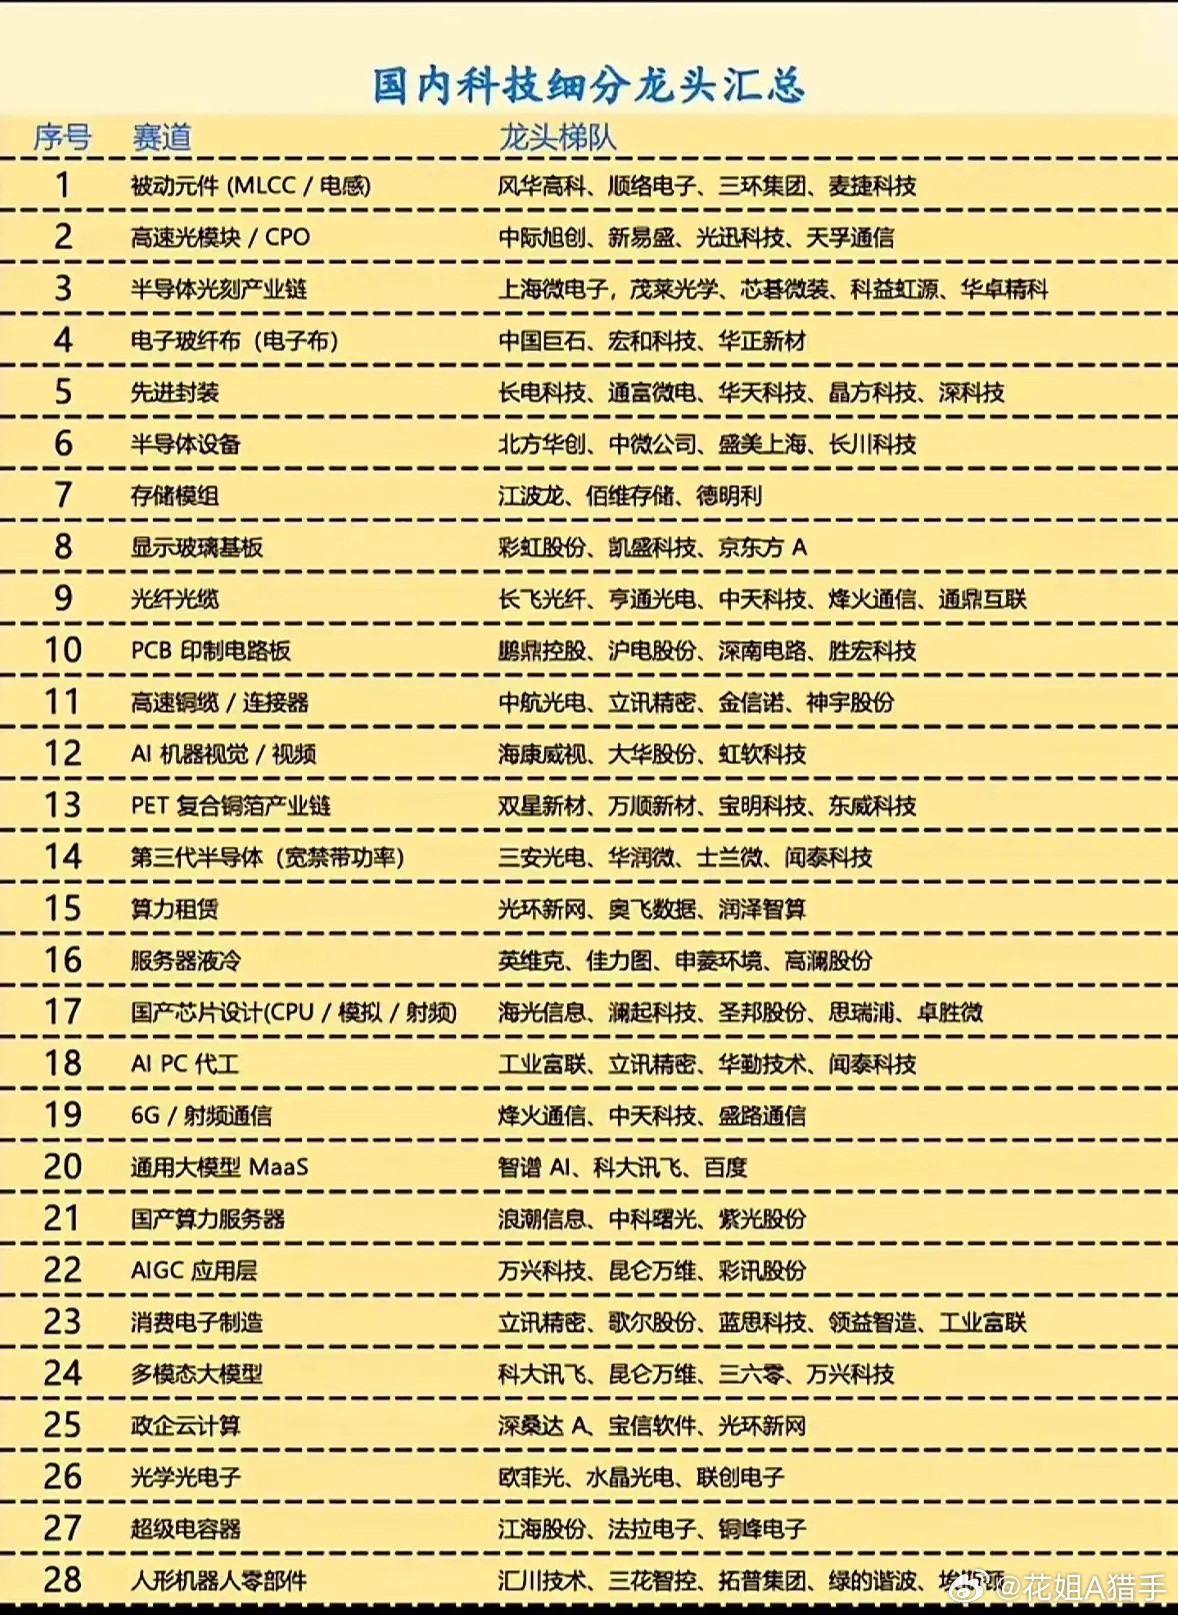
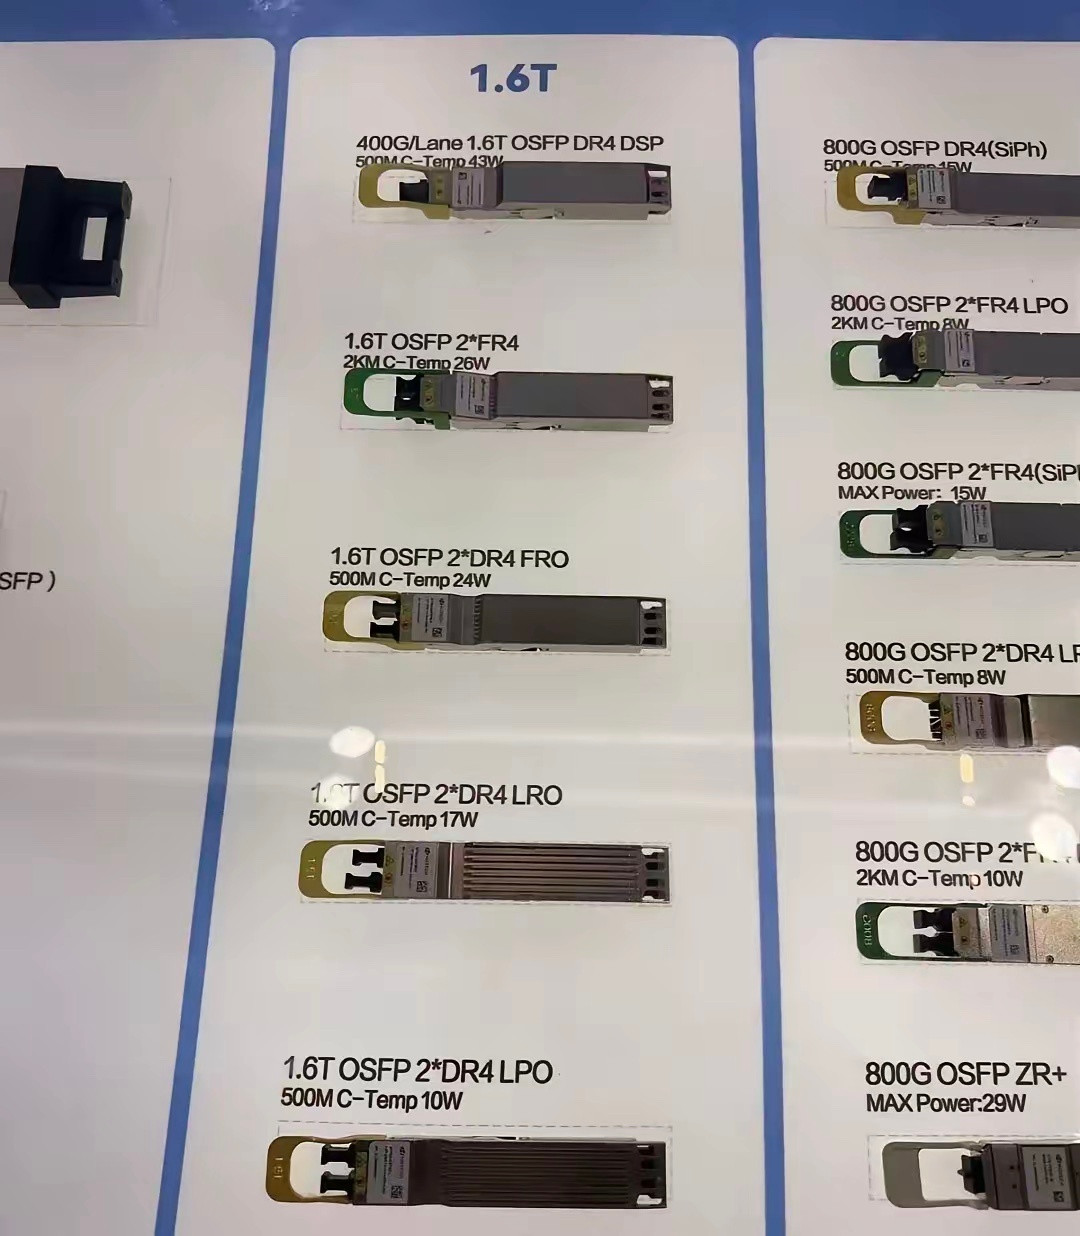
如果说过去两年,光通信最核心的逻辑还是 800G、1.6T 光模块放量,那么从现在开始,市场真正需要关注的,已经不能只是模块还能卖多少了,而是 AI 数据中心的互连架构正在发生怎样的变化。
花旗在 Global TMT Conference 上与 Lumentum 管理层进行了交流,笔者认为,这是近期光通信领域最值得仔细读的一份材料。管理层第一次把未来几年的增量路径讲得非常清楚,从 DCI,到 Scale-out,再到 Scale-up 从铜向光迁移,最后甚至还没有把 Scale-in 算进去。
按照 Lumentum 的描述,AI 基础设施仍处在早期阶段,算力基础设施需求持续跑在供给前面,而铜互连正在越来越接近物理极限。更重要的是,CPO、NPO、ELS、UHP 激光器、OCS 正在同时进入放量前夜。
到 2028 年,Lumentum 预计 Scale-up 光互连市场甚至可能由 CPO 和 NPO 各占一半,而 NPO 中大约 3/4 的需求又将采用外置光源。与此同时,公司判断 EML 和 CW 激光器的供需缺口至少持续到 2027 年,Scale-up 模块需求在 2027 年还可能较 2026 年翻倍。
所以,站在当下,光通信真正值得讨论的问题,是未来 AI 算力继续扩张时,究竟还有多少铜互连需要被光替代,以及这场迁移最终会把整个产业链的价值量推到哪里。下面,一起看看这份花旗最新会议纪要里,到底透露了哪些新的产业信号。
需求背景
管理层认为,当前整个行业仍处于 AI 基础设施建设的早期阶段。由算力需求驱动的基础设施需求在结构性上持续超过供给,而且未来几年看不到这一缺口明显收窄的迹象。随着 AI 模型规模不断扩大、互连需求持续提升,铜互连正越来越接近物理极限,因此越来越多的网络连接开始转向光互连。
管理层将数据中心互连,也就是 DCI,视为大约 1 倍的基准水平,而 Scale-out 的互连强度大约是这一水平的 10 倍。第一波 Scale-up 从铜互连向光互连,也就是 CPO 的转变,预计将在 2027 年下半年开始,并将在 Scale-out 的基础上进一步形成数倍增量。最终,当 Scale-up 全面转向光互连后,还将再增加一个约 10 倍量级的需求层级。而这套计算甚至还没有包括 Scale-in 互连。
供需缺口
管理层表示,公司目前整个激光器产品组合仍受到产能限制,包括 EML 和 CW 激光器,而且预计这种短缺至少持续到 2027 年。原因在于,Scale-up 光模块出货量预计将在 2027 年较 2026 年大约翻倍,随后随着 Scale-up 在 2028 年进一步放量,需求还将再次跃升。
价格环境依然健康。公司目前签署的新订单价格,与此前经过提价后的价格持平甚至更高。管理层认为,这进一步证明当前供需失衡仍然存在。
2028 财年 EPS 目标 40 美元
管理层表示,近期上调 2028 财年 EPS 目标,主要原因是公司对 OCS,也就是光路交换机机会的可见度明显高于此前预期。其最大客户自身硬件业务规模持续扩大,带来了更高的 OCS 单位需求。
管理层强调,这一增长并不是集中在 2028 财年末一次性兑现,而是会在整个 2028 财年逐步叠加,需求强度也会随着时间持续提升。
CPO 与 NPO
对于 CPO,管理层表示,与核心客户之间的认证时间表没有变化,但订单强度已经明显提升。公司认为这是 CPO 商业化进展加快的积极信号,而不是订单简单提前。
对于当前讨论更加热烈的 NPO,管理层现在预计,到 2028 年,Scale-up 光互连市场中 CPO 和 NPO 的占比大约各为 50%。这与此前市场认为 Scale-up 主要由 CPO 单独承担的预期已经明显不同。
在 NPO 架构内部,管理层预计大约 3/4 的出货量会采用外置光源,而不是集成光源。主要原因在于,当光引擎靠近加速器等高热源时,热管理问题会变得更加突出。即使是 NPO 中采用集成光源的部分,也预计会倾向于使用数量更少、但功率更高的激光器,功率大约在 120–150mW 以上,而不是当前可插拔光模块市场普遍使用的低功率激光器。
因此,这部分需求与目前中国激光器厂商竞争最集中的传统可插拔光模块市场存在明显差异。
产能扩张与中国竞争
管理层给出了超高功率激光器,也就是 UHP 激光器的三阶段扩产计划。
1. 第一阶段是现有美国工厂持续扩产至 2027 年。
2. 第二阶段是英国工厂从 2027 年第二季度开始增加产能,并一直持续扩张至 2028 年。
3. 第三座工厂则计划在 2028 年年中投产。
第三阶段扩产能否进一步提前,最主要的变量并不是公司内部准备程度,而是客户认证周期需要多长时间。
在竞争方面,管理层表示,目前尚未看到中国出现有实质意义的新 EML 激光器供应商。管理层提到,目前只有一家厂商在生产 EML,但主要用于自身光模块内部使用,尚未看到其向外部市场商业化销售的迹象。
对于 UHP 激光器,管理层认为目前唯一真正可比的竞争对手是 Coherent。公司对于中国供应商能否在短期内实现大规模量产仍持怀疑态度,因为这类产品不仅要求高功率,还需要同时满足低相对强度噪声、窄线宽以及无模式跳变等性能要求。
不过,管理层也承认,为了支撑 2028 年 Scale-up 市场的大规模需求,整个行业可能需要在 2027 年之前认证出第二供应源。
ELS,也就是外置激光源机会
管理层确认,公司已经获得首个 ELS 项目订单。该项目在上一次财报电话会上已经宣布,客户是公司现有的一家 CPO 客户,预计将在 2027 年下半年开始出货,公司预计能够获得该客户整体部署量约 15%–20% 的份额。
管理层对 NPO 架构下的 ELS 机会更加乐观,因为 NPO 本身对外置光源的依赖程度更高。已有多家 NPO 客户表示,希望 Lumentum 不只是提供激光芯片,而是直接作为 ELS 供应商。不过目前公司尚未正式宣布任何 NPO ELS 项目订单。
光模块与 CW 激光器产品结构
在传统可插拔光模块市场,目前 800G EML 方案仍占主导地位,但管理层预计,未来 1.6T 将逐步成为更大的产品占比。
对于 CW 激光器产能,公司目前主要将其分配到三个方向。
1. 帮助客户度过当前供应短缺阶段。
2. 提前锁定未来新增产能对应的 Design Win。
3. 满足 Lumentum 自身相干光模块的需求。
管理层表示,随着底层技术逐渐成熟,CW 激光器的良率和利润率都在持续改善,其经济性正在逐步接近 EML,不过目前仍未达到 EML 的水平。
Scale-across,也就是 Pump Laser 泵浦激光器业务
当被问及目前市场可能低估了哪些业务时,管理层特别提到了 Scale-across 场景中的泵浦激光器业务。公司预计,未来五个季度该业务的出货量将达到目前的大约 4 倍。公司已经与所有主要网络设备厂商签署长期协议,而且该业务已经连续十个季度保持增长。
管理层认为,除了市场关注度更高的 CPO、NPO 和 OCS 之外,泵浦激光器同样是一个持续性很强、但目前明显被低估的增长支柱。
OCS TAM
管理层表示,公司大约六个月前披露的 OCS 总可服务市场规模约为 80 亿美元,但现在看来,这一数字很可能低估了真正的市场空间。
一方面,公司最大客户自身业务表现强劲,带来了更高的 OCS 需求。另一方面,一些新的 OCS 应用场景正在出现,例如动态划分 AI 加速器资源,以及利用 OCS 提高网络韧性,在部分加速器性能不达预期时动态绕开这些设备并重新路由网络。这些应用目前已经进入与客户较为严肃的研发阶段,并可能将公司的需求可见度进一步延伸至 2028 年甚至 2029 年初。
在单颗加速器对应的 OCS 内容量方面,管理层给出的经验值大约是每颗加速器对应 1–1.5 个 OCS 端口。
最后,建议本文与近期光通信相关推文结合阅读,串起来看,会更容易形成一幅完整的产业图景。再次提醒一句,哪怕是光通信行业,也已经过了“鸡犬升天”的时代。别想当然地觉得只要沾上 CPO、NPO、OCS 或者激光器就一定受益,真正需要看的,还是技术路径、产品壁垒、客户验证、产能节奏以及最终能够兑现到多少收入和利润。