高盛预计美联储9月加息
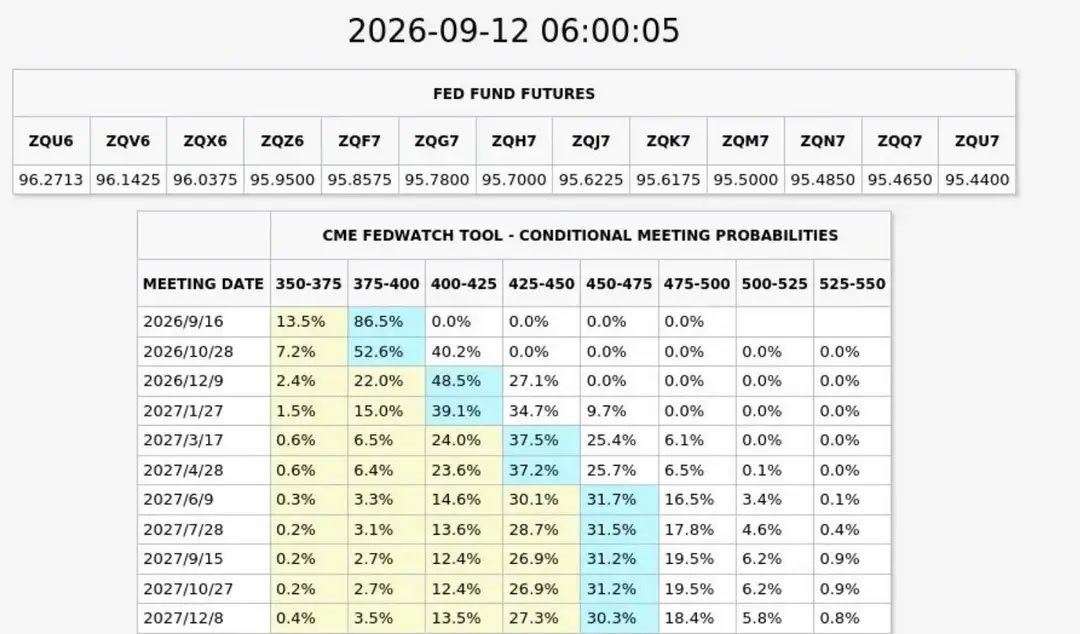
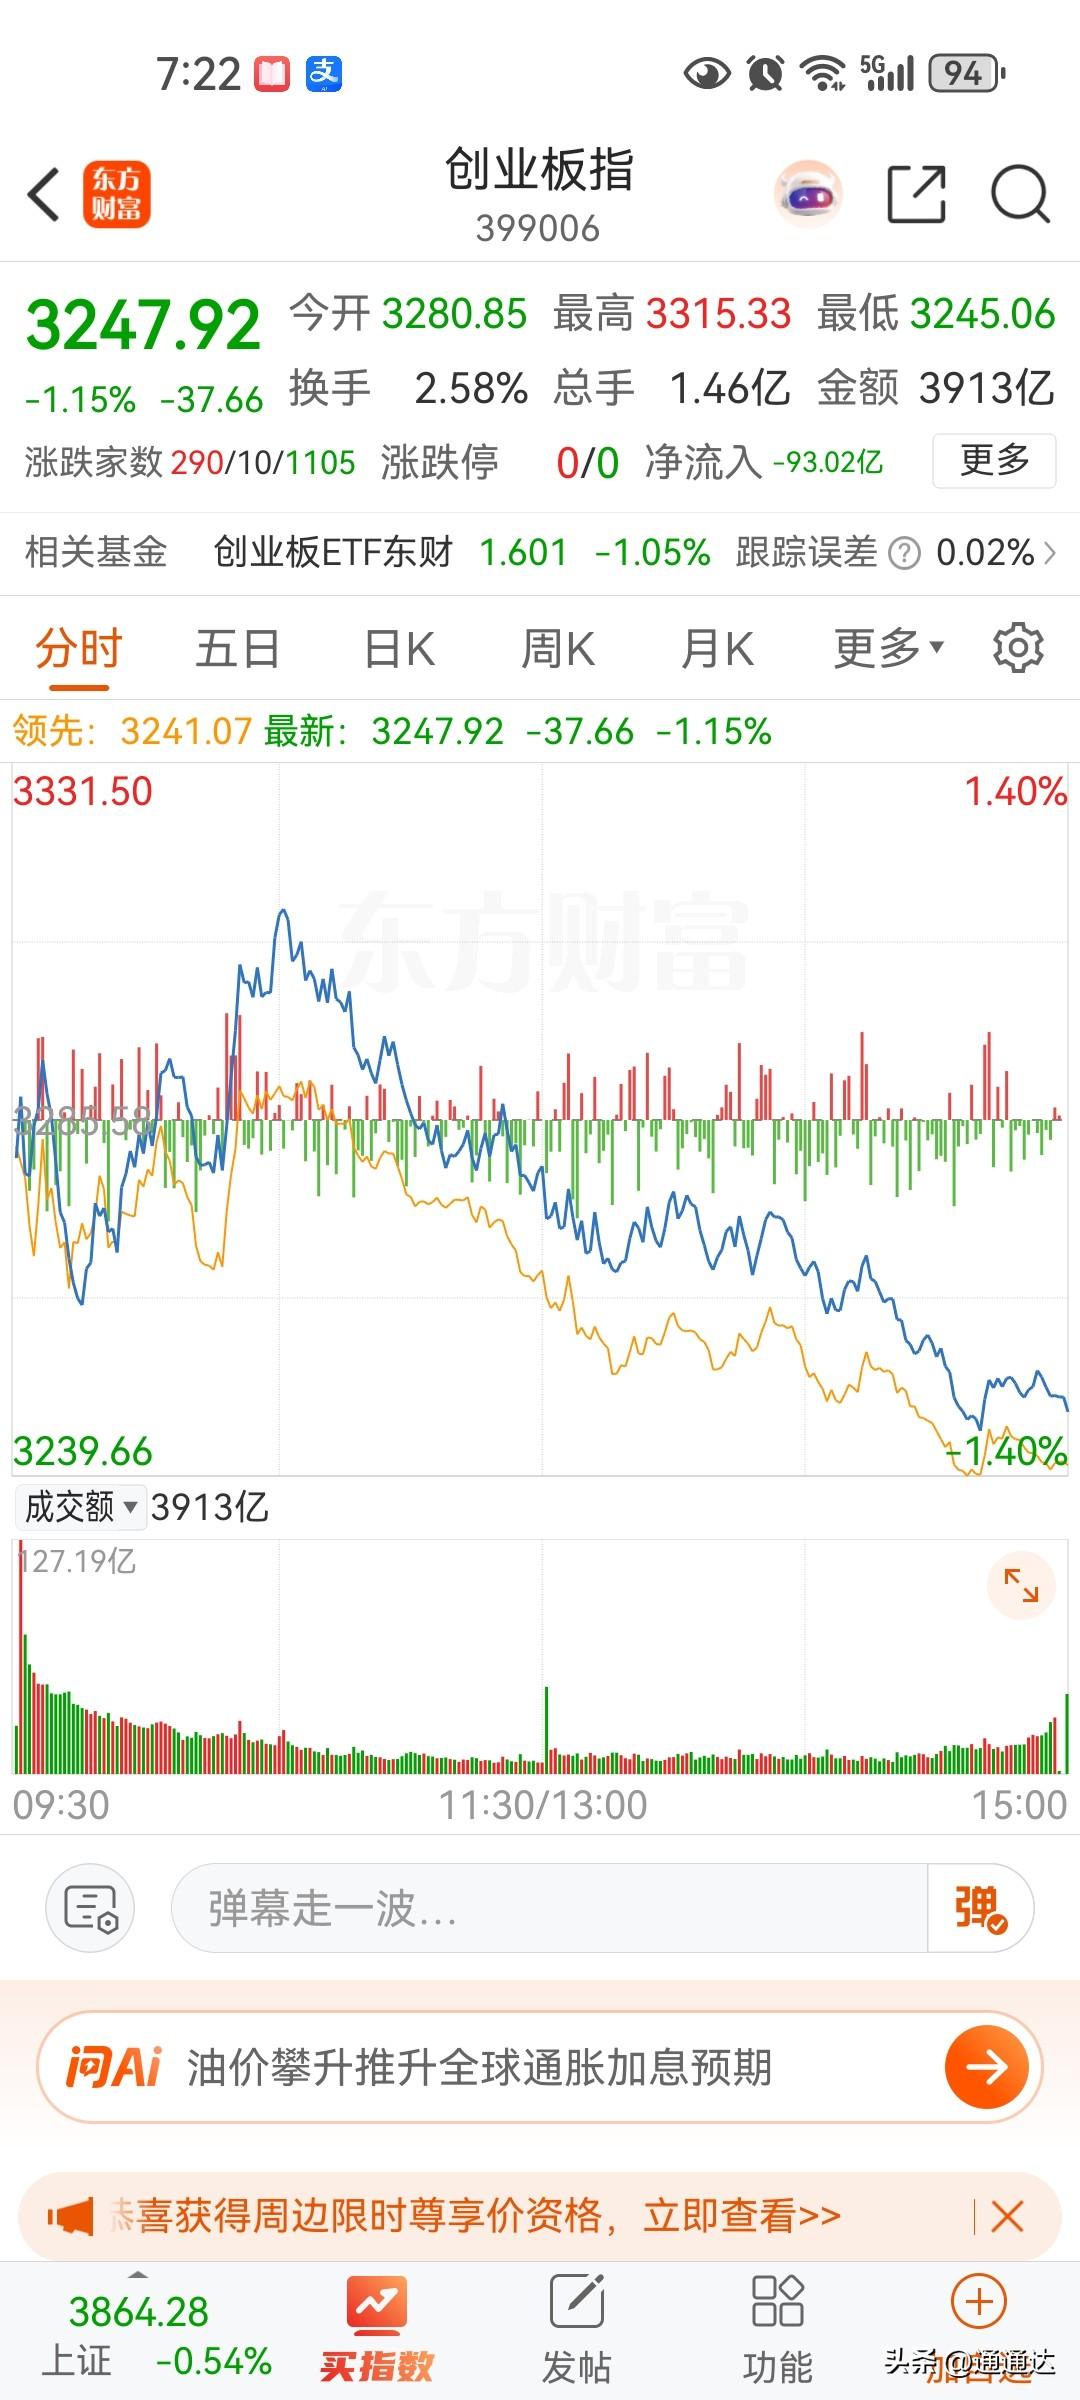
加息概率飙至90%!美联储下周摊牌,三种剧本下A股何去何从?美国8月CPI数据的出炉,让全球市场的目光再次聚焦于美联储。尽管整体CPI同比涨幅符合预期,但核心CPI环比涨幅超出市场预期,凸显了美国通胀的顽固性。这一数据直接导致市场对美联储9月加息25个基点的预期概率从70%附近迅速攀升至90%左右。可以说,这份通胀报告已将悬念彻底留给了美联储,下周的议息会议将成为决定全球流动性预期的关键节点。
面对这份“喜忧参半”的通胀答卷,美联储的决策路径可能会面临多种剧本:
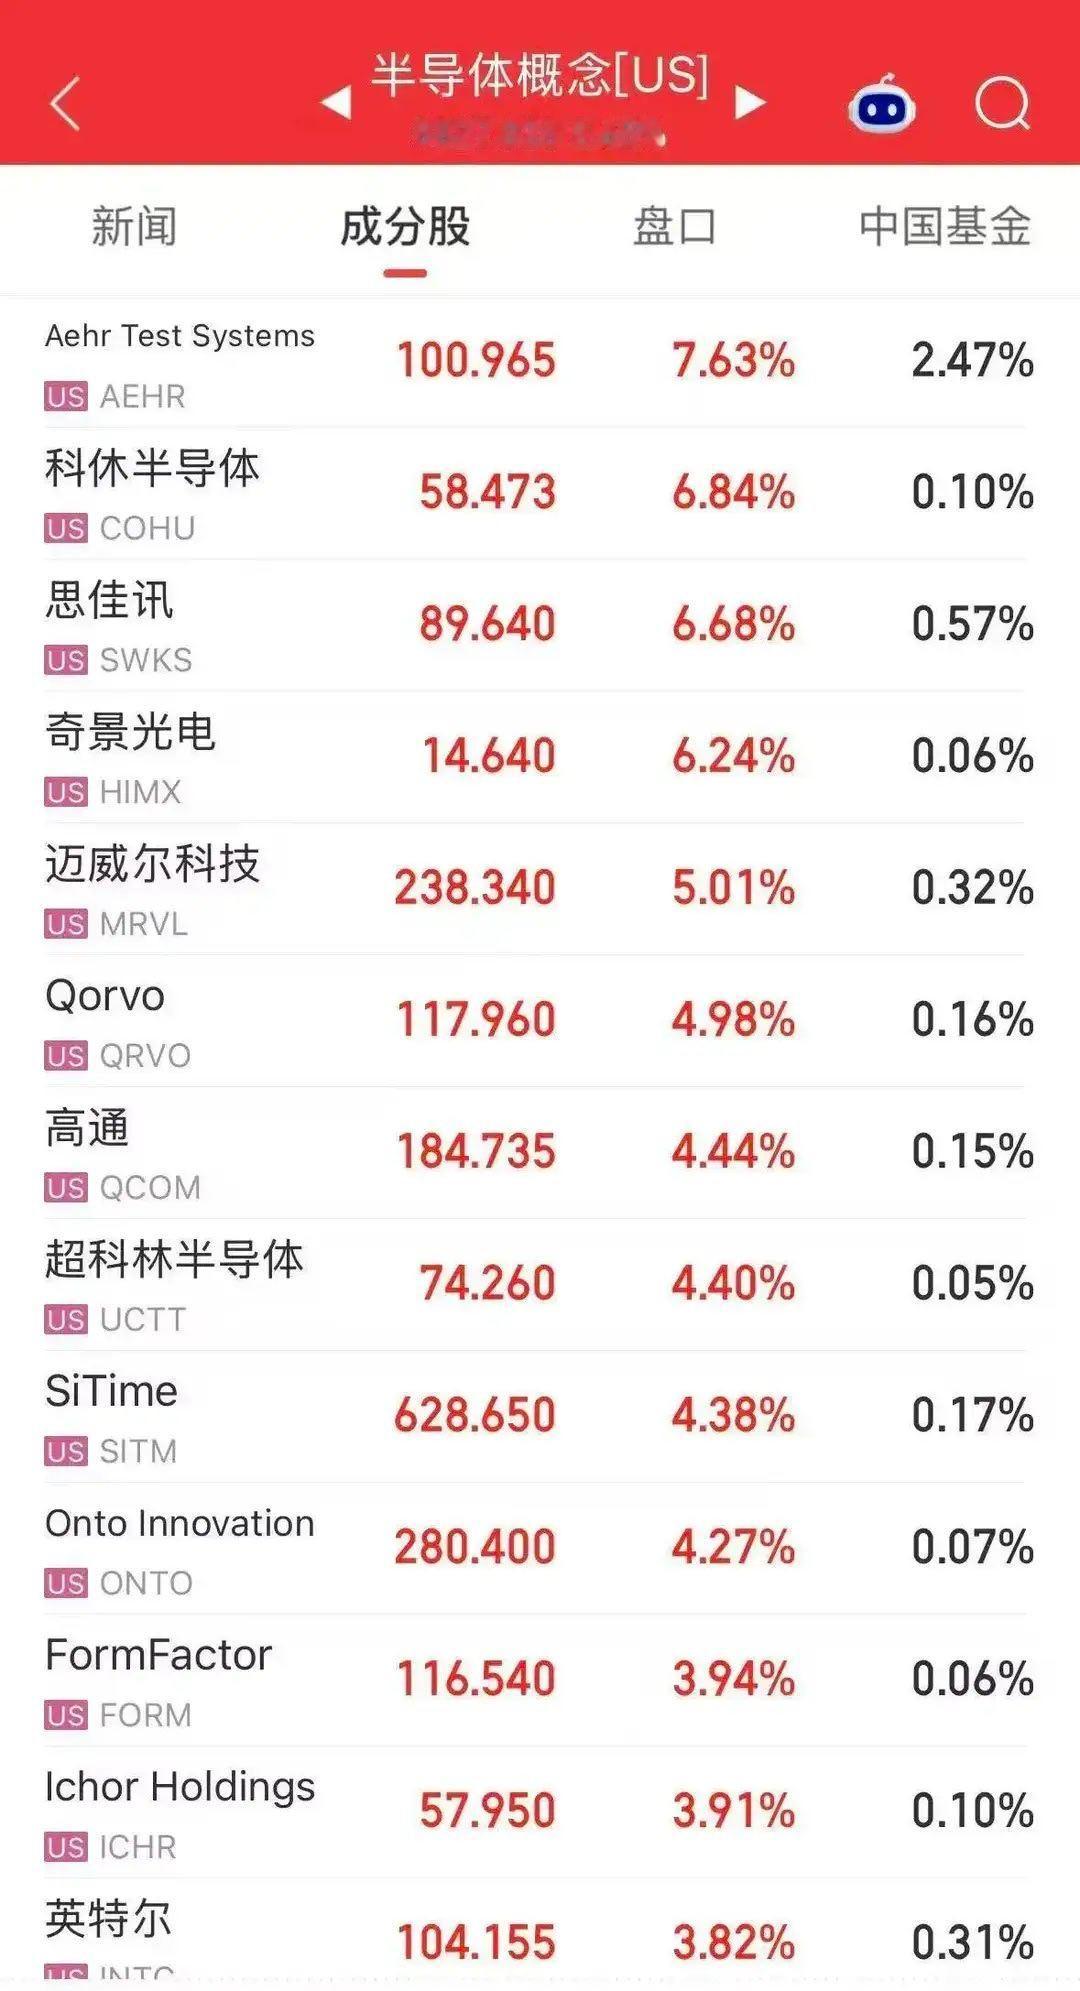
剧本一:鹰派加息——加息25BP,并暗示后续仍可能收紧。 这是对A股最不友好的情景。美元与短端美债收益率走强,10年期美债逼近5%、30年期美债5.37%的高位继续压制全球长久期资产。A股科技成长、AI、高估值板块首当其冲,外资可能阶段性流出,指数低开调整,资金转向红利、防御类资产。
剧本二:一次性加息——加息25BP,但明确这是预防式、数据依赖、非连续加息周期。 这可能是概率最高、也最值得关注的剧本。核心CPI高于预期,使美联储很难完全不动;整体CPI未失控,又让它不愿把市场吓坏。因此“加息+安抚”是最平衡的选择。对A股而言,短期仍有冲击,美债利率可能冲高,科技成长承压;但一旦声明确认不是连续加息,最差预期快速收敛,利空落地后反而可能迎来成长方向的修复窗口。
剧本三:按兵不动但偏鹰——不加息,却在声明中强调通胀黏性、保留后续行动选项。 第一反应可能偏友好,紧缩预期后撤,美股和A股成长获得喘息。但核心CPI环比偏高,市场会质疑美联储控通胀决心,通胀预期脱锚风险上升,美元和长端美债未必走弱。A股的“友好窗口”可能很短,反弹之后仍要面对外部利率不确定性的压制。
整体上,比较倾向于剧本二。市场已给出90%加息定价,高盛也转向加息25BP,美联储若完全不动,政策可信度会受损;但经济下行压力和整体CPI符合预期,又决定了它大概率不会释放连续加息信号。所以“加息25BP+一次性/预防式”是最可能的组合。对A股,这意味着先承压、后出清,成长风格可能先杀估值再修复。另外,若点阵图或发布会超预期鹰派,剧本二可能退化为剧本一;若通胀数据后续回落,剧本三可能向鸽派倾斜。
当然,也必须强调,美联储只是外因,A股涨跌最终看内因,决定A股中长期走势的核心始终是内因。当前国内宏观基本面正处于政策与业绩的验证期。一方面,国内货币政策“以我为主”的定力较强,流动性维持适度宽松,为市场提供了有力支撑;另一方面,随着中报披露收官,前期由预期推动的科技成长行情正逐步接受盈利验证,市场风格可能向盈利能够持续兑现的方向轮动。此外,近期密集出台的房地产新政等稳增长政策,也在持续托底内需,为市场注入了政策信心。
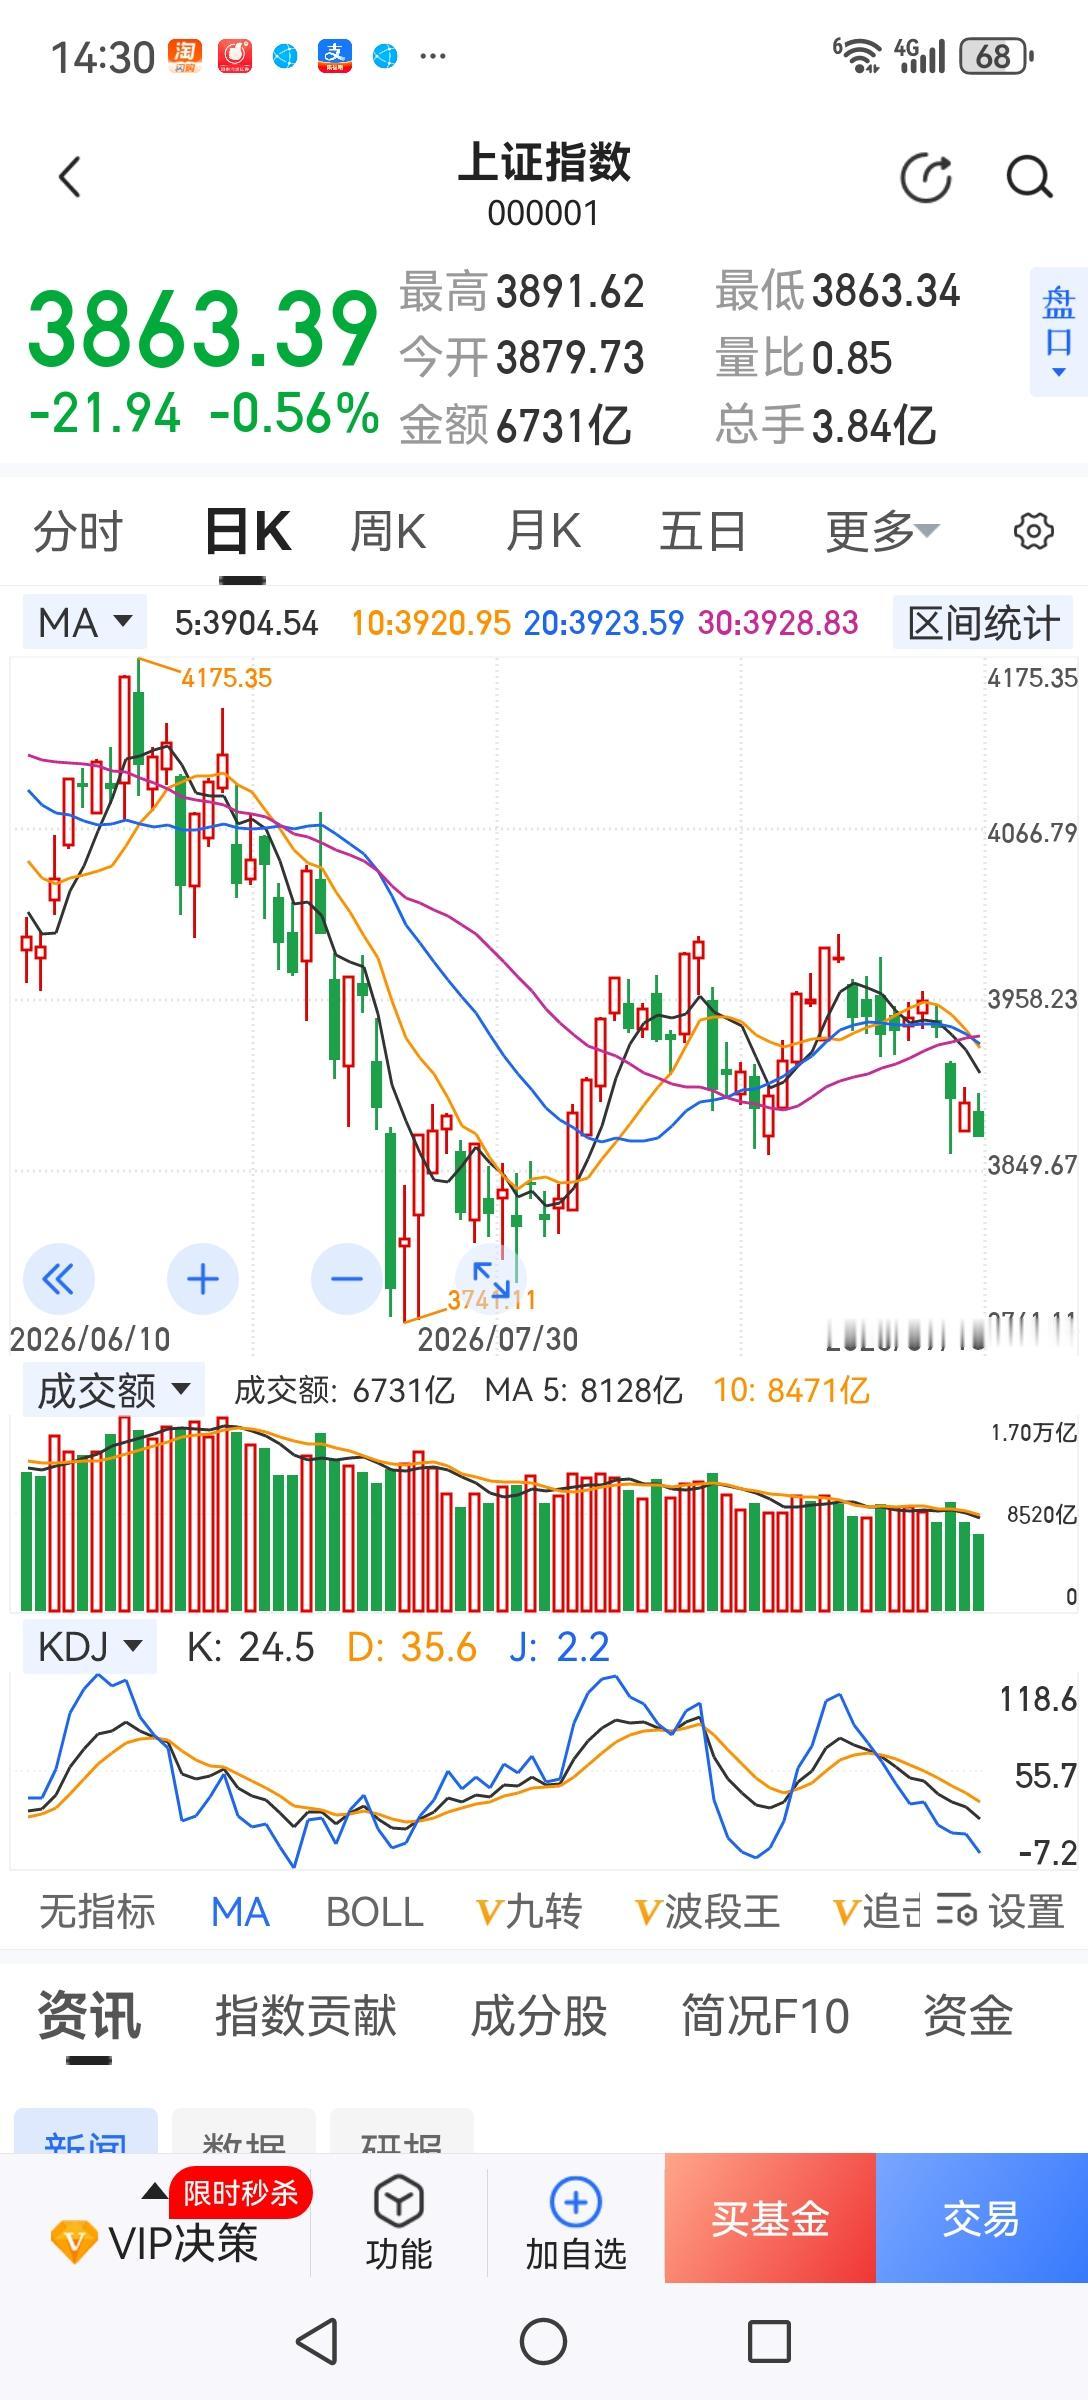
综上所述,下周美联储议息会议无疑会加剧A股的短期波动,但投资者无需过度恐慌。外部环境的扰动在经历了前期的充分定价后,边际影响正在递减。A股的真正破局点,在于国内经济修复的力度与增量政策的落地效果。在等待海外靴子落地的同时,更应关注国内基本面的边际变化,在震荡中寻找那些能够穿越外部周期、具备真实盈利支撑的核心资产。
(投资有风险 入市需谨慎)
作品声明:内容仅供参考,不构成投资建议今日看盘