贝莱德、淡马锡、阿布扎比主权基金三大巨头联合砸下 300 亿美元,正在推进一场堪称全球能源史最硬核的基建大修:
他们的目标极其明确——到 2028 年,让中东七大产油国 60% 甚至高达 75% 的石油,彻底绕开霍尔木兹海峡!
这场变化真正值得关注的,是海湾国家开始认真解决一个老问题:地下有油,仓里有货,怎样才能保证随时运出去?
对产油国来说,油轮开不出去,影响的不只是石油公司的账本。出口收入关系着政府开支、工程建设和大量工作岗位。石油再多,堵在家门口,也换不成稳定的收入。
霍尔木兹海峡就像一栋大楼的主要出口。波斯湾里面聚集着多个能源出口国,大型油轮驶向外海,长期依靠这条通道。
2025年上半年,每天经过这里的石油及石油产品约2090万桶,规模相当于全球每天石油消费量的五分之一左右。
问题就在这里:平时集中走一条路,方便又省钱;一旦遇到冲突,船东、保险公司、买家都会重新算账。航道还能不能走,保费会不会涨,货物能否按期交付,每一个问号都可能变成额外成本。
于是,修管道的意义变了。过去是运输工程,如今更像给国家经济添一条备用通道。海上出口遇到麻烦,至少还有一部分原油能从陆地送到别的海岸。
最能说明这件事的,是沙特。
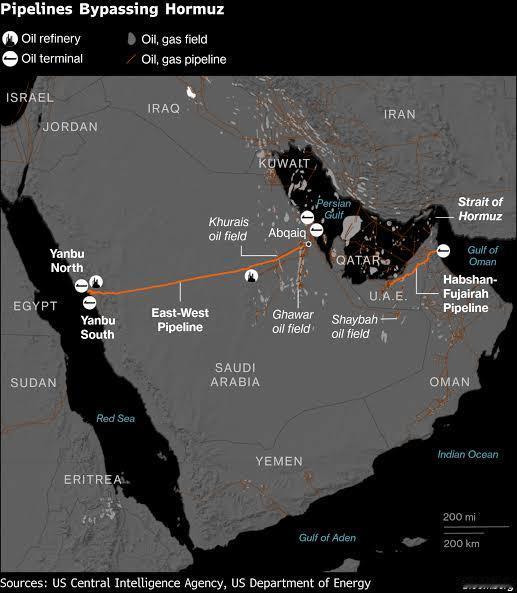
早在上世纪80年代,两伊战争给海湾航运带来威胁时,沙特就建设了东西输油管道。这条管线横跨阿拉伯半岛,把东部产油区与红海沿岸的延布港连接起来,全长1200多公里。
一桶油原本要在波斯湾装船,再穿过霍尔木兹海峡;有了这条管道,就能先向西穿过陆地,到红海再装船。几十年前为应对战争修下的通道,今天仍然承担着分散出口风险的任务。
阿联酋的办法,是把出口搬到海峡外侧。
富查伊拉港位于阿曼湾沿岸。连接阿布扎比油田与这里的原油管道,2012年已经投入使用,额定日输油量150万桶。原油先穿过陆地抵达港口,油轮便不必再从波斯湾里面往外挤。
2026年5月,阿联酋又提出加快新西—东输油管道建设,预计2027年投入运行,目标是让阿布扎比国家石油公司经富查伊拉的出口能力翻倍。
这样的工程背后,算的是长期账。多修一条管道,眼前要花大钱;少一条出口,危机时可能损失收入,还可能让买家担心供货稳定。对长期经营石油生意的国家来说,备用路线也有价值。
大资金为什么愿意进来?我的理解是,管道、港口、储油设施有长期运输需求,具备持续收费的可能。对投资者而言,关键是项目能否稳定运营、合同能否执行、收入能否覆盖成本。
这次投资合作的参与方,除了贝莱德旗下GIP、淡马锡和阿布扎比的L’IMAD,还有阿布扎比国家石油公司。合作范围包括能源、交通、物流、数字基础设施、水务和废物处理,资金安排也包括股权与债务。
有资本,有本地产业资源,能帮助项目推进。但要让更多国家的石油改道,难度会随着国境线增加。
伊拉克就是一个重要例子。它可以通过北部管道,把原油送往土耳其的杰伊汉港,再从地中海出口;扩大其他出口路线,还涉及通往叙利亚、约旦等方向的工程。
跨国管道要解决的事情很多。经过谁的土地,运输费怎么收,谁负责保护,出现故障谁维修,都需要谈妥。管子铺好之后,上游供油、沿途泵站和下游港口也必须接得上。
围绕七组管道项目的测算,把2028年底的有效绕行能力估在每天1420万桶左右,约相当于七个海湾国家战前石油出口量的62%;加速情景约为75%,保守情景则略高于45%。
这些数字的差距说明,未来两年的关键在工地和谈判桌上。项目提前投产,备用能力就增加;工程延期、跨国协议卡住,实际效果就会打折。
运输能力也不能只看管道有多粗。港口能否及时装船,储油罐够不够,管道是否还要供给沿线炼油厂,都关系着最后究竟能出口多少。
绕开霍尔木兹,也不意味着从此没有风险。陆上管道和泵站可能遭到袭击,红海航运同样面临安全问题。把出口分散到几个方向,能够降低对单一通道的依赖,却无法让整个地区脱离冲突影响。
还有一件容易被忽略的事:原油管道主要解决原油运输,无法顺手解决所有能源货物的出口。卡塔尔等国的液化天然气,需要专门的生产、储运和装船设施,不能把天然气塞进输油管道就算完成改道。
这场变化也与亚洲买家紧密相关。2024年,经过霍尔木兹海峡的原油和凝析油约84%运往亚洲,中国、印度、日本、韩国都是重要目的地。供应路线更有弹性,对买家意味着交货更有保障,面对突发事件时多一些选择。
但普通人也别把修管道理解成汽油马上降价。油价还受全球需求、产量政策、库存和汇率等因素影响。备用路线增加,主要改善的是供应韧性,减少一条航道出问题就牵动全球市场的程度。
海湾国家现在争取的,是对自己出口节奏更大的掌控力。真正值得期待的成果,是危机发生时,更多货物仍能按时离港,更多买家仍能收到供应。