46年时间,世界经济格局发生了出人意料的反转。有的国家一路崛起,有的从巅峰跌落,冷暖差距超乎想象。
把时间拨回1980年,画面跟今天完全两样。
按世界银行现价美元口径,美国GDP约2.86万亿美元,日本约1.15万亿美元,中国约1915亿美元。
那时日本已经站在全球经济第一梯队,中国的体量还排在多个拉美和欧洲经济体之后。
再往今天看,世界银行数据显示,2024年美国GDP约28.75万亿美元,中国约18.74万亿美元,日本约4.03万亿美元,德国约4.69万亿美元。
IMF对2026年的预测里,美国和中国仍排前两位,后面的主要经济体座次已经和46年前很不一样。
我一直觉得,GDP排名最有意思的地方,不是看谁多了几千亿美元,而是看几十年里,工厂搬去了哪里,订单流向了哪里,技术和资本又扎在了哪里。
榜单只是结果,产业才是在慢慢改变国家位置。
中国的变化最直观,国家统计局资料显示,1990年中国制造业占全球比重约2.7%,2000年升到6.0%,2007年达到13.2%,2010年升至19.8%,跃居全球第一。
到2024年,中国制造业总体规模已经连续15年保持全球第一。
这不是某一年突然冲出来的,工业体系扩张,基础设施完善,大量劳动力进入现代产业,再叠加对外开放,中国逐步接住了全球制造业重新分工带来的订单。
2001年加入世界贸易组织后,中国与全球市场的联系进一步加深。
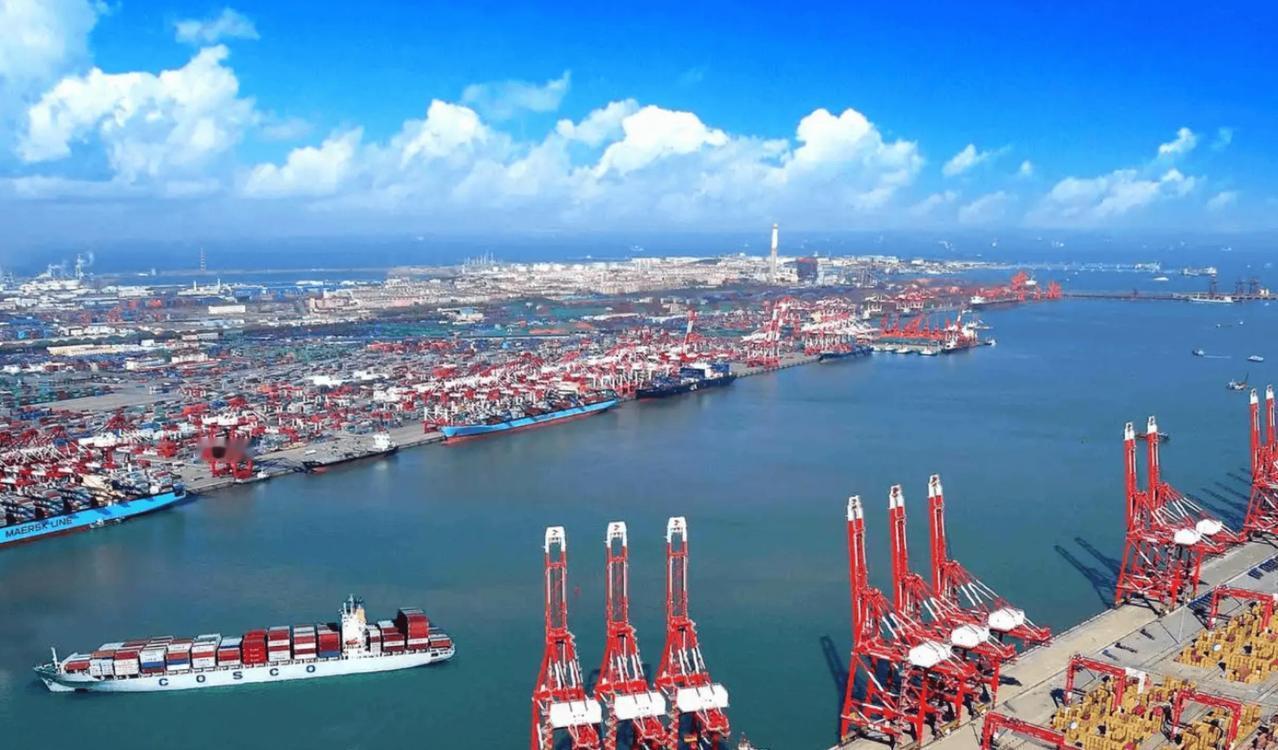
说得直白一点,GDP榜单上的上升,很多时候就是港口更忙、工厂更多、产业链更长、出口规模更大。
一个国家能不能持续往前走,得看整套产业体系能不能长期运转。
日本则是另一条线,很多人把日本过去三十多年增长偏慢,概括成“失去的三十年”,真往里拆,会发现这不是一道单选题。
人口、产业、资产价格和时代变化,几股力量叠在一起,才形成今天的结果。
上世纪80年代末,日本经历资产价格大幅上涨,进入90年代后,股价和地价明显回落。
日本央行在历史回顾中提到,资产价格下跌带来严重的不良贷款问题,金融体系和企业行为都受到了冲击。
企业从积极扩张转向谨慎,银行忙着处理旧账,经济节奏也慢了下来,人口压力随后加重。
日本内阁府数据显示,15至64岁人口在1995年达到峰值,此后转入下降,到2024年,65岁以上人口占总人口29.3%。
劳动力减少,国内市场扩张难度变大,社会保障压力上升,企业招工也更费劲。
但把日本简单写成“产业不行了”,又失之粗糙,汽车、机械、材料、零部件这些老底子仍然很厚。
日本经济产业省资料显示,日本制造业海外生产比率从上世纪90年代起明显上升,近年维持在20%以上,运输机械等行业更高。
这里有个容易忽略的点:日本企业在海外建厂、卖车、赚钱,企业依然很强,产值却不一定全部记进日本国内GDP,再碰上日元汇率变化,换算成美元后的名次也会波动。
我更愿意把日本的变化理解成“国内增长放慢,企业全球化继续”,只盯着美元GDP排名,很容易把复杂问题讲成一句口号。
美国的路径又不同,1980年它已经是全球最大经济体,到2024年依旧排在首位。
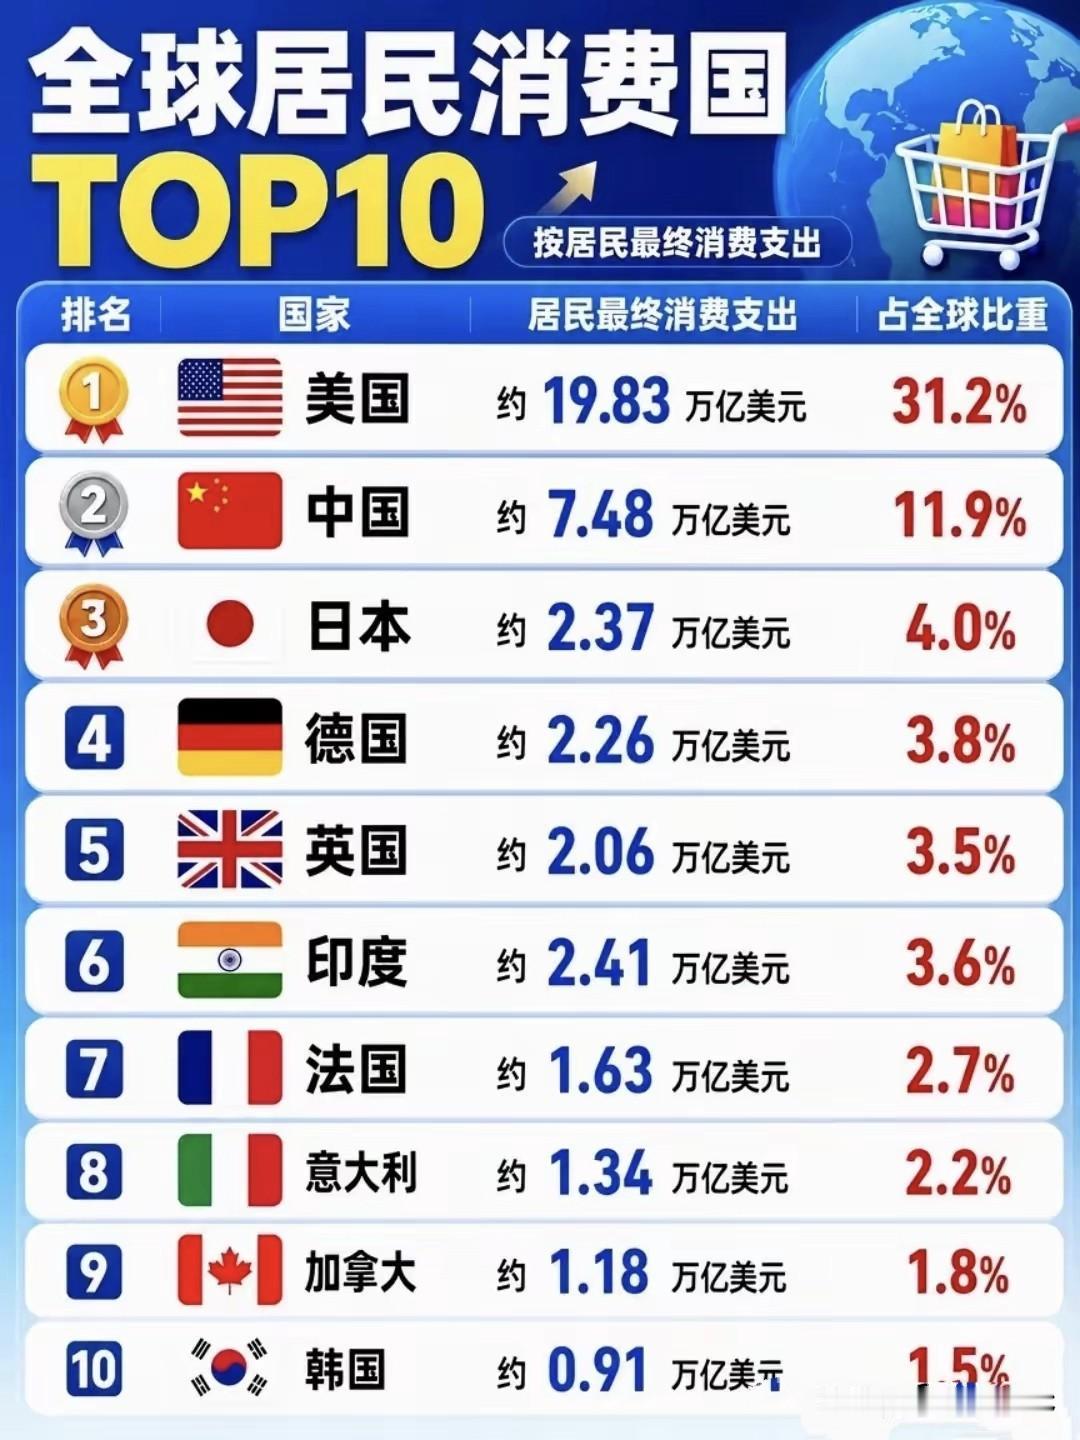
信息、金融、专业科技服务等行业份量上升,庞大的消费市场也托着经济体量。
大经济体守位置,不能只看工厂数量,还得看高附加值行业能不能不断长大。
印度的上升,又带来一层变化,世界银行数据显示,2024年印度GDP约3.91万亿美元,已经接近日本。
人口规模、大市场和工业化空间,让印度在全球经济版图里的份量继续增加。
把这些国家放在一张46年的长图里,脉络就清楚了。
上世纪80年代,日本和西欧占据更多高位;后来东亚制造能力迅速扩大,中国成为全球制造业规模最大的经济体;走到今天,数字产业、先进制造、新能源、人工智能又在改变下一轮增长方向。
我倒觉得,最该记住的不是“谁把谁挤下去了”。
排名会受汇率、价格和统计口径影响,产业能力却要几十年才能积起来。
谁能把技术、人口、市场、制造和服务业接得更顺,谁就更有底气在下一轮变化里站稳。
46年过去,世界经济格局确实反转了不少。
有人一路崛起,有人从高位回落,也有国家换了增长方式继续往前走。
数字变化只是结果,产业迁移、人口结构和技术升级,才把这些结果一步步写进GDP榜单。
再往后看二三十年,你觉得全球GDP版图还会出现怎样的大变化?