芯片涨价带来的两大产业链传导效应
1. 全球芯片成本抬升:海外IC设计企业采购成本上行,终端芯片价格存在涨价压力。
2. 加速国产替代进程:海外产能紧张、成本上涨,全球客户主动寻求备用产能,国内晶圆代工迎来确定性替代窗口期。
确受益方向:晶圆代工、半导体设备、半导体材料(产能紧缺+国产替代双重红利)无核心技术、无产品壁垒的中小芯片设计公司,成本上涨会直接挤压利润,板块将持续分化,强者恒强。
细分赛道核心龙头标的梳理
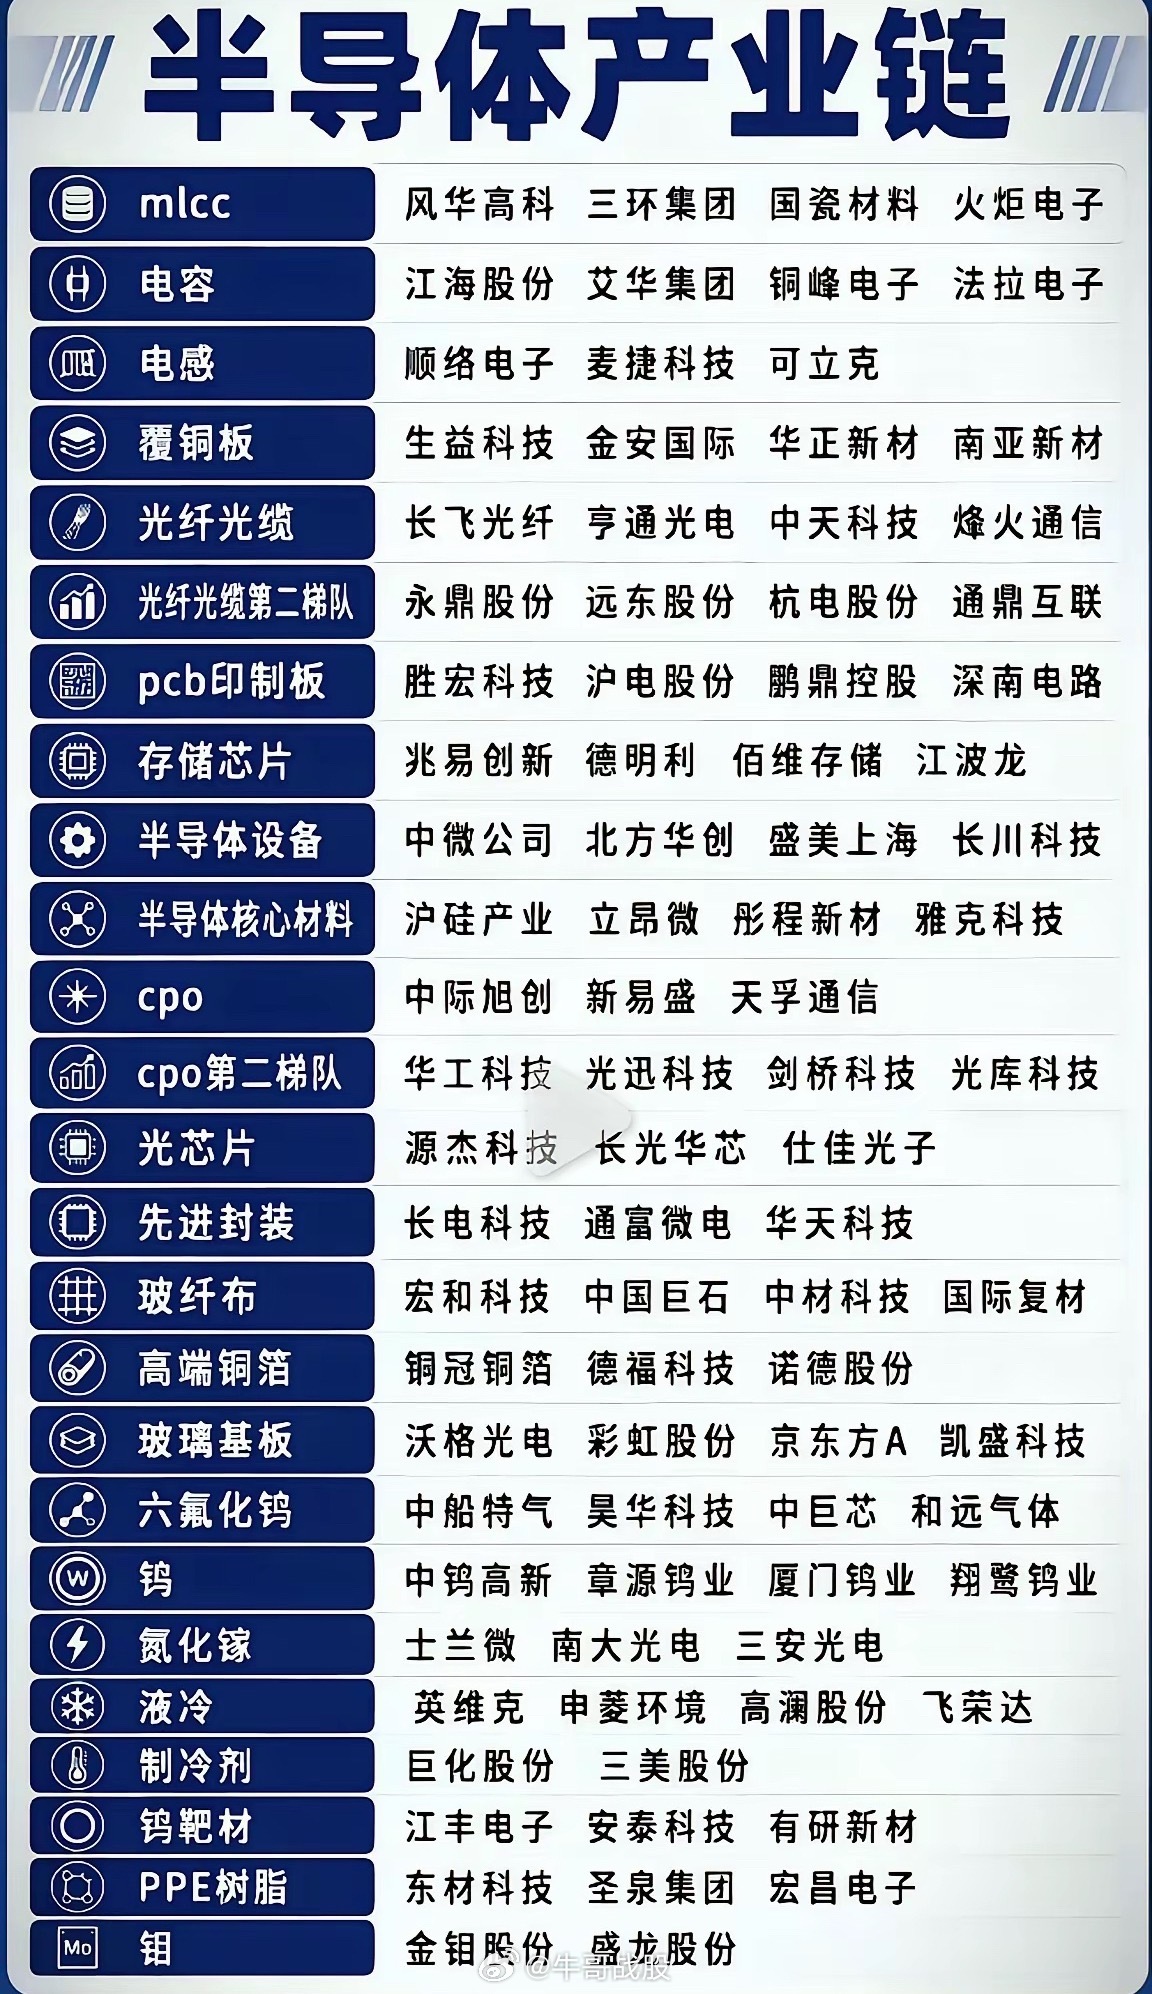
中芯国际:国内代工绝对龙头,覆盖成熟+先进制程,承接国产替代转移订单,行业涨价核心受益标的。
华虹半导体:成熟制程主力,8寸/12寸持续扩产,功率器件、特色工艺优势显著,深度受益成熟制程紧缺红利。
晶合集成:显示驱动芯片代工龙头,8寸产能持续释放,充分享受成熟制程涨价周期红利。
半导体设备(国产替代核心)
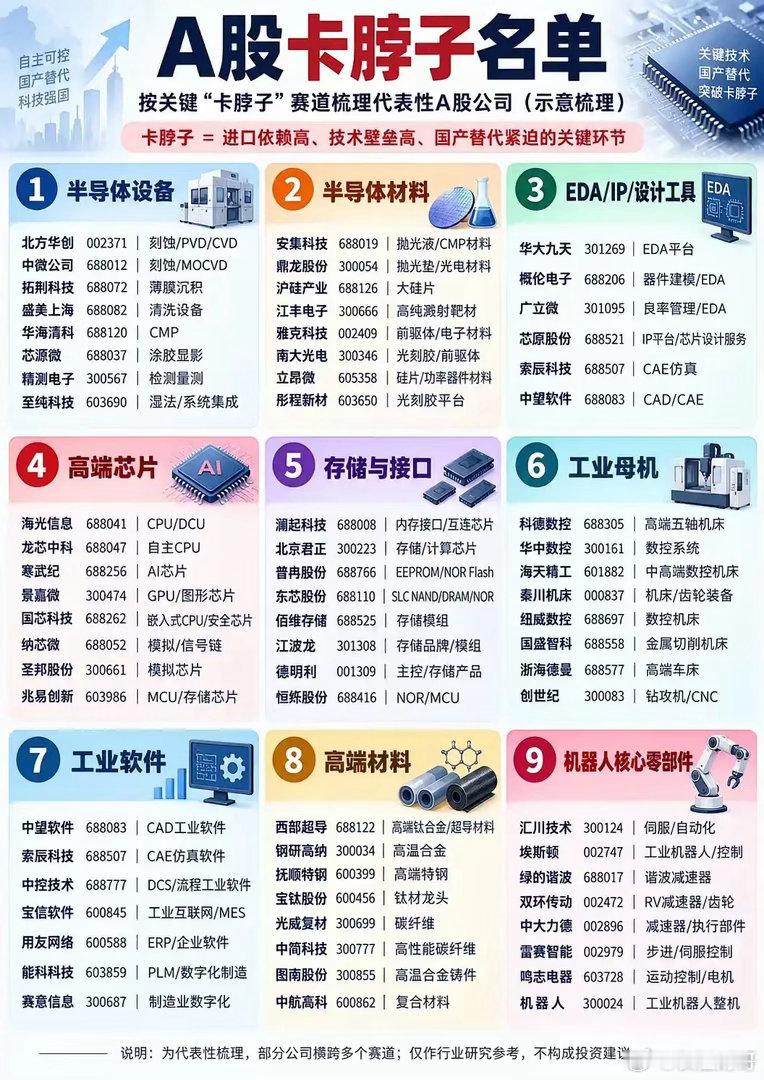
北方华创:全能设备平台龙头,覆盖刻蚀、沉积、清洗等核心设备,国内晶圆厂扩产核心刚需供应商。
中微公司:先进刻蚀设备龙头,先进制程实现技术突破,持续导入国内头部晶圆厂,替代空间广阔。
半导体材料(刚需耗材、持续放量)
沪硅产业:12寸大硅片龙头,晶圆制造核心基础材料,直接受益国内晶圆厂扩产潮。
安集科技:CMP抛光液龙头,先进制程批量供货,随国内产能扩张持续拿到增量订单。
江丰电子:高纯溅射靶材龙头,晶圆制造必备核心耗材,深度绑定国内头部代工厂