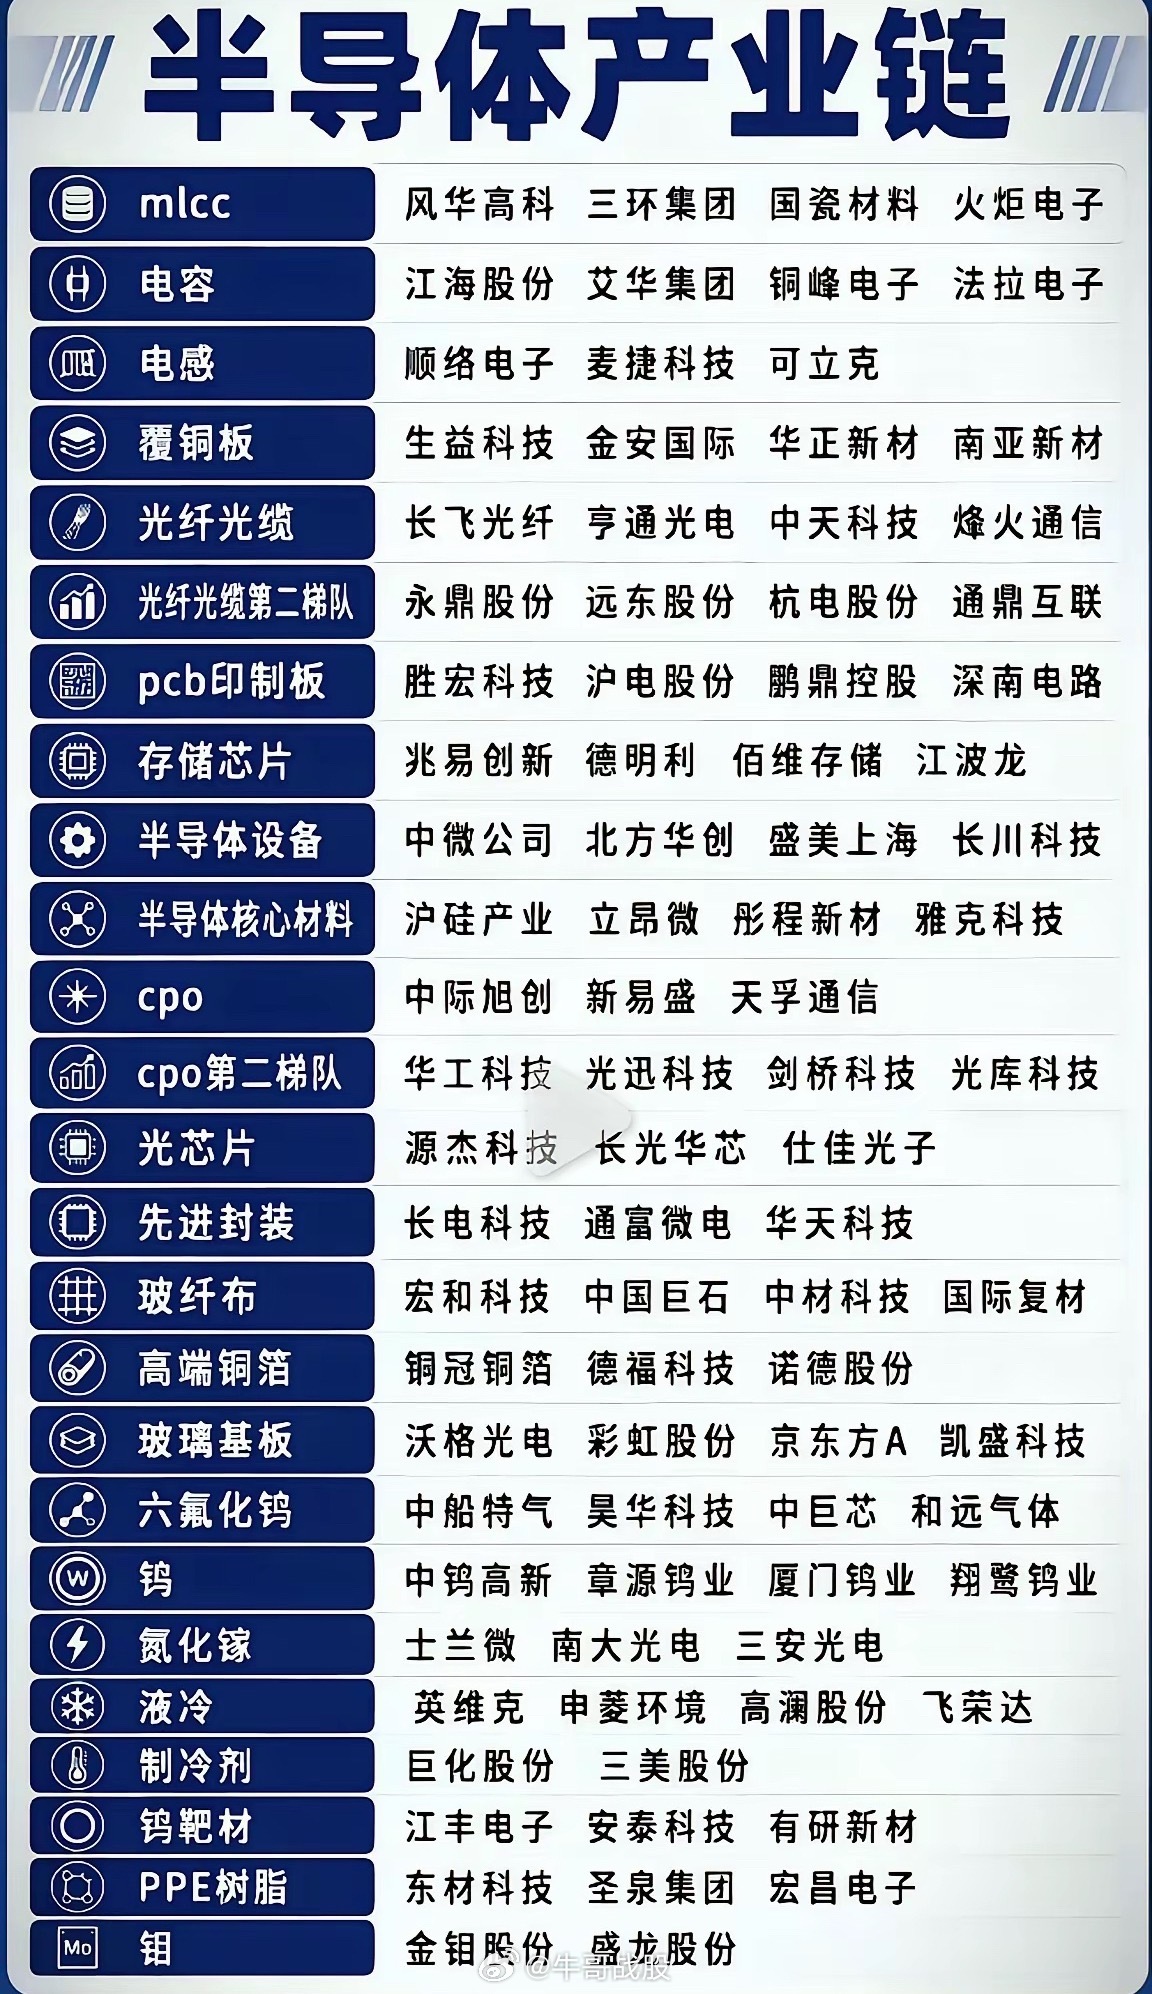
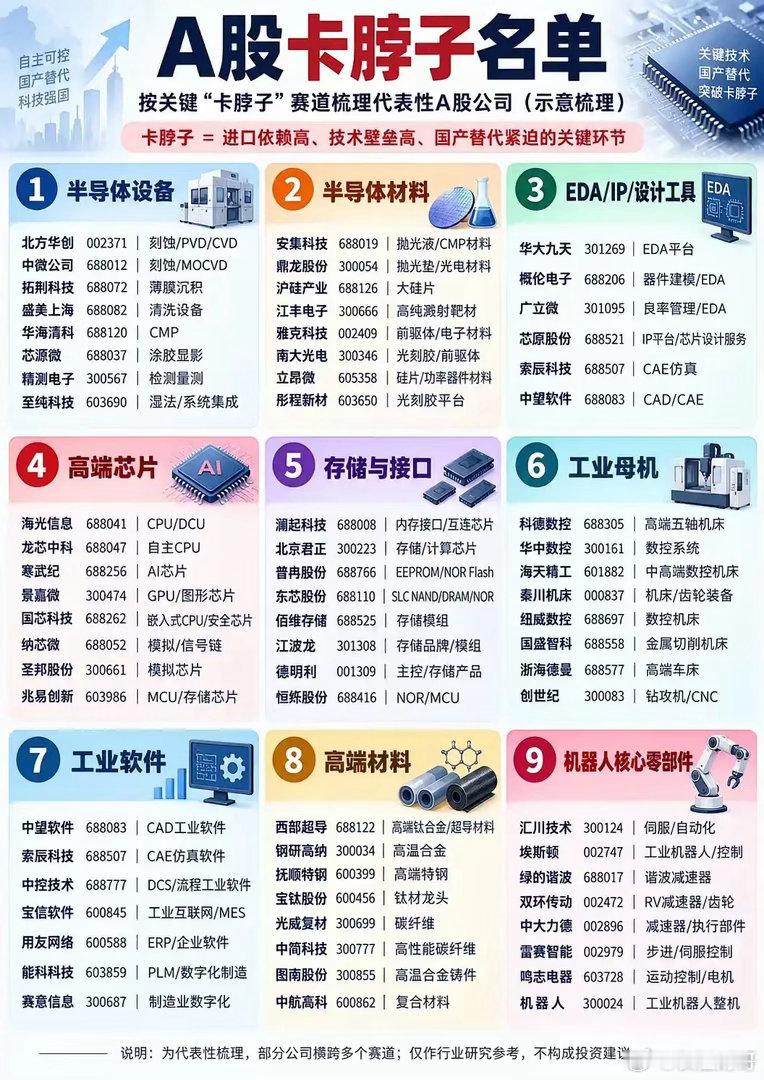
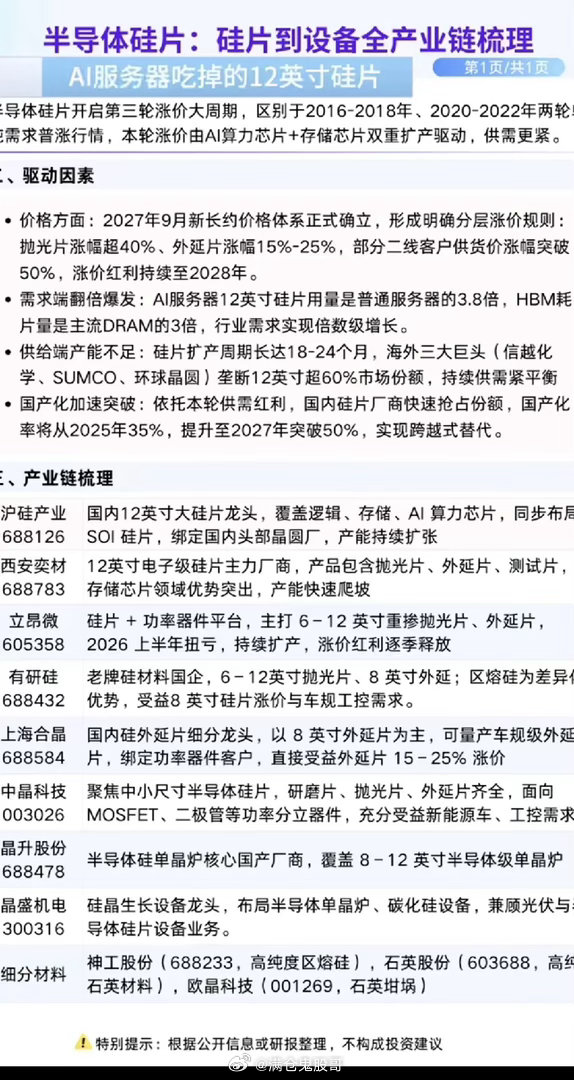
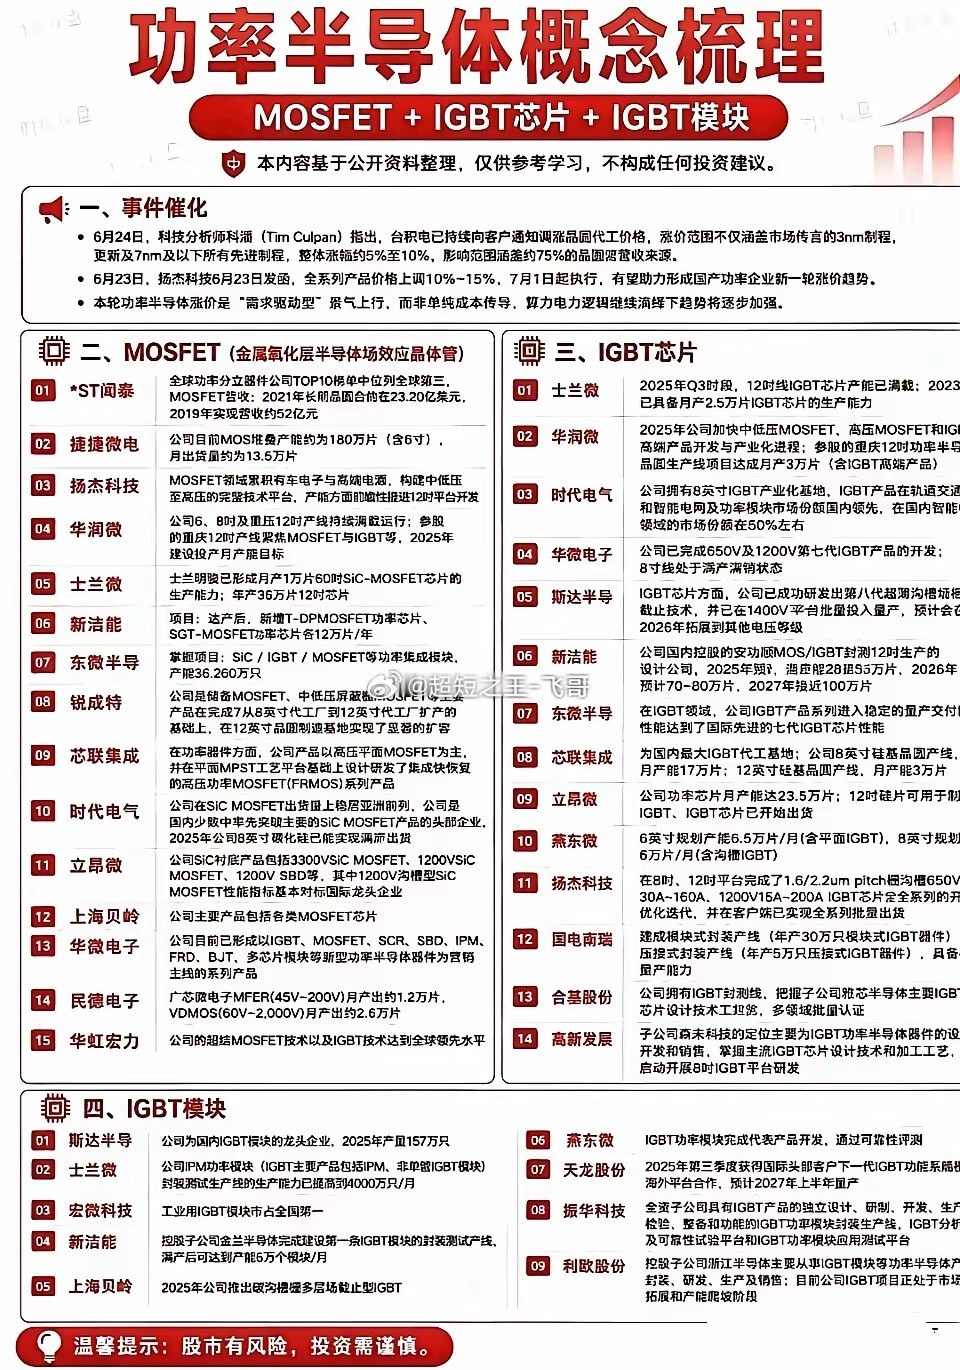
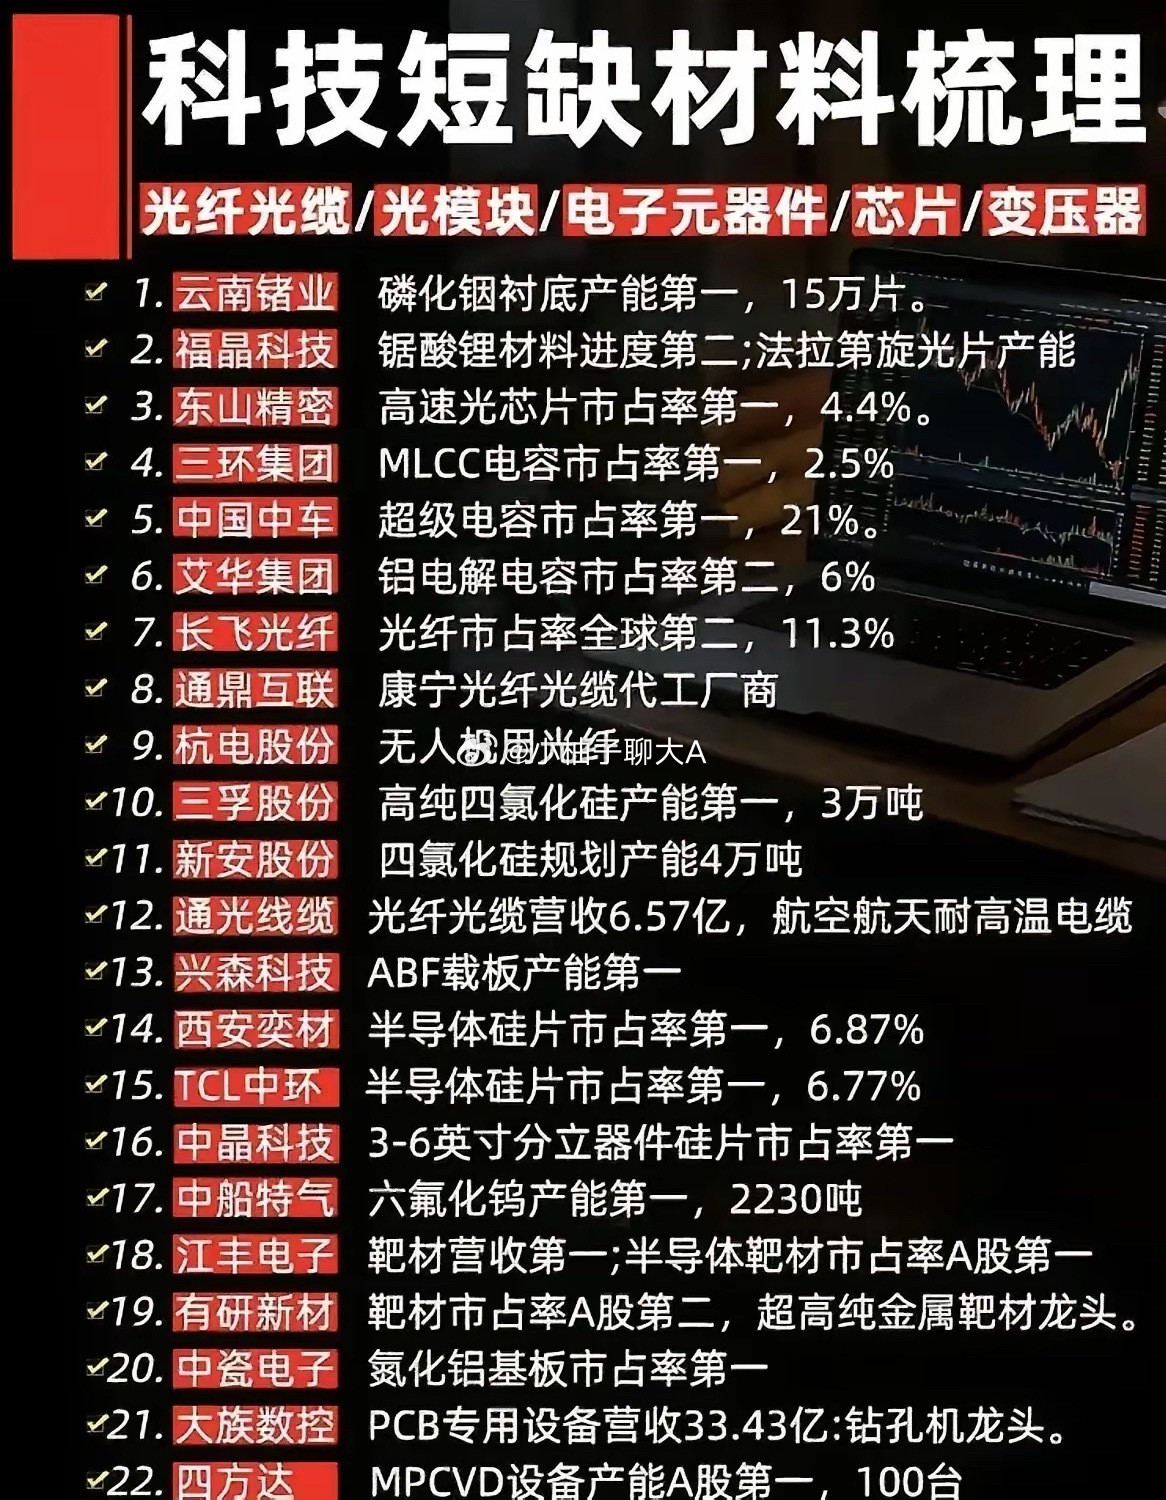
半导体材料:产业链10家硬核布局的公司开篇: 本期,我们将聚焦半导体产业的“血液”与“粮食”——半导体材料。 “十五五”期间,我国半导体材料行业正加速从‘替代补短板’向‘创新立高地’转型,需求端由消费电子周期转向AI算力和汽车工业电子的双轮驱动,成熟工艺用半导体材料已实现规模化替代,先进制程与高端品类进入量产验证的“深水区”。 本期,我们来分析 半导体材料 产业链10家硬核布局的公司: 一:有研硅 有研硅是国内最早从事半导体硅材料研制的企业之一,已实现6英寸、8英寸硅片的产业化。今年上半年实现营收同比增长21.20%;归母净利润同比增长25.71%,扣非净利润同增长21.0%至8900万元,两项指标差距相对有限,利润质量在硅片企业中最为扎实。 二、立昂微 立昂微是国内少数的半导体垂直一体化平台型企业,横跨半导体硅片、功率半导体、化合物半导体三大细分行业。今年上半年实现营收同比增长25.72%;归母净利润扭亏为盈。 三、中晶科技 中晶新材料8英寸硅片产品已获得多家重要客户认证,当前正处于批量交付阶段,在手订单充足。半导体单晶硅片毛利率达52.48%,同比提升9.02%。管理层将业绩变动归因于生产进展、订单充足下稼动率提升,战略重心从“国产替代布局”转向“产能兑现与增产上量”。 四、彤程新材 彤程新材是国内半导体光刻胶本土第一大供应商。今年上半年实现营业收入同比增长29.10%;归母净利润同比增长10.86%。电子化学品业务实现营收同比增长56.89%,占总营收比重提升至32.44%,实现利润同比增长近180%。 五、西陇科学 随着半导体、新能源等新兴产业对超高纯度试剂需求的演进,公司在湿电子化学品G4、G5级别产品的产能释放有望进一步巩固高端市场地位。电子化学品包含PCB用化学试剂、超净高纯化学试剂与电镀药水等,其中超净高纯化学试剂直接服务于半导体制造环节。 六、德邦科技 晶圆UV膜、固晶胶、TIM1.5/TIM2高端导热界面材料已在国内主流封测厂商实现稳定批量供货。DAF/CDAF膜、底部填充胶、Lid框胶已实现小批量交付,芯片级导热材料(TIMI)已顺利通过国内重要封测客户全套可靠性验证。 七、中瓷电子 受益于AI算力、高端光通信行业高景气,光模块用陶瓷外壳、陶瓷基板订单大幅放量,产能利用率维持高位,是公司当期业绩增长的核心支撑板块。氮化铝薄膜基板已成为800G、1.6T、3.2T光模块‘非气密封装’方案的主流刚需,呈现供不应求的状态。 八、中船特气 今年上半年实现营收同比增长83.13%;归母净利润同比增长95.63%;扣非净利润同比增长117.08%。其中,六氟化钨营收同比增长近3倍。今年中船特气六氟化钨批量供应台积电、美光海外工厂,国产特气正式进入全球先进制程供应链。在AI驱动的3D NAND堆叠层数持续突破与HBM高带宽存储需求爆发式增长的背景下,六氟化钨需求弹性持续放大。 九、广钢气体 广钢气体是国内最大的电子大宗气体公司,产品涵盖电子大宗气体的全部六大品种。今年上半年归母净利润同比增长117.73%。电子大宗气体领域预计进入投资与招标集中释放阶段,公司将在北京、上海、武汉、合肥等地跟进重点项目。 十、安集科技 化学机械抛光液同比增长29.47%,功能性湿电子化学品同比增长51.03%,成为主要增量。公司持续深耕“3+1”技术平台,产品研发创新能力持续加强。功能性湿电子化学品已在逻辑和存储的先进制程节点有不同程度的导入。 提示:本文仅作为产业科普,所有信息来自于公开信息整理,不构成任何建议,请任何人不要误解误判!