普京必须正视现实!中俄管道尚未签字,中国已签下美国天然气大单!这笔看似低调的买卖,处处藏着耐人寻味的细节。
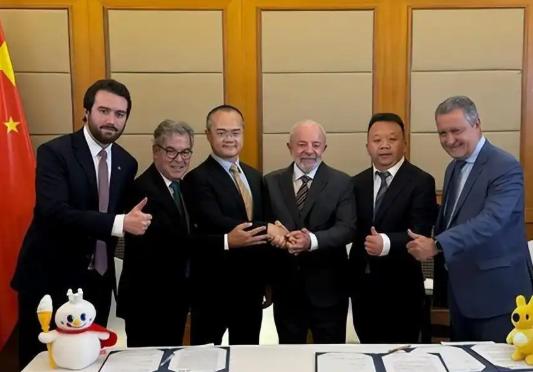
出手签下这份长约的,不是中石油、中石化这样的骨干央企,而是一家民营背景的上市公司。
更值得留意的是交付时间,2026年9月签约,2030年才开始供货,中间空出了将近四年的缓冲期。
2028年美国还有一场总统选举,华盛顿到时候由谁当家、政策风向怎么变,全是未知数。
但只要商业合同具有法律约束力,不管哪一届政府掌权,合同就在那里摆着。
延后四年交付,既避开了眼前的政策颠簸,也给国内管网建设和海外项目推进留足了回旋余地。
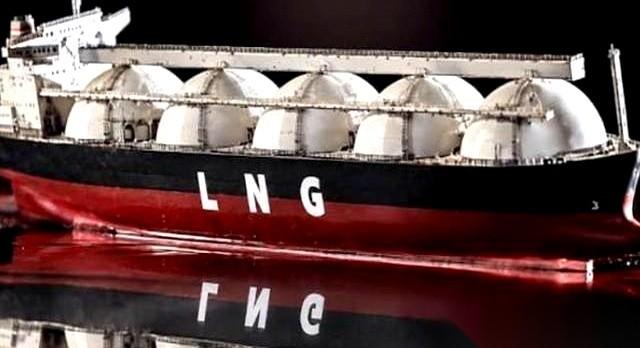
合同条款里的门道更深,这笔交易采用的是离岸交货模式。在国际天然气贸易里,如果是到岸交货,卖方把船开到买方港口,买家几乎没有二次操作的空间。
离岸交货完全不同,货轮在墨西哥湾一装上船,货权就归了买方。
船出了海,到底开去哪儿、卖给谁,全由中燃宏大自己说了算。
国际市场上欧洲或日韩现货价格飙高,这批货可以直接在海上掉头转卖,吃下中间的差价。
国内冬天用气紧张,船头一转就能驶回国内港口保供。
这根本不是买了一堆固定的气,而是花长协的钱,手里攥了一张在全球市场随时可以灵活行权的提货凭证。
价格公式同样经过精心设计,这批货挂钩美国亨利港基准价,再加上一笔固定的液化加工费。
2025年美国页岩气产量接近1.1万亿立方米,占了全球约四分之一,本土气价长期趴在低位。
加工费锁死之后,未来二十年即便国际现货市场风浪再大,这批货的成本底线也不会被击穿。
有人会算账,五十万吨算什么大单,2025年中国进口液化天然气超过六千八百万吨,是全球最大的买家,五十万吨扔进去,连百分之一都占不到。
即便放在中国燃气原本三百万吨的长协池子里,也只是提升到三百五十万吨,增幅不到两成。
但分量不在于吨数,而在于其背后撬动的利益关系。
卖方Venture Global可不是普通的能源企业,这家总部位于弗吉尼亚州阿灵顿的公司,两个创始人迈克·萨贝尔和罗伯特·彭德,一个是前投行高管,一个是金融律师。
他们押注的路易斯安那州CP2项目,峰值设计年产能两千九百万吨,两期总融资高达两百零七亿美元。
美国能源部在2025年10月签发了最终许可,每天允许最多39.6亿立方英尺的天然气出口。
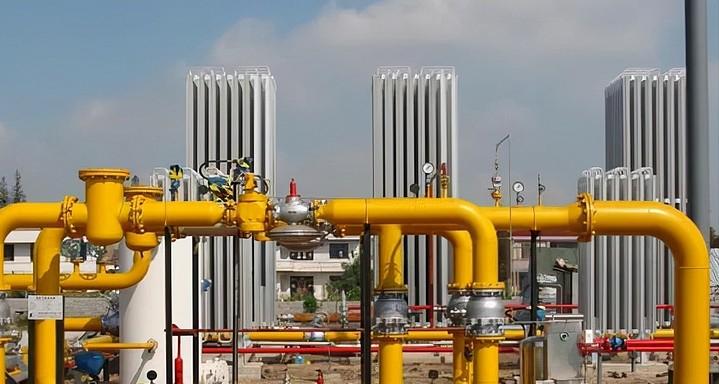
管道气和海运液化气最大的区别,在于管道是焊死在地上的。
北溪管道被炸之后,欧洲断了往来,西西伯利亚那些原本供应欧洲的大气田,现在除了中国,根本找不到体量相当的第二个买家。
印度太远没有管道,日韩完全不指望,时间其实是在倒逼莫斯科。
在这个价格胶着、寸步不让的当口,中方企业敲定了一份跨越二十年的美国海上长约。
虽然五十万吨折算下来远不及五百亿立方米管道气的体量,但亮出的态度非常直白:中国保障能源安全的路线不止一条。
从卡塔尔经霍尔木兹海峡,从澳大利亚走南海,从俄罗斯走北极航道和远东港口,2025年11月俄罗斯对华液化天然气出口同比飙升了142.6%,占比攀升到了23.5%。
现在再加上走太平洋或大西洋的美国航线,每一条线都在运转,每一个方向都有筹码。
任何一个大国,都不会把关乎国计民生的命脉单押在某一条管道或者某一个单一伙伴身上。
陆地上的铁管子可以谈,但如果价格谈不拢,海上的货船随时能在全球市场灵活拆借。
当牌桌上有更多的牌可以出,谈判桌上的对手才不得不把开出来的要价,一点一点往现实的水平线上降。
中东局势这几年一直不太平,2026年初霍尔木兹海峡一度关闭,全球约四分之一的海运石油贸易受到冲击,卡塔尔、阿联酋等中东LNG供应国的对华航线频繁受阻。
手里多攥几个供应来源,比什么都实在。
俄罗斯的处境越来越尴尬,欧洲市场回不去了,中亚管道运力有限,远东液化天然气产能还没建起来,唯一能消化亚马尔气田大规模产能的市场就是中国。
俄罗斯越想拿管道压中国,越暴露自己离不开中国这个买家的事实。
中方在谈判中坚持价格合理、风险可控、条件成熟才签约,手里有备选,谈判就有底气。
管道大概率还是会建成,五百亿立方米年输气量、三十年合同期、亚马尔优质气源,商业逻辑上完全成立,中俄能源合作的互补性也不言而喻。
真正要解决的,是价格、投资风险分担和开工时间表。
在这场长达二十年的博弈里,中国手里的牌一天比一天多,俄罗斯筹码一天比一天少。
能源竞争拼从来不是谁资源多,而是谁能给出更稳定供应、更灵活合同和更有竞争力价格。
中国这步棋最妙的地方在于,用纯市场化的方式解决博弈问题。
能源安全从来不是靠一次采购决定的,是一根管道一根管道铺出来的,一份合同一份合同签出来的,一座储气库一座储气库建出来的。
当供应体系足够厚实、足够有弹性,面对任何变化都能多一份从容,这才是全球能源博弈里真正值钱的东西。
信息来源:俄罗斯卫星通讯社