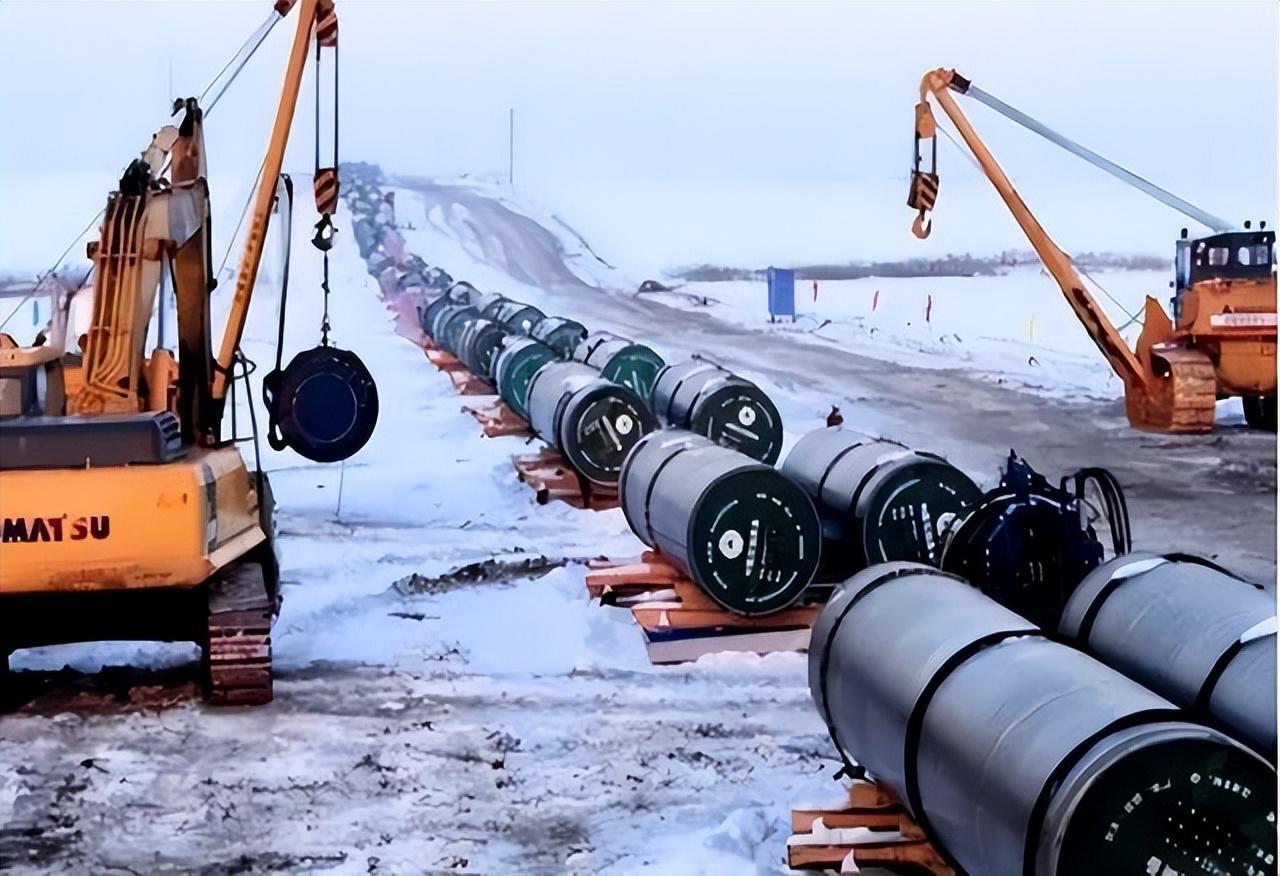
俄罗斯态度强硬,坚持天然气管道经蒙古进入中国,报价每千立方米250至260美元,寸步不让。中国底线则是120至130美元,参照俄国内气价。与此同时,中国燃气旗下子公司与美国Venture Global在9月签订了一份长期的液化天然气购销协议。
国际能源市场最近出现了颇有意思的一幕。俄罗斯正忙着推动一条跨越蒙古国的天然气管道,中国企业却转身与美国能源公司签订了长达20年的采购合同。
一边是规划年输气量500亿立方米的超级工程,一边是每年50万吨的液化天然气订单。两件事看似互不相干,背后却都绕不开能源价格与供应安全。俄罗斯希望加快打开东方市场,中国则需要一份经得起几十年考验的合同。这场天然气生意,显然还有不少账要算。
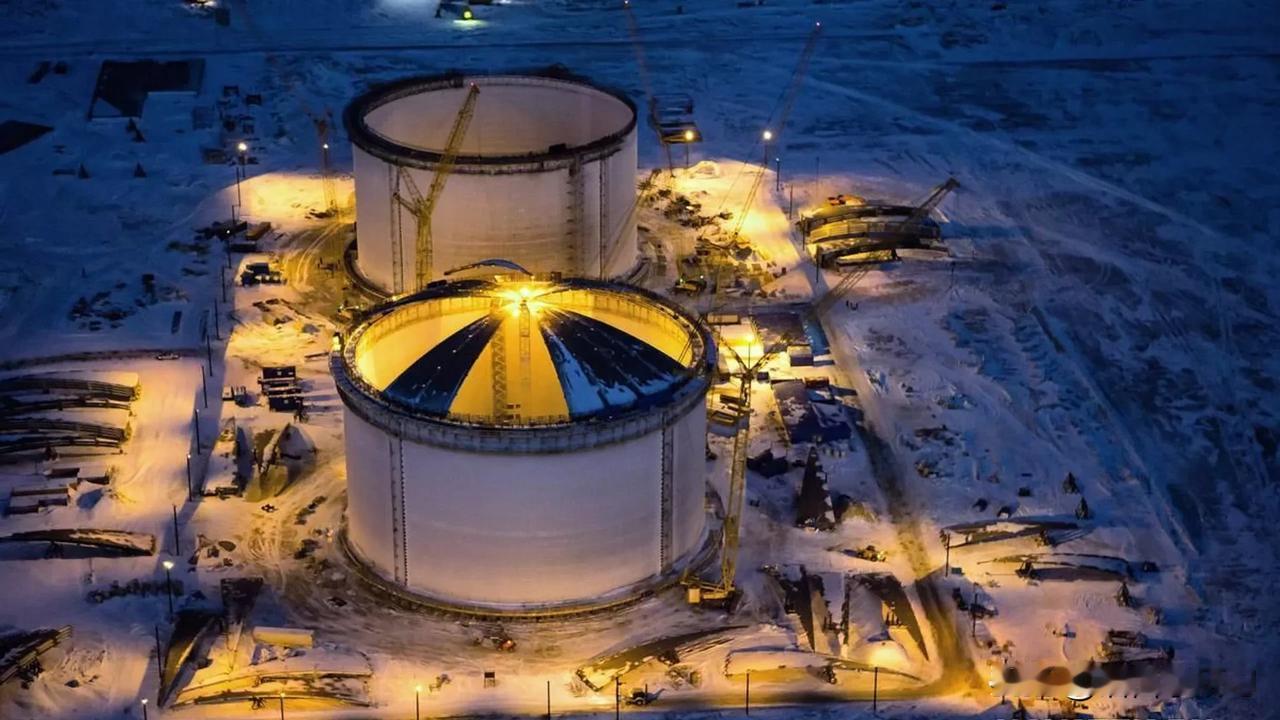
9月14日,中国燃气旗下子公司中燃宏大能源贸易有限公司与美国维吉公司旗下子公司签署长期液化天然气购销协议,约定每年供应50万吨,合同期20年,计划从2030年开始交付。
新协议签署后,中国燃气与该美国企业的长期采购总量达到每年250万吨。采购规模虽然比不上跨国管道,但20年的期限意味着,这并非临时寻找货源,而是一项长期供应安排。
更值得关注的是,这份合同签署时,中俄另一项大型能源合作仍面临价格谈判难题。
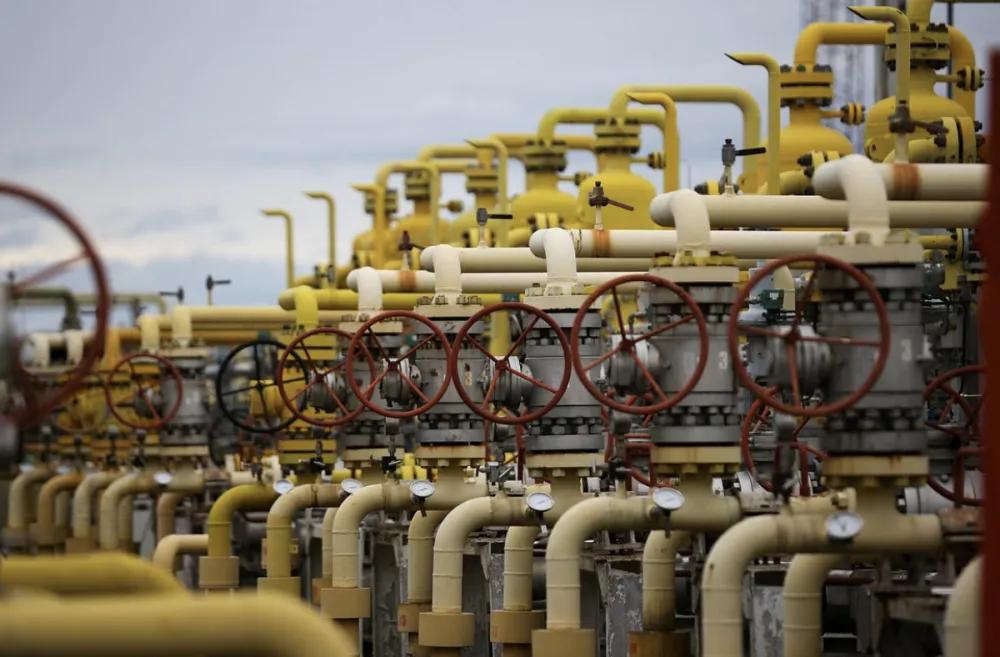
2025年9月,俄罗斯天然气工业股份公司宣布,就建设经蒙古国通往中国的“西伯利亚力量2号”天然气管道签署具有法律约束力的备忘录。项目规划年输气量达到500亿立方米,气源主要来自俄罗斯西西伯利亚地区。
到了2026年9月2日,俄能源部门又宣布,该项目被更名为“贝加尔力量”。不过,名字换了,商业谈判并没有随之画上句号。
9月9日,香港南华早报援引知情人士消息称,中俄双方的天然气价格谈判仍存在较大分歧。
按照报道披露的谈判预期,俄罗斯希望参照现有中俄东线管道的价格,即每千立方米250至260美元,而中国方面希望价格接近俄罗斯国内工业用气水平,即120至130美元。
两种价格相差近一倍,难怪谈判需要反复磋商。对于俄罗斯而言,出口价格关系到气田开发、管道投资及长期收益;对于中国而言,进口天然气必须兼顾成本、市场需求和供气稳定性。
俄罗斯重视这条新管道,与欧洲能源市场的变化密切相关。
2026年1月,欧盟正式批准逐步停止进口俄罗斯天然气的法规。按照相关安排,俄罗斯液化天然气的长期合同进口禁令将于2027年1月生效,管道天然气进口则计划于2027年秋季全面停止。
欧洲市场不断收缩,俄罗斯自然需要寻找能够长期消化大量天然气的新买家。拥有庞大能源消费市场的中国,成为其重要合作伙伴。
不过,中国并非只有新管道这一种选择。
2024年12月,中俄东线天然气管道已经全线贯通,年输气能力达到380亿立方米。2026年4月,国家能源局又公布,中国液化天然气年接收能力已经超过1.2亿吨,并与全球近50个国家开展油气贸易合作。
既有管道持续供气,沿海接收站不断完善,国内天然气生产能力稳步提高,多种资源共同构成能源供应体系。
美国液化天然气长期采购协议正是这种多元化安排的一部分。管道天然气适合承担稳定的大规模供应,液化天然气则有利于灵活调配货源,两者各有用途,并非简单的替代关系。
当然,美国能源企业的长期合同同样需要考虑国际运输费用、市场价格波动和贸易政策变化。采购渠道增加,不代表采购风险就会自动消失。
能源合作归根结底是一门长期生意。俄罗斯希望通过新管道拓展东方市场,中国则需要根据自身需求安排进口规模、价格机制和供应期限。双方已有成熟的合作基础,也存在需要继续协调的商业利益。
一条跨国管道建成后,运行周期往往长达数十年。今天每千立方米的价格差异,经过多年累计,就可能形成相当可观的成本差距。因此,谈判过程中的谨慎,恰恰体现了长期能源合作必须具备的商业理性。
中国持续推进能源进口多元化,并不意味着放弃与任何一方的合作。俄罗斯管道气、中东液化天然气及其他国际气源,都可以根据市场条件发挥作用。与此同时,国内勘探开发、天然气储备和全国管网建设,也需要继续完善。
国际局势越复杂,能源供应越不能依靠单一渠道。既要维护长期合作关系,也要充分考虑价格和供应风险;既要利用国际市场,也要增强国内保障能力。
真正经得起考验的能源合作,不仅要让管道里的天然气顺利流动,更要让合同中的价格、责任和利益安排能够长期稳定执行。只有坚持互利共赢,兼顾市场规律与能源安全,跨越国境的天然气管道才能真正成为促进共同发展的纽带。