中天科技:一根光纤涨6.5倍,一条海缆毛利过半,还能狂多久?
一根光纤一年暴涨6.5倍还一货难求,这家企业半年狂赚8个亿,背后到底藏着什么底层逻辑?
2026年上半年,中天科技实现营收309亿元,归母净利润23.87亿元,利润增速52%,是营收增速31%的1.7倍。打个通俗比方:好比开一家面馆,面条销量只涨三成,但利润直接涨五成。并不是单纯靠涨价,而是高毛利的爆款产品销量大幅提升。中天科技的“爆款牛肉面”,就是AI算力特种光纤,以及超高压海缆。
天时:行业剧本彻底改写,两大赛道同时迎来景气周期
过去十年,光纤光缆行业一直被贴上“内卷之王”标签。运营商集采持续压价,厂商贴着成本线厮杀,利润微薄。
但2025年下半年,行业格局彻底反转。AI大模型训练、算力集群建设,需要海量高速数据传输,传统光纤已经无法满足高密度布线需求。G.657.A2弯曲不敏感特种光纤,一年内价格暴涨650%。中国移动2026‑2027普通光缆集采,中标均价102.56元/芯公里,相比上一轮提价约90%,甚至出现集采流标,厂商不愿意低价供货。这种甲方求着乙方供货的场面,在光纤行业十几年难得一见。
另一边,海上风电加速向深远海迈进,电压等级从220kV不断向上突破至500kV甚至柔直海缆。2025年国内海缆市场规模约70亿,机构预测2030年达到240亿,年均复合增速28%。500kV交流海缆毛利率维持45%‑55%,高毛利属性堪比印钞机。
AI点燃光纤景气,能源转型推高海缆需求,两大高景气赛道,恰好全部落在中天科技身上。
地利:拆解财报,看清利润到底从哪里来
回看2025全年数据,总营收525亿,归母净利润29亿,业务结构分化十分明显。
• 电网建设板块:营收223亿,占比42%,毛利率仅14.92%,体量很大,但赚钱辛苦,属于压舱石业务。
• 铜产品:营收95亿,占比18%,毛利率只有2.17%。卖100元的铜产品,毛利只有2.17元,更多是产业链协同,几乎不赚利润。
真正贡献高利润的两大板块:光通信板块营收74亿,占比14%,毛利率22.58%;海洋系列营收63亿,占比12%,毛利率23.83%。两块合计只占总营收26%,却贡献了绝大部分利润增量。
2026上半年,两大板块同步爆发。光通信端:AI算力专用G.657.A2光纤出货量同比增长超2倍;拿下互联网大厂数据中心MPO光纤跳线项目超15亿元;海外光通信销售额同比增长80%以上。海洋端:500kV超高压海缆收入占海洋板块收入40%以上,顺利交付阳江三山岛±500kV直流海缆项目,高端产品占比持续提升,带动板块盈利能力抬升。
截至2026年7月末,能源网络在手订单合计330亿元,其中海洋系列订单113亿元,这些订单将在未来1‑2年逐步转化为收入,给业绩提供确定性支撑。
核心竞争力:为什么是中天,而不是别家?
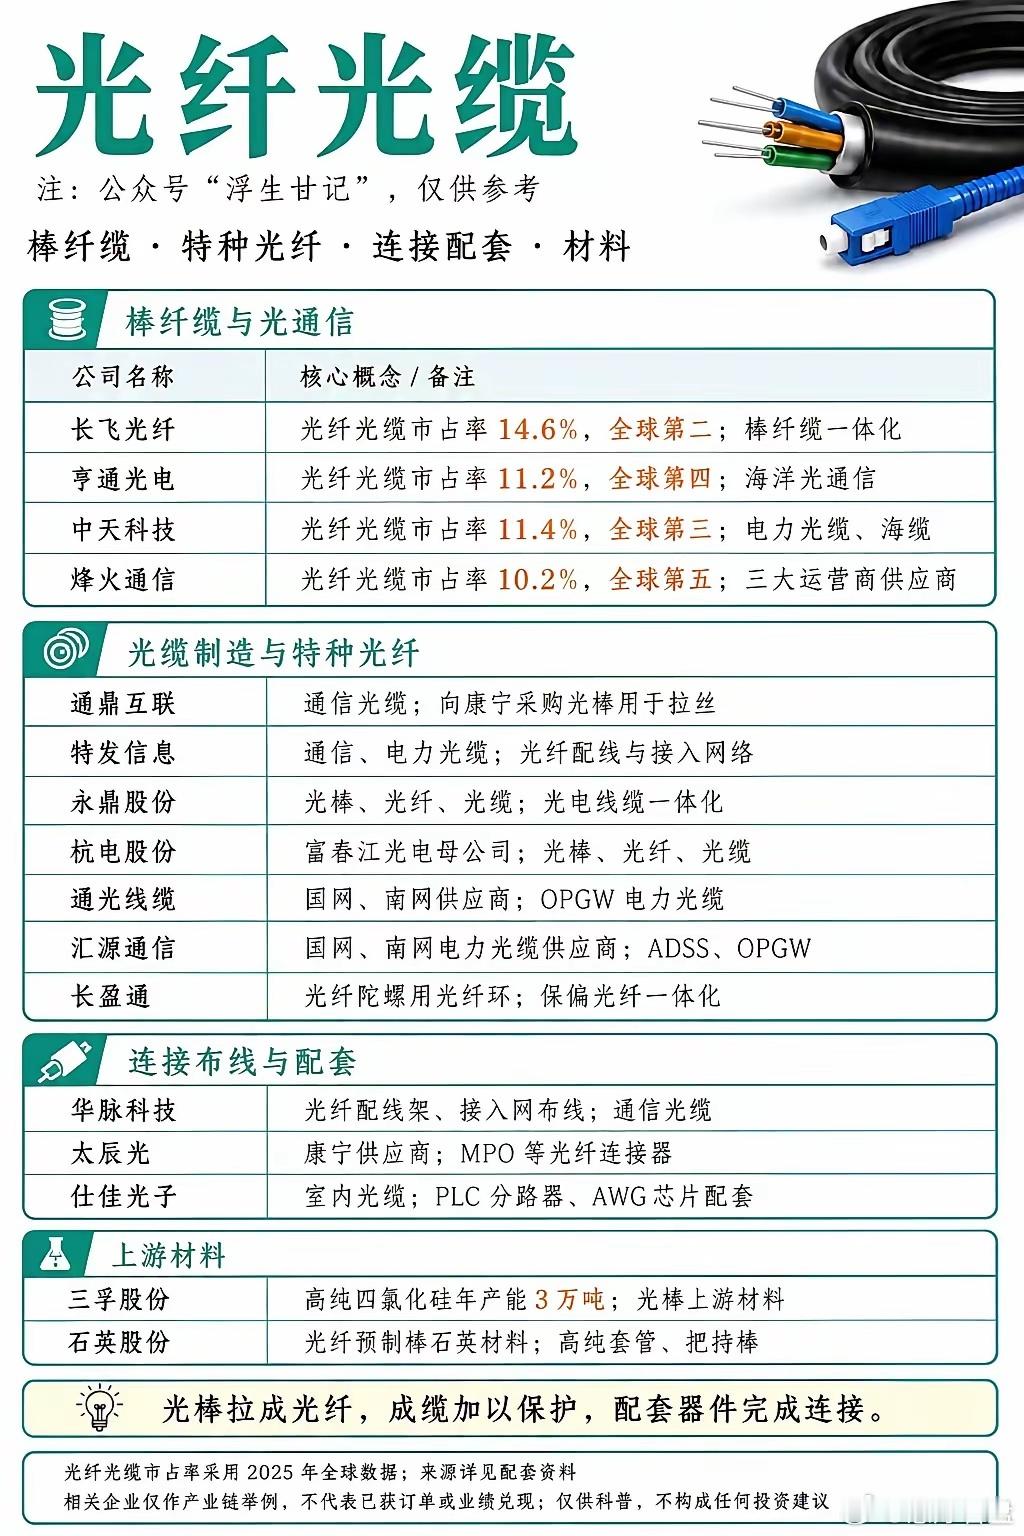
国内能够做500kV以上超高压海缆的企业只有三家:中天科技、东方电缆、亨通光电,三家合计占据220kV及以上海缆市场超80%份额,三家企业各有特色。
东方电缆专注海缆赛道,海缆业务毛利率表现亮眼,经营做得精致,但业务相对单一。亨通光电手握跨洋海缆总包资质,全球仅有四家企业具备该能力,全球化总包能力稀缺。
中天科技最大的差异化,是光纤+海缆两条腿同时走路,在行业内独一份。这就意味着,当光纤涨价周期与海风交付高峰共振时,它的利润弹性会最大。2026上半年业绩对比可以直观看到:亨通光电净利润增速93%,中天科技52%,东方电缆不足20%。东方电缆增速偏弱,并不是竞争力不足,而是海缆交付存在季节性节奏,上半年属于交付低谷,低毛利陆缆业务占比被动抬升。中天科技依靠光纤业务对冲周期波动,平滑业绩起伏。
技术层面同样具备硬实力:攻克±525kV直流海缆技术,交付的阳江三山岛±500kV柔性直流海缆,技术对标国际巨头耐克森。空芯光纤领域,和华为合作实现国内首次O波段反谐振空芯光纤在数据中心内部规模化应用,拿到下一代光通信技术入场券。
出海:不再只是卖产品,而是搬工厂到客户家门口
2025年中天科技境外收入90.85亿元,同比增长24%,增速是境内业务的三倍多。但更关键的是模式升级:不再单纯出口货物,推行制造本地化,在印尼、巴西、摩洛哥、土耳其、沙特等地建设生产基地,把工厂落地到市场本地。
2026年2月印尼工厂特种光纤扩产项目启动,直接瞄准东南亚AI算力中心建设需求;沙特海缆工厂开工建设,布局中东海风与海洋能源市场。
短期看,本地化建厂资本开支不小,但长期有两大价值:一是绕开关税壁垒;二是把身份从供应商升级为合作伙伴。欧洲市场,德国、波兰高压海缆项目预计2026下半年集中交付,这种本地化交付能力,单纯出口模式很难实现。
估值怎么看?高增长能否持续?
截至2026年9月,中天科技市值约1200亿元。2025年净利润29亿,静态PE大约40倍;机构一致预期2026年归母净利润62‑65亿,对应动态PE约18‑19倍。典型成长股特征:静态看估值偏高,动态看具备性价比。核心问题就是,2026年的高利润增速能不能延续。
从供需端判断:光纤方面,光纤预制棒扩产周期需要18‑24个月,新增产能大多要到2027下半年才释放,紧缺格局至少延续到2027年末。海缆方面,113亿在手订单,锁定至少一年的收入;欧洲项目下半年集中交付,有望进一步抬升毛利率。
但风险同样客观存在:1、2027年光纤新增产能集中释放,价格存在回落压力;2、海上风电项目审批节奏受政策影响,存在不确定性;3、海外业务面临地缘政治、贸易壁垒等外部风险,需要持续跟踪。
大白话总结:中天科技当下,就像一家超市,同时赶上两波抢购潮:一波AI算力抢特种光纤,一波海上风电抢高压海缆。它是市面上少数同时拥有这两类爆款商品的企业。生意火爆是事实,但行情能持续多久,要看什么时候供给端补齐缺口。
(本文仅做行业与公司基本面分析,不构成任何投资建议。市场有风险,投资需谨慎。)
⚠️风险提示:以上仅为公开资料整理的逻辑分析,不构成投资建议。股市有风险,投资需谨慎。