日本光刻胶巨头集体涨价!10月1日正式执行,国产替代迎来加速窗口
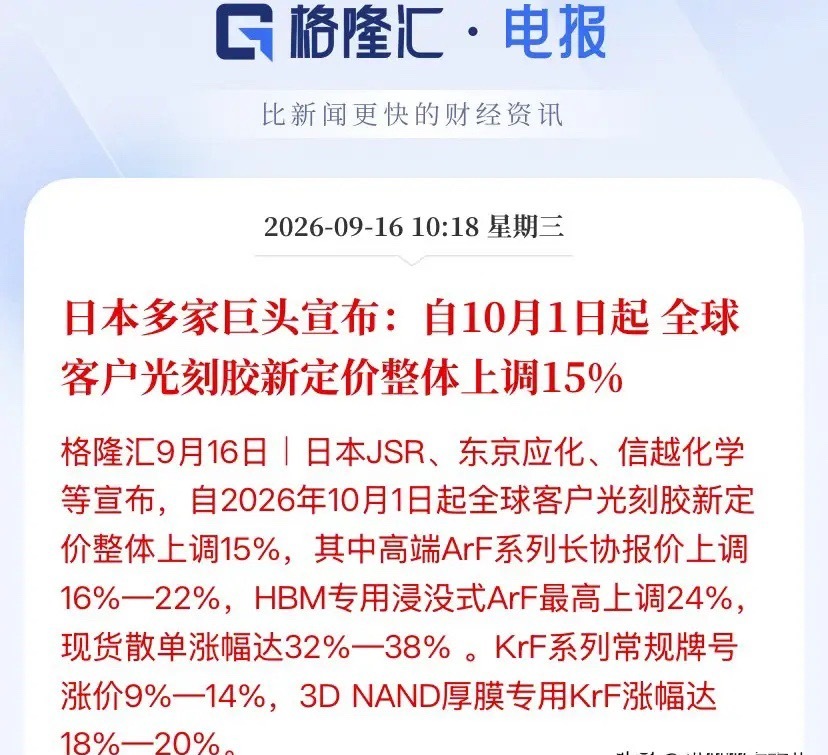
半导体材料圈重磅消息,日本三大光刻胶巨头同步官宣调价:JSR、东京应化、信越化学,从2026年10月1日起,面向全球客户的光刻胶新订单整体上调15%。细分品类涨幅差距巨大,不同制程、不同用途产品调价幅度拉开明显差距,这不是简单的原材料涨价,是全球光刻胶供需格局与供应链博弈的集中体现。
拆解本次涨价的详细数据,里面藏着市场最关心的信号。高端ArF系列长期协议报价上调16%至22%;HBM高带宽内存配套的浸没式ArF光刻胶涨幅最猛,最高上调24%。现货散单价格涨幅更为夸张,直接达到32%—38%。而KrF系列常规牌号上调9%~14%,用于3D NAND存储芯片的厚膜专用KrF光刻胶,涨幅也来到18%~20%。
很多人第一眼只看到涨价,却忽略了涨价背后的深层逻辑。光刻胶是芯片光刻环节的核心耗材,日本企业长期垄断全球高端光刻胶市场,JSR、东京应化、信越三家合计占据全球光刻胶七成市场份额,ArF高端光刻胶领域市占率超过90%,行业话语权极强。本次涨价,不只是上游树脂、溶剂等原材料成本抬升,叠加产能扩产周期长、高端光刻胶产线建设投入巨大的因素。更深一层,HBM、3D NAND是当前AI算力、存储赛道的核心硬件,这两类对应的光刻胶涨幅遥遥领先,本质是AI算力需求爆发,带动高端存储芯片扩产,上游专用光刻胶供不应求,企业顺势抬价。现货涨幅远高于长协,也反映出市场紧缺的时候,散单拿货的议价权完全掌握在日系厂商手中。
站在国内晶圆厂的角度,这次涨价会直接抬升芯片制造成本。对于大量采购日系ArF、KrF光刻胶的国内存储、逻辑芯片工厂,耗材成本直接增加。持续上涨的进口耗材成本,会倒逼国内晶圆厂加快国产光刻胶的验证与导入节奏。过去很多晶圆厂选择日系光刻胶,一方面是产品稳定性好,另一方面是更换光刻胶要承担验证成本与良率风险,企业更换材料相对保守。但进口光刻胶价格持续走高,叠加供应链不确定性,使用国产光刻胶的性价比优势正在逐步显现。
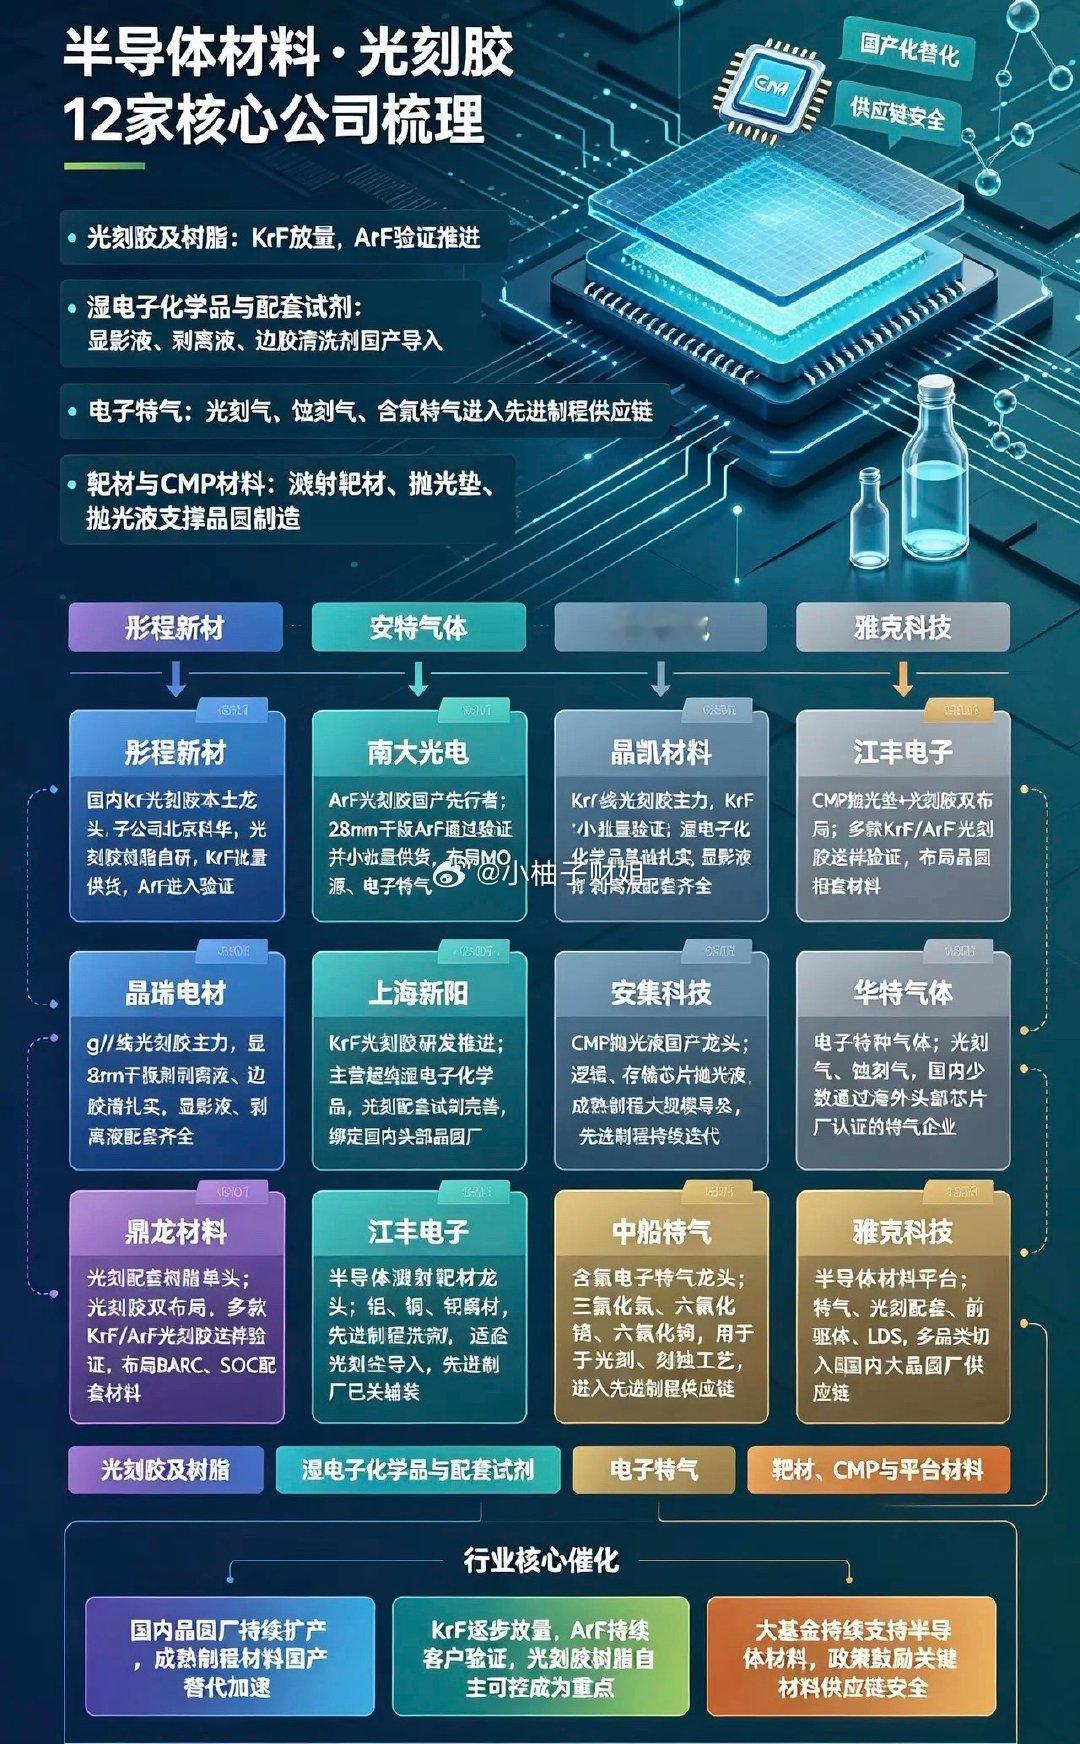
再看国内光刻胶产业的真实进展,国产光刻胶已经不是纸上概念。KrF光刻胶作为中高端主力,国内企业已经实现批量供货,多家厂商产品通过国内头部晶圆厂认证,稳定进入产线。而ArF光刻胶,国内已经完成技术突破,部分产品实现小批量量产,持续推进头部客户的验证工作。当然客观来讲,高端ArF光刻胶的大规模放量、细分特殊牌号的稳定性,距离日系头部厂商还有差距,EUV光刻胶目前依旧处于实验室研发阶段,还没有商业化产品。
从市场催化逻辑拆解。信息面:全球光刻胶龙头统一发布涨价通知,时间节点明确,细分品类涨幅清晰,属于实锤的产业基本面消息,不是传闻。政策面:半导体材料自主可控是长期战略方向,进口材料涨价、供应链风险上升,进一步强化国产材料的战略价值。资金面:涨价预期打开国产光刻胶的盈利空间,一旦国产产品完成客户验证,就可以享受行业涨价红利,资金会沿着光刻胶产业链挖掘机会。
映射到A股赛道,主线分为两大板块。第一,光刻胶成品企业:KrF光刻胶已经进入放量阶段,业绩兑现预期更强;ArF光刻胶处于客户验证爬坡阶段,属于中长期成长主线。第二,光刻胶上游配套产业链:光刻胶核心树脂、光酸单体、溶剂、助剂等原材料,还有配套湿电子化学品。光刻胶想要真正实现全链条自主,上游原材料的突破至关重要,这部分是国产替代的关键短板。
需要理性看待,涨价利好是中长期产业逻辑,短期更多是预期驱动。光刻胶客户验证周期漫长,一款产品导入晶圆厂往往需要数年时间,国产产品放量节奏存在不确定性,不会一蹴而就。行业的发展,还要看下游晶圆厂资本开支、客户验证进度,不能当成短期题材炒作。
光刻胶赛道,上游高分子树脂、光酸原料厂商是产业链里的卖铲人,配套湿电子化学品企业就是卖水人,无论下游芯片厂商选择哪一家光刻胶成品,上游材料环节都将持续受益于国产替代进程。
⚠️声明:本文仅为学术探讨,不构成任何投资建议。材料验证进度、下游晶圆厂需求、海外厂商定价策略均存在不确定性,行业波动风险较高,请理性阅读信息,切勿盲目操作。