美联储要连续加息?华尔街这次真慌了
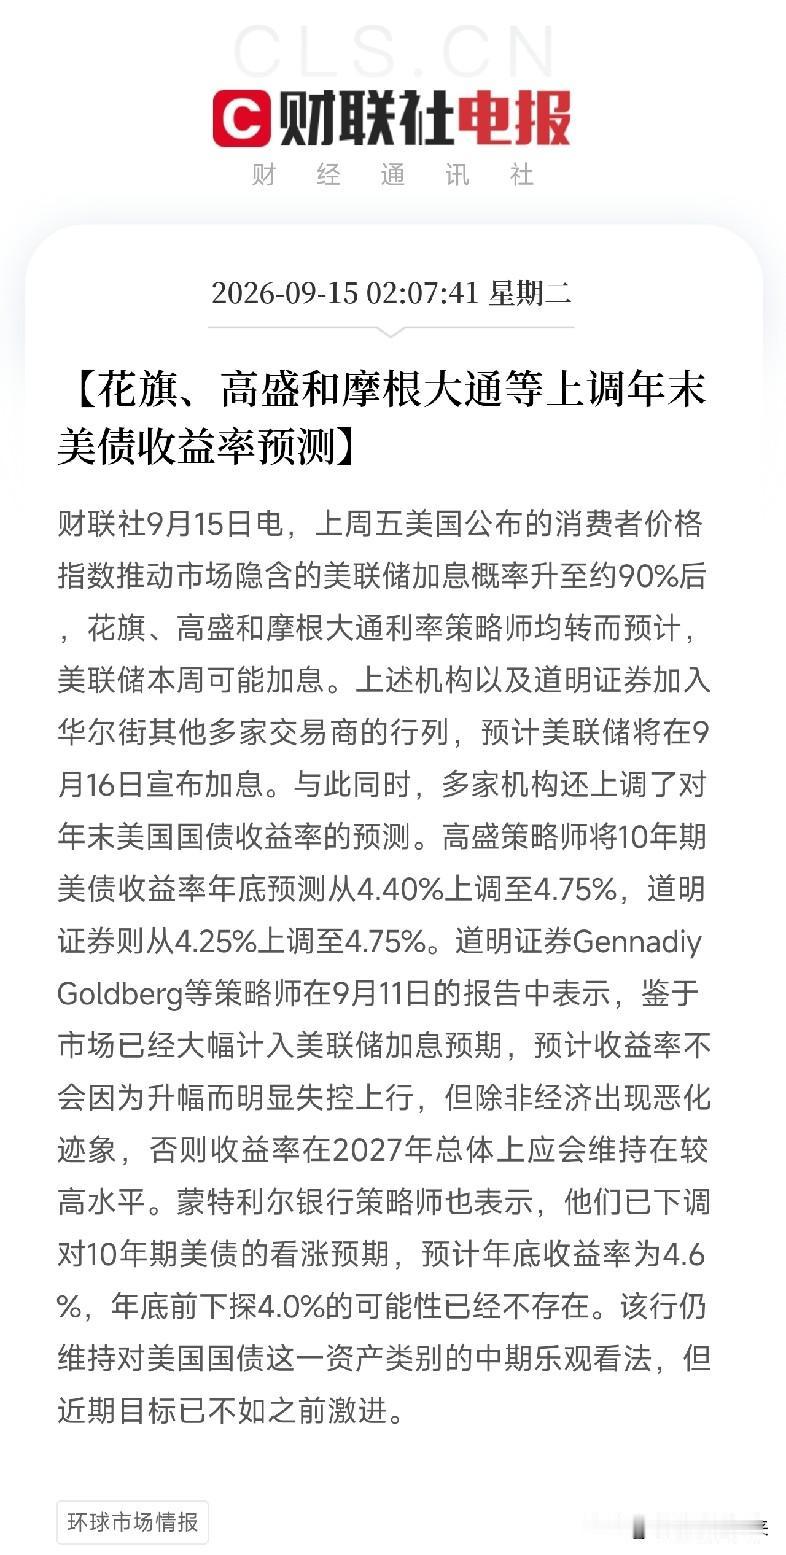
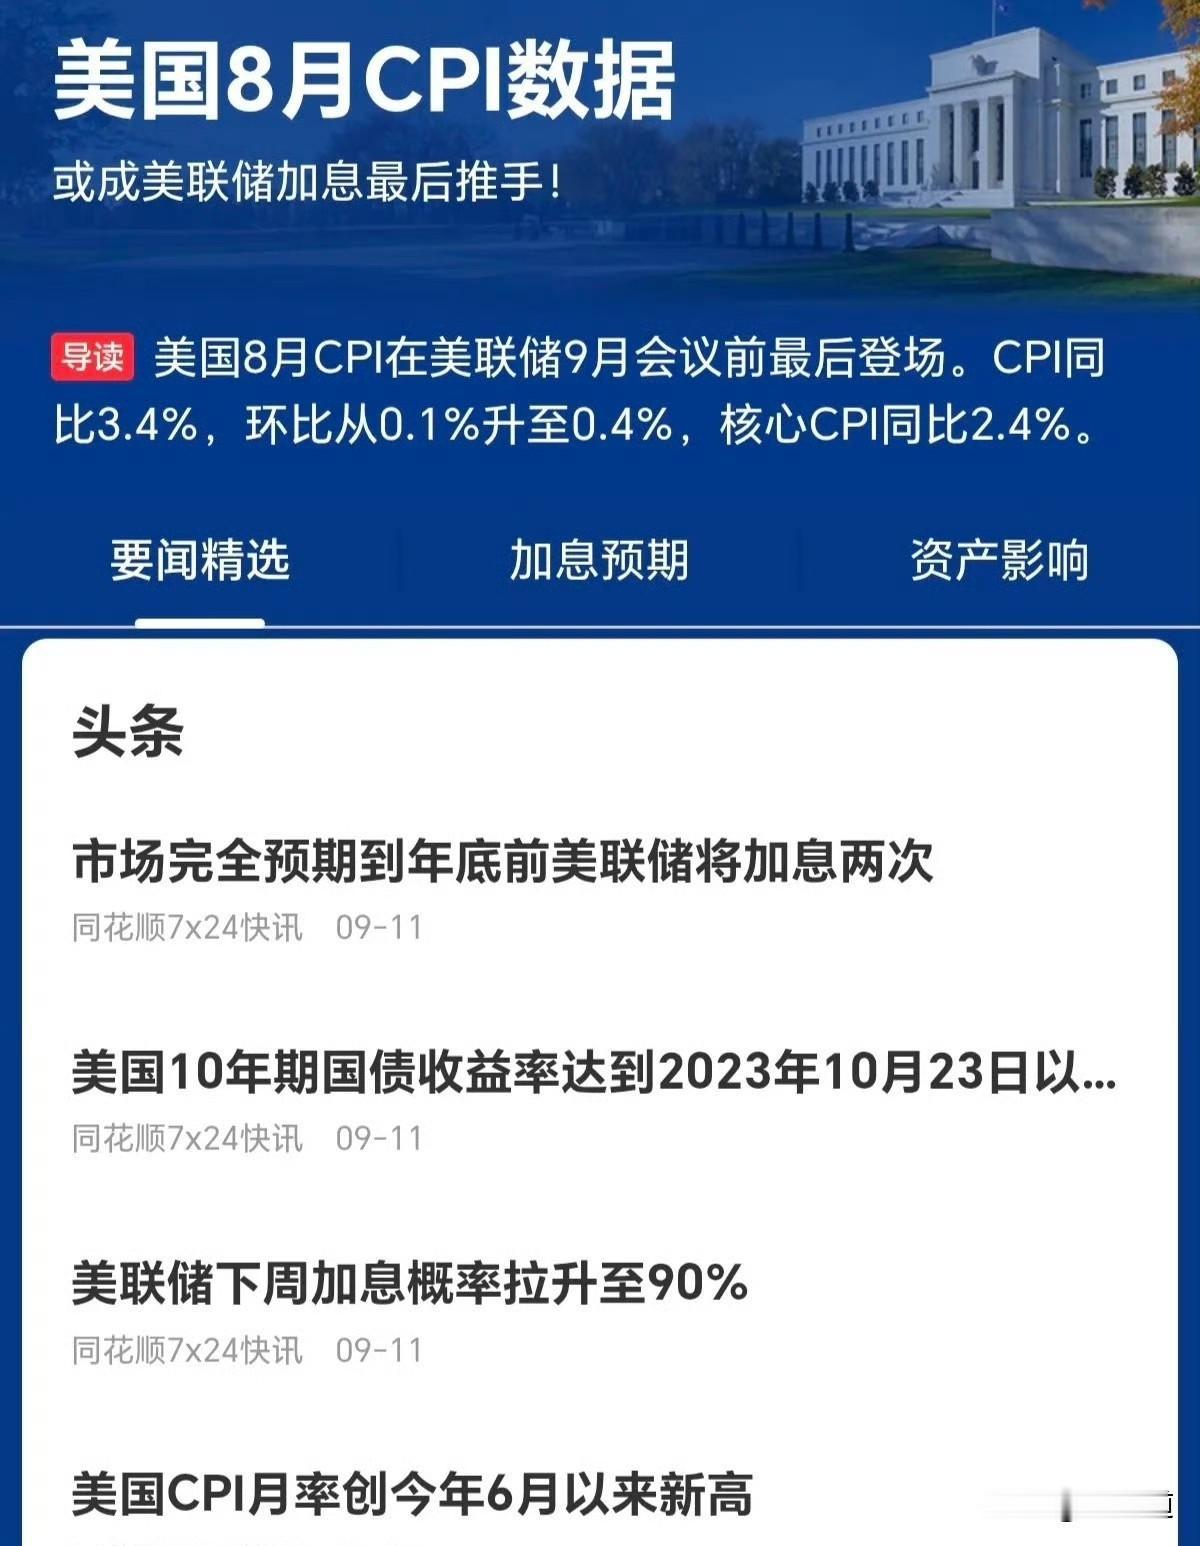
如果说上周之前,华尔街还在猜美联储9月到底加不加息,那么现在,答案基本已经明牌了:加25个基点,市场押注概率已经冲到90%左右。
更有意思的是,真正让市场紧张的,已经不是“9月加不加”,而是一个更大的问题!
这次加息,到底是一锤子买卖,还是连续加息的起点?
为什么突然变得这么鹰?核心就两个字:通胀。
美国8月核心CPI环比上涨0.3%,高于市场预期。这个数字看起来不大,但对美联储来说,麻烦就在于,美国通胀已经在2%的目标线上面磨了很长时间。原本市场还指望美联储慢慢降息,结果现在发现,物价根本不给面子。
于是华尔街开始集体改口。
此前20家主要投行里,只有少数预计9月加息;现在已经有17家改成了“加息”。甚至连高盛都改变预测。什么意思?就是市场原来还在赌“美联储不会动”,现在已经开始研究“美联储下一步还要动几次”。
而这里面最值得注意的,就是连续加息的可能性。
前美联储副主席克拉里达直接说,如果9月真的加息,后面还会继续加。BMO甚至预计,9月、10月、12月连续加息三次,把利率推到4.25%—4.5%。
现在美国面对的是高通胀、高债务、高资产估值同时存在。一边是物价压不下来,一边是政府财政赤字巨大,另一边股市特别是AI相关资产又充满乐观情绪。利率如果继续往上走,首先被挤压的,可能就是那些最依赖融资、估值又比较高的资产。
所以这是一25个基点只是第一颗石子,关键是扔进水里之后,会不会连续泛起三圈、四圈涟漪。
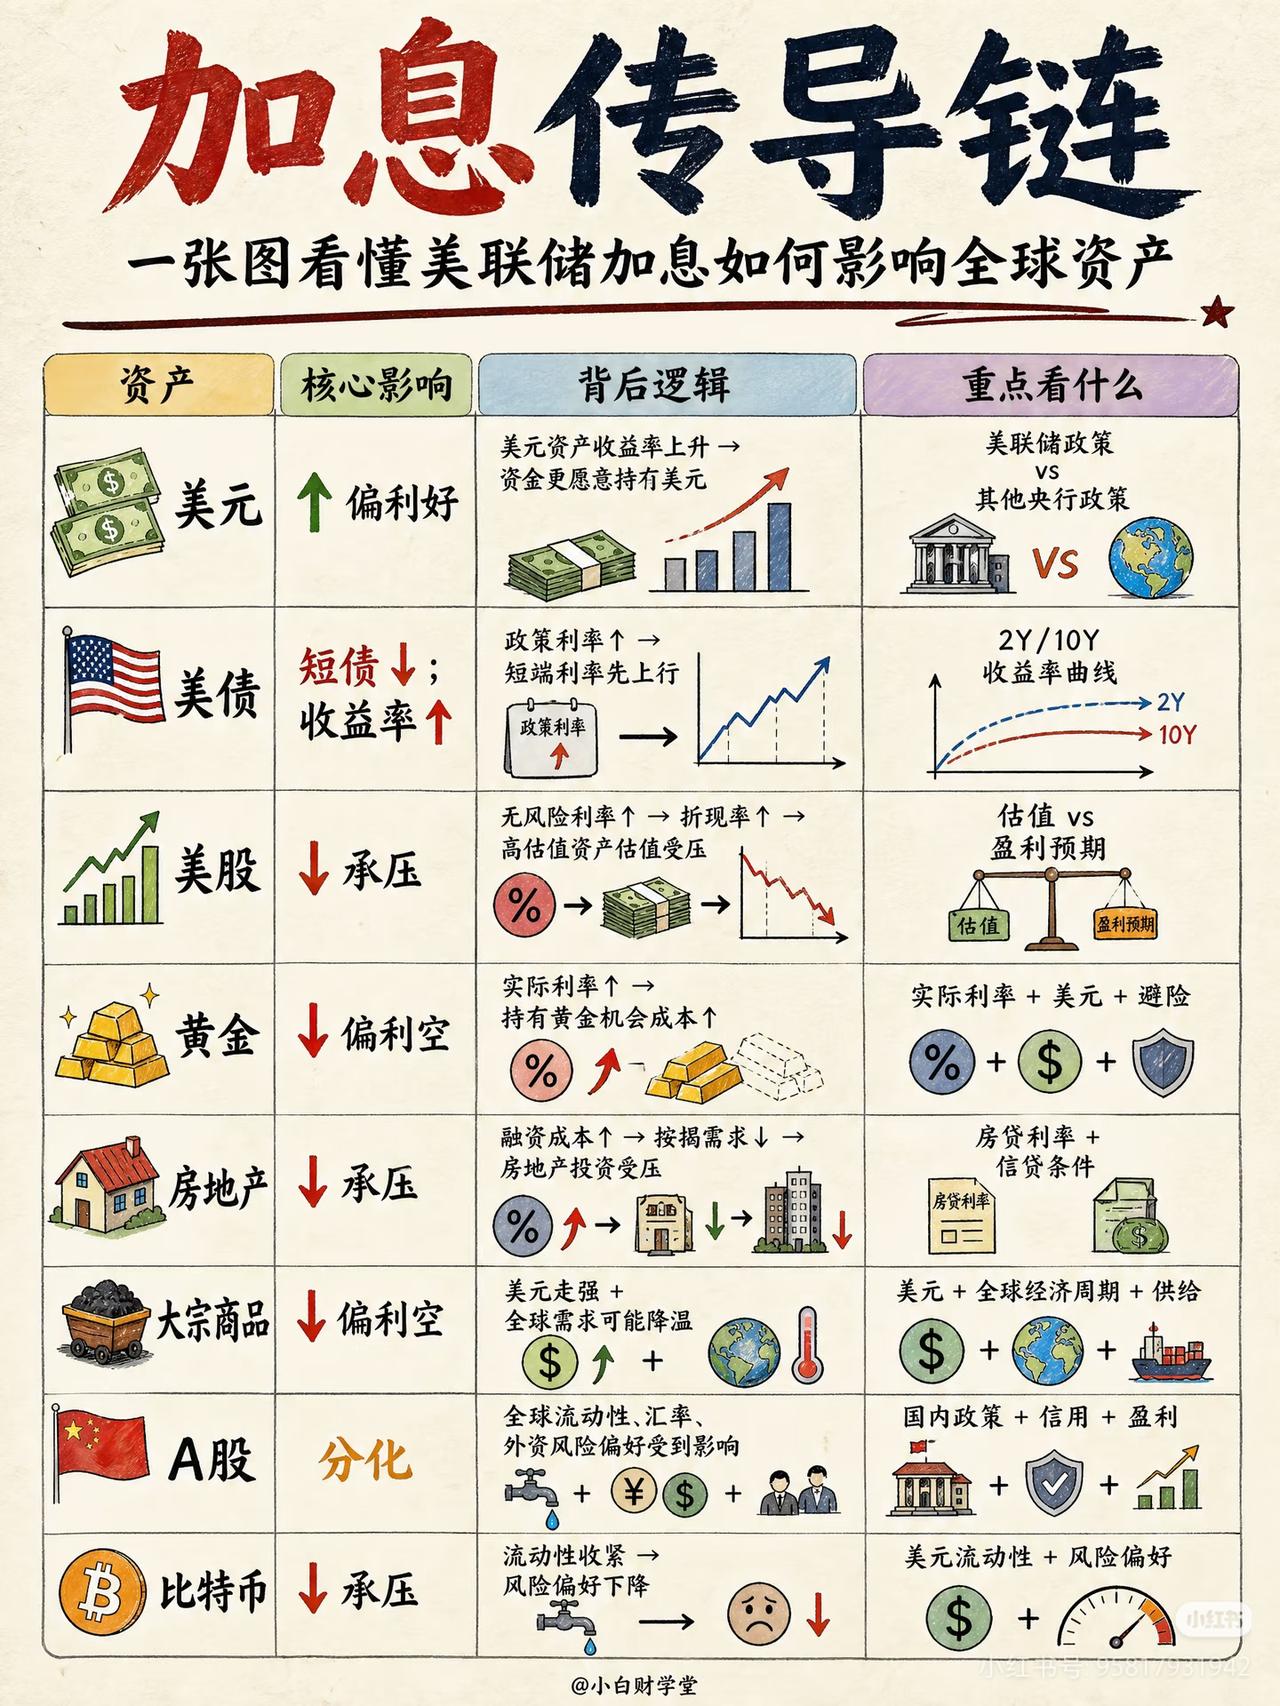
这也是为什么这次美联储的“点阵图”特别重要。它实际上就是在告诉市场:官员们到底认为今年还需要加几次息。如果“连续加息”成真,那影响就不只是美国股市跌不跌这么简单,而是可能形成一条“美联储加息→美元变贵→全球资金重新定价→新兴市场承压→全球经济降温”的链条。历史上,美联储加息确实容易通过美元资金和全球金融条件向外传导。我觉得可以重点看五个影响:
第一,美元可能重新变成“吸金器”。
如果美国不断加息,美国国债、美元存款等资产的收益率提高,全球资金就会重新比较:钱放在亚洲、新兴市场,还是放回美国?
一旦资金持续回流美国,美元可能走强,其他国家的货币就会承压。
这对新兴市场尤其麻烦。因为很多国家借的是美元债务,本币一贬值,原来欠100亿美元,换算成本国货币以后可能突然变成110亿、120亿。
所以加息真正厉害的地方,不是美国自己借钱贵了,而是美元体系里的其他国家也跟着变贵。
第二,新兴市场可能最先感受到寒意。
一些国家会面临一个两难选择:
美国加息,本国货币贬值;为了保汇率,本国央行也得跟着加息。
但本国经济本来就不强,再加息,企业融资更贵、居民贷款更贵、投资和消费下降。
这就可能出现一种很尴尬的局面:
美国为了压通胀加息,别人为了保汇率也被迫加息,最后全球经济一起降温。
此前针对全球货币紧缩的分析也特别提到,对外币债务较高的新兴市场,汇率和偿债压力会更加明显。
第三,全球股市、债市都会重新估值。
这个其实很好理解。
如果美国无风险利率不断往上走,那么投资者就会问:
我为什么还要承担很大风险去买高估值股票?
尤其是那些靠借钱扩张、未来利润比较远的公司,估值对利率特别敏感。
所以连续加息最危险的地方,不一定是第一下,而是市场突然意识到:
“原来利率还没见顶。”
这个预期一旦形成,股市、债市、房地产甚至AI高估值资产,都可能出现重新定价。
而现在美债长端收益率本身已经处在比较高的位置,进一步的政策收紧可能放大金融市场的波动。
第四,全球经济增长会被拖慢。
美国加息,本质就是给经济踩刹车。
美国自己消费、房地产、企业投资都会受到影响;美国经济如果降温,又会影响全球商品需求。
于是中国、欧洲、日本、韩国以及大量出口型经济体,都会间接受影响。
所以连续加息最后可能出现一个非常矛盾的结果:
美联储是为了控制美国通胀,但最后全世界都得为美国的通胀买单。
不过,这里面也有一个非常关键的变量。
美元走强,并不是百分之百的结果。
如果市场认为美国加息会把美国经济直接推向衰退,甚至让美国财政和债务问题更加突出,那么资金未必会无限流向美元资产。2026年市场本身就已经出现“美国利率上升,但美元未必同步走强”的讨论,这说明美元的逻辑已经比传统的“加息=美元涨”复杂得多。
所以我觉得,这件事情真正值得关注的,其实不是“美联储加不加息”,甚至也不是“加几次”。
而是:美联储会不会重新打开“连续加息”的大门。
如果只是9月加25个基点,市场消化掉就过去了。
但如果点阵图告诉市场:
10月还要加、12月还要加,2027年还可能继续加——那性质就完全不一样了。
那就不是一次普通的加息,而是意味着全球资本市场可能重新进入一个
“美元更贵、资金更紧、资产估值更低、全球经济增速更慢”的阶段。