一位股民发视频笑疯了,他在8月初的时候,埋伏了一波国芳集团。一个多月后股价涨超16元,持仓收益率翻倍。他决定国庆前找机会卖掉,然后出去旅游一番,好好犒劳自己,真让人羡慕呀!
我认为,一位股民发视频笑疯了,他在8月初的时候,埋伏了一波国芳集团,一个多月后股价涨超16元,持仓收益率翻倍。
他决定国庆前找机会卖掉,然后出去旅游一番,好好犒劳自己,真让人羡慕呀!
这个故事最值得聊的,并不是“别人一把赚了多少钱”,而是一次看起来很漂亮的短线交易,里面到底有多少判断兑现,又有多少只是行情走出来之后才显得顺理成章。
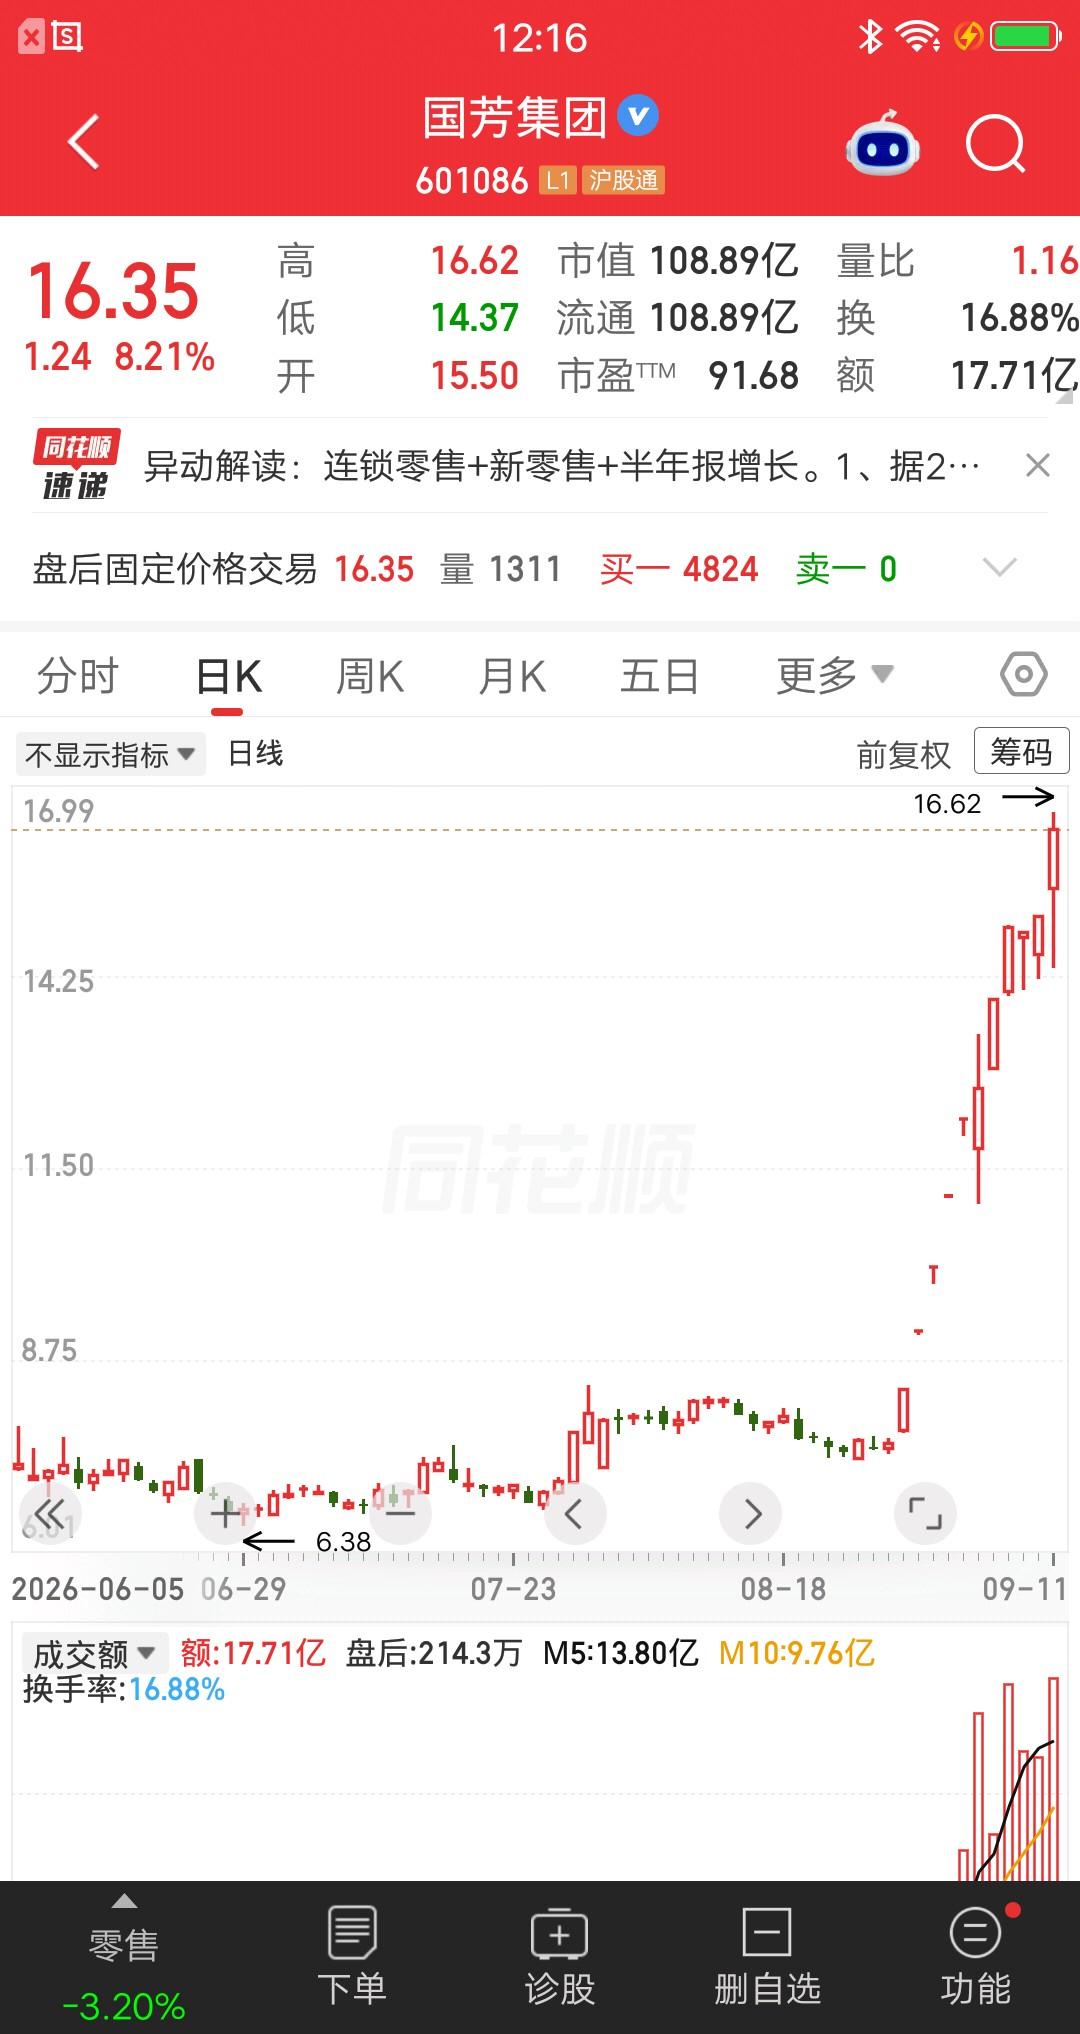
先看最容易核实的股价,8月3日,国芳集团盘中一度报7.79元,随后回到7.92元附近。
到了9月11日,证券时报报道,国芳集团早盘已经报到16.13元,当天盘中最高触及16.62元,收盘价达到16.35元。
从7.9元附近算到16.35元,涨幅大约107%,假设一个人真的在7.9元左右完成建仓,中途没有加减仓,持有到这个位置,账面收益翻倍在数学上完全说得通。
再看这波上涨是怎么走出来的,8月27日国芳集团收在7.58元,8月28日开始涨停,8月31日、9月1日、9月2日、9月3日接连走强。
到9月7日,证券时报统计,7个交易日里已经录得6个涨停,累计涨幅达到83.64%。
这个走势用“主升段”来形容没太大问题,用“资金博弈明显升温”也说得过去,可一些文章直接写成“主力就是看准国庆消费,故意趁长假炒一波”,这就跨过了证据边界。
谁是所谓的“主力”,资金之间有没有统一计划,买入动机究竟是不是国庆长假,公开资料没有答案。
公司自己给出的说法反倒很克制,国芳集团公告显示,8月27日、28日、31日连续三个交易日收盘价格涨幅偏离值累计达到20%,属于股票交易异常波动。
到9月1日,公司股价自8月27日起累计上涨33.11%,公司还明确提醒,股票交易价格涨幅较大、交易频繁,存在非理性炒作风险。
公司也表示,主营业务、生产经营情况没有发生重大变化,不存在应披露而未披露的重大信息。
在我看来,这才是这次行情最容易被忽略的一块。
很多人看到净利润同比增长214.09%,第一反应会觉得公司业绩突然爆发了。
数字本身没错,2026年上半年国芳集团营业收入4.22亿元,归母净利润7113.36万元,同比增长214.09%。
可把财报再往里面拆一层,会发现扣非净利润只有3276.98万元,同比增长11.39%。
公司上半年处置奥来德股票,投资收益同比增加3265.99万元,这是净利润大幅增长的重要来源。
这两个数字放在一起看,味道就不一样了。
214%讲的是归母净利润增速,11.39%更接近主营经营改善后的利润变化。
不能说公司基本面没有改善,门店调改后客流和销售确实有所提升,可也不能只拿214%一个数字,就推出主业已经进入高速增长阶段。
更值得注意的是估值,公司9月初提示,截至8月31日,市盈率51.42倍,行业平均值21.45倍;市净率3.81倍,行业平均值1.67倍。
价格涨得越快,市场交易的就越不只是当下业绩,还有大家对题材、情绪和未来预期给出的溢价。
这也解释了为什么这种股票看起来涨得痛快,参与难度却一点都不低。
还有人说,这只票2025年四五月已经被炒过一次,这个方向基本属实。
证券时报当时统计,2025年4月24日,国芳集团15个交易日拿下13个涨停,累计涨幅192.44%,换手率达到134.45%。这说明它过去确实有过非常活跃的资金博弈历史。
可我不太认同“已经跌了一年多,买进去就算不涨也亏不了多少”这种逻辑。
一只股票从高位跌下来,只代表它比过去便宜了,不代表它已经便宜,更不代表下方空间自动消失。
10元跌到8元是跌20%,8元照样可以跌到6元。决定风险大小的还是经营、估值、市场预期和资金交易结构,而不是K线已经跌了多久。
同样,我也不赞成“市场没有好票和烂票,只要赶上风口都能涨”这种说法。
短期股价确实可能被题材、情绪、流动性快速推高,一家公司长期值不值得持有,看的还是赚钱能力、现金流、竞争优势和估值。
短线交易和长期投资,本来就是两套不同的游戏规则。
这位股民如果真从7.9元附近拿到16元以上,确实完成了一笔非常漂亮的交易,值得开心。
可别人赚到的钱,只能证明那笔交易做对了,不能证明同一种买法下一次还会成功。
我更愿意说,真正值得普通投资者学习的不是“看见翻倍股就羡慕”,而是分清什么是已经发生的事实,什么是个人判断,什么又只是事后解释。
赚钱值得高兴,风险也得放在桌面上讲清楚,理性投资、量力而行,靠认知和纪律参与市场,比单纯追逐一次暴涨更有价值。